
Thị trường chứng khoán – Những tiếp cận cần thiết
THỊ TRƯỜNG CHỨNG KHOÁN
NHỮNG TIẾP CẬN CẦN THIẾT ĐỂ THAM GIA
Theo ý kiến của nhiều độc giả và bạn hữu, các bài biên khảo về trị trường chứng khoán hiện nay nên được thực hiện thế nào cho dễ đọc, nhưng không đuợc sai lệch về bản chất nghiệp vụ chuyên môn để tránh gây nhầm lẫn.
Trong khi đó, đây lại là một ngành có chuyên môn nghiệp vụ khá phức tạp, được xây dựng trên những chuẩn mực có tính hệ thống cao. Do vậy mà công việc của những người biên khảo bằng tiếng Việt trở nên khó khăn hơn. Ngoài ra, phải viết làm sao để vừa chuyển tải cho đủ lượng kiến thức cần thiết, vừa không đi quá sâu, dễ làm cho người đọc bối rối, giảm kiên trì theo dõi. Đặc biệt có thể đáp ứng được nhu cầu tìm hiểu của nhiều người, nhiều giới vào giai đoạn ban sơ của TTCK tại Việt Nam. Điều này đặt ra thêm một yêu cầu phải cân nhắc nữa.
Kiến thức và tài liệu, nói chung, chủ yếu được tiếp thu và du nhập từ bên ngoài. Nhưng thực tế đúc kết lại cho thấy rằng công tác dịch thuật thuần túy có thể làm trở ngại cho sự hội nhập, và khả năng giúp người đọc lĩnh hội một cách có chiều sâu do đó có thể bị hạn chế.
Ý thức được những điều trên đây, tôi đã chọn cho mình một hướng đi hơi khác: các bài viết được thực hiện một cách độc lập, mỗi bài có nội dung chuyển tải riêng nhưng kết nối liên hoàn, được nhắc lại nếu cần để càng đọc càng thấm dần. Hy vọng những người muốn tìm hiểu về loại thị trường hấp dẫn này khi đọc có thể thấy sự lôi cuốn và dễ nhập tâm hơn. Đồng thời, nếu người đọc cũng chịu khó “đầu tư” một chút thời gian, bằng cách đọc chậm hơn hoặc nếu cần đọc lại lần nữa, thì tôi tin rằng quí vị sẽ tiếp thu được khá nhiều những kiến thức về chuyên ngành chứa đựng bàng bạc trong đó. Đặc biệt người đọc có thể đọc bất cứ bài nào trước cũng được, và nếu có điều gì chưa rõ thì khoan hãy vội… vì sẽ có bài khác làm sáng tỏ hơn.
Các bài biên khảo được viết trong một thời gian dài sau một quá trình tích lũy nghiên cứu nghiêm túc trong giai đoạn chuẩn bị và xây dựng thị trường chứng khoán Việt Nam. Đa số đã được đăng tải trên các báo: Thời Báo Kinh Tế Việt Nam, Thời Báo Kinh Tế Sài Gòn và Tuổi Trẻ trước năm 1999.
Dù đã nỗ lực rất nhiều, tôi nghĩ rằng các bài viết có thể chưa đem lại hài lòng trọn vẹn cho nhiều người do nhiều lý do. Cũng có thể đó là những lý do thuộc về mục đích được xác lập như trên. Vì vậy, những sự trao đổi sâu và xa hơn, nếu có một yêu cầu nâng cao như thế, sẽ là điều cần thiết. Bên cạnh đó, tôi mong được đón nhận nhiều ý kiến bổ sung trong tinh thần xây dựng và hợp tác khoa học.
Xin bộc bạch mong đợi chân thành của tôi, đó là nỗ lực vì thiện ý biến những hiểu biết của mình trở thành hữu ích hơn. Điều này đã được thể hiện trong các bài đăng tải lâu nay trên các báo chuyên nghành và truyền trên các mạng thông tin. Nay xin được gom lại để hệ thống thành một tập sách mạch lạc và tập trung hơn, gọi là một chút đóng góp cho người có nhu cầu tìm hiểu, cho buổi ban đầu chào đón thị trường chứng khoán tại nước nhà.
Xin ghi sâu và chân thành cảm ơn sự hỗ trợ, động viên của tất cả qúy vị quan tâm, bạn hữu gần xa đã giúp tôi trong quá trình nghiên cứu và cho ra đời tập sách này.
Huy Nam, 1999
Chuyên viên nghiên cứu CK và TTCK
Đầu tư chứng khoán – Điều gì hấp dẫn
ĐẦU TƯ CHỨNG KHOÁN – ĐIỀU GÌ HẤP DẪN
– Kiếm lợi do giá trị gia tăng.
– Yếu tố thanh khoản thuận tiện.
– Một kênh đầu tư đa dạng.
– Một môi trường đầu tư an toàn và được bảo vệ.
– Một phương tiện sinh lãi.
Hiện nay ở ta đang có một suy nghĩ khá phổ biến đó là mua cổ phiếu có nghĩa là thủ đắc một loại tài sản, để được làm chủ một công ty hay một ngân hàng chẳng hạn. Thứ đến là để được hưởng cổ tức. Suy nghĩ bình dị và có tính truyền thống này có thể sẽ thay đổi khi có thị trường chứng khoán.
Trong hoạt động của Thị Trường Chứng Khoán (TTCK), người mua các chứng khoán vốn (equity securities) cũng được xem là các cổ đông (shareholder hay stockholder) và cũng được gọi là những nhà đầu tư (investor). Nhưng thực chất về hoạt động mua bán ở thị trường thứ cấp (trading market) cho ta thấy một sự thật: họ chỉ là một “kẻ qua đường” rất hờ hững với cái “quyền làm chủ” công ty như quan niệm ở ta xưa nay. Người ta mua bán cái quyền này có khi nội trong ngày hoặc thậm chí trong vòng một giờ.
Thật ra, quần chúng đầu tư, nói cho đầy đủ, họ là những người “mua bán” chứng khoán chứ không thuần là mua cổ phần của công ty, kể cả mua trong một đợt phát hành sơ cấp. Và họ là những khách hàng của Công Ty Giao Dịch Chứng Khoán hay các Nhà Môi Giới Chứng Khoán. Họ thường không có khái niệm trực tiếp đầu tư lâu dài vào công cuộc làm ăn của một công ty (corporation) cụ thể nào. Chuyện đó thuộc về những người tạo lập doanh nghiệp (founder of a business), các thành viên nắm quyền kiểm soát doanh nghiệp (control person nắm 10% vốn trở lên) hoặc áp đảo (major stockholder) … Những người chủ thực sự này – và những ai càng muốn chứng tỏ làm chủ (take-over) – đều được luật lệ TTCK “chăm sóc đặc biệt” và chỉ được ra sân “có điều kiện”.
Người mua chứng khoán, nhất là chứng khoán vốn của các công ty tăng trưởng (growth company) có khi không màng đến cổ tức (dividend). Hầu hết các công ty đều giữ lợi nhuận lại để tái đầu tư . Do đó mà có khi các công ty có tiềm năng vượt trội “không thèm” chia cổ tức mà cổ phiếu của họ vẫn luôn ở chiều lên (bull). Thông thường cổ tức cổ phần thường (common stock) có tỷ lệ nhỏ hơn lãi suất thị trường.
Vậy thì rõ là cổ tức chưa phải là mong đợi của người mua loại chứng khoán này. Tuy nhiên đây chỉ là đặc tính nổi bật chứ không phải là đặc tính của toàn cảnh, vì các công ty tiện ích có thể trả cổ tức cao hơn. Danh mục hàng hoá (securities) trong TTCK vô cùng phong phú và có khả năng thỏa mãn khẩu vị cho từng “gu” khác nhau – Từ chắc cú tương tự như gởi tiết kiệm đến nóng mặt như chơi bài cào !.
Nhưng cái gì thực sự thuyết phục những “khách hàng đầu tư” nghiêm túc “mạo hiểm” vào cuộc chơi lớn này?
- Kiếm Lợi Do Giá Trị Cổ Phiếu Tăng : Người ta gọi đây là lợi tăng vốn (capital gain). Đây là phần được (gain) hoặc mất (loss) lớn nhất trong lợi nhuận do đầu tư mang lại (return on investment). Nếu có một quyết định đúng, khi chứng khoán tăng thì người đầu tư sẽ có “gain” và lúc khác khi giá sụt giảm, không hẳn ông ta bị “loss” mà vẫn có thể “gain” như thường. Đó là khi ông ta đi vay chứng khoán để bán trong lúc giá cao rồi mua trả lại khi giá giảm. Để làm được việc này nhà đầu tư phải giỏi. Họ phải bám sát thông tin, doanh nghiệp, tiên đoán đúng các cơn trào, khuynh hướng,… với sự giúp đỡ của các chuyên gia trong công nghệ chứng khoán. Một cuộc chơi đầy trí tuệ.
Quá trình tạo ra các quyết định đầu tư mặc nhiên hình thành một công cụ khác giúp kiểm tra và hiệu chỉnh các doanh nghiệp trong nền kinh tế một cách nhạy cảm và hầu như không có thiên vị.
- Một Phương Tiện Thanh Khoản Cho Hoạt Động Đầu Tư : Thị trường mua bán chứng khoán hóa giải âu lo cơ bản của người đầu tư do sợ bị chôn vốn một chỗ. Người cầm chứng khoán – kể cả chứng khoán vốn và nợ (debt securities) – gần như là đang có tiền mặt, do được mua bán thuận tiện và dễ dàng. Không có TTCK – cụ thể là thị trường thứ cấp – có thể nói chẳng ai dám mua cổ phiếu công ty và do đó mà khả năng huy động vốn cho các công ty cổ phần đại chúng thật khó mà thực hiện. Một thuộc tính nổi bật trong thị trường thứ cấp là sự biến động liên tục, do hầu như ai mua cũng đồng thời nghĩ đến bán. Chứng khoán vì thế được chu chuyển liên tục, và giá cả chỉ ổn định trong vòng 2 phút – theo Luật Chứng Khoán của Hoa Kỳ.
Thêm vào đó, để đảm bảo thị trường không bị chựng lại do các chênh lệch về cung cầu – điều này cũng có nghĩa là đảm bảo thanh khoản – các nhà làm giá (market maker) sẽ can thiệp đúng lúc bằng cách cân đối mua bán riêng bằng tài khoản của họ.
- Một Đầu Mối Đầu Tư Đa Dạng:
Nói đến TTCK, có nhiều người chỉ mới nghĩ đến cổ phiếu và trái phiếu,… Thật ra hàng hóa trong thị trường này vô cùng phong phú và đa dạng. Có thể liên tưởng sự phong phú đó cũng giống như bất cứ loại thị trường vật chất nào khác. Hiểu thoáng ra nó cũng có “sản phẩm”, “dịch vụ”, “công nghệ” và có khi cả “phó sản”, ví dụ mua bán theo chiều, mua bán các chứng chỉ, đòn bẩy tín dụng, chứng khoán của các quỹ,… Đồng thời nó được xếp loại theo “nồng độ”. Từ rủi ro cao lợi nhiều đến nhẹ nhàng cho ai thích ăn chắc mặc bền. Thành phần nào cũng tham gia được và có tiền – hoặc có tài sản – là cứ chọn, có ngay, không cần đợi đến “đợt” nào cả. Nó thuận lợi hơn đầu tư chân phương vào công ty cổ phần ở chỗ người đầu tư có thể kiếm lợi cả khi cổ phiếu công ty lên lẫn khả năng nó rớt giá!
Do đó trong TTCK mà chỉ có giá lên hoặc bình bình ổn định thì chớ vội mừng. Nó có thể là một nguy cơ tiềm tàng hoặc có chuyện bất bình thường,… và chắc chắn sẽ kém hấp dẫn. Dĩ nhiên điều này không nằm ở các giới hạn có thể gây gãy đổ (crash) hoặc các động tác giả mà ta sẽ có dịp tìm hiểu trong một bài khác.
- Một Môi Trường Đầu Tư An Toàn Và Được Bảo Vệ: Người đầu tư vào thị trường chứng khoán còn có thể tính toán để giảm rủi ro xuống thấp nhất nhờ đa dạng danh mục đầu tư (portfolio) của mình và thiết lập trước các lệnh mua bán có tính ngăn ngừa (stop order).
Các công ty cổ phần muốn phát hành ra đại chúng đều phải qua một sự gạn lọc theo các quy chuẩn về luật, sự kiểm tra của các định chế chuyên ngành, các nhà bảo lãnh bao tiêu (underwriter) và cuối cùng là tùy vào sự biểu hiện có thuận tình hay không của quần chúng. Các công ty do vậy mà khó đưa được “hàng dỏm” ra thị trường. Bản thân thị trường chứng khoán được vận hành trong các hệ thống hiện đại, chuẩn mực với một trật tự vô cùng nghiêm khắc. Việc mua bán được thực hiện theo các kỹ thuật nghiệp vụ được chuẩn hóa cao, khách hàng không bao giờ có thể tự ý làm được mà phải nhờ đến sự trợ giúp của các nhà môi giới (Broker). Tất cả các “hàng hóa” chứng khoán đều được xếp hạng phẩm chất, có định chuẩn và được thông tin rõ ràng để dễ chọn.
Với một hành lang luật lệ kiểm tra chi tiết đến mức các thời hiệu được chế định bằng “giây” và tiền xu dán một con tem để gửi thư cũng được định rõ thuộc về trách nhiệm của ai… nó có một sức thuyết phục về niềm tin đối với người đầu tư. Ai muốn bước vào “sảnh đường” này đều phải “rửa tội” trước để được sống thanh thản với lời nguyện “disclosure” (công khai) và câu kinh cầu bình an “Just and equitable practices” (tạm dịch: Tri hành ngay thẳng và công bình). Vâng, không ai làm việc trong thị trường chứng khoán mà không nằm lòng nguyên tắc đó. Thế nên, việc rao bán cổ phần ra công chúng mà không hề công bố (dù chỉ là) bảng tổng kết tài sản của bản thân doanh nghiệp đó là điều không thể được sau khi có TTCK.
- Và cuối cùng, chứng khoán là Một Phương Tiện Sinh Lãi, bao gồm cổ tức. Cho rằng “cuối cùng” là do ý nghĩa chân phương, truyền thồng và có tính cách thụ động, đương nhiên của nó. Chính do đặc tính như vậy mà nó chiếm tỉ trọng rất thấp trong cơ cấu lợi tức do đầu tư mang lại (ROI). Xin mở ngoặc để nói một điều mà có lẽ còn ít người biết: cả trái phiếu người ta cũng có “gain” so với mệnh giá trong mua bán khi lãi suất thị trường (interest rates) thay đổi, chứ không chỉ có lãi (yield) thôi đâu!
Loại bỏ các khuyết tật và nhược điểm thuộc về bản chất phù hợp mà bất cứ công cụ nào, dù tuyệt hảo đến đâu, cũng có thể bộc lộ so với chủ quan mong đợi của con người, các nhà kinh tế cho rằng cho tới hiện nay, thị trường chứng khoán là công cụ cao cấp và hiệu quả nhất để giải quyết vấn đề vốn cho cơ chế thị trường. Nó khuyến khích tiết kiệm, đánh thức mọi nguồn tiền đang ngủ, làm tăng nhịp độ luân chuyển tiền tệ và hiệu quả sử dụng tài chánh của mọi đối tượng.
Thị trường chứng khoán là cánh cửa thu hút đầu tư mạnh nhất, với lượng người tham gia đông đảo và đa dạng nhất. Đó là sân chơi của mọi người mà khi vào chơi quý khách nhớ luôn luôn cần một người dẫn đường phục vụ: các Brokers.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Tiền tệ và Hoạt động đầu tư
TIỀN TỆ VỚI HOẠT ĐỘNG ĐẦU TƯ
– Khái niệm về cung tiền tệ.
– Tiền tệ được tạo ra như thế nào ?
– Hoạt động trung gian tài chánh – intermediation.
– Hoạt động phi trung gian tài chánh – disintermediation.
Dù hiệu lực có vẻ như nằm trong khuôn khổ quốc gia, tiền tệ là yếu tố cực kỳ nhạy cảm, ảnh hưởng huyết mạch đến một nền kinh tế, tác động liên lập khu vực và toàn cầu. Hầu hết các quốc gia có nền kinh tế thị trường phát triển và hội nhập đều hoạch định cho mình một chính sách tiền tệ tinh tế và linh hoạt sử dụng như công cụ điều hành vĩ mô.
Về cơ bản, cho đến ngày nay, công dụng của tiền tệ hầu như không có gì khác với ý nghĩa cổ điển: đó là đơn vị đo lường giá trị hàng hóa và dịch vụ, là phương tiện trung gian trao đổi trong các giao dịch kinh doanh. Tuy nhiên, khái niệm “tiền” (money) đã thoát ra xa biểu trưng bằng vật chất của “đồng tiền” (currency) trong quá trình nó đóng vai trò thanh toán, nhất là đặc tính ước lệ.
Các nỗ lực nhằm kiểm soát việc cung tiền tệ và tín dụng của các quốc gia, xoay quanh khối lượng tiền tệ đang lưu thông, không ngoài mục đích duy trì một cơ cấu kinh tế ổn định và phát triển, chống lại các thái cực biến động bất lợi. Nhưng đó không thể chỉ là chuyện của nhà nước, vì một lý do đơn giản là nó “đi liền với khúc ruột” của mọi người. Một sự lĩnh hội kiến thức tối thiểu về lãnh vực này sẽ chẳng bao giờ thừa.
Khái niệm về cung tiền tệ:
Khi nói đến tiền tệ, cần hiểu rằng ngoài lượng tiền mặt sờ được bằng tay còn bao gồm tất cả các phương tiện thanh toán thay thế đồng tiền và đã được bảo chứng. Khối lượng “money” tính theo cách này sẽ lớn hơn nhiều lần khối lượng “currency” do nhà nước phát hành.
Lượng cung tiền bao gồm nhiều thành tố gộp lại và được đo lường thành các khối lượng từ nhỏ đến lớn theo cách cộng dồn. Người ta xếp các khối lượng này dựa vào khả năng lưu hoạt của chúng đến đâu, ký hiệu bằng M1, M2 (bao gồm M1), M3 (bao gồm M2) và L (bao gồm M3). Trong đó M1 là khối lượng tiền tệ đang lưu thông nhỏ nhất nhưng có đặc tính lưu hoạt tức thì, giống như tiền nằm trong két, từ M2 trở đi có thêm những khối lượng kém lưu hoạt hơn. Ta có thể hình dung các khối lượng này tạo nên một kim tự tháp mà L là cả khối kim tự tháp đó.
Để giảm độ phức tạp, chúng ta không phân tích sâu mục này. Nhưng để có một khái niệm cơ bản tối thiểu, cần xem xét M1 nó gồm thứ gì? Đây là sự đo lường được thực hiện rất chặt chẽ đối với cung tiền tệ trong phạm vi một quốc gia, liên quan chủ yếu đến tiêu dùng hàng hóa và dịch vụ. M1 bao gồm đồng tiền mặt, các khoản ký thác vãng lai, kết số các tài khoản dùng chi phiếu, ngân phiếu thanh toán, thẻ tín dụng và tất cả các phương tiện thay tiền mặt. Các nhà quan sát tài chánh theo dõi sít sao định lượng này. Bởi vì đây là căn cứ xác định sự can thiệp vĩ mô trong quá khứ và tương lai.
Tiền tệ được tạo ra như thế nào? Theo cách đo lường của lượng tiền tệ M1 thì tiền bao gồm đồng tiền mặt (currency) và tất cả các phương tiện thanh toán tương đương không dùng tiền mặt, mà chủ yếu gồm các lượng cân đối ký thác khả dụng (Tài khoản tiền gởi – checking account balances). Theo đó, tiền tệ được tạo ra bởi nguồn đồng tiền mặt do Ngân hàng Nhà nước in ra và phát hành, cộng với lượng ngân phiếu và chi phiếu do hệ thống ngân hàng thương mại phát hành. Các ngân hàng này kiếm lợi bằng thu hút ký thác (các kiều) rồi cho vay với lãi suất cao hơn. hoạt động này gọi là “intermediation” – tạm dịch là “hoạt động trung gian tài chánh”.
Để đảm bảo an toàn về nghiệp vụ và khả năng chi trả, ngân hàng Nhà nước luôn đòi hỏi các ngân hàng thương mại giữ lại một khoản dự trữ bắt buộc. Tùy theo loại ký thác, bách phân dự trữ sẽ được ấn định khác nhau, cao nhất là các tài khoản vãng lai.
Sau khi đáp ứng yêu cầu về dự trữ, ngân hàng sẽ tìm cách cho vay số còn lại. Số tiền do những người đi vay để chi dùng cuối cùng cũng sẽ được ký thác vào một ngân hàng khác. Quá trình này lại tiếp diễn khi tiền cứ thế được ký thác từ ngân hàng này đến ngân hàng nọ, tạo ra một hiệu lực gia tăng bội số. Để minh họa về hiệu lực bội số này, chúng ta có thể xem ví dụ dưới đây.
Chẳng hạn, yêu cầu dự trữ của ngân hàng Nhà nước đối với tài khoản tiền gởi là 10%. Một số tiền ký thác 10.000.000 đồng gởi vào ngân hàng thương mại X sẽ phải có số dự trữ là 1.000.000 đồng. Như thế, ngân hàng này có thể sử dụng 9.000.000 đồng còn lại để cho vay. Giả sử hệ thống ngân hàng đóng vai trò tích cực trong nền kinh tế, và giả định người vay đi mua một chiếc máy điều hòa nhiệt độ, số tiền 9.000.000 đồng cuối cùng lại được chuyển vào tài khoản của nhà buôn máy điều hòa tại ngân hàng Y. Đến lượt ngân hàng Y sẽ dùng 90% tiền ký thác này để cho vay, tức 8.100.000 đồng. Và cứ thế tiếp tục, các số tiền bé dần của 90% “quyền sử dụng” đó được ném trở lại vào hệ thống, tạo ra một dòng tiền “vô hình” mới.
Khi đo lường M1, ta tổng hợp các số tiền cân đối khả dụng trong hệ thống. Theo cách tính toán đang đề cập thì với số tiền ký thác ban đầu là 10.000.000 đồng sẽ có khả năng tạo ra một tổng lượng các số tiền ký thác lên đến 100.000.000 đồng. Cụ thể như sau:
7.290.000
9.000.000
8.100.000
5.904.900
6.561.000
…
Như vậy, với yêu cầu đảm bảo dự trữ là 10%, muốn biết lượng tiền tệ khả dĩ quay vòng trong nền kinh tế ta lấy số tiền ký thác khởi điểm nhân với thừa số là 10. Để tìm thừa số nhân trong trường hợp này ta lấy 100% chia cho bách phân quy định dự trữ (100% : 10% = 10). Vậy nếu bách phân dự trữ yêu cầu là 5% thì thừa số sẽ là 20; lượng tiền được bơm vào nền kinh tế của 10.000.000 đồng lúc đó sẽ nâng lượng lưu hành khả hoạt lên đến 200.000.000 đồng.
Khảo sát trên cho ta những rút tỉa và quan sát thú vị. Trước hết là tính hiệu quả của những định chế tài chánh như ngân hàng sẽ xác định khả năng thu hút đồng tiền vào hệ thống tới đâu. Điều này không thể một mình ngành ngân hàng làm xuể mà còn lệ thuộc vào trình độ xã hội, tính đồng bộ của cấu trúc kinh tế… Lượng tiền tệ lưu thông trong nền kinh tế, do đó, sẽ có quy mô khác nhau.
Mặt khác, sự “cạnh tranh” của các định chế đầu tư hấp dẫn khác cũng có khả năng chuyển hướng dòng ký thác, khả năng “tạo ra tiền” (tính cả M2 và M3…) của các ngân hàng do đó sẽ giảm đi. Ví dụ đơn giản, một quỹ đầu tư nào đó đang hút vốn với mức lãi 16%, trong khi tiền gởi ngân hàng chỉ có 10%, theo lẽ thường thì người ta sẽ cân nhắc rút tiền ngân hàng ra để đầu tư vào quỹ kia. Hoạt động chuyên môn gọi đây là “disintermediation”, tạm dịch là hoạt động “phi trung gian tài chánh”. Các quỹ đầu tư tập thể (mutual fund) ngày nay là định chế thuyết phục đang cạnh tranh một cách tế nhị với định chế ngân hàng. Nhưng người có tiền còn có nhiều cơ hội khác, đồng thời các đinh chế ‘cạnh tranh’ khác cũng có các hoạt động thu hút khác…
Và vì tiền tệ chủ yếu được tạo ra bởi hệ thống ngân hàng thương mại và lượng tiền lưu hành có tác động trực tiếp đến hoạt động kinh tế, các nhà nước, thông qua Ngân hàng Trung ương, có thể dùng nhiều công cụ điều tiết, như quy định về dự trữ, mức cho vay, chiết khấu…
Như ta đã phân tích, chỉ riêng sự tăng giảm về yêu cầu dự trữ đối với tài khoản vãng lai từ 10% xuống còn 5%, hoặc ngược lại, sẽ tạo ra một khả năng chênh lệch lưu hành lợi hại. Tương tự, sự dịch chuyển từ hoạt động tài chánh – intermediation – sang hoạt động đầu tư khác – disintermediation – vừa thuộc về các xu hướng của nền kinh tế, vừa do ảnh hưởng của các chính sách vĩ mô. Bài toán phát triển xoay quanh các khả năng vận động này.
Trong khi những chính sách siết chặt (tight) hay nới lỏng tiền tệ (ease money/ deregulation) luôn là vũ khí hữu hiệu được các quốc gia sử dụng để điều hòa nền kinh tế, thì bản thân chúng lại là một loại kiến thức nền tảng để người đầu tư biết đường mà đi. Những biểu hiện nhân quả từ đó có thể cho người này phần thưởng, người kia thua thiệt. Nhưng chính sự hiểu biết sẽ giúp cho người ta sử dụng hợp lý đồng tiền để đạt các mục đích sinh lợi tối ưu. Trình độ đầu tư xoay quanh các khả năng này. Tất nhiên không chỉ riêng lãnh vực tiền tệ. Tuy nhiên, tiền tệ là yếu tố số một mà các nhà kinh tế đương đại khuyên mọi người nên có hiểu biết càng sâu càng tốt. Người đầu tư trên thị trường chứng khoán càng cần tinh thông hơn yêu cầu này.
Để thấy được sự cần thiết này, chúng ta có thể ghi nhận một số ý niệm thuộc bản chất. Thứ nhất, giống như hàng hoá, tiền tệ có giá thay đổi. Thứ hai, cần biết rằng nếu tiền bị giữ bất động càng lâu thì giá trị tương lai nó (time value of money – TVM) thường hay rất dễ bị “teo” lại. Thứ ba, khi đồng tiền giảm giá trị, bản thân nó có thể tạo ra một loại thu nhập – gọi là “monetary gain”. Khả năng này, dễ thấy nhất, xẩy ra khi người ta trả nợ lúc có lạm phát cao (*). Và có thể còn nhiều ý khác nữa… Chúng có giá trị nhắc nhở ta nên sử dụng đồng tiền một cách khôn ngoan.
Nếu trong thị trường chứng khoán, các nhà tư vấn thường khuyên quý khách hàng của họ đừng có “marry a stock” – mua chứng khoán cất làm của – thì có lẽ chúng ta cũng chớ có “marry money” làm gì. Vì tiền tệ thực chất không phải là thứ để cất giữ. Từ marry ở đây thật là ý nhị. Tiết kiệm, do vậy, không phải là cách cất tiền chỗ kín, chưa nói, nếu tiết kiệm không đúng ta dễ rơi vào trạng thái vô tình góp phần tiêu diệt các khả năng kinh tế nẩy mầm…
Huy Nam
(*) Inflation allows borrowers to pay lenders back with money worth less than when it was originally borrowed, which benefit borrowers.
Tiếp cận thị trường chứng khoán
TIẾP CẬN THỊ TRƯỜNG CHỨNG KHOÁN
– Những băn khoăn có thể có.
– Các yếu tố nền tảng cho hoạt động và tồn tại của thị trường.
Để tìm hiểu về thị trường chứng khoán (TTCK) người ta có nhiều cách tiếp cận. Bài viết dưới đây cung cấp một cách tiếp cận khác: mượn những ưu tư xa gần để đặt cơ sở cho niềm tin vào cơ chế thị trường hấp dẫn này.
Hãy bắt đầu bằng một sự liên tưởng. Giả định ta chưa có ngành hàng không và chưa một lần bước chân lên máy bay. Trong khi ta thừa sức hiểu rằng đó là một ngành vận tải cao cấp nhất cần thiết cho mọi ngành kinh tế và đem lại lợi ích cho mọi người. Ta cũng đã hiểu rõ rằng hầu hết các nước trên thế giới đều có hàng không và nền kinh tế của họ đã cất cánh thông qua phương tiện này. Các nền kinh tế đó và dân chúng họ đang sử dụng và thừa hưởng một ân huệ lâu đời của nhân loại: Hôm nay ăn tối ở Sài Gòn, sáng mai uống cà phê ở Paris,… cảm nhận này thật là thú vị.
Nhưng ở vào thời điểm chuẩn bị “rước nó về” thì một tình tự băn khoăn lại xuất hiện. Người trách nhiệm thì lo vì nó phức tạp, cao cấp quá không kiểm soát được, lo nhân sự vận hành, lo trục trặc, … chưa nói đến các tai nạn thảm khốc đã từng xẩy ra ở xứ người. Người sử dụng thì ớn ngồi trong cái buồng thuốc nổ ấy tít trên thinh không… Sự tưởng tượng, lo xa, nhất là về các sự cố là chuyện bình thường trong giai đoạn khởi đầu du nhập. Nó sẽ còn đó mãi cho đến khi chưa có các chuyến bay, và rồi lặng lẽ mất đi một khi các phi trường trở nên nhộn nhịp…
Chúng ta vừa mượn một hiện thực đã được kiểm chứng để bàn về một hiện thực khác đang được triển khai và có cảm nhận tương tự: Thị trường chứng khoán. Thị trường chứng khoán (TTCK) đã có hàng trăm năm rồi ở Âu Mỹ và xuất hiện còn sớm hơn cả máy bay rất lâu.
Nhưng tại sao trong khi các ngành khác được triển khai nhanh và ngày nay nước nào cũng có thì TTCK lại chưa “phủ sóng” toàn cầu, hoặc được triển khai rất chậm ? Có thể nêu một số lý do tham khảo có tính nhận định và so sánh để làm cơ sở hiểu đúng về nó hơn.
Thứ nhất, TTCK chỉ có thể hoạt động và tồn tại trong cơ chế thị trường. Trong đó chỉ cho phép một vài tác động “bằng tay” có tính kỹ thuật để can thiệp vào thị trường khi thật cần thiết. Ví dụ kỹ thuật bình ổn giá (stabilizing), tạm ngừng giao dịch (market halt) với các điều kiện hết sức hạn chế, mà bản thân thị trường có thể vận dụng. Còn tất cả là do cung cầu quyết định. Đây là một đặc thù rất cơ bản và “ắt có” của TTCK. Không thể khác được và không thể có một can thiệp “hành chánh” nào vào cơ chế giá của thị trường này. Có thể nói TTCK là loại thị trường cao cấp và nhạy cảm nhất trong cơ chế thị trường. Do đó mà trong TTCK, một cấm kỵ bao trùm là sự vận hành nhân tạo giá (manipulation).
Sự can thiệp của nhà nước, nếu có, được thực hiện thông qua các chính sách điều tiết vĩ mô, chủ yếu là qua sự nới lỏng hay thu hẹp chính sách tiền tệ hoặc thông qua một hành lang pháp lý rõ ràng.
Thứ hai, TTCK chỉ có thể hoạt động hữu hiệu trong một thị trường đã có các điều kiện phát triển tương đối. Các ngành khác có thể chỉ cần điều kiện hạ tầng vật chất là đủ. Riêng TTCK, các điều kiện về kinh tế và xã hội lại rất có ý nghĩa. Đây là thị trường tồn tại trên niềm tin, do đó rất nhạy cảm và dễ có những phản ứng lây lan.
Về cơ cấu kinh tế, nó khó có thể phát huy tốt trong một thị trường mà quốc doanh còn chi phối, cộng với nông nghiệp áp đảo. Về xã hội và môi trường kinh doanh nó có thể bị hạn chế do một số nếp cũ không phải dễ bỏ, đồng thời cũng có thể bị cầm chừng cho đến khi một nề nếp mới được thiết lập. Đó có thể là lề lối cảm tính, bao che, tệ hối lộ, sự không quen với công khai… Cũng có thể là các giá trị có tính truyền thống hoặc quan điểm. Ví dụ như khái niệm “làm chủ công ty” sẽ bị đảo lộn hoặc một số giao dịch chỉ dành cho nhà giàu, kể cả trong hoạt động cổ phần hóa, như trong kỹ thuật bán riêng (private placement) hoặc giao dịch ở thị trường thứ ba (thị trường mua bán theo block)…
Rất nhiều nước chưa hoặc chỉ mới có TTCK là do những hạn chế (thứ hai) này, kể cả các nước không nằm trong khối Xã Hội Chủ Nghĩa trước đây.
Thứ ba, TTCK là một công cụ để phát triển, để tăng tốc, là phương tiện điều hành vĩ mô bậc cao của kinh tế thị trường… chứ không phải là một công cụ có tính hạ tầng, một cái mốt thời đại hoặc phương tiện để duy trì phục vụ, quản lý… như các ngành khác. TTCK không phải là “nhu yếu phẩm”. Nó như một chất bổ tăng lực vô song cho nền kinh tế thị trường. Chính công cụ và vai trò được xác định như vậy, TTCK chỉ hiện diện trong nền kinh tế theo sự chọn lựa của tiến trình, chứ không phải là cơ cấu “biên chế” thiết yếu như ngân hàng. Một nền kinh tế có thể không có TTCK. Nhưng, như thế, hoạt động kinh tế tại đó dễ bị chai lì, chậm phát triển hoặc đơn điệu…
Thứ tư, TTCK ngày nay là một công nghệ rất phức tạp và có thể nói là “tế nhị”. Quá trình xây dựng và hoàn thiện hàng trăm năm đã tạo nên một hệ thống lý thuyết, nghiệp vụ và quy chuẩn… tinh tế và đồ sộ. Hệ thống đó ngày càng bồi đắp bằng các giải pháp và công thức đầu tư khoa học và thuận tiện – ví dụ công trình của Black & Scholes (Nobel kinh tế -1997) dùng trong kỹ thuật mua bán ở thị trường options và futures hiện nay – TTCK còn xây dựng cho mình một chuẩn mực giá trị và đạo đức riêng và được khái quát toàn cầu thành các nguyên tắc hành xử và luật lệ làm nền cho kỹ thuật vận hành, không ngừng nỗ lực kiến tạo môt môi trường sạch…
Nói chung TTCK đã trở thành trí tuệ của nhân loại, đã có sẵn, đã được thử thách và tồn tại. Người đi sau cần phải học và theo. Đồng thời việc tổ chức tùy mức độ cần phải bắt kịp chứ không nên áp dụng kiểu “thử và sai” (trial and error). TTCK chỉ tồn tại và phát triển có điều kiện và việc xây dựng TTCK cần một cái nền tối thiểu: sự công khai thông tin và tính “trong suốt” của doanh nghiệp. Coi vậy mà không đơn giản. Để làm được điều này cần sự tập trung của cả xã hội và điều đó phải trở thành tập quán bình đẳng. Nếu không thì ắt sẽ có chuyện “ai công khai người đó lỗ”. Nhưng không công khai thì chẳng ai tin mà tham gia vào cuộc chơi. Điều đó có thể hiểu là sẽ không có một TTCK đúng nghĩa.
Về nghiệp vụ chuyên môn kỹ thuật và thông tin hiện đại… dù cấp thiết, thật ra không đáng lo bằng những thứ kia, vì ta có thể tự trang bị hoặc hợp đồng du nhập.
Tới đây chúng ta có thể nói rằng TTCK chẳng có cái gì mới hết. Nhưng quả thật nó còn quá xa lạ đối với dân chúng và đời sống kinh tế Việt Nam. Nhu cầu tìm hiểu của dân chúng về cơ chế thị trường chuyên sâu này cho chúng ta thêm một chút băn khoăn.
Trong giai đoạn phôi thai, công chúng ở vào thế “cho gì nhận nấy, không dám cãi”. Do đó việc phổ biến kiến thức cần sự chính xác. Một sự thận trọng là cần thiết khi viết, khi đăng báo,… Điều chắc chắn là không ai dám viết về TTCK mà không biết nghiệp vụ. Nhưng có thể có những người dịch nhưng lại không quen với ngôn ngữ hoặc không hiểu nghiệp vụ về TTCK thì có thể gây sai lệch và khó hiểu.Thuật ngữ trong TTCK không thuần chỉ lồng trong khung cảnh mà rất nhiều là các quy chuẩn và nghiệp vụ.
Lại có nhiều bài viết về TTCK quá đơn giản, quá ngắn gọn về các nghiệp vụ rất chuyên môn. Ví dụ các nghiệp vụ margin hay option… mà diễn đạt trong phạm vi vài trăm từ thì không tài nào chuyển tải được một khái niệm tối thiểu.
Thêm vào đó các tin tức về kinh tế tài chính quốc tế hiện nay hầu hết có liên quan đến TTCK – gồm cả thị trường hợp đồng futures. Nội dung các thông tin loại này phức tạp hơn. Bởi thế mà một bình luận có thể bị “liệt vị” như chơi ! Ví dụ trước đây có tin khi đồng Yen sụt giá ở Nhật thì ở Mỹ lãi suất trái phiếu kho bạc nhà nước thời hạn 30 năm giảm từ 5,778% xuống còn 5,660%. Không phải ai cũng hiểu thấu đáo hiện tượng này để có một nhận định đúng mực về tình hình. Ngoài mục đích đưa tin, theo tôi, người viết nên giới hạn truyền cho người đọc những gì mình không nắm vững.
Bài toán về vốn cho doanh nghiệp ở xứ mình và các kịch bản “vận dụng” của ngân hàng trong quá khứ đã cho chúng ta nhiều bài học đắng. Nhiều tình huống xoay xở trong bế tắc. Doanh nghiệp có quá ít sự lựa chọn. Và chính cái áo của cơ chế làm hạn chế sự lớn mạnh hoặc phát triển của doanh nghiệp cả bề rộng lẫn chiều sâu.
Còn dân chúng có tiền tiết kiệm hoặc tiền nhàn rỗi thì sao ? Cất giữ hoặc mua vàng: xưa rồi – gởi tiết kiệm: hẻo quá hoặc lệ thuộc vào kỳ hạn – chuyển thành ngoại tệ: bấp bênh – mua trái phiếu, cổ phần: còn ngờ ngợ băn khoăn… Số tiền theo dự đoán, năm 1997, còn “tạm trú” trong túi dân là khoảng tương đương với 8 tỷ USD. Con số này theo tôi, có thể là chưa đủ nếu kể đến các của cải cất giữ bằng những loại tài sản kém hoạt động khác. Như vậy, những người có tiền có vẻ như họ đang đợi một kênh đầu tư sinh động và an toàn mới.
Đó là chưa nói đến các nhu cầu huy động vốn của chính phủ và chính quyền địa phương cho các công trình tiện ích. Hoặc có thể là sự tìm kiếm một công cụ điều hành kinh tế vĩ mô hiệu quả nhất…
Tất cả các mong đợi trên chắc chắn sẽ được TTCK trả lời thuyết phục.
Chưa có hoạt động kinh tế nào “sung sướng” như TTCK: cung cầu có sẵn, công nghệ và kinh nghiệm (của thế giới) có sẵn. Có cả sự chín muồi của xu thế và sự đón nhận xem ra rất “độ lượng” và hứa hẹn hợp tác của các định chế khác trong nền kinh tế như thông tin, ngân hàng, bảo hiểm,… Có được thế mạnh đó là nhờ TTCK thực sự là một ngành kinh tế độc lập và có quy luật phát triển riêng. Chẳng những nó không cạnh tranh với các ngành anh em của nó mà còn liên lập với các ngành đó một cách “hòa bình”, cùng tồn tại và phát triển. Ngược lại bản thân các ngành khác không thể nào làm thay được việc của nó. Chính vì vậy mà lịch sử cho thấy không một ngành nào có khả năng đồng hóa hoặc “cải biên” TTCK thành một bộ phận của mình, kể cả ngân hàng.
Nói cho hết ý như thế để cho chúng ta có thể an tâm rằng việc còn lại phần lớn thuộc về chủ quan. Nhưng trong những hoàn cảnh và điều kiện đặc biệt thì đây lại chính là gánh nặng cho những người đang vật lộn trực tiếp với nó.
Nhìn chung, các tai biến của TTCK từ cổ chí kim có thể vẫn tiếp tục làm cho chúng ta băn khoăn. Nhưng cũng giống như hàng không, khi chưa có phương tiện nào tốt bằng và hiệu quả nhanh hơn, thì nào, hãy chuẩn bị hành trang để đáp kịp chuyến bay thời đại.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Tính thanh khoản
TÍNH THANH KHOẢN
TRONG THỊ TRƯỜNG CHỨNG KHOÁN
- Có chứng khoán gần giống như có tiền
- Tiêu chuẩn chứng khoán được lưu hành
- Khả năng quay vòng
- Giá cổ phần thấp
- Chẻ nhỏ mức giá yết
Một thuận lợi cơ bản đối với người đầu tư trong thị trường chứng khoán (TTCK) là khả năng chuyển đổi các loại chứng khoán thành tiền mặt một cách nhanh chóng và dễ dàng.
Những lo ngại cố hữu về khả năng lưu hoạt có hiệu quả nhất đồng tiền của công chúng nếu chưa được cơ chế công ty hoặc ngân hàng thỏa mãn, thì đã có TTCK bọc lót.
Người đầu tư không sợ bị chôn vốn do họ có thể bán chứng khoán trên các thị trường thứ cấp khi cần tiền hoặc không muốn giữ loại tài sản (chứng khoán) đó nữa. Điều này chẳng những khuyến khích sử dụng hợp lý tiết kiệm mà còn giúp tăng khả năng lưu thông và sinh lợi các nguồn tiền tạm thời nhàn rỗi.
Người đầu tư không bị cột chặt vào một loại cổ phần hay trái phiếu nào. Khi thấy việc giữ lại không có lợi, họ bán hoặc chuyển qua loại khác. Các kỹ thuật mua bán trong TTCK giúp họ bảo vệ mức lời tối thiểu hoặc khống chế mức lỗ tối đa, kỹ thuật này cũng giúp họ triển hạn các quyết định, có nên mua hay bán, đến một thời điểm khác trong tương lai mà không bỏ lỡ các thời cơ,… Đồng tiền “ký gởi” vào TTCK khôn hơn nhiều so với việc cất giữ vào nơi khác,…
Hai mục đích cơ bản của bất cứ người nào có máu đầu tư hoặc bất cứ ai có tiền muốn sinh lợi là (1) làm sao giữ được giátrị (storing value) và (2) thực hiện được giá trị đó (realizing value). Sự tiện lợi và khả năng tạo thanh khoản nhanh của TTCK làm cho mọi người nhận thấy không cần thiết phải “tồn quỹ” trong két riêng.
Thực tế trong các nền kinh tế có TTCK trên thế giới cho biết hầu như tất cả các công ty và tổ chức đều mượn cơ chế thị trường này để giữ tiền và sinh lợi cho họ. Hầu hết các doanh nghiệp (dù không phải là cổ phần) và tổ chức này đều có “nuôi” các bộ phận chuyên trách chứng khoán hoặc nhà tư vấn làm việc cho họ, vì đây là một loại hoạt động kinh tế thiết thực và hiệu quả không thể bỏ qua. Do tính chất thanh khoản đóng một vai trò quyết định cho sự tồn tại của TTCK, công nghệ chứng khoán đã dành nhiều nỗ lực nhằm tạo ra một thị trường năng động (active).
TIÊU CHUẨN LƯU HÀNH
Tất cả chứng khoán được kiểm tra chất lượng kỹ càng trước khi lưu hành trong bất cứ thị trường thứ cấp nào. Sau khi đã được lưu hành, nó tiếp tục được theo dõi, đánh giá, xếp hạng và chăm sóc tình hình sức khỏe thường xuyên,… Nếu thấy yếu quá và tuột xuống mức quy định thì nó có thể bị loại ra(delist) khỏi một thị trường. Chứng khoán vì thế là các hàng hóa chọn lọc có khả năng mua bán nhanh.
KHẢ NĂNG QUAY VÒNG
Chứng khoán được xem là một tài sản cực kỳ lưu hoạt. Có thể chỉ đứng sau tiền mặt. Người mua bán chứng khoán thường mở một cái “shop danh mục” (portfolio) tại các công ty chứng khoán. Các chứng khoán trong danh mục đó ít khi nằm yên. Nó được huy động cho vay, thế chấp, dùng để thanh toán,… Các nghiệp vụ và kỹ thuật mua bán, ngoài việc cung cấp sự thuận tiện cho người đầu tư, bản thân chúng còn góp phần làm tăng khả năng quay vòng của các chứng khoán cơ sở (underlying stocks). Đây là một hấp dẫn thú vị khi ta có dịp tìm hiểu sâu hơn về các lệnh, các chiến lược đầu tư, các kỹ thuật mua bán,…
Thật là oan ông địa nếu ta đánh giá việc mua bán bằng tài khoản bảo chứng (margin account), bán khống (short sale), hay mua bán các hợp đồng option,… chỉ bằng cái nhìn tiêu cực – Điều này gợi nhớ trước đây ta cũng từng đánh giá thấp hoạt động dịch vụ và gián tiếp vì nó không trực tiếp làm ra của cải vật chất – Chính các nghiệp vụ giao dịch trên đã tạo xung lực gia tăng nhịp độ và duy trì thị trường. Luận thuyết khoa học biện minh cho tư duy kinh tế của TTCK có thể tìm thấy ở đó một phần.
GIÁ CỔ PHẦN THẤP
Ngoại trừ các chứng khoán nợ thường có giá tương đối cao (các trái phiếu ở Mỹ có giá mặt 1.000 USD), các cổ phần công ty luôn được duy trì ở giá thấp. Mục tiêu cốt lõi là để dễ mua bán và đón giá lên. Khi giá đã tăng đến một mức cao tương đối trên thị trường, các công ty thường áp dụng phương thức chiết tách (split) theo một tỉ lệ hợp lý. Ví dụ một cổ phần thường đang có giá 600.000 VNĐ và được xem là cao, sau khi tách 1 thành 4 thì giá sẽ thấp xuống còn 150.000 VNĐ và số cổ phần tăng thêm là 3 cho mỗi cổ phần cũ. Kỹ thuật chiết tách và duy trì giá vừa phải được thực hiện theo các nghiên cứu khả thi và có chiều hướng tích cực. Bên cạnh kỹ thuật duy trì giá giao dịch thấp, TTCK khuyến khích lượng mua bán với các giao dịch lô tròn (round lot), mỗi lô như vậy gồm 100 cổ phần.
CHẺ NHỎ CÁC NẤC SỐ LẺ GIÁ MUA BÁN
Tùy thị trường và tùy loại chứng khoán, để tạo sự nhạy cảm và tăng lượng mua bán, giá chứng khoán được định phần lẻ nhỏ hoặc rất nhỏ và được áp dụng thống nhất. Ở Mỹ các nấc giá số lẻ (increment) giá cổ phần là 1/8. Ví dụ: 100 cổ phần công ty MBI giá yết 163/8 sẽ là $1637,.50 – Các trái phiếu được niêm yết theo % (tỉ lệ phần trăm giá mặt) và nấc số lẻ thay đổi tùy theo loại: trái phiếu công ty là 1/8, trái phiếu chính phủ là 1/32, 1/64 tùy theo loại thị trường – Ví dụ: giá yết 94-18 của trái phiếu kho bạc nhà nước sẽ là9418/32% của $1000 bằng $945,625.
Mục đích của việc chẻ nhỏ các nấc giá và đặt thành quy chuẩn thi hành bắt buộc trong các giao dịch một lần nữa góp phần làm cho thị trường có trật tự, thương lượng dễ dàng,… và đặc biệt để mua bán dễ xảy ra hơn. Tất cả vì một sự linh động cao của thị trường.
TTCK khuyến khích mua bán liên tục các chứng khoán. Đặc điểm này có thể cho ta rút ra một khía cạnh triết lý của thị trường: Đứng trước cùng một điều kiện và cùng một hoàn cảnh, “ma” nó nhập vào anh này bảo “quăng” ra thì đồng thời “con ma” khác nhập vào anh kia và bảo “ôm” vào. Thế là có mua bán. Đến đây ta có thể mạnh dạn nói thêm rằng trong TTCK không một người đầu tư nào không có ý đồ đầu cơ. Từ rất lâu, đầu cơ (speculation) trong TTCK nói riêng và hoạt động tài chánh nói chung không mang ý nghĩa xấu. Chính ý tưởng đầu cơ đã giúp một tay đắc lực tạo thanh khoản cho thị trường. Và sẽ có người lo việc mua bán liên tục như vậy sẽ đẩy giá lên sẽ đẩy giá lên không cơ sở… Hãy hoàn toàn yên tâm:
Thứ nhất, khi thị trường được tổ chức tốt, trong suốt và công khai, sản phẩm trong TTCK cũng sẽ cạnh tranh giống hệt như tình hình kinh doanh thực sự ngoài thị trường của các doanh nghiệp và giá, do đó, sẽ dao động bám sát.
Thứ hai, cơ chế mua bán trong thị trường chứng khoán tạo ra hai khuynh hướng đầu tư có cơ hội kiếm lợi như nhau: đầu tư kiếm lợi giá lên và đầu tư kiếm lợi giá xuống. Hai lực lượng này trong sân chơi luôn luôn hiện diện và giúp quân bình mức giá gần sát với thực tế. Các lời lỗ về đầu tư (capital gain/loss) trong TTCK chủ yếu xoay quanh khả năng tiên đoán này.
Giống như thị trường vàng một thời, một tâm lý mua bán trong TTCK cũng rất “trẻ con”: nhào vô mua khi giá lên và đổ xô bán khi giá xuống. Nhưng thú vị hơn là khi giá đứng yên mà cũng có cửa để kiếm lời, hoặc người ta có thể đón bắt cả khi không biết nó chạy về hướng nào… Cứ thế nó hấp dẫn người tham gia.
TTCK cứ sôi động liên tục liên tục. Việc nhập vào hay thoát ra là hoàn toàn thuộc về sự chọn lựa chủ quan, chẳng sợ kẹt tiền.
Chiến lược và Kỹ thuật Đầu tư
CÁC CHIẾN LƯỢC VÀ KỸ THUẬT ĐẦU TƯ
– Vai trò và vị trí của người đầu tư.
– Mục tiêu đầu tư của khách hàng.
– Một số chiến lược đầu tư.
– Kỹ thuật quản lý rủi ro.
Không ít người vẫn còn chưa phân biệt giữa việc tham gia vào công ty và tham gia vào thị trường chứng khoán (TTCK). Khi nói hai hoạt động này khác nhau có người không hình dung được hoặc lẫn lộn. Nhất là tại Việt Nam, Luật CôngTy cho phép phát hành cổ phần thường (không ghi tên) một cách rộng rãi và cho phép các cổ đông mua bán, sang nhượng…
Vị trí và vai trò của người đầu tư:
Trước tiên để không bị ngộ nhận, nói đến thị trường chứng khoán cần được hiểu ngầm đó là TTCK có tổ chức. Vì ngày nay hầu như không còn tồn tại loại TTCK tự phát hoặc tự điều chỉnh.
Chúng ta không bàn sâu về những sự khác biệt. Nhưng để có điều kiện hình dung, quý vị có thể tạm nhận dạng một cách tổng quát rằng, người đầu tư vào công ty khi mua cổ phần họ quan hệ trực tiếp với công ty đó và có tư cách là một cổ đông; nhưng khi đầu tư qua phương tiện TTCK người đầu tư lại quan hệ với các công ty chứng khoán, kể cả mua cổ phần công ty, và nhận được cùng lúc hai tư cách: là cổ đông (shareholder) đối với công ty phát hành cổ phần đó và là khách hàng (customer) đối với công ty môi giới hoặc kinh doanh chứng khoán. Loại đầu tư sau chủ yếu gắn kết với TTCK. Họ bỏ tiền ra đầu tư để đầu cơ vào chứng khoán hơn là hàm ý đầu tư. Vì đầu tư được hiểu theo nghĩa cổ điển là để gầy dựng một cơ đồ. Ngược lại, người đầu tư vào công ty thì nặng đầu tư hơn đầu cơ – nên hiểu cả đầu tư lẫn đầu cơ theo khảo hướng là nhũng hoạt động tích cực.
Chúng ta sẽ thấy người đầu tư ở TTCK thường chỉ “ghé ngang” qua doanh nghiệp để “nhận tiền thưởng” (nếu có lời) hoặc “đóng tiền phạt” (nếu bị thua lỗ). Họ tiếp tay làm cái công việc lăn “quả cầu tuyết” của ai đó đã thả ra – tức đã bỏ vốn ban đầu khi tạo lập doanh nghiệp – các entrepreneurs này giống như những người đã đầu tư vào công ty. Mối quan hệ này là sự vận động chuyển hóa của các tế bào kinh tế trong quá trình tồn tại và phát triển của thực thể công ty, lúc biến mất lúc tái hiện, diễn ra theo một lô gích cộng sinh, tuy phức tạp nhưng chủ yếu dựa vào dòng chảy của thị trường.
Đây cũng chính là lý giải tính tích cực của cơ chế TTCK. Tư cách khách hàng của người đầu tư, do đó, được quan tâm đặc biệt trong TTCK.
Mục tiêu đầu tư của khách hàng:
Trong TTCK, sở dĩ người đầu tư phải thông qua các nhà môi giới và kinh doanh chứng khoán, ngoài yếu tố kỹ thuật, thông tin và sự an toàn (là những lý do cơ bản), khách hàng gõ cửa các chuyên viên vì họ cho rằng sự hướng dẫn của giới chuyên nghiệp này có giá trị tốt nhất để đạt các mục tiêu về tài chánh của mình. Nhu cầu và mục tiêu của mỗi người đầu tư có khác nhau, do đó kế hoạch tài chánh cũng khác nhau. Các chuyên viên hành nghề trong TTCK sẽ thực hiện một trích ngang để đặc tả về nhân thân và tình hình tài chánh của từng thân chủ đó. Đặc tả này cũng bao gồm các thông tin về trình độ đầu tư của khách hàng và khả năng chấp nhận rủi ro của họ.
Việc phải hiểu rõ khách hàng trước khi thực hiện mọi giao dịch là yêu cầu có tính nguyên tắc trong TTCK. Điều này giúp giới chuyên nghiệp hiểu được bản chất tình trạng của người muốn đầu tư, các mục tiêu mong đợi và kế hoạch tương lai của họ, để đưa ra các đề nghị phù hợp với nhu cầu. Một sự tắc trách, qua loa lấy lệ có thể dẫn đến hậu quả tai hại cho người đầu tư, nhất là những người ít kinh nghiệm, có thể là việc làm mất uy tín thị trường và có thể đưa đến tranh chấp.
Đối với một chuyên viên tận tụy với nghề, trong quá trình điều tra các thông tin cá nhân như vậy, thông thường họ lập ra hai bảng tình trạng tài chánh của khách hàng: một bảng cân đối giá trị tài sản thuần (net worth) gồm tổng tài sản trừ đi tổng nợ (bảng 1) và một bảng báo cáo về thu nhập (income statement). Báo cáo thu nhập thể hiện kết số giữa thu nhập các loại hàng tháng trừ đi tổng chi tiêu tháng đó (bảng 2). Nó cho biết số tiền đóng góp hàng tháng vào tài sản thuần lưu hoạt (liquid net worth). Đây chính là các món tiền khả dụng vào đầu tư chứng khoán. Tình trạng tài chánh sẽ xoay quanh các kết quả này.
Bảng 1
Biểu báo giá trị thuần của Ông/ Bà:………………………………………………….
TÀI SẢN:
Nhà:…………………………………………………………………đ—————————–
Xe: …….……………………………………………………………. —————————–
Tài khoản tiền gởi (vàng gởi)………………………………………—————————–
Các tài khoản tiết kiệm……………………………………………. —————————–
Các loại chứng khoán………………………………………………—————————–
Các tài khoản khác…………………………………………………—————————–
TỔNG CỘNG TÀI SẢN:……………………………………………đ—————————-
TRỪ:
NỢ:
Cầm cố nhà đất…………………………………………………….đ—————————-
Nợ mua góp………………………………….……………………..đ—————————-
Nợ tín dụng………………………………………………………….đ—————————-
Các khoản nợ khác….……………………………………………..đ——————-
Tổng nợ
Giá trị tài sản thuần
Bảng 2
Biểu báo thu nhập cá nhân của Ông/ Bà:………………………………………………….
THU NHẬP HẰNG THÀNG:
Lương:………………………………………………………………đ—————————–
Lợi tức đầu tư:………………………………………………………. —————————–
Thu nhập khác:………………………………………………………—————————–
TỔNG CỘNG THU NHẬP THÁNG:………..……………………đ—————————-
CÁC KHOẢN CHI HÀNG THÁNG:
Thuế:………….…………………………………………………….đ—————————-
Khấu trừ cầm cố, thế chấp:..……………….……………………..đ—————————-
Trả nợ vay:………………………………………………………….đ—————————-
Chi phí ăn, ở, sinh hoạt:.…………………………………………..đ—————————-
Chi phí mua bảo hiểm:……………………………………………..đ—————————-
Chi phí giải trí, đi lại:………………………………………………..đ—————————-
Các chi phí khác:……….…………………………………………..đ—————————-
TỔNG CHI PHÍ THÁNG:…………………………………………..đ—————————-
VỐN KHẢ DĨ HẰNG THÁNG DÀNH CHO TIẾT KIỆM VÀ ĐẦU TƯ:….đ——————
Dựa vào tình hình tài chánh, nhu cầu, thể trạng, tánh khí,… khách hàng sẽ được các chuyên viên phân tích và đề nghị các giải pháp đầu tư đúng đắn và khôn ngoan hơn, giúp khách hàng lựa chọn theo mục tiêu của mình và quyết định. Nếu hiệu lực của cơ chế TTCK thể hiện cao nhất ở khả năng tri hành trung thực và công bình thì phần lớn nằm ở khâu này.
Một số chiến lược đầu tư:
Phương tiện đầu tư trong TTCK là các danh mục đầu tư. Một danh mục đầu tư (portfolio) là tập hợp sở hữu các cổ phiếu, trái phiếu, các công cụ tương đương tiền mặt, các sản phẩm đầu tư theo gói và nhiều loại hàng hóa đầu tư khác.
Danh mục đầu tư được lập nhằm giúp người đầu tư vừa thực hiện ý đồ phân tán trứng ra nhiều rỗ khác nhau theo ý tưởng phương Tây, vừa giữ được các chiếc đũa nằm chung trong một bó theo tinh thần phương Đông. Tuy nhiên, mục đích thực dụng của nó là để phục vụ cho các kỹ thuật đầu tư. Cho nên người đầu tư cũng nên làm quen với một số chiến lược để có ý niệm tham khảo với các chuyên viên sau này.
Các chiến lược đầu tư tập trung:
Người đầu tư gọi là tập trung khi họ theo đuổi cách đầu tư theo chủ trương tiến công. Họ mua và bán các loại chứng khoán theo cách:
” Chọn loại chứng khoán có hệ số biến động hiệu ứng (coefficient) cao so với bình quân của thị trường.
” Mua chứng khoán bằng đòn bẩy tài chánh (margin).
” Sử dụng các chiến lược về tùy chọn (options).
” Sử dụng các kỹ thuật mua bán song hành (arbitrage).
Các chiến lược đầu tư thế thủ:
Người đầu tư ở thế thủ chấp nhận các khoản lời có thể thấp. Nhưng bù lại, họ ít bị rủi ro hơn và do đó khả năng bảo toàn vốn cao. Người đầu tư sử dụng chiến lược này lập một portfolio với vốn khả dụng chiếm tỉ trọng cao nằm trong trái phiếu, các công cụ tương đương tiền mặt và các loại cổ phần có khả năng “miễn nhiễm” cao vào thời buổi có khủng hoảng, bao gồm các loại cổ phần công ty thuộc lãnh vực tiện ích và nhu yếu.
Các chiến lược đầu tư trung dung:
Thể hiện trong các danh mục đầu tư có ý đồ cân đối hoặc pha trộn giữa các loại chứng khoán phục vụ cho thế công và thủ như trên.
Các kỹ thuật quản lý rủi ro:
Kỹ thuật đầu tư đa dạng:
Một danh mục đầu tư có thể được thiết lập phân tán bởi nhiều cách khác nhau, theo phối hợp dưới đây:
” Theo loại công cụ.
” Theo ngành kinh doanh hoặc kỹ nghệ.
” Theo các công ty thuộc phạm vi một ngành.
” Theo độ dài thời gian đáo hạn.
” Theo đánh giá xếp hạng.
” Theo vùng địa lý.
Kỹ thuật đầu tư trung bình giá phí (cost averaging):
Người đầu tư sử dụng một lượng tiền cố định để mua cổ phần theo một thời gian định sẵn, đối với một hoặc một số cổ phần nào đó. Kỹ thuật này cho phép người đầu tư mua được nhiều cổ phần hơn ở những thời điểm hạ giá tạo khả năng bù trừ và làm giảm giá phí đầu tư trung bình. Trong một thị trường biến động, đầu tư theo cách này cho ta giá trung bình cổ phần được mua luôn thấp hơn giá bình quân trên thị trường.
Kỹ thuật tỉ lệ bất biến (constant ratio plan):
Người đầu tư định ra một tỉ lệ cố định, dựa vào đó chứng khoán được mua và bán theo cách sao cho duy trì portfolio của mình được cân đối giữa chứng khoán vốn và chứng khoán nợ.
Kỹ thuật giá trị bất biến (constant dollar plan):
Thay vì giữ một tỉ lệ nhất định như cách trên, kỹ thuật này duy trì một giá trị cố định bằng tiền tương ứng trong tài khoản của người đầu tư. Mục đích mua bán chứng khoán xoay quanh yêu cầu không làm tăng giảm một số tiền đầu tư vào một danh mục. Kỹ thuật này cho phép người đầu tư thực hiện bán ra khi giá lên và mua vào khi giá hạ, nhưng chỉ đơn giản phục vụ cho việc duy trì hay tái lập một hằng số đầu tư.
Do chủng loại ngành nghề, sự đa dạng của chứng khoán, sự mênh mông và phức tạp của thị trường,… Người đầu tư, nhất là quần chúng, thường có hiểu biết hạn chế, do đó họ khó thành công nếu chỉ “bơi” có một mình.
Trong một môi trường đầu tư hữu hiệu và có chiều hướng chuyên nghiệp, người đầu tư thường chọn cách “ra biển có đôi”, bất kể ở thị trường nào chứ không riêng gì TTCK. Đặc biệt trong TTCK, người đầu tư nên biết là mình có rất nhiều cửa để đi, được săn đón – vì họ cũng là khách hàng – và quan trọng là nhớ đừng “kỹ” quá hoặc chỉ muốn ăn trọn. Bên cạnh những công ty chứng khoán, những nhà tư vấn – môi giới – giao dịch, người đầu tư có thể dự phần vào các công ty đầu tư (investment company) với nhiều hình thức lập quỹ khác nhau, hoặc tham gia hợp thành các câu lạc bộ đầu tư (investment club). Hai loại sau không phải là thành viên của TTCK nhưng là những nhân tố đóng góp đắc lực vào sự thành công của TTCK.
Người đầu tư thông thường có lẽ cũng không cần phải đi học về TTCK chi cho khổ và tốn kém, vì chỉ những ai cần nghiệp vụ đi làm việc hoặc có gắn kết mật thiết đến TTCK mới qua đào tạo. Lại càng không nên quá quan tâm cái chứng chỉ tập huấn mấy ngày vì nó chẳng dùng vào đâu được, nếu có cũng chỉ để giữ cho vui. Bởi vì bất cứ lúc nào muốn vào ra TTCK cũng cần người dắt, những chuyên viên được TTCK phân công luôn “đứng chờ trước cửa”. Việc họ cần là một kiến thức nền (background) cho tốt. Muốn vậy hãy đọc nhiều và thường xuyên các tạp chí kinh tế, cẩm nang, dự các khóa hội thảo hoặc thuyết trình chuyên đề có nội dung súc tích. Và cuối cùng… cần thiết phải hành động chứ đừng có lý thuyết suông, bằng các quyết định đầu tư, dù nhỏ thôi, có thể nhân dịp các công ty đang cổ phần hóa rộng rãi.
Nhưng có một thứ mà bất cứ ai muốn tham gia đầu tư cũng cần có, đó là một cái đầu entrepreneurship – đó chính là khả năng dám nghĩ dám làm.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Đầu tư chứng khoán – Rủi ro
CÁC RỦI RO TRONG ĐẦU TƯ CHỨNG KHOÁN
– Tự biết mình.
– Nhu cầu nào mua loại đó.
– Các rủi ro trong đầu tư chứng khoán.
Có lẽ cần phải nói thật sớm rằng khi mua cổ phần công ty hoặc tại thị trường chứng khoán (TTCK) là ta đã bỏ vốn ra làm ăn chứ không phải bỏ ống hay gởi tiết kiệm. Chuyện tưởng đơn giản như thế mà hiện nay – và biết đâu sẽ còn lâu nữa – làm nhiều công ty đã cổ phần hóa đang phải nhức đầu …
Bối cảnh có thể là những người lao động, tay làm hàm nhai, ki cóp những đồng bạc dành dụm khó khăn đi mua cổ phần công ty. Cũng có thể đó là những người khá hơn, chỉ vì suy nghĩ quá đơn giản nên đã đinh ninh rằng sở hữu công ty rồi là bảnh lắm, cứ “tới kỳ là có bánh mì”,… Nhưng có trường hợp đã tới mấy kỳ mà chẳng thấy “bánh mì”! Công ty vừa cổ phần hóa xong thì khủng hoảng khu vực ập đến. Kết quả cân đối âm, đành phải cắn vào đuôi mà tồn tại, lấy lời đâu để mà chia ? Bức bách quá quý vị ấy đi bán cổ phần. Lại gặp ê chề : chấp nhận bán lỗ cũng không phải dễ tìm được người mua. Thế là tàn một giấc mơ ? … Chưa chắc. Hãy đợi đấy…
Tự biết mình:
Nếu ta tạm quên TTCK – hoặc giả sử cơ chế thị trường này còn lâu mới thành hiện thực – thì hành động mua cổ phần chẳng khác nào một quyết định hùn hạp kinh doanh. Do đó phải tính tới yếu tố lời ăn lỗ chịu. Liệu cơm gắp mắm hoặc lượng sức mình là điều cần thiết. Mua cổ phần là tham gia vào loại hình hoạt động kinh tế thứ ba của thị trường – Loại thứ nhất là tư doanh (sole proprietorship); loại thứ hai là hợp danh (partnership) và loại thứ ba là công ty hợp vốn (corporation). Đó là một loại hình làm ăn dài hơi và đầy biến động, có khi bất trắc không chừng. Quyền định đoạt của người tham gia sau khi bỏ đồng vốn vào đó có khi chỉ còn một phần triệu hay nhỏ hơn. Điều này gần đồng nghĩa với khả năng bị lệ thuộc hay mất quyền tự chủ – cho đến khi nào chưa có một TTCK hữu hiệu.
Tự biết mình là khả năng nhận ra được mong đợi riêng của một cá nhân khi đặt mình vào cuộc chơi đó. Do vậy mà sẽ chẳng quá đáng nếu có thể nói mua cổ phần công ty là để mong khấm khá hơn chứ không phải để kiếm sống. Vậy thì mình là ai? Làm buổi sáng đong gạo buổi chiều, nuôi con nhỏ mẹ già, chuẩn bị cho một chương trình đại học, sắp lập gia đình, xây nhà, về hưu,… nay mai sẽ cần một khoản tiền nhất định, thì hãy cân nhắc trước khi mua cổ phần. Ngoại trừ trường hợp được ưu đãi cấp không, việc giảm giá vài chục phần trăm cũng đừng nên vội, đừng vội… Đôi khi hỏng chuyện ngay ở chỗ tiếc của rẻ này. Việc mua hàng giảm giá đó có thể chẳng có ý nghĩa gì nếu chỉ vì do ta bị cuốn vào chứ không phải do một quá trình tính toán và quyết định.
Nhu cầu nào mua loại đó.
Tiền đầu tư vào cổ phần phải là tiền dư của để. Đó là món tiền cần thiết phải được quản lý một cách hiệu quả để kiếm cửa sinh lời. Lượng tiền này không dùng cho các nhu cầu sinh sống cơ bản và cũng không nằm trong kế hoạch sử dụng ngắn hạn. Thể trạng tâm lý vững vàng và một khả năng nhận thức tối thiểu về kinh tế là những yêu cầu cần thiết. Bởi vì không thể có chuyện “hổng biết đâu… bắt đền” khi có một sự trì trệ hoặc thậm chí mất trắng xảy ra. Nếu ta không được như vậy thì tốt nhất nên chọn một cách đầu tư khác dựa vào thế thủ – từ vừa vừa cho tới gần như chắc cú – đó là mua cổ phần ưu đãi, mua trái phiếu nhà nước, trái phiếu đô thị, trái phiếu công ty hoặc gởi tiết kiệm.
Cách đầu tư sau an toàn hơn, bảo đảm tới kỳ là có lãi để chi dùng và định được thời gian lấy vốn ra. (Ngoại trừ cổ phần ưu đãi thì không được vì đây là dạng đã dấn thân vào sân chơi nhưng còn “thủ cẳng”, không chịu thắng thua mà chỉ muốn “lấy xâu”). Ơ đây quy luật thị trường thể hiện rất rõ, rủi ro ít nhận được lợi ít và ngược lại. Rủi ro (risk) trong đầu tư không nên được hiểu theo nghĩa “liều” thông thường, mà phải được quan niệm là sự suy tính xa hoặc, dễ hiểu hơn, đó chính là sự mạo hiểm.
Riêng trong TTCK, một nguyên tắc hành xử bắt buộc, mà các thành viên chuyên nghiệp phải tuân thủ, đó là phải điều tra thật kỹ lưỡng tình trạng nhân thân, tình hình tài chánh, nhu cầu của người đầu tư trước khi mở tài khoản cho họ mua chứng khoán. Nhà môi giới và kinh doanh chứng khoán nào không trưng ra được bằng chứng là mình đã thực hành tận tụy thủ tục này sẽ bị truy cứu trách nhiệm trước pháp luật.
Thuộc bài rủi ro:
Gọi là đầu tư nghĩa là đã chơi trò chơi trí tuệ. Nhưng thói thường, khi say sưa nghĩ đến chiến thắng người ta dễ rơi vào trạng thái mất cảnh giác. Họ quên rằng tài thao lược của họ, hoặc ngay cả của các chuyên gia cố vấn cho họ, có thể bị “vô hiệu” bất cứ lúc nào tại hàng chục cửa ải, và nếu bất phước có ông kẹ rủi ro xuất hiện thì chí nguy. Do đó mà đừng quên nghĩ đến những thực tế phũ phàng, để thay vì “ngẫm lại mà đau” ta chấp nhận nó như là một “thú đau thương”. Tốt hơn hết người đầu tư cần nằm lòng càng nhiều rủi ro sau đây càng tốt:
Rủi ro lạm phát : Trước tiên là khả năng kiếm lời không đuổi kịp sự mất giá của đồng tiền đã bỏ ra đầu tư. Và khi sức mua của đồng bạc giảm sút do giá tiêu dùng tăng sẽ kéo theo lãi suất tăng. Tác động của lạm phát lên cổ phần và cổ phiếu, theo đó, thể hiện ở nhiều chừng mực khác nhau và rất phức tạp. Khái quát có thể nên biết rằng các trái phiếu càng dài hạn càng bị mất giá nhiều hơn loại ngắn hạn, các cổ phần thuộc về các công ty tiện ích có thể bất lợi vì không dễ tăng giá, cổ phần ưu đãi bị mất giá nhiều so với cổ phần thường…
Rủi ro bị cụt vốn: Nhà đầu tư – đặc biệt là trong TTCK- có thể bị mất một phần hoặc toàn bộ vốn đã bỏ ra do tiên đoán trật, hoặc do những hoàn cảnh bất lợi ập đến từ bên ngoài chứ không phải vì sức khỏe công ty. Ví dụ một ảnh hưởng tâm lý xa lánh, tẩy chay đối với một sản phẩm hay ngành sản xuất, sự thay đổi tập quán tiêu dùng,…
Rủi ro do chọn nhầm đối tượng: Người ta vẫn có thể bị lầm lẫn trước một quyết định tồi, ngay cả khi mọi thứ đã bày công khai ra trước mắt. Sự chủ quan hoặc hời hợt có thể cũng xui khiến ta làm sai mong đợi. Đó là lúc người đầu tư quyết định khi mua phải một loại chứng khoán không sinh lợi hoặc thậm chí lỗ.
Rủi ro do bất phùng thời: Mua hoặc bán cổ phần hoặc chứng khoán sai thời điểm cũng được xem là một rủi ro vì nó có thể dẫn đến lỗ lã hoặc bị hớ giá mất ăn. Bán quá bèo hoặc mua quá cao ngay ở các ngưỡng biến động có khi là một thiệt hại đáng kể.
Rủi ro về lãi suất: Người ta còn gọi đây là rủi ro mất khả năng tái đầu tư. Loại rủi ro này thường xẩy ra đối với người đầu tư vào chứng khoán có thu nhập đều đặn, do họ không thể dùng tiền lãi hoặc tiền gốc để mua lại loại chứng khoán cùng mức cũ. Khi lãi suất thị trường tăng, giá thị trường của các chứng khoán có thu nhập ổn định sẽ giảm. Các trái phiếu dài hạn và cổ phiếu ưu đãi bị rủi ro cao nhất do bị mất giá. Ngược lại các chứng khoán ngắn hạn, do sẽ được đáo hạn trong một thời gian ngắn, khả năng tái tạo nhanh, nên không bị ảnh hưởng nhiều so với biến động của lãi suất. Cổ phần thường cũng sẽ có biến động mặc dù mối liên hệ không có gì là rõ ràng.
Rủi ro do biến động thị trường (market risk): Là do áp lực của thị trường – TTCK – làm cho giá trị đầu tư bị biến động xấu, bị sụt giảm một phần. Rủi ro này gây thiệt hại nhiều với các loại chứng khoán có độ biến động (ví dụ hệ số biến động beta của Mỹ) cao hơn trung bình, và thấp nhất đối với các loại chứng khoán ổn định, ví dụ trái phiếu kho bạc Nhà Nước. Tuy nhiên các rủi ro do biến động không gây tác hại đáng kể đối với những người đầu tư có ý định cầm giữ lâu dài.
Rủi ro về tài chánh: Đây là rủi ro trực tiếp và đôi khi thảm hại do công ty phát hành làm ăn thất bại hoặc phá sản, đe dọa người đầu tư thiệt hại một phần hoặc mất trọn số tiền đã bỏ ra mua chứng khoán.
Rủi ro về khả năng thanh khoản: Khi người đầu tư muốn bán một lượng chứng khoán đang sở hữu, không phải ông ta luôn luôn có thể thực hiện theo một thời điểm như ý mình. Đối với các chứng khoán có thị trường lạnh nhạt dễ gây khó khăn cho người đầu tư khi họ muốn thanh lý vị thế của mình. Hiện tượng “dội chợ” này được xem là một rủi ro vì muốn thanh lý có khi phải chịu một khoản giảm giá đáng kể.
Rủi ro pháp chế: Sự thay đổi của luật pháp hiện hành có thể tác động xấu đến một số hoạt động đầu tư đang tồn tại. Sự thay đổi về chính sách của chính phủ cũng có thể là rủi ro của nhiều nhà đầu tư. Tuy nhiên, đây lại chính là công cụ điều hành vĩ mô của Nhà nước.
Ngoài ra còn phải kể đến loại rủi ro do ảnh hưởng dây chuyền hoặc lây lan, ví dụ như các cơn trào khủng hoảng. Một sự kém hiệu quả của bộ máy và thị trường cũng có thể gây nên thiệt hại cho người đầu tư.
Một thực tế có tính đúc kết là mua cổ phiếu của công ty vào thời điểm TTCK chuẩn bị ra đời thường rất dễ thắng. Bởi vì trong giai đoạn này chứng khoán ít, trong khi lượng cầu chứng khoán sẽ gia tăng liên tục trong một thời gian nhất định. Tuy nhiên người mua phải đủ sức cầm cự trong một thời gian có thể dài. Những biến động bất lợi đoản kỳ chưa phải là chiều hướng xác quyết của một loại cổ phiếu nào đó. Như ta đã phân tích loại rủi ro do chọn sai thời điểm – ví dụ cần tiền bán quá sớm – có thể gây thiệt hại đáng kể. Vậy ta tạm mượn “niệm khúc” của dân “xòe” để ví von minh họa: “cờ bạc ăn về sáng” là vậy.
Một đặc điểm khác cũng cần nêu để người mua chứng khoán tham khảo, đó là mua cổ phiếu mà chỉ nghĩ tới cổ tức cao thấp thôi thì chưa phải là dân chơi! Làm chủ ai lại đi đòi hưởng “lương”! Cổ tức chẳng qua chỉ là một dạng “sinh họat phí”. Phần thưởng do đầu tư mang lại nằm chủ yếu ở giá trị gia tăng. Nhưng khoản này lại không thể nào có sớm được trong vài ba năm đầu đối với doanh nghiệp mới được tạo lập hoặc tái cấu trúc.
Cũng cần xác định bản lĩnh cho một chuyến về không hoặc may mắn hơn chỉ vớt vát “đủ trả tiền xe”. Chữ “ngờ” thật khó học , cho nên mới luôn có kẻ khóc người cười. Chẳng hạn vụ bò điên làm ngành công nghiệp chăn nuôi và chế biến thịt bò bên Anh điêu đứng, những tay kếch xù nhanh chóng bị mất trắng, thì ngược lại, một số ông chủ cà tàng nuôi đà điểu có thể bỗng chốc lên hương, đơn giản từ một nhận định có tính tình thế đăng trên báo: thịt đà điểu thay thịt bò!
Mua cổ phần là một hoạt động đầu tư trực tiếp. Đó là kết quả của một chuỗi tìm hiểu, cân nhắc và suy tính, gồm cả động tác sờ lại túi mình. Không nên quyết định như đi mua trứng cút. Ai muốn “cho khỏe” thì đi gởi tiết kiệm. Hoặc có máu đầu tư mà ghét suy nghĩ “rắc rối quá” thì nên nhờ đến các nhà phân tích và cố vấn đầu tư. Và hãy thử, ngay trong các đợt cổ phần hóa rầm rộ, quý vị tham khảo xem sẽ quyết định thế nào để có dịp sử dụng những đồng tiền còn ướt mồ hôi của mình một cách hiệu quả nhất.
Huy Nam,
Chuyên viên nghiên cứu CK và TTCK.
Vai trò nhà môi giới – Broker Dealer
VAI TRÒ CỦA NGƯỜI MÔI GIỚI VÀ KINH DOANH CHỨNG KHOÁN
– Những nhà môi giới.
– Những nhà kinh doanh chứng khoán.
Tất cả cổ phần, trái phiếu và các sản phẩm khác sau khi được phát hành trong thị trường chứng khoán được gọi chung là chứng khoán (securities – hoặc security để gọi riêng một chứng khoán nào đó). Chứng khoán đang được lưu hành trên thị trường không thuần là thứ tài sản lưu giữ mà chủ yếu là phương tiện kinh doanh (đầu tư) của hàng triệu con người. Khi lưu chuyển các sản phẩm đặc biệt (có tính hàng hóa) này, quần chúng (người đầu tư) thường không tự làm được do nhiều nguyên nhân, trong đó nguyên nhân nổi cộm và bao trùm nhất là sự thiếu thông tin và các điều kiện đảm bảo an toàn…
Để thực hiện các giao dịch mua bán chứng khoán, người đầu tư có thể liên hệ với công ty chứng khoán có chức năng quản lý danh mục đầu tư của khách hàng và mở riêng cho mình một danh mục ở đó. Thông thường, để giảm rủi ro, mỗi danh mục được giao dịch cho nhiều loại chứng khoán khác nhau (portfolio). Đảm nhận việc mua bán trực tiếp cho người đầu tư trong thị trường chứng khoán là các nhà môi giới (Broker) và/hoặc các nhà kinh doanh chứng khoán (Dealer). Hầu hết các công ty hoạt động kinh doanh chứng khoán đều đồng thời có nghiệp vụ môi giới.
Những Người Môi Giới:
Hoạt động môi giới chủ yếu xoay quanh việc thu xếp mua bán cho khách hàng và hưởng một khoản huê hồng. Tùy theo vị trí công tác và tính chất dịch vụ, vai trò của người môi giới và khoản thù lao họ nhận được sẽ khác nhau. Có môi giới địa phương, môi giới trên sàn,… Môi giới chỉ thuần túy thi hành lệnh hưởng bù đắp ít hơn môi giới có kèm tư vấn … Phẩm chất và đạo đức của các chuyên viên môi giới là mối quan tâm hàng đầu của các công ty chứng khoán nói riêng và công nghệ chứng khoán nói chung. George Riles, một quan chức của công ty Merrill Lynch, đã phát biểu : “Khi chọn mặt gởi vàng, cần tìm một người môi giới có thành tích sạch, được nhiều người tin cậy (great referrals) và công việc ổn định. Thêm nữa, tốt hơn người đó không quá thiên về nghiệp vụ giao dịch, thay vào đó, họ quan tâm đến tiêu chuẩn và mục đích của bạn hơn, để sẵn sàng nhận ra rằng một giao dịch hiệu quả nhất có thể chính là không có giao dịch nào cả”.
Người môi giới không mua bán chứng khoán bằng tài khoản riêng của chính mình, họ đơn giản làm cái gạch nối giữa người mua và người bán để thực hiện một thương vụ. Nhưng công việc của họ là những hoạt động phức tạp và đòi hỏi tiêu chuẩn, tốc độ và nỗ lực rất cao. Họ được nhìn nhận và tôn trọng như một chuyên gia chứ không phải một “tay cò”. Một số nhà quan sát và nghiên cứu tin rằng người môi giới sẽ cung cấp cho quần chúng đầu tư các ý kiến không thiên vị về một chứng khoán nào đó bởi lẽ họ không hoặc rất ít dan díu quyền lợi vào giao dịch mà họ đứng trung gian.
Những người kinh doanh (tự doanh):
Một công ty được gọi là kinh doanh chứng khoán (Dealer hoặc Broker-Dealer) khi họ đóng vai trò là chủ lượng chứng khoán giao dịch. Họ có thể thực hiện một lệnh mua của khách hàng bằng cách bán ra chứng khoán tự có cùng loại. Tương tự, khi có một lệnh bán họ có thể mua chứng khoán đó để tồn kho hoặc làm giá lại để bán cho người khác ngay sau đó. Hoạt động mua bán loại này đôi khi gọi là position trading (giao dịch có vị thế). Gọi là đang có vị thế trong một chứng khoán nào đó cũng có nghĩa là đang làm chủ hay kiểm soát lượng chứng khoán đó. Giao dịch vị thế được xác đinh rõ trong TTCK nhằm phân định rành mạch với các hoạt động mua bán khác.
Khi bán chứng khoán lưu kho cho khách hàng, nhà kinh doanh nhận cả vốn lẫn lời do động tác kê giá lên (markup) thay vì nhận huê hồng. Khi mua (thi hành lệnh bán) của khách hàng, dựa vào giá thời điểm, họ cắt một khoản (markdown) để có giá thu vào thấp hơn, đó là khoản lời cho phép.
Như đã đề cập ở trên, hầu hết các công ty chứng khoán ngày nay vừa đảm nhận môi giới, vừa kinh doanh chứng khoán. Tuy nhiên, hoạt động nghiệp vụ của hai loại này luôn giữ độc lập và tách bạch. Để minh họa, ta có thể xem xét một công ty kinh doanh chứng khoán thi hành một lệnh (filling an order) cho khách hàng của họ như thế nào. Ví dụ khi nhận được một lệnh mua của khách, họ có thể xử lý bằng một trong các cách dưới đây :
– Là broker, họ có thể hành động như đại diện của khách hàng bằng cách đi tìm một người bán loại chứng khoán mà khách hàng yêu cầu và thu xếp việc trao đổi.
– Là dealer, họ có thể mua chứng khoán đó từ các nhà làm giá (market maker – là các nhà dealer khác – hoặc specialist – có tư cách làm giá), kê giá lên, rồi bán lại cho các khách hàng đã đặt lệnh.
– Các dealer (hoặc specialist – chuyên gia trên sàn) thường có các chứng khoán tồn kho, họ cũng có thể dùng lượng chứng khoán đó để bán cho khách hàng.
Hoạt động kinh doanh chứng khoán tự doanh được thực hiện thông qua hành vi mua hay bán bằng tài khoản và vốn của chính công ty chứng khoán. Hoạt động này có thể có rủi ro. Trong khi đó, hoạt động môi giới thì khác, cứ có giao dịch là có tiền và càng mua bán nhiều thì broker càng “khỏe”.
Nghiệp vụ môi giới và kinh doanh chứng khoán dù được tồn tại song song nhưng không bao giờ được sử dụng trong cùng một giao dịch. Chẳng hạn, một công ty không thể làm giá một cổ phiếu vừa bằng khoản kê giá lên vừa cộng thêm một khoản huê hồng để giao chứng khoán đó cho khách hàng.
Chúng ta vừa lược qua những nguyên tắc thực hành căn bản và có tính chất đặc trưng, tiêu biểu. Trên thực tế, để hoàn tất một giao dịch, nhân sự đảm nhận và các khâu chuyên trách trong TTCK phải thực hiện một loạt các nghiệp vụ vừa chuyên môn vừa phức tạp. Ví dụ, nhận và viết lệnh, truyền lệnh và dò tìm thị trường, mua bán hoặc đấu giá, xác nhận mua bán, giao hàng, thanh toán, chuyển quyền sở hữu,… Chức năng hoạt động của các loại broker, các loại dealer, các specialist (của sàn giao dịch) cũng được khuôn định rõ ràng. Cơ chế mua bán, theo đó, cũng khác nhau.
Thị trường chứng khoán vận động trong môi trường tập hợp kiến thức đa ngành. Tại các thị trường phát triển, bản thân dung lượng sản phẩm và các nghiệp vụ trong đó đã quá phong phú, cả rộng lẫn sâu… Do đó trong công nghệ chứng khoán sự tiêu chuẩn hoá, chuyên môn hóa và phân công xuất hiện rất sớm và đạt mức độ cao.
Bản thân các nhà chuyên nghiệp hoạt động trong TTCK cũng chỉ thông thạo một cái “làng nhỏ” trong thế giới bao la. Họ phải nối mạng lại với nhau để thỏa mãn nhanh chóng lệnh của một “thượng đế” khi có yêu cầu bất chợt đưa ngài ấy đến một góc trời nào đó. Các “thượng đế” đó có thể biết một vài nơi nổi tiếng, biết một ít để ra lệnh cho oai, chứ thật ra, muốn cụ thể đi đâu, về đâu, khi nào … thì có lẽ họ chịu thua. Chuyện đó để cho các “em nó” lo. Đây là một lý giải thuyết phục về sự hiện diện ngay từ đầu các broker, dealer hoặc adviser trong TTCK.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Thị trường chứng khoán có phải là cái chợ?
THỊ TRƯỜNG CHỨNG KHOÁN CÓ PHẢI LÀ CÁI CHỢ ?
– Tìm hiểu về bản chất thị trường chứng khoán.
– Phương cách và thuộc tính đầu tư trong thị trường chứng khoán.
Để giải thích về thị trường chứng khoán (TTCK) lúc đầu người ta đã mượn ý về cái “chợ” để làm phương tiện chuyển tải. Càng về sau việc sử dụng càng thường xuyên hơn, sự vay mượn đó đã vượt ra khỏi giới hạn ví von. Từ “chợ” được nước thoát ra ngoài cái nháy nháy, tung hoành. Dân chúng, vốn còn xa lạ với hoạt động thị trường này, cứ thế mà đinh ninh rằng TTCK sẽ hoạt động giống như một cái chợ ở xứ mình.
Sự hình dung TTCK qua hình ảnh đơn giản của cái chợ có thể nói đã gây ngộ nhận đáng tiếc. Vì TTCK thật sự không có và không giống cái chợ nào cả.
Xét về ngôn từ vĩ mô – trên bình diện quốc gia và quốc tế -TTCK (stock market) là một ngành kinh tế hoạt động theo cơ chế cung cầu, có hệ thống quy chuẩn và luận thuyết khoa học riêng. Nó độc lập trong giải quyết nghiệp vụ và liên lập với các hoạt động kinh tế tài chính khác trong nỗ lực vận hành con tàu kinh tế của một quốc gia. Hiểu theo ý nghĩa này thì không thể đơn giản hóa TTCK thành cái chợ, giống như không thể khái quát thị trường liên ngân hàng (inter-bank market) là cái chợ được. Thị trường và chợ là hai phạm trù kinh tế hoàn toàn khác nhau theo ngôn ngữ hiện đại.
Xét về nguồn gốc thuật ngữ, ngay từ thời điểm xuất phát, ở Âu cũng như Mỹ, để chỉ danh chính cái nơi tập trung giao dịch chứng khoán, người Mỹ gọi là “stock exchange”, người Âu gọi đó là “Bourse”. Hơn thế nữa TTCK hiện đại, với sự hỗ trợ của thành tựu về thông tin và vi xử lý, đã lột xác và nhiều lần hóa kiếp so với hình hài của nó ở thời sơ khai. Sự sôi động ở các TTCK hiện nay là hoạt động của một ngành công nghệ (securities industry) chứ không còn đơn giản như hoạt động mua bán ở chợ, nhất là hiểu nghĩa theo cái chợ ở ta.
Xét theo cơ chế hoạt động, trên các sàn giao dịch, nơi bị suy diễn là cái “chợ”, tuyệt đối không có người mua kẻ bán thật sự mà chỉ toàn là đại diện các công ty môi giới. Ơ đó cũng chẳng có hàng hóa (chứng khoán). Những người môi giới mua và môi giới bán đem các “lệnh” ra giao dịch theo sự truyền đạt từ công ty của họ. Hoạt động mua và bán đích thực diễn ra độc lập và ở tận đâu đâu, do các người đầu tư ra lệnh. Đồng thời, bản thân sở giao dịch chứng khoán không thực hiện việc mua bán chứng khoán.
Về phía quần chúng, cho đến nay nhiều người vẫn còn nghĩ rằng người ta có thể đến sở giao dịch, cụ thể hơn là sàn giao dịch, để mua chứng khoán đem về cất giữ hoặc đem cổ phần ra đó bán giống như đi chợ. Chuyện đó không thể xảy ra vì TTCK của Việt Nam chắc chắn sẽ du nhập ngang công nghệ chứng khoán của thế giới. Ngoài ra, các công ty thực hiện cổ phần hóa phát hành chứng khoán mới ra công chúng cũng không thể nào diễn ra trên sàn giao dịch. Đây là vấn đề hoàn toàn kỹ thuật.
Không hề có chuyện “đi chợ” để mua bán chứng khoán. Cho nên các sở giao dịch được tổ chức không phải để cho quần chúng mua bán thuận tiện mà để cho chính bản thân sở giao dịch hoạt động thuận tiện. Nghe nó có vẻ “mất quan điểm”, nhưng đó lại là luận cứ khách quan. Vì sự thuận tiện là do cả hệ thống đem lại cho quần chúng chứ không phải cái sàn giao dịch. Sàn giao dịch chỉ là phương tiện, là “câu lạc bộ” mà các thành viên là các công ty môi giới gặp nhau để làm động tác kết nối hoặc gút lại cái giá đã cho sẵn, hơn là thực hiện hành vi mua bán. Ngày nay, thậm chí không có sàn giao dịch TTCK vẫn có thể hoạt động bình thường. Quần chúng ngồi tại nhà để mua chứng khoán hoặc nếu có đi thì chỉ đến các văn phòng môi giới chứng khoán địa phương là cùng. Ơ ta, có thể sẽ có các văn phòng môi giới tại các tỉnh thành. Các lệnh mua bán được xử lý chủ yếu tại các công ty môi giới, hoặc kinh doanh chứng khoán, theo một trình tự phức tạp, được chuẩn hóa, mà hoạt động tại sàn giao dịch là một công đoạn của họ và chưa hẳn là cuối cùng.
Khái niệm người mua kẻ bán trong TTCK là một khái niệm có tính ước lệ, không tách ra được, vì họ là một. Gọi họ là người đầu tư thì đúng hơn. Không ai mua chứng khoán để cất giữ. Vì như thế TTCK sẽ thất nghiệp. Để giao dịch, họ thuê công ty môi giới quản lý cho họ một cái “shop” danh mục chứng khoán (portfolio) và mở trương mục (account) phục vụ riêng cho công cuộc làm ăn này.
Hoạt động mua bán trong TTCK diễn ra liên tục ngay tại cái “shop” đó, thông qua lệnh mua bán của người đầu tư. Một lệnh có thể chỉ để mua, để bán riêng biệt, hoặc có thể vừa mua vừa bán cùng lúc một lượng chứng khoán hệt nhau như trong chiến lược spread (mua bán song hành). Bản thân các chứng khoán trong portfolio cũng sẽ chẳng nằm yên. Nó được cho vay hoặc đem thế chấp. Và như thế các “đơn vị hạch toán độc lập” này hoàn toàn không phải là người tiêu dùng hoặc là dân mua sắm trong TTCK!
Khách hàng của các công ty chứng khoán thường có động cơ kiếm lợi hơn là thuần túy tiết kiệm. Do đó mà hành vi đầu tư trong TTCK luôn thấp thoáng kỹ năng đầu cơ. Sự pha trộn này tạo nên một tính chất đặc thù của người đầu tư trong thị trường này, và chính nó là chất men cộng sinh để TTCK có thể hoạt động hiệu quả.
Có lẽ vì thế mà cũng cần nói thêm là người đầu tư trong TTCK đầu tư vào chứng khoán chứ không phải đi mua cổ phần công ty. Nói chung, họ gắn với TTCK hơn là gắn với công ty. Họ có thể bỏ vốn ra hoặc dốc hết hầu bao tiết kiệm để mua bán cái thứ hàng hóa có vẻ như quá trừu tượng: đó là NIỀM TIN. Cả một hệ thống công nghệ chứng khoán, với thành tựu chắt lọc được từ hàng trăm năm, đang nỗ lực không ngừng chỉ để nhằm duy trì có mỗi chữ TÍN đó.
Hoạt động của TTCK bám sát nhịp đập của nền kinh tế. Trong hệ thống đó, các nhà đầu tư công chúng tham gia trực tiếp và mặc nhiên trở thành một đơn vị kinh tế cộng sinh. Toàn bộ guồng máy vận hành theo một trật tự ăn khớp nhau như trong một thực thể thống nhất.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Nghiệp vụ giao dịch và đầu tư chứng khoán
NGHIỆP VỤ GIAO DỊCH VÀ ĐẦU TƯ TRONG TTCK
– Phân loại tài khoản khách hàng.
– Phương thức giao dịch.
– Lệnh mua bán – Tìm hiểu một số lệnh.
Đầu tư trong thị trường chứng khoán (TTCK) được thực hiện thông qua hành vi mua và bán các loại chứng khoán. Hoạt động này diễn ra trong một môi trường có thủ tục phức tạp và hầu như khép kín. Khách hàng đầu tư không thể tự mình hành xử việc mua bán một cách đơn lẻ và trực tiếp mà luôn luôn phải thông qua những người môi giới hoặc kinh doanh chứng khoán. Phương cách này có ưu điểm nhằm duy trì yêu cầu chuyên nghiệp của thị trường, giúp khắc phục các hạn chế về thông tin đồng thời làm công tác hướng đạo cho người đầu tư, đảm bảo tính trung thực, an toàn, sự đồng bộ trong vận hành của TTCK.
Ai là khách hàng ?
Người đầu tư trong TTCK sở dĩ được gọi một cách phổ biến là khách hàng chính vì ở chỗ họ luôn luôn phải giao dịch thông qua các công ty chứng khoán, theo đó họ sẽ “sắm” riêng cho mình một tài khoản và hàng hóa mua bán (chứng khoán) được quản trong một danh mục đầu tư. Chủ các tài khoản đó rất đa dạng.
Khách hàng đơn Lẻ:
Khách hàng đơn lẻ có thể là dạng phổ biến và chiếm số lượng lớn trong hoạt động TTCK. Đây là các cá nhân làm chủ tài khoản một mình. Họ tự kiểm soát việc đầu tư, ra lệnh điều chuyển tiền và chứng khoán trong tài khoản và danh mục của mình.
Khách hàng liên kết:
Khách hàng liên kết bao gồm hai hay nhiều người (thường là hai) đứng tên làm chủ một tài khoản liên kết (joint account). Tên của các cá nhân đều được ghi vào tài khoản theo dạng gần giống như “cộng đồng sở hữu”. Các tài khoản liên kết thường được mở dưới hai nội dung:
1. Liên kết chung phần: theo đó phần tài sản của thành viên qua đời không được chuyển qua người còn sống.
2. Liên kết chuyển quyền: quyền lợi của người qua đời đương nhiên được chuyển cho người sống sót.
Khách hàng liên kết mở và điều hành tài khoản đầu tư dựa theo một số thủ tục về biểu mẫu, làm cơ sở cho việc xác định hành vi giao dịch và quyền lợi của các thành viên.
Khách hàng hợp danh:
Khách hàng hợp danh là dạng hùn vốn của hai hoặc nhiều cá nhân để mở một tài khoản và danh mục đầu tư chung (partnership account). Các doanh hữu đầu tư theo dạng này được yêu cầu kết ước trong một thỏa thuận có tính pháp lý đối với việc kiểm soát và giao dịch qua tài khoản. Nếu một doanh hữu qua đời thì hội hữu này lập tức ngưng hoạt động. Tài khoản được phong tỏa và tất cả các giao dịch không có hiệu lực cho đến khi nào tài sản của người quá cố đã được giải quyết ổn thỏa.
Khách hàng công ty:
Đây là lực lượng có thể chiếm tỉ lệ lớn về quy mô vốn đầu tư trong TTCK. Công ty vừa là nguồn cung hàng hóa của TTCK vừa là loại khách hàng rất năng động trong TTCK. Chính sự linh động lúc đóng vai “sản xuất” để cung, lúc khác hay cùng lúc sắm vai cầu này đã hấp dẫn hầu như toàn bộ các doanh nghiệp trong nền kinh tế. Và chính các doanh nghiệp, chứ không ai khác, là lực lượng mong đợi TTCK nhiều nhất. Rõ ràng việc đầu tư trong TTCK đối với các doanh nghiệp là cách mở thêm một cửa làm ăn, chứ không đơn thuần chỉ tận dụng nguồn tiền nhàn rỗi tạm thời. Đây là hoạt động được xã hội khuyến khích.
Do đó mà từ nay các công ty mới mở, không nên quên nghiên cứu và ghi thêm vào điều lệ của mình thật rõ chức năng mua bán chứng khoán để khỏi phải mất thì giờ sau này điều chỉnh. Trong các điều lệ như vậy cũng sẽ ghi chức danh nào sẽ là người được đại diện giao dịch cho tài khoản công ty. Ơ các nước có TTCK ổn định, các nghiệp vụ bị hạn chế như tài khoản bảo chứng (margin account) chỉ được giao dịch khi điều lệ công ty cho phép.
Khách hàng hội đoàn:
Khách hội đoàn cũng giống như dạng khách công ty, nhưng có thể được quy định khác đi tùy theo điều kiện luật pháp của mỗi nước, ví dụ chỉ được mua bán các trái phiếu nhà nước, trái phiếu đô thị hoặc công trình… Mục tiêu đầu tư của loại khách hàng này chủ yếu là để bảo toàn vốn.
Khách hàng quản lý quỹ đầu tư:
Thay vì đầu tư trực tiếp, người đầu tư sẽ tham gia theo cách trung gian, dựa vào các quỹ đầu tư. Các quỹ đầu tư nhờ tập hợp được vốn lớn và chuyên nghiệp nên có khả năng đầu tư đa dạng, linh hoạt hoặc tập trung một cách chọn lọc… tuỳ theo loại quỹ và yêu cầu về chiến lược của các công ty đầu tư.
Khách hàng giám hộ:
Những người giám hộ thực hiện hành vi đầu tư chủ yếu là vì lợi ích của người thụ hưởng. Luật pháp sẽ xác định đối tượng được giám hộ, theo đó, sẽ có các đặc tính đầu tư riêng phù hợp với quyền lợi của người thụ hưởng. Tuy nhiên, chủ yếu vẫn là các hoạt động đầu tư theo thế thủ. Hoạt động giám hộ hoặc ủy nhiệm tương đối tế nhị và phức tạp. Do đó, luật lệ quy định về tư cách giám hộ cũng như phạm vi quyền hạn người giám hộ đươc soạn thảo rất cụ thể và chặt chẽ. Ví dụ hoạt động đầu cơ, vay nợ, ủy quyền cho người thứ ba, chia sẻ lợi nhuận,… thường bị cấm.
Giao dịch thế nào ?
Trước tiên, như đã đề cập, giao dịch của khách hàng trong TTCK thực chất là giao dịch với các công ty chứng khoán, cụ thể là các chuyên viên môi giới chứng khoán. (Ơ Mỹ người ta gọi các chuyên viên này tuỳ lúc bằng nhiều tên gọi khác nhau: stock-broker, registered representative hoặc account executive). Một nguyên tắc hành xử đối với các chuyên viên này là phải hiểu rõ thân chủ của mình. Họ có cách để làm sao cho có được sự chắc chắn rằng khách hàng sẽ đồng ý nhận chứng khoán được mua và trả tiền như đã thỏa thuận. Ngược lại, khi một chuyên viên nhận thực hiện một lệnh bán từ khách hàng, ông ta đảm bảo rằng khách hàng chắc chắn có loại chứng khoán muốn bán , tức đang ở vị thế mua trước (long position), và sẽ giao hàng đúng hạn theo luật.
Người môi giới, tuỳ theo mức độ, có thể chỉ nhận lệnh giao dịch của khách hàng hoặc cùng lúc cố vấn cho khách hàng. Các lệnh giao dịch sẽ được thị trường chuẩn hóa và được cụ thể các nội dung như:
– Danh số khách hàng,
– Danh số chuyên viên mội giới,
– Danh hiệu chứng khoán (TTCK sẽ duyệt cấp),
– Số lượng mua bán,
– Hành động mua hay bán,
– Giá thi hành,
– Và một số hướng dẫn thực hiện khác.
Khách hàng chỉ cần đặt lệnh với nhà môi giới. Trình tự mua bán sau đó sẽ được công ty chứng khoán hoàn tất . Một lệnh điển hình sẽ diễn tiến:
1. Khách đầu tư quan hệ với chuyên viên môi giới để đặt lệnh.
2. Chuyên viên môi giới viết phiếu lệnh.
3. Bộ phận điều phối lệnh nhận phiếu và chuyển lệnh đến thị trường để thực hiện.
4. Thị trường hay sàn giao dịch nhận lệnh để thực hiện và nếu lệnh được đáp ứng sẽ được hồi báo ngược về bộ phận điều phối lệnh của công ty.
5. Sau đó bộ phận kinh doanh (purchases & sales/P&S) tính toán, ghi chép toàn bộ các giao dịch, lo việc lập chứng từ và thực hành việc xác nhận với khách hàng.
6. Bộ phận kế toán tài vụ thực hiện công việc giao nhận chứng khoán và tiền.
Những khách đầu tư ở các địa phương sẽ chỉ cần liên hệ với các chi nhánh hoặc đại diện giao dịch cho công ty chứng khoán. Đối với từng giao dịch một, nhà môi giới phải thực hiện chu đáo việc xác nhận giao dịch với khách hàng ngay khi hoặc trước khi hoàn tất giao dịch đó (được hiểu là thời điểm thanh toán và giao nhận theo luật định, ví dụ: ngày giao dịch T+7 – trong vòng 7 ngày kể từ ngày mua bán – chẳng hạn). Việc xác nhận cũng được thực hiện theo một số nội dung đầy đủ và được chuẩn hóa để tránh sự mơ hồ do diễn dịch sai theo chủ quan.
Một số lệnh căn bản:
Lệnh mua bán là thông điệp được chuẩn hóa để giao dịch trong TTCK. Đây là một yếu tố nghiệp vụ đặc thù mà người đầu tư rất cần được biết. Ta sẽ tìm hiểu một số lệnh căn bản.
Lệnh thị:
Tức lệnh mua hoặc bán theo giá thị trường (market order). Lệnh thị được đưa thẳng tới sàn giao dịch để thực hiện ngay theo giá thời điểm ra lệnh, không có một ràng buộc hoặc hạn chế nào. Yếu tố thời gian rất có ý nghĩa với lệnh này, vì vậy hiệu lực về giá cả niêm yết trên thị trường cần được tính toán chính xác và được chuẩn hóa rất cao để thông tin. Tại nhiều thị trường, hiệu lực báo giá có thể tính bằng giây. Do đó các thị trường mới mở có thể có khó khăn khi đáp ứng lệnh này.
Lệnh giới hạn:
Lệnh giới hạn (limit order) được dùng để thực hiện việc mua hay bán chứng khoán theo một giá mà người đầu tư có mong muốn tốt hơn hoặc sẽ chấp nhận. Cụ thể mua thì ra giá thấp hơn và bán thì cao hơn giá thị trường lúc ra lệnh. Do đó loại lệnh này thường không được thi hành ngay. Việc đi tìm một giá như mong đợi hoặc tốt hơn này nếu các nhà môi giới không thực hiện được thì sẽ được chuyển lại cho các chuyên gia tại sàn giao dịch (specialist) ghi vào sổ theo dõi để thực hiện tiếp sau đó. Lệnh giới hạn có thể có bất lợi khi diễn biến giá thị trường không thể thỏa mãn ý đồ chủ quan của người ra lệnh. Lúc đó, người đầu tư sẽ rơi vào tình huống bị rủi ro do mất cơ hội mua hay bán.
Lệnh chặn trước:
Lệnh chặn trước (stop order) được lập nhằm để phòng thủ một sự biến động giá bất lợi so với hướng mà nhà đầu tư dự đoán hay mong đợi. Thay vì mua bán theo giá thị trường, người đầu tư chấp nhận thiệt hại chút ít, nếu tình huống xấu xẩy ra, để khóa đầu bất lợi lại. Khi giá thị trường diễn biến chạm giá chặn (stop price) thì tức khắc lệnh chặn tự động biến thành lệnh thị (để chặn không cho thiệt hại thêm nữa!). Trong lệnh chặn trước để mua, giá chặn mua đưa vào lệnh luôn luôn cao hơn giá thị trường. Trong lệnh chặn trước giá để bán (sell stop order), giá đưa vào lệnh luôn luôn thấp hơn giá thị trường (tại thời điểm đặt lệnh).
Ví dụ lệnh chặn mua: Người đầu tư muốn mua cổ phiếu công ty ABC, giá thị trường loại cổ phần đó hiện đang là 10.000đ, người đầu tư đoán rằng giá sẽ xuống nên trì hoãn mua sau sẽ có lợi hơn. Nhưng để cho an tâm và chắc chắn sẽ mua được, ông ta lập một lệnh chặn mua để phòng trường hợp diễn biến bất trắc làm giá tăng nhanh, lúc đó lệnh chặn mua sẽ đặt ở mức giá 10.100đ chẳng hạn. Lệnh chặn mua được áp dụng phổ biến trong giao dịch bán non (short sale).
Ví dụ lệnh chặn bán: Một người đầu tư đang có cổ phiếu XYZ đã mua với giá 11.000đ/cổ phần. Bây giờ muốn bán vì thấy giá hiện nay trên thị trường ở mức 12.000đ/cổ phần, đã có lời. Tuy nhiên ông ta nghĩ giá có thể còn tăng nữa nên chưa vội bán. Để yên tâm theo đuổi quyết định “kiếm thêm chút cháo” này, ông sẽ cài một lệnh chặn bán ở mức 11.900đ chẳng hạn. Sau đó dù tình huống xấu có xẩy ra khi giá giảm, ông ta chỉ bị lỗ cơ hội có 100đ/cổ phần, vẫn còn lời nhiều! Trường hợp không sử dụng lệnh chặn bán, rủi ro lỗ lã có thể xảy ra rất lớn khi giá tụt mạnh đột xuất.
Qua trình bày và các ví dụ trên đây, ta thấy các lệnh chặn trước chủ yếu là để phòng ngừa, bảo vệ lời hoặc giảm lỗ. Ngoài ra, còn có lệnh chặn và giới hạn (stop limit order) là dạng kết hợp lệnh chặn và lệnh giới hạn. Thay vì khi giá thị trường chạm giá chặn thì lệnh sẽ tự động thi hành như lệnh thị, thì nó lại được ấn định thêm một giá giới hạn tiếp theo đó. Đây là loại lệnh có điều kiện khả thi kém nên nhiều thị trường cấm sử dụng.
Bên cạnh các lệnh căn bản trên đây, có thể có thêm yếu tố hiệu lực về thời gian thi hành, có tính hướng dẫn bên cạnh. Đồng thời mỗi thị trường, tùy theo điều kiện, có thể quy định loại lệnh cụ thể nào sẽ được phép sử sụng.
Guồng máy của TTCK, bất kể là mới nổi hay đã có bề dày thành tích, cũng phải tuân thủ một tôn chỉ tri hành bắt buộc là công khai và trung thực. Khách hàng trong TTCK dù có vẻ như chỉ được đứng ở các khu vực “cửa ra vào” của thị trường, về nguyên tắc, họ luôn thực hiện việc mua bán một cách thuận tiện nhất, được phục vụ như “thượng đế” (có quyền ngồi tại nhà ra lệnh!), được cung cấp thông tin rõ ràng và đầy đủ. Công cuộc đầu tư trong TTCK của họ có thể được các công ty chứng khoán lo tới tận răng! Các ông bà chủ các portfolio có thể yên tâm làm việc khác hoặc ngồi nhà để đọc các báo cáo về tình hình tài khoản và danh mục của mình, cũng như các công khai định kỳ về tình hình sức khỏe của công ty chứng khoán mà mình đang quan hệ,… Tất cả diễn ra trong một trật tự được chuẩn hóa khoa học với một hệ thống vận hành tuy phức tạp nhưng được xem là an toàn và cao cấp nhất.
Nhưng rõ là không có một sự tốt đẹp đương nhiên nào. Trước hết, không thể thiếu vắng sự tận tụy, chăm chút và nỗ lực…
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Chứng khoán Vốn và Chứng khoán Nợ
CHỨNG KHOÁN VỐN VÀ CHỨNG KHOÁN NỢ:
– Chứng khoán vốn.
– Cổ phần thường.
– Thể thức bầu Hội Đồng Quản Trị công ty.
– Cổ phần ưu đãi.
– Chứng khoán nợ.
– Sự biến động giá của trái phiếu.
– Các loại trái phiếu công ty.
– Trái phiếu có bảo đảm.
– Trái phiếu không có bảo đảm.
– Tính toán ngang giá quy đổi.
Cơ cấu tài chánh của công ty hầu hết đều gồm có vốn và nợ. Tương tự, các công cụ huy động vốn, gọi là hàng hóa trong TTCK cũng có chứng khoán vốn và chứng khoán nợ. Tuy nhiên, nếu tìm hiểu kỹ hơn, ta sẽ thấy có một số ý niệm đã biến đổi. Chẳng hạn, người mua một loại trái phiếu nào đó trong TTCK hầu như đã quên mất khái niệm cho vay, thay vào đó hành vi mua như vậy lại được họ xem là một hoạt động đầu tư.
- Chứng khoán vốn:
Khi công ty huy động vốn bằng cách phát hành cổ phiếu thì các cổ phần trong cổ phiếu này là đơn vị đại diện cho quyền sở hữu của người đầu tư đối với doanh nghiệp đó. Dạng này được gọi là chứng khoán vốn (equity securities). Người đầu tư vào chứng khoán vốn, nhất là cổ phần thường, mặc nhiên chấp nhận điều kiện lời ăn lỗ chịu.
- Cổ phần thường:
Đối với loại cổ phần thường, người đầu tư đã tham gia hẳn vào công ty. Họ chấp nhận rủi ro để mong thu lợi nhiều. Khi mua chứng khoán của một công ty nào đó họ thường đặt kỳ vọng vào tiềm lực của công ty đó, vào sản phẩm, vào ngành, vào các lợi thế và sự phát triển,… Họ ít quan tâm đến lợi tức định kỳ vì có thể sẽ được chia rất thấp, mà chú trọng nhiều đến sự gia tăng giá trị cổ phần trong tương lai. Quyền quyết định mức chia cổ tức định kỳ thuộc về Hội Đồng Quản Trị công ty.
Thật ra không có một quy định nào ràng buộc phải chia và mức chia cổ tức tối đa hoặc tối thiểu. Cũng có thể cổ phần bị mất trắng giá trị nếu công ty đột nhiên bị đào thải, hoặc rơi vào những tình huống bất lợi nào đó, vụ bò điên bên Anh là một ví dụ. Khi công ty bị phá sản, người có cổ phần thường chỉ được “chiếu cố” sau cùng, theo kiểu còn thì nhờ hết thì chịu! Tuy nhiên, bù lại họ có được những quyền mà những đối tượng khác không có và có điều kiện kiếm được nhiều hơn.
Trước hết là quyền ưu tiên mua trước cổ phần phát hành mới để tăng vốn (gọi là preemptive right). Ưu tiên này giúp cổ đông duy trì được cơ cấu (phần trăm) vốn của mình trong công ty.
Ví dụ: Công ty ABC có 100.000 cổ phần đang lưu hành và sẽ phát hành thêm 50.000 cổ phần để tăng vốn. Nếu ông X đã sở hữu 1.000 cổ phần ABC, tức 1% cơ cấu sở hữu, nay căn cứ theo quyền ưu tiên mua trước theo tỉ lệ thì ông ta sẽ được mua thêm 500 cổ phần mới theo giá ưu đãi. Trường hợp các cổ đông hiện hữu không đăng ký các “right” này (mỗi cổ phần hiện hữu nhận được 1 right) để mua hết cổ phần mới theo tỉ lệ thì cổ phần phát hành mới đó sẽ được bán rộng rãi. Cơ cấu vốn lúc đó sẽ bị loãng đi (dilute). Tuy nhiên, do sự vận động của thị trường cần sự liên tục, các “right” này lại trở thành một loại hàng hóa (chứng khoán) được mua bán bình thường ở thị trường thứ cấp.
Cơ bản hơn, cổ đông còn được quyền đầu phiếu (voting right). Quyền này còn cho phép cổ đông tham gia vào các hoạt động của công ty. Cổ đông có thể đi bầu trực tiếp hoặc bằng giấy ủy nhiệm (proxy). Nhân đây ta nên tìm hiểu hai cách đầu phiếu phổ biến hiện nay trên thế giới áp dụng cho các công ty cổ phần.
Thể thức bầu HĐQT:
– Cách thứ nhất: mỗi cổ phần được cấp số phiếu bầu tương ứng với số thành viên Hội đồng quản trị (HĐQT) dự kiến được bầu. Ví dụ: HĐQT có 5 người thì mỗi cổ phần sẽ nhận được 5 phiếu bầu. Mỗi ứng viên HĐQT được chọn bầu sẽ chỉ nhận được một phiếu. Như vậy nếu một cổ đông có 100 cổ phần và HĐQT sẽ có 5 thành viên thì cổ đông đó sẽ được phân phối 500 phiếu và 5 ứng cử viên được cổ đông này chọn mỗi người sẽ nhận được 100 phiếu bầu.
Bầu cử theo cách này các cổ đông lớn dễ dàng thực hiện quyền kiểm soát của mình. Họ nhóm lại đủ 51% là chắc chắn giành quyền quản trị về tay mình. Do đó người ta gọi đây là kiểu bầu theo đa số (majority voting, còn gọi là statutory voting).
– Cách thứ hai: Cũng có chi tiết gần giống như cách thứ nhất về việc cấp phiếu bầu, nhưng cổ đông bầu dồn phiếu một cách linh động (cumulative voting) mà không cần tuân thủ nguyên tắc mỗi cổ phần một phiếu bầu cho môt ứng cử viên như cách thứ nhất. Lấy lại ví dụ trên, nếu HĐQT cần bầu 5 thành viên, một cổ đông sở hữu 100 cổ phần sẽ có 500 phiếu và họ có thể bầu hết 500 phiếu bầu đó cho một ứng cử viên duy nhất hoặc theo cách phân bổ tùy ý cho 2 người, 3 người, 4 người, 5 người và theo tỉ lệ nào cũng được. Cách bầu cử này giúp cho những người sở hữu ít cổ phiếu vẫn có cơ hội tập trung phiếu để chọn một đại diện cho mình vào cơ cấu HĐQT công ty.
- Cổ phần ưu đãi:
Dù vẫn được xem là có tư cách làm chủ công ty nhưng khác với cổ phần thường, người mua cổ phần ưu đãi luôn trông cậy vào một lợi tức ổn định và tốt hơn các loại trái phiếu. Trong khi ở cổ phần thường mệnh giá chỉ có tính tham khảo và dùng trong sổ sách theo dõi (do đó chúng có thể được định bất kỳ giá nào tại thời điểm phát hành ra công chúng hoặc bắt đầu lưu hành trong thị trường thứ cấp) thì cổ phần ưu đãi thường có mệnh giá rõ ràng và cố định, ở Mỹ mệnh giá đó là $100.
Cổ phần ưu đãi được định sẵn một bách phân về cổ tức, ví dụ: cổ tức 7% thì mỗi cổ phần có mệnh giá $100 hằng năm nhận được $7. Tuy nhiên bách phân này chỉ có ý nghĩa tối đa chứ không phải là tối thiểu hoặc ổn định cứng nhắc, chúng chỉ được xếp hạng trả lợi tức trước cổ phần thường. Nhưng nếu tiền lời công ty không đủ trả số lượng tối đa thì công ty có thể trả theo khả năng tối đa và nợ lại. Ta thử xem xét các loại cổ phần ưu đãi và đặc tính của chúng thế nào.
– Cổ phần ưu đãi tích lại (cumulative preferred): Cổ tức chưa trả hết theo quy định của các năm trước được dồn lại và trả đủ vào một năm sau nào đó khả quan trước khi chia cho cổ phần thường.
– Cổ phần ưu đãi dự phần: Môt phần cổ tức được trả cố định, một phần khác sẽ được trả thêm nếu cổ tức của cổ phần thường vượt quá một mức nào đó (loại này gọi là participating preferred).
– Cổ phần ưu đãi có thể thu hồi (callable preferred): Trường hợp công ty lo ngại việc trả cổ tức cố định sẽ là gánh nặng thì loại cổ phần này được dự kiến thêm điều khoản thu hồi sau một thời gian cụ thể và thường là với một giá cao hơn (premium) mệnh giá để hấp dẫn các nhà đầu tư.
– Cổ phần ưu đãi chuyển đổi: Cổ phần ưu đãi loại này (convertible preferred) có khả năng chuyển đổi thành cổ phần thường sau một thời gian ấn định và với một tỉ lệ chuyển đổi định trước. Các cổ phần loại này luôn kèm theo điều kiện có thể thu hồi (callable). Ví dụ: một cổ phần ưu đãi chuyển đổi mệnh giá $100, có giá chuyển đổi là $25 thì tỉ lệ chuyển đổi sẽ là 4:1 (100 chia cho 25). Như thế cứ mỗi cổ phần ưu đãi sẽ nhận được 4 cổ phần thường.
Chỉ có công ty cổ phần (corporation) mới có tư cách phát hành chứng khoán vốn. Trong khi đó, đối tượng được phép phát hành chứng khoán nợ có thành phần đa dạng hơn.
- Chứng khoán nợ:
Chứng khoán nợ được biết đến nhiều thông qua các loại trái phiếu. Những người cầm trái phiếu gần giống như là những chủ nợ cấp tín dụng. Họ được trả tiền lãi cố định trong những thời gian được ấn định. Nhưng họ không dự phần vào quyền làm chủ công ty.
Những tổ chức phát hành trái phiếu gồm : kho bạc Nhà nước, các địa phương, các công ty cổ phần – ở ta gồm cả các công ty Quốc doanh, và các cơ quan kinh tế Nhà nước. Trái phiếu được các tổ chức bán lần đầu và sau đó các nhà đầu tư năng động mua đi bán lại ở thị trường thứ cấp. Giá trái phiếu ban đầu là mệnh giá được Nhà nước thống nhất. Ơ Việt Nam sẽ là 100.000đ theo nghị định 48/CP, ở Mỹ có mệnh giá chuẩn là 1.000USD.
Sự biến động giá của trái phiếu :
Tùy trường hợp, trái phiếu được bán dưới mệnh giá, bằng mệnh giá và có thể cao hơn mệnh giá. Giá của trái phiếu biến động nghịch với lãi suất thị trường (interest rates). Khi lãi suất thị trường hạ, giá trái phiếu đã phát hành có lãi suất cao hơn sẽ tăng (capital gain – tăng vốn gốc). Người cầm trái phiếu mặc nhiên có thêm được phần tăng này nếu ông ta bán đi. Ngược lại khi lãi suất thị trường tăng, các trái phiếu đã phát hành có lãi suất thấp hơn không còn hấp dẫn, do đó sẽ bị giảm giá (capital loss).
Một ví dụ biến động tăng giá trái phiếu: Một trái phiếu có mệnh giá 100.000đ kỳ hạn 10 năm và lãi suất 12% năm. Đến năm thứ tư chẳng hạn, lãi suất thị trường có chiều hướng thấp hơn và ở vào khoảng 10%. Người cầm trái phiếu lúc đó đang có lợi thế vẫn tiếp tục được hưởng lãi suất cho vay cao. Nếu ai đó muốn mua trái phiếu, ông ta sẽ bán lại với giá xấp xỉ là: (12% : 10%) x 100.000đ = 120.000đ.
Minh hoạ này thể hiện sự ngang bằng về lãi suất khi tính toán giá trị các trái phiếu đang lưu hành. Người chủ mới của trái phiếu đã đầu tư 120.000đ để nhận tiền lãi 12.000đ (12% x 100.000đ), lãi suất đã được điều chỉnh ngang với lãi suất thị trường tại thời điểm. (12.000 : 120.000 = 10%).
Tương tự ta có thể cho một ví dụ lãi suất thị trường tăng để tính giá gốc của trái phiếu giảm như thế nào.
Mặc dù chứng khoán nợ là loại hàng hóa đầu tư thế thủ chắc chắn trong TTCK, bản thân chúng cũng được xếp loại an toàn cao thấp khác nhau: cao nhất là các loại chứng khoán nợ của chính phủ, kế đến là của các chính quyền địa phương và sau đó mới đến trái phiếu công ty. Bản thân trái phiếu công ty cũng được sắp xếp theo một thứ tự cao thấp khác nữa. Thông thường có hai loại phổ biến: các loại trái phiếu có bảo đảm và trái phiếu thông thường (debentures). Theo lẽ thường, loại có độ an toàn càng cao thì có lãi suất thấp và ngược lại.
Taị các thị trường ổn định, trái phiếu dài hạn có thời gian đáo hạn lâu hơn 10 năm và có loại lên tới 30 năm và là một công cụ huy động vốn rất hữu hiệu vượt biên giới quốc gia. Mặc dù người ta vẫn quen dùng chung từ trái phiếu (bond) để gọi chung cho các loại, thật ra mỗi loại trái phiếu theo tiếng Anh hầu như đều được gọi khác nhau. Đặc biệt loại đáo hạn dưới một năm không được gọi là trái phiếu, ở ta Bộ Tài Chánh đang đề xuất dùng từ kỳ phiếu.
- Các loại trái phiếu công ty:
Thủ tục phát hành trái phiếu công ty ra công chúng luôn được quy định chặt chẽ và phải có một khế ước đảm bảo về giám sát (indenture). Người đảm nhận giám sát (trustee) là người đại diện quyền lợi cho khách đầu tư trái phiếu (bondholder) và thường là các ngân hàng.
- Trái phiếu có bảo kê:
Các loại traí phiếu có bảo đảm (secured bonds) được xếp loại theo thứ tài sản cam kết đứng đằng sau nó và gồm có :
– Trái phiếu cầm cố (mortgage bonds) Đây là loại trái phiếu được bảo đảm bằng tài sản cụ thể. Tổng giá trị theo mệnh giá của trái phiếu trôi nổi (outstanding) phải thấp hơn giá trị tài sản được cam kết. Tài sản cầm cố thường là loại cố định như bất động sản.
– Chứng chỉ bảo đảm bằng thiết bị (equipment trust certificates): Ở Mỹ loại này được phát hành chủ yếu bởi các công ty trong ngành giao thông, cụ thể như ngành đường sắt hoặc hàng không để mua sắm các loại phương tiện chuyên chở đắt tiền. Các loại tàu xe hoặc phi cơ trở thành thiết bị được đưa vào bảo kê. Đây là loại đầu tư được xem là rất an toàn. Tiền gốc của trái phiếu được tính toán để hoàn trái theo tỉ lệ nhanh hơn khấu hao nhiều nên thiết bị luôn nằm ở mức giá trị cao hơn lượng tiền gốc của số trái phiếu còn đang trôi nổi. Độ an toàn do đó rất cao.
– Trái phiếu bảo đảm bằng thế chấp (collateral trust bonds): Tại các thị trường đã ổn định, công ty có thể dùng các chứng khoán mình đang làm chủ, là cổ phần của các công ty khác, để ký thác như công cụ thế chấp bảo đảm cho việc phát hành trái phiếu. Thông thường một công ty bảo đảm phát hành trái phiếu theo cách này dùng cổ phiếu của một công ty thành viên hoặc đã được sáp nhập để thế chấp.
- Trái phiếu không được bảo kê:
Các công ty làm ăn đã thành đạt mới có điều kiện dễ dàng huy động loại trái phiếu này. Mức độ thành công từ sự chào đón và chấp nhận của người đầu tư mua trái phiếu có ý nghĩa đo lường uy tín công ty. Loại này bao gồm :
– Trái phiếu thường: Thay vì được đảm bảo bằng một loại tài sản được cam kết để trả nợ như các loại trái phiếu trên đây, trái phiếu thường (debentures) được phát hành dựa trên cơ sở uy thế của công ty. Trong trường hợp công ty bị phá sản trái phiếu thường chỉ xếp hạng ưu tiên trên cổ phần ưu đãi và dưới tất cả các trái phiếu có bảo kê. Bù lại trái phiếu thường được các công ty có thành tích mới phát hành và đa số có lãi suất hấp dẫn.
– Trái phiếu chuyển đổi: Phải nói đẩy đủ là “trái phiếu thường có khả năng chuyển đổi” (convertible debentures). Đây là loại trái phiếu cho phép người thủ đắc có quyền chọn lựa để đổi ra cổ phần thường tại một thời điểm và theo một tỉ lệ quy đổi định trước. Tại thời điểm phát hành, giá chuyển đổi được lập trước. Giá này làm cơ sở để xác định số cổ phần thường mà người cầm trái phiếu sẽ nhận khi quy đổi trái phiếu trong tương lai. Tỷ lệ quy đổi đơn giản nhất được xác định bằng cách lấy mệnh giá trái phiếu chia cho giá chuyển đổi, cái khó chính là việc xác nhận giá chuyển đổi (conversion price).
Ví dụ, mệnh giá trái phiếu là 100.000đ, giá chuyển đổi là 20.000đ một cổ phần thường (tại thời điểm phát hành, giá cổ phần có thể chỉ ở mức 15.000đ chẳng hạn) thì tỉ lệ chuyển đổi là 5 cổ phần cho một trái phiếu.
Ngoài ra, các công ty còn có thể phát hành nhiều loại trái phiếu đặc biệt khác.. có thể lướt qua để nếu cần ta sẽ nghiên cứu thêm, vài công cụ được xem là tiện lợi này:
1. Trái phiếu có bảo lãnh (guaranteed bonds) được một công ty uy tín khác bảo lãnh việc trả nợ để giúp tăng niềm tin đối với công ty phát hành.
2. Trái phiếu chia lợi (income bonds) được các công ty trong thời gian tái cấu trúc (ví dụ thua lỗ hoặc vỡ nợ) phát hành dưới mệnh giá khá đậm, được hứa sẽ thanh toán theo mệnh giá khi đáo hạn, nhưng việc trả lãi chỉ được thực hiện khi nào công ty có lợi nhuận.
3. Trái phiếu không trả lãi (zero-coupon bonds) khác với trái phiếu trả lãi là loại có lãi suất cố định và có “coupon” đi kèm, trái phiếu không trả lãi được phát hành dưới mệnh giá rất sâu và khoản lợi nhuận sẽ được bồi đắp tích lại để đến đáo hạn, trái phiếu được thanh toán theo mệnh giá, khoản “bồi” này (accretion) chính là phần chênh lệch giá trị tương lai của môt giá trị đầu tư trong hiện tại, tính theo lãi kép.
Tính toán ngang giá quy đổi: (conversion parity) Các loại chứng khoán chuyển đổi – bao gồm cổ phần ưu đãi và trái phiếu – hấp dẫn người đầu tư ở chỗ cùng lúc chúng hiện hữu một cách mặc nhiên hai loại chứng khoán song hành: (1) bản thân chứng khoán chuyển đổi đó và (2) cổ phần thường làm cơ sở chuyển đổi. Chính sự độc đáo này làm cho người đầu tư cần thiết nên biết sự ngang giá của chúng để tính toán hơn thiệt mà quyết định lúc chuyển đổi.
Sự ngang giá đơn giản là giá thị trường tương ứng nhau giữa trái phiếu và cổ phần. Chẳng hạn, một trái phiếu có mệnh giá là 100.000đ, chuyển đổi ra cổ phần thường với giá chuyển đổi là 20.000đ (tỉ lệ quy đổi là 5:1). Nếu cổ phần trong thời gian chuyển đổi có thị giá là 25.000đ, thì người đầu tư nắm một trái phiếu coi như đang có 5 cổ phần, họ sẽ bán được 125.000đ (5 x 25.000đ). Đây chính là giá ngang bằng của trái phiếu so với cổ phiếu ngoài thị trường.
Việc tính giá ngang bằng rất cần thiết vì hầu hết các loại chứng khoán chuyển đổi đều có điều khoản thu hồi (callable). Người đầu tư khi xác định được giá này sẽ quyết định với giá cao hơn để hoặc đổi ra cổ phần thường hoặc hoàn trả lại trái phiếu cho công ty phát hành theo giá thu hồi (luôn cao hơn mệnh giá). Trong ví dụ trên nếu có thêm điều kiện thu hồi với giá 130.000đ chẳng hạn thì người đầu tư có thể sẽ chịu để cho công ty chuộc lại trái phiếu đó. Còn nếu giá thu hồi chỉ 120.000đ thì chắc chắn họ sẽ chuyển đổi.
Về nguyên tắc, tất cả các công ty được luật cho phép đều có thể phát hành trái phiếu. Tuy nhiên, các công ty trong ngành tiện ích và dịch vụ công cộng (như điện, nước,…) thường có quy mô huy động và thị phần lớn nhất. Trái phiếu có thể được phát hành theo hình thức:
– Nặc danh (bearer form), không ghi tên người mua. Phiếu nhận lãi (coupon) định kỳ được kèm kế bên tờ chứng nhận trái phiếu.
– Ký danh thì tên người mua và địa chỉ được ghi trên trái phiếu cũng như trong các sổ sách của công ty phát hành. Trái phiếu ký danh có hai loại:
Chỉ có giá trị trên phần gốc thôi (principal only), loại này lãi được nhận bằng coupon giống như loại vô danh.
Ký danh đầy đủ (fully registered), cả lãi định kỳ cũng được trả bằng chi phiếu cho tên người chủ trái phiếu. Ngày nay, với sự hỗ trợ của ngành điện toán, loại ký danh đầy đủ này được thực hiện theo hình thức bút toán ghi sổ (book entry form).
Việc phát hành thêm cổ phiếu thường hay ưu đãi, trái phiếu các loại, có chuyển đổi, thu hồi hay không, hoặc quyết định giảm bớt lượng cổ phần thường đang lưu hành trên thị trường của công ty bằng cách mua giữ lại (dạng treasury stock),… là cả một nghệ thuật lẫn “diệu kế” đối với hoạt động quản trị công ty. Trong đó, sự trợ giúp đắc lực và hiệu quả của các chuyên viên về tài chính nhạy bén và thành thạo là yếu tố được đánh giá rất cao.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Giá cổ phần – Phân biệt các loại giá
GIÁ CỔ PHẦN – PHÂN BIỆT CÁC LOẠI GIÁ
– Cổ phần và cổ phiếu được hiểu như thế nào.
– Giá trị của cổ phần.
– Mệnh giá.
– Giá sổ sách.
– Giá thị trường.
Lúc còn quanh quẩn trong sân doanh nghiệp, cổ phần công ty mang đậm ý nghĩa “phần hùn”. Đối với người sở hữu, đó là thứ tài sản được xem là “kém lưu hoạt “. Khi bước qua ngưỡng cửa thị trường chứng khoán (TTCK), cổ phần lập tức nhận thêm “chức năng” hàng hóa. Sức khỏe của nó được “tăng lực” thấy rõ như “Mario ăn được nấm…”
Hiểu rõ các giá trị cổ phần, mà cụ thể là cổ phần thường, trong TTCK là điều cần thiết và thú vị đối với những người đầu tư. Bên cạnh đó, vì TTCK Việt Nam sớm muộn gì cũng cần hội nhập, cho nên việc nhận dạng chính xác về các thuật ngữ, cách gọi… ngay từ đầu là điều đáng được quan tâm, tạo sự dễ dàng khi cần nối mạng.
Cổ phần – cổ phiếu
Để có một khái niệm tốt hơn về ý nghĩa của cổ phần và cổ phiếu, ta bàn sơ qua một bối cảnh pháp chế để có thêm những nhận định hữu ích. Nghị định 44/1998/NĐ-CP, ngày 29-6-1998, về cổ phần hóa (CPH) có ghi giá trị một cổ phần là 100.000đ. Trong khi đó, nghị định 48/1998/NĐ-CP ngày 11-7- 1998 về chứng khoán và TTCK quy định mệnh giá cổ phiếu là 10.000đ. Như vậy một cổ phần sẽ có 10 cổ phiếu ư? Mới nghe tưởng có mâu thuẫn… bởi vì ta đã ghép hai nghị định lại với nhau theo cách chủ quan.
Thật ra đây là chuyện của hai sân khác nhau: một sân là các công ty (doanh nghiệp) và sân kia là TTCK. Quy định giá cổ phần trong hoạt động CPH vừa nhằm tạo sự dễ dàng cho công tác triển khai thực hiện, vừa tạo điều kiện cho người lao động (trong và ngoài công ty) có điều kiện tham gia làm chủ vào công ty được CPH. Công ty sau khi CPH không phải đương nhiên sẽ bước ngay qua sân TTCK. Nó còn tùy thuộc vào một số yếu tố khác. Trong đó phải kể, thứ nhất, công ty đó có muốn gia nhập TTCK không, và thứ hai, có thỏa mãn các điều kiện và tiêu chuẩn tham gia vào thị trường này không. Lấy một ví dụ đơn giản để thấy rõ vấn đề hơn. Giả sử sau CPH, giá cổ phần không đứng ở mức 100.000đ – điều này là chắc chắn – mà sẽ tăng lên 200.000đ, hoặc có khi sụt còn 80.000đ, thì làm gì có chuyện phiên ngang?
Vậy cổ phần trong hoạt động CPH có thể hiểu như mới chỉ là “đáp số của một bài tính chia”. CPH dù được tiến hành dưới bất cứ hình thức nào – theo điều 7, chương 1, nghị định 44 – cũng chỉ là công việc tái cấu trúc, không thể lẫn lộn với thủ tục phát hành đại chúng để hội nhập vào TTCK. Đến khi đăng ký phát hành cổ phần ra công chúng để tham gia giao dịch trong TTCK, lúc đó cổ phần sẽ được chiết (split) hoặc được định lại nhằm tạo điều kiện cho nó thực hiện thêm chức năng hàng hóa. Cổ phần trong TTCK được định nghĩa là một đơn vị nhỏ nhất thể hiện cơ cấu sở hữu trong một công ty – share – Đây là đơn vị hàng hóa làm cơ sở cho việc tính toán, thực hiện các giao dịch và nghiệp vụ, đồng thời nó xác lập nền tảng của công ty. Sở hữu cổ phần được xác định thông qua cổ phiếu – stock certificate – hoặc biên nhận của bút toán ghi sổ – book entry – Ngày nay hầu hết các thị trường áp dụng dạng book entry, ai yêu cầu stock certificate thì phải trả tiền. Một cổ phiếu có thể đại diện cho một hoặc một số cổ phần. Trong TTCK, khi diễn đạt thông thường, người ta có thể sử dụng lẫn lộn hoặc thay thế nhau giữa cổ phần và cổ phiếu. Tương tự như tiếng Việt, trong tiếng Anh từ share được dùng để chỉ một cổ phần, còn stock có thể là một cổ phần hoặc những cổ phần.
Cũng cần nói thêm, chứng khoán – security – là thuật ngữ được dùng chung để gọi một đơn vị hàng hóa giao dịch trong TTCK, bao gồm cả trái phiếu. Loại chứng khoán phát hành lần đầu, gọi là new issue, cũng được định danh riêng, vì đây là loại chứng khoán mới, có độ rủi ro cao hơn chứng khoán cũ hay các chứng khoán phát hành bổ sung.
Giá trị của cổ phần
Sở dĩ gọi là giá trị vì rằng kể từ thời điểm hiệu lực của việc phát hành chứng khoán ra công chúng, chứng khoán bị tác động mạnh theo thị trường. Tuy nó là căn cứ sở hữu của công ty nhưng nó không còn là của riêng của công ty. Đồng thời, giá trị gia tăng của nó (hay gia giảm) không thuần một mình công ty định đoạt mà là một sự thể hiện chung của:
– Tình hình sức khỏe của công ty
– Tình hình kinh tế tài chính của toàn cảnh
– Tình hình chính trị, xã hội
– Khả năng hấp dẫn của ngành thuộc loại chứng khoán đó
– Hoạt động cung cầu của TTCK
– Dao động của bản chất gợn sóng hoặc sủi bọt của thị trường.
-…
Khi đầu tư vào chứng khoán vốn, ngoài yếu tố công ty, người ta còn chú ý nhiều đến yếu tố ngành, và tất cả các yếu tố trên đã kết tập lại theo thời gian thành giá trị tăng lên của chứng khoán. Trong đó giá trị vật chất của công ty chỉ đại diện cái hữu hình, đôi khi rất nhỏ. Khoản còn lại, sau một quá trình gia tăng, không nên chỉ được hiểu là vô hình. Nó chỉ vô hình theo nghĩa tương đối tại công ty. Thông qua TTCK người đầu tư đã đem phần gia tăng kia đi thực hiện giá trị vật chất ở chỗ khác, có khi cho chính trong nội bộ ngành mà chứng khoán đó đại diện – cũng có khi người đầu tư đã hưởng xái phần Nhà Nước đã đầu tư, giống như người mua nhà gặp hên lúc quy hoạch hạ tầng đô thị hóa. Tính chung trong xã hội thì giá trị vật chất được gia tăng tương ứng. Người đầu tư thành công trong TTCK đã nhận phần thưởng này – một phần của khoản chênh lệch – không phải để tiêu dùng mà là tiếp tục đầu tư.
Đó là chưa kể đến khả năng bù trừ giữa sự đào thải và nhân tố mới nổi lên. Sự cáo chung của một công ty (có thể là vì sản phẩm lạc hậu,…) thường đồng thời vỗ béo cho một “tài năng mới” (có phát minh thay thế…).
Đặc điểm của chứng khoán vốn, cụ thể là cổ phần thường, thể hiện trên các loại giá trị sau đây:
Mệnh giá:
Mệnh giá (par value) là giá ghi trên cổ phiếu hoặc trái phiếu. Đối với cổ phần ưu đãi và trái phiếu, mệnh giá là giá trị làm căn cứ để trả lãi và hoàn vốn. Nhưng đối với cổ phần thường mệnh giá chỉ là con số để tham khảo không hơn không kém, nó không có tác dụng nào đối với người đầu tư. Ngay trong một đợt phát hành đầu tiên cổ phần thường ra công chúng, giá cũng chỉ được xác định vào thời điểm cuối cùng của quá trình chuẩn bị và duyệt xét. Tại sao vậy? Nếu trong công tác CPH giá chủ yếu là do người bán quyết định – chốt giá trị – thì trong phát hành cổ phiếu ra công chúng, giá là kết quả biểu hiện chào đón của thị trường. Giá này được xác định thông qua kết quả đăng ký của người quan tâm “đặt trước” với người bảo lãnh phát hành, thông qua điều tra, thăm dò và một số yếu tố kỹ thuật đo lường khác mà có. Nếu không thì, hoặc là nó “khó nuốt” trong vòng 90 ngày (dù chỉ là một ít thôi) theo quy định về phát hành chứng khoán – gọi là sticky deal – hoặc là bị hớ giá, làm phát sinh tiêu cực. Một điểm cần lưu ý là trong hoạt động phát hành chứng khoán ra công chúng, lượng cổ phần là con số bị chốt lại. Nếu số lượng được phép phát hành là 1.000.000 cổ phần, thì công ty chỉ được phép phát hành 1.000.000 hoặc ít hơn. Việc “chốt số lượng” này mặc nhiên để mở giá trị.
Do đó việc định một giá cố định, có tính tiêu chuẩn áp đặt cho mệnh giá là điều khó thực hiện. Các cổ phần có thể ghi giá lúc phát hành, cũng gọi là mệnh giá, nhưng khi nó “ra ràng” trên sàn giao dịch, giá này lập tức mất ý nghĩa. Vì lẽ này, ngày nay tại các TTCK đã ổn định, nhiều cổ phần thường (common stock) không còn ghi mệnh giá, gọi là “no par”.
Giá sổ sách:
Giá sổ sách (book value) là kết quả chênh lệch giữa tài sản doanh nghiệp trừ đi các khoản nợ và chia cho tổng số cổ phần hiện hữu. Đây cũng là một loại giá cổ phần có tính tham khảo để đo lường số tiền mà người chủ một cổ phần thường hy vọng nhận được nếu công ty sẽ bị thanh lý. Đối với dân đã đầu tư vào cổ phần thường, ít ai lại mong đi “hốt của” này. Nhiều trường hợp chẳng còn gì. Người ta ví von nó còn thua bảng xếp hạng quyền của đàn ông ở phương Tây!
Giá thị trường (market value):
Đây là loại giá mà người đầu tư quan tâm. Nó được xác định bởi cung cầu và các phân tích đã nêu ở trên. Không có một mối liên hệ trực tiếp nào giữa giá cổ phần trên thị trường và giá cổ phần theo sổ sách. Mặc dù sự chú ý tập trung vào giá thị trường là chính và đây là biểu hiện nhiệt độ “phức tạp” nhất của TTCK, nó đơn giản là sự thỏa đáng giữa người mua và người bán tại thời điểm.
Khi giá thị trường đã lên một mức được xem là cao hoặc hạ xuống một mức thấp quá, người ta áp dụng kỹ thuật chiết tách (split) hoặc ghép (reverse split) cổ phần. Kỹ thuật này giúp duy trì giá cổ phiếu ở mức hợp lý tạo dễ dàng cho việc mua bán.
Tuy khuynh hướng chung là duy trì giá chứng khoán ở mức thấp, các TTCK lại khuyến khích người đầu tư mua bán bằng lô tròn (round lot). Một lô tròn được xem là thuận tiện giao nhận (good delivery) thường gồm 100 cổ phần.
Quá trình vận động của thị trường đồng thời là quá trình nó nhận được thêm những lý giải khoa học, có thể mặc nhiên hoặc khám phá tình cờ. Nhưng cốt lõi vẫn bắt nguồn từ mâu thuẫn phát sinh và nhu cầu. Theo đó ta có thể hình dung xa hơn một chút sẽ thấy rằng giá trị công ty là “tài sản chung” trong khi giá trị các cổ phần của công ty đó trong TTCK là loại tài sản riêng của người đầu tư. Và quan trọng hơn, cơ chế định đoạt để thực hiện các giá trị đó độc lập nhau.
Chủ các “căn hộ cao ốc” kia có vẻ chú trọng nhiều hơn các không gian riêng mà họ trực tiếp đứng tên và cứ thế mua bán vô tư. Mặc dù người ta đã được các cố vấn khuyến cáo: giá trị các căn hộ ấy có thể trở thành zéro nếu miếng đất ở dưới không còn tồn tại…
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
TTCK Sơ cấp và Thứ cấp
TTCK – CƠ BẢN VẬN HÀNH THỊ TRƯỜNG SƠ CẤP VÀ THỨ CẤP
– Thị trường sơ cấp.
– Chào bán ra công chúng và chào bán riêng.
– Hình thức chào bán.
– Thành phần tham dự trong cơ chế vận hành thị trường sơ cấp.
– Thị trường thứ cấp.
– Thị trường giao dịch trên sàn.
– Thị trường giao dịch phi tập trung.
– Thị trường thứ ba.
– Thị trường thứ tư.
Trong quá trình hội nhập các định chế cơ chế thị trường, nhu cầu tìm hiểu về thị trường chứng khoán (TTCK) trong nước ngày càng cao. Các sách báo viết về TTCK cũng nhiều hơn. Tuy nhiên vì đây là một lãnh vực rất chuyên sâu. Các quy chuẩn về nghiệp vụ cực kỳ tinh vi, với từng chi tiết ăn khớp nhau, được hệ thống hóa trong guồng máy vận hành. Sự nhận dạng về thuật ngữ trong dịch thuật và độ “hao hụt” sau khi chuyển tải sang tiếng Việt,… có thể đã làm cho một số thông tin trở nên khó hiểu hoặc, nặng hơn, nhiều trình bày sai lạc các bản chất vận động hoặc kỹ thuật mua bán, làm người đọc dễ bị khó chịu, ít nhập tâm.
Do nhiều hạn chế khác nhau, đã từng có cách hiểu và trình bày cho rằng thị trường sơ cấp là thị trường của các nhà bao tiêu (underwriter) mua sỉ cổ phần của các công ty phát hành. Đến lượt các nhà bao tiêu bán lại các cổ phần đó thì gọi là hoạt động của thị trường thứ cấp… Điều này gây ngộ nhận và do đó sẽ gây lạc hướng tìm hiểu hoặc nghiên cứu. Xa hơn nó có thể ảnh hưởng đến việc xác lập các định chế chuyên ngành.
Dưới đây người viết sẽ cố gắng trình bày rõ lại sự phân loại này theo hướng nghiên cứu nghiệp vụ nhằm cung cấp một lượng thông tin đầy đủ và chính xác hơn.
Tuy nhiên đây cũng mới chỉ là một phác thảo. Những chi tiết được nêu nhằm minh họa cho một kiến thức tổng quan. Phạm vi của chủ đề bài viết chưa cho phép ta rẽ vào các “ô bàn cờ” chứ chưa nói chuyện lên xe xuống pháo ra sao.
1- Thị trường sơ cấp (Primary market) :
Hoạt động cốt lõi của thị trường sơ cấp là hoạt động huy động vốn nói chung; và kế đến là hoạt động của nhà đầu tư lâu dài. Đây mới đích thực là thị trường vốn cho doanh nghiệp. Theo luật về thị trường chứng khoán của Hoa Kỳ thì chứng khoán (hàng hóa) mua bán trong thị trường này là các “đợt phát hành mới” (new issues). Giới hạn của thị trường này so với thị trường thứ cấp được xác định sau khi hoàn tất các đợt “chào bán ra đại chúng” – Thuật ngữ “public offerings” – Việc chào bán như vậy được chế định theo các chuẩn mực, điều kiện và trình tự rất chặt chẽ trong Bộ luật chứng khoán Hoa Kỳ 1993. Chúng ta có thể tìm hiểu kỹ hơn các chi tiết căn bản trong một bài khác.
Để có thể nhận dạng một cách căn cơ và cụ thể hơn chúng ta có thể tham khảo các đặc thù về hoạt động, cơ chế mua bán và tính chất huy động quy định trong phạm vi thị trường này.
1.1- Chào Bán Ra Công Chúng Và Chào Bán Riêng (Public Offerings and Private Placements):
Một doanh nghiệp có thể huy động vốn từ người đầu tư bằng cách bán các loại chứng khoán của mình ra công chúng (Public offerings) hoặc bán riêng (Private placements).
-Bán ra công chúng:
Hoạt động bán ra công chúng luôn luôn được thực hiện kèm theo các thủ tục đăng ký và thông tin – với Ủy Ban Chứng Khoán Nhà Nước để công khai ra quần chúng – Nghiêm minh, nhưng rất thực chất, để đề phòng lừa đảo. Chứng khoán đủ điều kiện phát hành sẽ được bán ra công chúng, thông thường được thông qua Công Ty Giao Dịch Chứng Khoán (Broker-Dealer) hoạt động trong lĩnh vực bao tiêu (underwriting), nhằm mục đích đạt được việc phân phối rộng rãi nhất, với số người tham gia đầu tư vào công ty đông nhất.
-Bán riêng:
Trong một đợt phát hành mới, việc bán ra công chúng luôn đòi hỏi về thủ tục đăng ký phức tạp và phải hội đủ các điều kiện khả dĩ để phát hành. Điều này làm mất thời gian và tốn kém, các doanh nghiệp có thể thu xếp một phương thức bán “sơ cấp” gọi là bán riêng. Hoạt động bán riêng thường thông qua sự thu xếp của một Công Ty Đầu Tư (Investment Banker – Họ chính là một Broker-Dealer) để các “khách hàng nhân danh tổ chức” mua trực tiếp của công ty phát hành (doanh nghiệp huy động vốn). Thị trường bán riêng được dành cho các công ty, công ty tài chánh, công ty đầu tư, các nhà trung gian đầu tư, các quỹ tài trợ,…- thuật ngữ gọi chung là institutional investor (các nhà đầu tư nhân danh tổ chức). Thị trường bán riêng cũng có thể dành cho các cá nhân giàu có – gọi là wealthy individuals (còn gọi là sophisticated individuals) hoặc các đại diện của họ.
Nói chung việc thu xếp bán riêng có đặc trưng là số lượng mua bán lớn, có mục đích đầu tư lâu dài và ổn định (Long term and pernament investment needs). Hoạt động thu xếp mua bán riêng dù là một hoạt động thị trường công khai nhưng nên lưu ý rằng chứng khoán giao dịch “chưa được đăng ký phát hành” ra công chúng theo thủ tục đầy đủ. Cho nên loại chứng khoán này được chế định riêng. Việc mua bán ra công chúng sau đó chỉ được thực hiện hoặc phải theo đầy đủ thủ tục đăng ký bán ra công chúng hoặc chờ đến khi thỏa các điều kiện nghiêm ngặt về thời gian, giới hạn về số lượng, xin phép,… Thời gian “trùm mền” của loại chứng khoán này (blackout on all sales) theo luật Hoa Kỳ tối thiểu là 2 năm.
Như vậy một đặc trưng quan trọng trong thị trường sơ cấp là có sự hiện diện của lực lượng các nhà đầu tư lâu dài và ổn định. Thuộc tính này không có ở thị trường thứ cấp. Lực lượng này là kênh cung ứng vốn (raising capital) quan trọng và hiệu quả cho các doanh nghiệp mà nước ta có thể quan tâm nghiên cứu.
1.2- Hình thức chào bán (Types of offerings)
1.2.1- Phân loại theo đặc tính của chứng khoán:
– Cổ phiếu phát hành mới (New issue): Là cổ phiếu của các công ty lần đầu tiên được phép chào bán ra công chúng, thuật ngữ gọi là “going public” (ra công chúng). Mục đích chính là huy động vốn góp (equity) cho doanh nghiệp bằng cách phát hành các cổ phần thường (common stock). Do được chào bán mới lần đầu nên nó còn mệnh danh là các IPO (initial public offering securities).
– Cổ Phiếu Phát Hành Bổ Sung (additional issue): Do các công ty đã được sở hữu hóa ra công chúng muốn tăng vốn góp (equity – xin lưu ý thuật ngữ equity khác xa với thuật ngữ capital – trong ngành tài chính và trong công nghệ chứng khoán) trong cấu trúc tài chánh công ty bằng cách phát hành thêm cổ phiếu. Một đợt phát hành được xem là hoàn tất sau khi một underwriter hoặc phân phối xong các cổ phiếu trong một đợt chào bán ra công chúng hoặc thu xếp các cổ phần được bán trong một đợt bán riêng.
Để cho dễ theo dõi, ta lưu ý các thuật ngữ được dùng trong phần này của các từ: stock, issue, share, security chuyển tải cùng một nghĩa của loại hàng hóa bán trong thị trường sơ cấp. Các đợt phát hành như vậy được gọi chung là các đợt chào bán đại chúng (public offering).
1.2.2- Phân Loại Theo Cách Phân Phối Nguồn huy Động (Final distribution of proceeds):
Việc phát hành chứng khoán để chào bán ra khách hàng đầu tư có thể là do công ty muốn huy động vốn hoặc do các cổ đông chi phối (major stockholders) – Cũng có thể là do các cổ đông đang ở tình trạng “blackout on sales” như đã đề cập – muốn bán ra để thu riêng cho mình nguồn huy động (proceeds). Việc chuyển nhận nguồn huy động này được xếp loại như sau để ta có một phân biệt khác tùy theo mục đích:
-Chào Bán Sơ Cấp (Primary offering):
Gọi là bán sơ cấp – Khi nguồn thu về do hoạt động bao tiêu được đưa vào vốn công ty phát hành (issuing corporation).
-Chào Bán Thứ Cấp (Secondary offering hay secondary distribution):
Khi một hay nhiều cổ đông chi phối của công ty bán tất cả hoặc phần lớn cổ phần của họ thì được gọi là chào bán thứ cấp trong thị trường sơ cấp. Tiền thu về sau hoạt động bao tiêu được trả cho cổ đông sở hữu chứng khoán đó chứ không thuộc công ty. Điển hình của việc chào bán thứ cấp xẩy ra khi người sáng lập doanh nghiệp hoặc có thể một số thành viên tài trợ tạo lập công ty (original financial backers) nhận thấy rằng việc bán ra đại chúng của họ có lợi hơn là tiếp tục giữ riêng (staying private). Loại chào bán này được thực hiện đối với các công ty đã phát hành đại chúng.
-Chào Bán Tách Riêng hay Phân Phối Kết Hợp (Split offering or combined distribution).
Chào bán tách riêng đơn giản là sự kết hợp giữa chào bán sơ cấp và thứ cấp. Một phần cổ phiếu do công ty bán ra huy động vốn và phần còn lại do các cổ đông chi phối của công ty bán thu tiền riêng cho mình.
-Chào Bán Từng Ngăn (shelf offering):
Có thể gọi là bán theo đợt. Nhưng dùng như thế có thể lẫn lộn với các đợt phát hành nên lấy theo nguyên nghĩa của thuật ngữ “shelf offering” là tốt nhất.
Theo luật của Hoa Kỳ, lượng chứng khoán được phép phát hành theo cách này được bán thành nhiều lần trong vòng hai năm. Mỗi lần như vậy chỉ cần thủ tục bổ sung cáo bạch (prospectus). Cách phát hành này giúp cân đối tiền mặt huy động theo nhu cầu sử dụng theo thời gian (cash flow), giúp giảm thiểu các phí tổn về sử dụng vốn và tránh chi phí phát hành cả đợt phải tập trung một lần. Ngoài ra, trường hợp được chào đón nồng nhiệt thì nguồn huy động đem về và đưa vào vốn của công ty sẽ tăng hơn dự kiến do những lần phát hành sau giá bán sẽ cao hơn.
1.3- Thành Phần Tham Dự Trong Cơ Chế Vận Hành Thị Trường Sơ Cấp:
Do đặc tính của thị trường sơ cấp là huy động vốn, cơ chế vận hành với những thành phần rất chọn lọc, tùy theo điều kiện và gồm có:
-Ủy Ban Chứng Khoán Nhà Nước :
Ở Việt Nam gọi là SSC (State Securities Commission và ở Hoa Kỳ Ủy Ban này gọi là SEC (Securities and Exchange Commission – viết hoa cả ba) chịu trách nhiệm về duyệt xét tính hợp lệ và đầy đủ các hồ sơ đăng ký phát hành cổ phiếu đại chúng. Chỉ có “duyệt xét” (review) chứ không “phê chuẩn” (approve) là điểm đáng lưu ý.
-Chủ Thể Phát Hành (the issuer) :
Có thể là doanh nghiệp huy động vốn (corporation) hoặc cổ đông chi phối (major stockholder). Nếu họ xin phát hành đại chúng họ sẽ lập hồ sơ đăng ký theo các quy chuẩn định sẵn gởi Ủy Ban Chứng Khoán Nhà Nước duyệt xét tính đúng đắn, đầy đủ, hợp lệ,… rất chi li và chặt chẽ.
Mặc dù vậy trong prospectus họ bị buộc luôn luôn phải ghi một “disclaimer” (chú giải quan trọng) là Ủy ban này chỉ duyệt xét thôi chứ không hề “phê chuẩn”, “không phê chuẩn” hoặc “chuẩn nhận” (pass upon) sự chính xác (accuracy) hoặc đích xác (adequacy) của nội dung cáo bạch. Việc này còn để lửng đó có nghĩa rằng chủ thể phát hành và các cộng sự của họ còn trách nhiệm dài dài. Đồng thời các định chế khác và hành lang pháp luật sẽ “rờ gáy” anh nếu anh làm sai hoặc lừa đảo.
-Hiệp Hội Chuyên Ngành:
Ở Mỹ có NASD (National Association of Securities Dealer) duyệt xét mức phí hợp lý trả cho nhà bao tiêu phát hành.
-Nhà Bảo Lãnh Phát Hành (Underwriter):
Nhà bảo lãnh hay bao tiêu phát hành giúp doanh nghiệp lập hồ sơ đăng ký phát hành đại chúng, thu xếp bán riêng, đồng thời cố vấn doanh nghiệp về huy động vốn. Họ xem xét giúp doanh nghiệp chọn lựa giữa phát hành cổ phần hay trái phiếu; các hệ quả về thuế do phát hành tạo ra và nên huy động ở thị trường vốn ngắn hạn (money market) hay dài hạn (capital market).
Phân loại là như vậy. Nhưng người ta ít chú trọng đến việc phân biệt trong thực tế. Ngoài các quy chuẩn về phát hành và chào bán với một hành lang pháp lý về phát hành đại chúng – Bộ Luật Chứng Khoán Hoa Kỳ 1933 cũng như Nghị định 48/CP và các Thông tư của Việt Nam- người ta không đặt vấn đề nhiều về ranh giới của hai thị trường sơ cấp và thứ cấp. Tuy nhiên hoạt động của thị trường thứ cấp mới thực sự thể hiện đặc trưng của thị trường chứng khoán. Tại đó mới đích thực có công nghệ chứng khoán (securities industry).
2-Thị Trường Thứ Cấp: (secondary market)
Thị trường thứ cấp là thị trường mua đi bán lại chứng khoán, cho nên tiếng Anh còn gọi là “aftermarket”. Người đầu tư hay khách hàng của thị trường này gọi chung là đại chúng, kể cả công ty hoặc tổ chức tham gia vào “cuộc chơi” này cũng cùng tính chất, cùng xuồng với nhà đầu tư là công chúng. Gọi là đầu tư vì khi làm chủ cổ phần (chứng khoán) tức là trực tiếp làm chủ vốn của doanh nghiệp. Nhưng đó chỉ là lý thuyết, có thể nói là thuộc về kinh điển.
Khách hàng mua bán chứng khoán – gọi một cách kinh viện là các nhà đầu tư – trong thực tế hầu như có rất ít khái niệm về cái quyền làm chủ doanh nghiệp như quan niệm ở ta xưa nay. Ngược lại là đằng khác. Những người càng làm chủ nhiều “phần bánh” của một doanh nghiệp (corporation), đến một mức độ nào đó (ví dụ ở Mỹ là 10%) lại càng bị hạn chế ra sân. Đó là khi họ muốn có quyền kiểm soát doanh nghiệp (take-over) hoặc là các major stockholder,…
Một hoạt động đầu tư của các chủ thể ở thị trường thứ cấp diễn ra và kết thúc thường là ngắn, và có thể lắm khi cực kỳ ngắn, ví dụ phải tính bằng giây (second). Một thị trường mà giá cả – theo luật Hoa Kỳ – chỉ ổn định trong vòng có 2 phút, và một báo cáo hoàn tất mua bán tại các sàn giao dịch trên hệ thống “liên thông tổng hợp” (consolidated tape) được thực hiện trong vòng 90 giây.
Nhà đầu tư có thể cũng là cổ đông (stockholder) và có cả quyền đầu phiếu (voting). Nhưng không chỉ có thế. Làm sao gọi họ là chủ doanh nghiệp được khi mà giá cổ phần của doanh nghiệp lên họ mới nhảy vào mua bán trực tiếp (giao dịch long position) để kiếm chênh lệch giá gọi là lợi tăng vốn (capital gain); hoặc “đánh cược” giá lên bằng nghiệp vụ mua “call”. Đến khi giá cổ phiếu của doanh nghiệp đó xuống, có thể cũng chính “ông chủ” ấy thực hiện nghiệp vụ bán trước (short position – short sales) và cầu trời cho cổ phiếu đó còn rớt giá dài dài để khi kết thúc “áp phe” ông ta giàu to nhờ mua trả lại lượng chứng khoán đã vay mượn với giá bèo – Mua hợp đồng “put” cũng cùng ý nghĩa.
Người đầu tư mua bán chứng khoán chính là cổ đông, được hưởng cổ tức. Nhưng đặc điểm đầu tư hiện đại không phải là để chờ hưởng cổ tức (dividend) mà chủ yếu là hưởng phần lợi tư bản (capital gain) hoặc các đặc lợi khác (premium) đem lại cho các chiến lược đầu tư. Trong đó các quyết định dày dạn có vẻ như mạo hiểm mà bén nhạy, được sự hỗ trợ của các nhà chuyên môn (Broker – Dealer – Advisor – Analyst) thuần thục và được thực hiện mua bán qua các nghiệp vụ chuyên sâu, diễn biến trong một trật tự vô cùng sôi động.
Đối với một số hoạt động đầu tư, các yêu cầu về bản lĩnh, mạo hiểm, dám chấp nhận rủi ro và thể trạng – nhất là thần kinh phải ổn định,…là các điều kiện không thể thiếu.
Những người đầu tư “yếu tim”, muốn kiếm lợi tức cố định, không chịu nổi với những cảm giác mạnh,… có thể chọn mua các loại chứng khoán nợ (debt securities – như bond chẳng hạn) hoặc các cổ phiếu ưu đãi (preferred stocks). Nhưng oái oăm, vì họ cũng chính là người đầu tư trong thị trường chứng khoán, đang tham gia dù nhẹ nhàng vào cuộc chơi và do đó luật thị trường cũng chẳng tha. Khi lãi suất thị trường (interest rates) lên hay xuống, ma lực này lại sẽ lôi họ hành động. Do đó mà chứng khoán nợ cũng được mua bán ì xèo lúc lãi suất trái phiếu (yield) bị biến động theo. Như vậy chỉ còn một cõi tạm gọi là yên tĩnh cho những người muốn “chắc cú” đó là các quỹ tiết kiệm (savings accounts, saving bonds, GNMA – một dạng “bỏ ống” rất tiện lợi ở Mỹ.)
Trật tự và nghiệp vụ vận hành TTCK dựa theo một nề nếp từ các chế định pháp luật, quy chuẩn của Ủy Ban Chứng Khoán Nhà Nước, các chế định quản lý chuyên ngành – ở Mỹ có SRO (self regulatory organization – tạm dịch : tổ chức quy chuẩn tự quản). Ngoài các kỹ thuật, nghiệp vụ ứng dụng trong ngành tài chính, ngân hàng, thông tin,… ví dụ kỹ thuật đòn bẫy tài chánh (leverage) trong nghiệp vụ tài khoản bảo chứng (margin account)… một hệ thống kỹ thuật, nghiệp vụ và các quy chuẩn chuyên sâu như một ngành khoa học đã được thiết lập và áp dụng trong mọi thị trường. Nó là một thứ gia sản chung của trí tuệ mà các thị trường đi sau của các nền kinh tế mới nổi có thể chọn lọc áp dụng ngang.
Diễn biến của thị trường chứng khoán là cực kỳ nhanh và đòi hỏi sự liên tục, chính xác cao. Do đó tất cả đều được tiêu chuẩn hóa, ký hiệu hóa, thuật ngữ hóa,… đến mức chỉ có người trong cuộc (chuyên viên TTCK đã qua đào tạo) mới hiểu hết. Người đầu tư có thể nắm vững tình hình sức khỏe của công ty cổ phần, giá chứng khoán lên xuống,…nhưng quyết định “đánh” (đầu tư) thế nào cho thắng, chiến lược hành động và tác nghiệp ra sao,… thì lắm người mù tịt, nhưng họ vẫn có thể đầu tư thành công như thường. Điều này đã tạo ra một đặc thù khác độc đáo hơn trong TTCK là người mua kẻ bán trong thị trường này luôn luôn qua trung gian – các Broker- họ là chuyên gia tài giỏi và cật lực chứ không phải “cò”! Đây cũng chính là một khâu then chốt trong cơ chế vận hành của TTCK.
Xin mở một ngoặc đơn. Theo tôi, ví von chơi cho dễ hiểu thì được chứ liên tưởng cái sàn giao dịch (exchange) hoặc gọi chung là thị trường chứng khoán ra “cái chợ” có lẽ là không ổn. Đừng nghĩ đơn giản “market” là “chợ”. Và vì rằng ở Việt Nam thuật ngữ “thị trường” nay đã khác xa nghĩa “chợ”. Có lẽ vậy cho nên rõ là Cán Bộ Quản Lý Thị Trường khác xa với cán bộ quản lý chợ. Đã là cái chợ, nếu hiểu nghĩa thông thường như ở ta, thì là nơi mà người mua kẻ bán lui tới đó dễ dàng. Thường hóa cái sàn giao dịch thành cái chợ có thể gây sai lệch khi người ta hình dung nó. Vì cái gọi là “chợ” đó, chính là sàn giao dịch, không hề có bóng dáng người mua (buyer – thuật ngữ chính thức được dùng trong TTCK) và kẻ bán (seller) mà chỉ toàn là brokers và một số thành viên khác mà chúng ta sẽ bàn đến trong một chuyên đề khác. Theo chuyên môn nghiệp vụ, và cả phương diện luật, không ai gọi brokers này là buyers hoặc sellers cả.
Số lượng người hoạt động trên sàn gần như cố định. Giao dịch trên TTCK là giao dịch NIỀM TIN. Có khi người ta không thấy hàng hóa đâu, ở bên trong có thứ gì ,… Thậm chí phó thác toàn quyền quyết định cho người môi giới, ví dụ cụ thể nhất là mua bán bằng trương mục ủy thác (discretionary account). Có lẽ ở Việt Nam ta gọi “exchange” là “sàn giao dịch” nghe còn hay hơn người Mỹ gọi là exchange!
Có thể nói cho đến nay TTCK là phương tiện hiệu quả cao nhất để huy động tư bản (capital). Trong đó thị trường thứ cấp chính là phương tiện tuyệt vời cho hoạt động thanh khoản. Không ai còn âu lo phải “ôm xô” khi mua vào cổ phần công ty. Đầu tư vào chứng khoán có nghĩa là đang có tiền mặt.
Thị trường thứ cấp là thị trường mua đi bán lại chứng khoán (trading market). Cơ chế vận hành của hệ thống này về mặt nổi của hoạt động có vẻ như nó hơi “đoản” so với thị trường phát hành (sơ cấp). Nhưng về bản chất nó là “nguồn nước ngầm” để nuôi “cây” công ty. Ở một góc nhìn nào đó loại thị trường này đóng vai trò đối trọng cho sự phát triển kinh tế mà các định chế sử dụng vốn ở đầu bên kia. Cũng có thể hiểu rằng nó giữ nhiệm vụ của cái “bánh đà” quay theo bộ máy kinh tế. Nó thu hút, vét cạn mọi nguồn tiền nhàn rỗi để “quăng” trở lại vào nền kinh tế. Vâng, chính nó chứ không phải các ngân hàng làm được việc này. Không có thị trường thứ cấp có lẽ chẳng ai buồn mua cổ phần công ty. Dự án một tỷ đô la dù hấp dẫn tới đâu cũng không thể thực hiện được nếu chỉ nhắm đến vài ba cá nhân kết xù (tycoons). Đơn giản là họ “ớn” rủi ro. Nhưng nếu có TTCK thì vấn đề được hóa giải ngay.
Theo cách chia của Mỹ, và có thể đã quốc tế hóa, thì hệ thống thị trường thứ cấp bao gồm 4 loại thị trường sau:
2.1- Thị Trường Giao Dịch Trên Sàn (Exchange market):
Đây chính là các sàn giao dịch (exchange). Mỗi sàn giao dịch đặt ra các tiêu chuẩn để các công ty tự nguyện đăng ký và niêm yết chứng khoán. Người ta gọi các chứng khoán đó là “listed securities”. Ở Mỹ chẳng hạn, TTCK New York (New York Stock Exchange – NYSE) là thị trường trung tâm và quan trọng nhất. Ba phần tư giao dịch trên sàn của toàn nước Mỹ được thực hiện tại đây. Do đó mà tiêu chuẩn niêm yết tại đó rất cao – Tuy nhiên nói về quy mô thì thị trường OTC ngày nay lớn hơn nhiều thị trường giao dịch trên sàn và chất lượng chứng khoán không thua kém – Ta sẽ bàn sau. Mua bán trên sàn được thực hiện ra mặt, bằng cách đấu giá hai chiều (double – auction) giữa hai hay nhiều broker với nhau. Đây là một đặc thù của sàn giao dịch. Do đó mà từ “sàn” được nhắc tới như là một không gian đủ rộng cho các giao dịch mua bán cùng diễn ra trên một mặt bằng (gọi là exchange hay trading floor). Thị trường này luôn luôn đòi hỏi có vị trí cố định. Điều hòa hoạt động của thị trường này là các specialist (chuyên gia trên sàn).
2.2- Thị Trường Giao Dịch Phi Tập Trung (Over -The -Counter Market):
Người ta thường gọi tắt là thị trường OTC. Đây là một thị trường giao dịch dành cho các chứng khoán không đăng ký trên các sàn giao dịch. Ngày nay người ta chỉ gọi là “không đăng ký” thôi chứ không dám gọi là “không đủ tiêu chuẩn đăng ký”. Vì đây là thị trường cực lớn ở Mỹ với hơn 15.000 loại chứng khoán (unlisted) khác nhau được mua bán so với tổng số khoảng 4.500 loại chứng khoán đăng ký theo dạng niêm yết (listed) rải rác trên tất cả các sàn giao dịch. (số liệu năm1995.)
Đặc điểm của thị trường OTC là chứng khoán không chỉ được trao ngang ăn huê hồng mà còn được các nhà kinh doanh chứng khoán (Dealer) mua tồn kho. Họ là các nhà làm giá (market maker) tạo giá lên hay cắt giá xuống (mark up – mark down) một cách linh hoạt. Giá cả có thể thương lượng được (negotiated).
Trong thời đại thông tin điện tử phát triển hiện nay loại thị trường này càng trở nên thuận lợi. Đây cũng chính là phương tiện đáng nghiên cứu áp dụng tại các thị trường mới nổi.
Do các tiêu chuẩn và yêu cầu niêm yết tại các sàn giao dịch, các đợt phát hành mới (new issues) được tiêu thụ trước tiên trên thị trường OTC. Tuy không niêm yết trên sàn giao dịch, các chứng khoán OTC muốn được chào giá trên hệ thống Nasdaq (The National Association of Securities Dealers Automated Quotation) cũng cần có các tiêu chuẩn không kém.
2.3- Thi Trường Thứ Ba (Third Market/OTC-Listed):
Thị trường thứ ba có hoạt động mua bán thứ cấp trên thị trường OTC đối với các loại chứng khoán đã được đăng ký và niêm yết trên các sàn giao dịch. Thị trường này dành cho nhà đầu tư nhân danh tổ chức (institutional investors) mua bán với số lượng lớn (large block – 1 block gồm 10.000 cổ phần) và được các công ty chứng khoán – có tư cách làm giá (broker-dealer/market maker) của thị trường OTC và có đăng ký mua bán các chứng khoán đã được niêm yết trên sàn – thu xếp mua bán. Giá cả giao dịch, do vậy, dựa trên cơ sở thương lượng với điều kiện phải báo cáo số lượng và giá trong vòng 90 giây sau khi thực hiện giao dịch (trên consolidated tape).
Thị trường thứ ba chính là thị trường mua sỉ và là phương tiện dành cho các công ty, các tổ chức một kênh đầu tư linh động. Để phân biệt với thị trường thứ tư, sẽ bàn tiếp, ta cần lưu ý hai đặc điểm quan trọng của cơ chế thị trường thứ ba này:
-Hàng hóa là chứng khoán đã được niêm yết trên các thị trường sàn giao dịch
-Có sự hiện diện của các broker – dealer.
2.4- Thị Trường Thứ Tư (Fourth Market/INSTINET – Institutional Networks Corporation):
Đây là thị trường mua bán trực tiếp giữa các đại gia với nhau (các nhà đầu tư nhân danh tổ chức). Chứng khoán đủ loại (listed và unlisted) với khối lượng lớn được trao tay (change hands) theo cách thương lượng trực tiếp (privately negotiated) giữa các ngân hàng, quỹ đầu tư hỗ tương (mutual fund/quỹ mở), quỹ hưu trí và các loại tổ chức kinh doanh tài chính và tiền tệ khác,…
INSTINET đăng ký với Ủy Ban Chứng Khoán Nhà Nước theo thủ tục như một broker/dealer và cung cấp các phương tiện nối mạng giữa các thành viên với nhau phục vụ cho việc giao dịch mua bán trực tiếp mà không cần sự giúp đỡ của broker/dealer. Việc hoàn tất mua bán cũng được báo cáo trên hệ thống liên thông (consolidated tape) như thị trường thứ ba.
Các tài liệu trình bày về thị trường thứ cấp và trình bày trên đây cho ta hình dung một cách mặc nhiên về một hệ thống thị trường thứ cấp, chứ không phải chỉ có sàn giao dịch.
Hoá ra nó không phải chỉ có một không gian rộng đầy máy tính, với các nhân vật chen chúc ra dấu tay như các chàng câm điếc, mà ta thường thấy trên truyền hình hoặc ảnh báo chí. Hệ thống đó bao gồm thị trường thứ nhất là các Sàn Giao Dịch, thị trường thứ hai là Thị Trường Phi Tập Trung – OTC, thị trường Thứ Ba và Thứ Tư như đã đề cập. Người ta đã né đi không gọi thẳng “Thứ Nhất”, hoặc “Thứ Hai” đối với sàn giao dịch và OTC có lẽ vì e rằng nó dễ gây nhầm lẫn trong cách gọi truyền thống của thị trường sơ cấp (Primary) và thứ cấp (Secondary), vốn trong tiếng Anh chúng na ná nghĩa như nhau, hoặc có thể bị hiểu lệch đi thành “chính” và “phụ”.
Thật ra hiện nay Thị Trường Phi Tập Trung – OTC có vẻ như thầm lặng nhưng là loại thị trường sung mãn áp đảo và cực kỳ hấp dẫn nhờ hoạt động của các market maker. Với sự hỗ trợ của việc nối mạng, nó càng linh hoạt hơn và người ta cho rằng đây có thể là loại thị trường của thiên niên kỷ thứ ba.
Một ghi nhận quan trọng khác, như ta đã tìm hiểu ở trên, cơ chế hoạt động của sàn giao dịch là các tiêu chuẩn niêm yết và đấu giá hai chiều. Chính vì vậy mà về phương diện quy chuẩn và nghiệp vụ, các chứng khoán của các đợt phát hành mới và của Quỹ tương hỗ đầu tư (quỹ mở) chỉ có thể phát hành theo cơ chế thị trường Phi Tập Trung – OTC. Đây có thể là đặc điểm mà các thị trường mới mở cần nghiên cứu khi triển khai.
Dù nó cao cấp cách mấy chăng nữa, TTCK cũng đơn giản là một thị trường. Nó mang đầy đủ thuộc tính của một thị trường. Trong đó có người thắng kẻ thua, người lên hương kẻ sạt nghiệp. Có cả lừa đảo, trừng phạt và tù tội. Thuộc tính này mặc nhiên công nhận khả năng tối ưu chứ không phải là sự toàn bích.
Liên hệ với nghiên cứu kinh tế nổi tiếng John Von Neuman và Oskar Moegenstern trong “Lý Thuyết Trò Chơi Trong Hoạt Động Kinh Tế”, TTCK xét cho cùng thì cũng chỉ là một trò chơi lớn. Nó là công cụ, là phương tiện để kinh tế phát triển và để các “ông trùm” leo lên đài danh vọng. Nhưng đừng tưởng ngon ăn. Hằng triệu cái đầu và gấp đôi số con mắt trong thị trường đó đang theo dõi chuyện làm ăn của anh. Nếu anh chơi không “fair”, nó hạ bệ anh ngay lập tức. Luật chơi mà.
Thị trường chứng khoán cón là cái “cặp thủy” để đo nhiệt độ của nền kinh tế. Do đó nếu có ai đó nói “tại nó” mà có nóng lạnh thì chưa thật công bằng. Nói chưa thật công bằng là do thận trọng thôi vì không phải lúc nào nó cũng thể hiện chính xác trăm phầm trăm. Công cụ nào lại chẳng có lỗi!
Vấn đề là hãy nắm vững, tổ chức và tham gia cuộc chơi thật tốt, chứ đừng sợ nó.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Phát hành riêng lẻ
HUY ĐỘNG VỐN BẰNG THỦ TỤC BÁN RIÊNG
- Các nhà đầu tư chọn lọc.
- Các nhà đầu tư là tổ chức.
- Các cá nhân giàu có.
- Thành viên nội bộ và thành viên trực hệ của công ty.
- Những nhà đầu tư không chọn lọc.
- Thủ tục bán riêng – Bán đích danh.
Khái niệm phát hành chứng khoán rộng rãi để huy động vốn đại chúng trong thị trường chứng khoán (TTCK) luôn được nêu lên kèm theo một tầm quan trọng đặc biệt nhằm bảo vệ sự an toàn và lợi ích của quần chúng đầu tư. Điều này cũng đồng ý nghĩa để xây dựng một môi trường lành mạnh, hiệu quả,… hầu thu hút niềm tin của mọi giới đầu tư vào thị TTCK. Do đó mà luật lệ phát hành đại chúng quy định các thủ tục và trình tự nghiêm minh, chặt chẽ,… đến mức nó đúc kết thành mấy từ rao giảng nằm lòng giới phát hành chứng khoán :”chỉ bán kèm theo cáo bạch” (sale-by-prospectus-only!). Việc phát hành như vậy chứng tỏ công ty hoàn toàn khỏe mạnh.
Nhưng nếu một công ty khỏe mà không được “mạnh” lắm thì nội cái khoản chi phí phát hành bao gồm phí bảo lãnh, phí tư vấn, kiểm toán, hành chính,… có thể ngốn ngót 10% tiền huy động được. Dự trù huy động 10 triệu, chưa làm ăn gì đã mất toi một triệu thì đau quá! Đó là chưa nói đến thời gian và các điều kiện hạn chế khác không phải lúc nào cũng thuận lợi cho doanh nghiệp phát hành.
Luật chứng khoán 1933 (Mỹ) dọn riêng một “cửa ra” cho các công ty muốn huy động vốn nhưng chưa muốn phát hành đại chúng theo thủ tục đầy đủ (full-scale registration). Theo đó công ty huy động vốn có thể nhờ một ngân hàng đầu tư (investment banker -họ chính là underwriter) thu xếp một đợt bán riêng với thủ tục gọn nhẹ hơn nhiều.
Quan điểm miễn trừ và mục tiêu của loại huy động vốn qua thu xếp bán riêng này nhằm thỏa mãn nhu cầu đầu tư dài hơi vào doanh nghiệp và chủ yếu dành cho các đối tượng chọn lọc.
– Các Nhà Đầu Tư Chọn Lọc: (Accredited investors)
Các nhà đầu tư được thừa nhận là chọn lọc khi họ có đủ điều kiện về tài chính, sáng suốt về năng lực đầu tư, có bản lĩnh làm quyết định,…. Trường hợp họ thiếu các kỹ năng và kinh nghiệm như vậy họ dễ dàng thuê một đại diện đảm nhận. Thị trường mục tiêu cho các chứng khoán bán riêng dành cho các đối tượng sau đây:
- Các nhà đầu tư nhân danh tổ chức: (Institutional investors): Họ là các ngân hàng, các công ty tài chính, các quỹ đầu tư (Investment companies), các công ty Trung Gian Quản Lý Danh Mục Đầu Tư ( Portfolio intermediaries), các Tổ Chức Phúc Lợi của doanh nghiệp và Nhân Viên, các Hiệp Hội Gây Quỹ (endowment associations) và các Tổ Chức Vô Vị Lợi (not-for-profit foundations).
- Các cá nhân giàu có: Những người giàu có thường kèm theo những khả năng tinh tế trong làm ăn và có tài trí tháo vát trong các quyết định về đầu tư. Họ thuộc loại accredited investors vì không dễ thuyết phục họ đưa tiền vào các cuộc làm ăn không thể rút lui sau ít nhất là hai năm như trong các đợt bán riêng. Ở Mỹ, loại này phải có tài sản thuần (net worth) ít nhất là một triệu USD hoặc thu nhập hiện tại ít nhất là 200.000 USD/năm.
- Thành viên nội bộ và các thành viên trực hệ của công ty (issuer insiders and affiliates): Thành viên nội bộ của công ty gồm các chức danh quản lý, thành viên hội đồng quản trị, các giám đốc,… Các thành viên trực hệ công ty (affiliates) gồm những người nắm phần kiểm soát công ty phát hành. Đó có thể là các vị trí then chốt của công ty mẹ, công ty chi phối vốn hoặc các nhà đầu tư có vốn lớn (major investor) đối với công ty phát hành.
- Ngoài các thành phần trên, các pháp nhân ủy nhiệm quản lý tài sản (trusts) cũng được xem là các nhà đầu tư chọn lọc. Tuỳ theo thực tế mỗi nước, các thành phần chọn lọc này có thể được chế định và thêm bớt phù hợp.
– Những nhà đầu tư không chọn lọc (non-accredited investors): Các nhà đầu tư không chọn lọc chính là các nhà đầu tư thường và không đủ các tiêu chuẩn xếp loại chọn lọc. Theo quy định của Ủy Ban Chứng Khoán Hoa Kỳ số lượng các nhà đầu tư không chọn lọc tham dự vào một đợt thu xếp bán riêng không được vượt quá 35. Ngoại trừ các đợt bán riêng với lượng bán quá nhỏ thì không hạn chế. Tất nhiên các nhà đầu tư chọn lọc không bị ảnh hưởng về quy định số lượng tối đa này.
– Thủ Tục Bán Riêng:
- Văn tự đầu tư: (investment letter): Ý nghĩa tích cực của phương thức bán riêng là ở chỗ nó đáp ứng các nhu cầu đầu tư lâu dài. Chính vì vậy các đơn vị quản lý ngại nhất là sự lợi dụng hình thức này để né luật đẩy hàng “chưa qua kiểm tra chất lượng” ra công chúng. Do đó để bảo đảm các cổ phần được phân phối đúng đối tượng, theo đúng mục đích yêu cầu bán riêng, Ủy Ban Chứng Khoán Nhà Nước yêu cầu mỗi người mua phải ký kết một chứng từ gọi là văn tự đầu tư. Khi ký văn tự này, nhà đầu tư xác định trước pháp lý rằng việc mua chứng khoán là nhằm mục đích bổ sung vào danh mục đầu tư lâu dài và thừa nhận chứng khoán này chưa được đăng ký với Ủy Ban Chứng Khoán Nhà Nước.
- Hạn chế đối với cổ phần của văn tự đầu tư: (investment letter stock): Cổ phần thủ đắc của nhà đầu tư thông qua ký kết một văn tự bán riêng được chế định riêng. Theo đó, trong vòng hai năm, kể từ khi mua, không được bán. Sau thời gian hai năm “trùm mền” (the 2-year blackout), chứng khoán có thể bán và lệ thuộc vào một số lượng hạn chế theo luật định trong suốt năm thứ ba. Chỉ đến năm thứ tư thì nó mới hoàn toàn được cởi trói.
- Cổ phiếu mang lời chú giải: (legend stock): Để phòng ngừa xa hơn việc bán lại các chứng khoán của đợt bán riêng, các chứng chỉ cổ phần có in lời chú giải trên mặt nhằm cảnh báo cho các người mua tiềm năng rằng chứng khoán này bị hạn chế và, do đó, không được tự do mua bán. Thêm vào đó cơ quan chuyển giao (transfer agent) được chỉ đạo không chuyển đổi chứng chỉ cổ phần bất cứ thời điểm nào trong hai năm đầu.
Một đặc tính nổi bật khác của phương thức bán riêng là có sự tham gia đông đảo của các đại diện người mua (purchaser representatives) hoạt động vì lợi ích đầu tư thay mặt các cá nhân giàu có, các quỹ từ thiện, tài sản ủy thác gia đình, các tổ chức vô vị lợi. Các đại diện người mua này là các cá nhân độc lập như các kiểm toán viên cao cấp (CPA), luật sư, cố vấn đầu tư (investment advisers) hoặc các chuyên gia tài chánh (financial planner).
Tại các nước đã có thị trường chứng khoán tiên tiến và ổn định các phương thức bán riêng luôn được đặt trong chừng mực của một khuôn khổ “riêng”. Mục đích là để tôn vinh cho các đợt phát hành đại chúng. Do đó, doanh nghiệp huy động vốn theo cách này bị hạn chế quảng cáo đại chúng, khuyến thị đại trà (mass-market sales promotions) và chiêu mại không phân biệt (indiscriminate sales solicitations). Chỉ có quảng cáo mang tính thăm dò (tombstone) được cho phép cùng với các cuộc hội thảo nhắm vào đúng đối tượng là các nhà đầu tư tinh tế, chọn lọc.
Đôi khi việc thu xếp bán riêng là để dung hòa giữa các quyền lợi và các tài sản khác chứ không nhất thiết là chỉ huy động tiền mặt. Cũng có khi đó là sự thu xếp để chuyển một món nợ của công ty phát hành thành cổ phần cho người mua là chủ nợ.
Phương thức bán riêng với những tính chất đặc thù có tính đặc miễn và các tiêu chuẩn phát hành nhẹ nhàng hơn, “lỏng” hơn,… là điều kiện tốt cho các doanh nghiệp huy động vốn ở thị trường sơ cấp. Phương thức này có ưu điểm là nó khuyến khích và tạo một môi trường thuận lợi, được bảo vệ, để các nguồn tài chính bị giam (dưới nhiều hình thức) trong “tủ sắt” có thêm một cửa đầu tư hiệu quả. Trong khi đó các quy chuẩn chi phối và hành lang pháp chế tiếp tục đặt nó trong một sân chơi giới hạn, chưa cho phép bung đại trà… Đây có thể là phương thức phát hành cổ phần nên được nghiên cứu và áp dụng tại các thị trường mới.
Phương thức bán riêng, với một số chế định, có thể được triển khai làm hạ tầng pháp quy ngay trong thời điểm hiện tại. Điểm cần lưu ý là nó luôn được tồn tại song song với thủ tục phát hành đại chúng. Phương thức này tạo cho các doanh nghiệp huy động vốn có thêm một sự chọn lựa. Đồng thời nó sắm vai “đặc khu” ngay ở ngưỡng cửa vào TTCK: Hàng hóa sắm ở “đặc khu” muốn lưu hành vào “nội địa” ngay thì phải qua “đăng ký với thủ tục đầy đủ”- Nếu đã thâm niên đủ ba năm thì được miễn “thủ tục nhập cảnh” sau đó. Đây chính là một nét độc đáo của phương thức bán riêng. Vì ba năm cũng đã đủ biết đá vàng !
Theo các quy chuẩn mang tính nguyên tắc thì hoàn toàn không có sự khác nhau về mặt thông tin phải công khai với người mua chứng khoán giữa phương thức bán riêng và thủ tục phát hành đại chúng.
Huy Nam
Tham khảo Luật Mỹ
THAM KHẢO MỘT SỐ LUẬT QUAN TRỌNG CỦA HOA KỲ
– Luật về hoạt động ngân hàng 1933.
– Luật về giao dịch chứng khoán 1934.
– Luật về hợp đồng trái phiếu 1939.
– Luật về quỹ đầu tư 1940.
– Luật chứng khoán 1933.
– Thủ tục đăng ký.
– Yêu cầu về nội dung cáo bạch.
– Hoạt động của ngân hàngđầu tư.
– Các phương thức bảo lãnh phát hành.
– Cam kết chắc chắn.
– Gắng hết sức mình.
– Bán trọn hoặc hủy bỏ.
– Quảng cáo dọn đường.
– Quy định về bán chứng khoán nóng.
– Hoạt động chui và kiềm giữ.
– Hoạt động bình ổn giá.
Ngày 29-10-1929 có lẽ là ngày khó quên đối với nền kinh tế thế giới. Đó là ngày “thứ năm đen tối” đánh dấu sự sụp đổ (crash) của thị trường chứng khoán (TTCK) New York kéo theo đại khủng hoảng TTCK và kinh tế toàn cầu.
Những năm kế tiếp thị trường tiếp tục đi xuống và Quốc Hội Mỹ đã tìm ra một số nguyên nhân cơ bản để củng cố lại hoạt động của cơ chế thị trường đặc biệt này. Các biện pháp được đúc kết thành luật mà sau đó hầu hết các TTCK trên thế giới, nhất là các thị trường mới nổi (emerging market) gần đây, đều tham khảo.
Để có một ghi nhận tổng quan chúng ta cùng lượt qua các bộ luật ra đời từ năm 1933 đến 1940 tại Hoa Kỳ.
– Bộ luật chứng khoán 1933 (Securities Act of 1933):
Trong giai đoạn đầu hình thành TTCK, quần chúng là lực lượng đầu tư quan trọng nhất. Tuy nhiên trước thời điểm 1933 – chính xác hơn là trước 1929 – thị trường hầu như chỉ có lên (bull). Mua chứng khoán cách nào cũng có lời, nên chẳng ai cần cảnh giác. Người đầu tư biết rất ít hoặc không biết tí gì về chủ thể phát hành chứng khoán. Họ cũng không hề biết đồng tiền huy động sẽ được sử dụng như thế nào. Đây là một nguyên nhân quan trọng gây đổ vỡ TTCK. Đạo luật 1933 ra đời nhằm gạn lọc để đưa ra thị trường những hàng hóa chính hiệu và đủ phẩm chất. Chúng ta sẽ tìm hiểu kỹ hơn ở phần sau.
-Bộ luật về hoạt động ngân hàng 1933 (banking act – còn gọi là Glass Steagall act):
Sự nhập nhằng trong việc sử dụng tiền ký thác nhằm mục đích tài trợ thương mại để mạo hiểm vào hoạt động chứng khoán là nguyên nhân “dắt dây” làm lây lan sự đổ vỡ. Đạo luật Glass Steagall đặt trọng tâm vào việc tách biệt cơ chế hoạt động ngân hàng thương mại (commercial banking) và ngân hàng đầu tư (investment banking). Đây là bức tường bảo vệ an toàn và hiệu quả cho các nguồn vốn. Theo đó ngân hàng thương mại không được bảo lãnh chứng khoán – ngoại trừ trái phiếu đô thị công cộng – (GO: Municipal General Obligation bond). Ngược lại các ngân hàng đầu tư không được phép mở tài khoản ký thác hoặc cho vay thương mại.
-Bộ luật giao dịch chứng khoán 1934 (The Securities Exchange Act of 1934):
Bộ luật chú trọng chủ yếu vào hoạt động mua bán chứng khoán ở thị trường thứ cấp, nhân sự tham gia trong thị trường này và các hoạt động mua bán gian lận. Ủy ban Chứng khoán (SEC) là cơ quan quản lý chuyên ngành được ra đời từ bộ luật này. Bộ luật được sửa đổi và mở rộng vào năm 1938 nhằm thiết lập các cơ quan tự quản (self – regulatory body) giúp giám sát hoạt động TTCK. Hiệp Hội Quốc Gia Các Nhà Giao Dịch Chứng Khoán (NASD) điều hành thị trường phi tập trung (OTC) được ra đời trong đợt tu chỉnh này.
-Đạo luật về hợp đồng trái phiếu – 1939 (The Trust Indenture Act of 1939):
Mục đích của đạo luật này là nhằm bảo vệ người mua các loại chứng khoán nợ, bao gồm trái phiếu trung hạn (notes), trái phiếu dài hạn (bonds), giấy nợ (debentures) và các sản phẩm tương tự. Để bảo vệ quyền lợi của quần chúng đầu tư, đạo luật cấm các doanh nghiệp không được bán bất cứ chứng khoán nợ của công ty nào nếu không được phát hành thông qua một hợp đồng trái phiếu (trust indenture).
-Đạo luật về quỹ đầu tư 1940 (Công Ty Đầu Tư – The Investment Company Act of 1940):
Đây là đạo luật quy định việc tổ chức điều hành, hoạt động và sử dụng các loại hình quỹ đầu tư tập thể khác nhau. Các quỹ đầu tư là lực lượng vốn quan trọng đầu tư vào TTCK. Việc huy động và đầu tư với lượng tiền khổng lồ được dựa vào một khung luật cụ thể từ đăng ký phát hành cổ phần đến các nghiệp vụ đầu tư giao dịch. Các nghiệp vụ bị hạn chế đối với công ty đầu tư (còn gọi là quỹ đầu tư) gồm: sử dụng tài khoản đòn cân nợ (margin account), bán khống (sell short), tham dự vào các tài khoản liên kết đầu tư hoặc mua bán.
Trong số các đạo luật được nêu trên đây, đặc biệt trong giai đoạn hình thành thị trường, đạo luật về chứng khoán 1933 – phát hành đại chúng – được nhắc đến như là một nguồn tham khảo quan trọng.
Người đầu tư khi mua các chứng khoán mới cần rà xét càng nhiều thông tin càng tốt về chủ thể phát hành nhằm để lượng giá quyết định đầu tư của mình. Các quy định của luật là nhằm khuyến khích sự dễ dàng tiếp cận thông tin về chủ thể phát hành chứng khoán, góp phần vào sự hoàn thiện các TTCK. Điều này thường được đến biết bởi khái niệm về một sự công khai đầy đủ và trung thực.
Luật lệ chi phối các đợt phát hành mới chứng khoán, có tầm quan trọng nhất tại Mỹ, là Luật chứng khoán 1933. Nhiều nước đã dùng luật này để chế định các thủ tục riêng của mình, áp dụng vào việc phát hành chứng khoán mới của họ.
Nội Dung Luật Chứng Khoán 1933:
Luật chứng khoán 1933 được đặt ra nhằm giúp cho người mua các chứng khoán mới phát hành nắm được các thông tin về chủ thể phát hành và ngăn chặn gian lận trong việc bán chứng khoán. Ủy Ban Chứng Khoán Nhà Nước (Securities Exchange Commission – SEC) là cơ quan trực thuộc Liên bang có trách nhiệm thực thi Bộ Luật. Tuy nhiên, Ủy ban này (SEC) không chuẩn nhận vào giá trị đầu tư của bất kỳ một đợt phát hành nào.
Các chủ thể phát hành phải đăng ký chứng khoán với Ủy Ban Chứng Khoán Nhà Nước nếu họ dùng các phương tiện quảng cáo để phát hành liên bang. Thêm vào yêu cầu đăng ký, luật còn buộc người phát hành cung cấp cho những người muốn mua chứng khoán một tài liệu gọi là cáo bạch phát hành (prospectus), bao gồm các thông tin chi tiết về công ty phát hành. Luật chứng khoán 1933 làm cho nguyên tắc công khai và trung thực trở thành bắt buộc.
Ở trang bìa của cáo bạch có ghi một câu thông báo rằng Ủy Ban Chứng Khoán Nhà Nước không hề chuẩn nhận về sự đích xác (adequacy) hoặc đúng đắn (accuracy) của thông tin trong một bản cáo bạch. Bất cứ một thông báo nào trái ngược điều vừa nêu được xem là sự vi phạm hình sự. Điều này được biết đến như là “không có chuyện phê chuẩn” của Ủy Ban Chứng Khoán Nhà Nước. Ủy Ban Chứng Khoán Nhà Nước chỉ duyệt xét bản báo cáo đăng ký và bản cáo bạch nhằm xác nhận rằng những thủ tục đó là đầy đủ và phù hợp.
Thủ Tục Đăng Ký:
Ngày mà Ủy Ban Chứng Khoán Nhà Nước nhận được bản báo cáo đăng ký được kể là ngày nộp hồ sơ. Tiếp theo đó là một “thời gian nguội lạnh” 20 ngày (cooling off period) nhằm để Ủy Ban Chứng Khoán Nhà Nước xem xét thông tin đăng ký. Thông tin phải có trong một bản báo cáo đăng ký gồm:
1. Một diễn giải về hoạt động kinh doanh của chủ thể phát hành.
2. Phần vốn nắm giữ của các chức danh cao cấp, thành viên Hội Đồng Quản Trị, các nhà bảo lãnh bao tiêu, và danh sách các cá nhân làm chủ trên 10% tổng số chứng khoán của công ty.
3. Lý lịch của các chức danh cao cấp và thành viên Hội Đồng Quản Trị.
4. Cơ cấu vốn (capitalization) của công ty phát hành (huy động qua phát hành cổ phần, trái phiếu).
5. Việc sử dụng cụ thể của số tiền thu về do huy động.
6. Các báo cáo tài chính được kiểm toán xác nhận.
Nếu Ủy Ban Chứng Khoán Nhà Nước thấy rằng trong giải trình đăng ký có sự thiếu sót cụ thể (như sự bỏ sót hoặc trình bày sai lệch), Uy ban này sẽ phát đi một văn bản về sự thiếu sót (deficiency letter). Văn bản này có tác dụng lùi ngày hiệu lực. Ủy Ban Chứng Khoán Nhà nước cũng có thể phát ra một lệnh ngưng (stop order) có giá trị cấm đợt chào bán của loại chứng khoán đăng ký đó.
Ủy Ban Chứng Khoán Nhà Nước không phê chuẩn việc bán chứng khoán hay xác định về giá trị đầu tư của chứng khoán đăng ký, cơ quan này quan tâm đến việc công khai đầy đủ và trung thực tất cả các sự kiện chi tiết của doanh nghiệp cho các nhà đầu tư tiềm năng biết. Nhà đầu tư, do đó, có thể kiện ra tòa các giới chức cao cấp, thành viên Hội Đồng Quản Trị, các cổ đông sáng lập và các ngân hàng đầu tư (investment bankers) nếu hồ sơ đăng ký có vấn đề.
Trong thời gian chờ đợi 20 ngày, một bản cáo bạch thăm dò (preliminary prospectus) còn gọi là red-herring có thể được chủ thể phát hành chuẩn bị. Cáo bạch này có khung đỏ ngoài bìa nhằm thông tin cho nhà đầu tư tiềm ẩn biết rằng hồ sơ đăng ký đã lập và gởi cho Ủy Ban Chứng Khoán Nhà nước nhưng chưa có hiệu lực .
Bản cáo bạch thăm dò được phát hành nhằm đo lường biểu hiện về sự quan tâm của khách hàng; mặc dù sự quan tâm này chưa có một giá trị ràng buộc nào cả từ phía khách hàng cũng như công ty giao dịch chứng khoán (Broker – Dealer). Trước thời điểm hồ sơ đăng ký có hiệu lực, không được tiến hành bất cứ một sự chào mời nào. Bản cáo bạch viền đỏ không có giá phát hành dứt khoát nào nhưng có thể thông báo mức giá độ chừng. Ví dụ: $17~ $19 cho mỗi cổ phần.
Ngay trước khi phát hành bản cáo bạch hoàn chỉnh, một “buổi họp chuyên sâu” (due diligence meeting) được triệu tập. Mục đích của cuộc họp là để duyệt xét lại toàn bộ các khía cạnh của đợt phát hành dự kiến. Đặc biệt thực hành sự tận tâm đúng mực của chủ thể phát hành và công ty bảo lãnh bao tiêu nhằm thỏa mãn luật lệ của liên bang và tiểu bang. Nếu các bên có liên quan không thực hiện sự tận tụy đầy đủ của mình (due diligene), họ có thể trở thành bị cáo trước tòa của các cổ đông. Trình tự của một đợt phát hành đại chúng có thể được tóm tắt như sau:
Chuẩn Bị Các Giải Trình Và Nội Dung
Các Thủ Tục Đăng Ký
Lập Hồ Sơ Đăng Ký Với Uy Ban Chứng Khoán Nhà Nước
(Thời Gian Chờ Đợi)
Phát Hành Cáo Bạch Thăm Dò.
Phát Hành Cáo Bạch Hoàn Tất.
Yêu Cầu Đối Với Cáo Bạch:
Bản cáo bạch hoàn chỉnh được soạn khi các nội dung đăng ký được thông qua và có hiệu lực. Nội dung của cáo bạch thực chất được rút ra từ báo cáo giải trình đăng ký lên Ủy Ban Chứng Khoán Nhà Nước, bao gồm đầy đủ các đặc trưng sau đây:
– Mô tả đợt phát hành – giới thiệu về chứng khoán phát hành.
– Giá phát hành (Public Offering Price – POP), phí bảo lãnh phát hành (underwriting spread).
– Giới thiệu về hoạt động bảo lãnh phát hành.
– Dự trù và thông tin về khả năng can thiệp bình ổn giá.
– Quá trình hoạt động của doanh nghiệp phát hành.
– Các rủi ro mà người mua có thể gặp phải.
– Trình bày về công tác quản trị doanh nghiệp.
– Thông tin cụ thể về tài chính doanh nghiệp.
– Ý kiến pháp lý về việc hình thành công ty cổ phần (corporation)
– Lời chú giải đặc biệt của Ủy Ban Chứng Khoán Nhà Nước (disclaimer).
Khách hàng luôn nhận được bản cáo bạch để làm cơ sở cho việc mua cổ phiếu. Nhà bảo lãnh bao tiêu phải cung cấp đầy đủ cả cáo bạch thăm dò lẫn cáo bạch hoàn chỉnh cho tất cả các công ty chứng khoán tham gia trong đợt phát hành.
Hoạt Động Ngân Hàng Đầu Tư:
Một đợt phát hành mới thông thường được bán qua một nhóm các ngân hàng đầu tư được gọi là nhóm bao tiêu hay bảo lãnh (underwriting syndicate). Chức năng hoạt động của ngân hàng đầu tư cực kỳ quan trọng ở chỗ nó làm cái gạch nối giữa chủ thể phát hành và người đầu tư. Mục tiêu của hoạt động ngân hàng đầu tư là huy động vốn cho chủ thể phát hành trong điều kiện thuận lợi nhất. Đôi khi tiền huy động của các đợt phát hành là nguồn vốn mới đối với công ty. Trong lúc đó có đợt phát hành là để tài trợ lại cơ cấu vốn của công ty (điển hình là việc phát hành trái phiếu để hoàn lại tiền trong việc thu hồi các trái phiếu có lãi suất cao).
Khi đóng vai trò nhà bảo lãnh cho đợt phát hành, một ngân hàng đầu tư thường đảm đương rủi ro trong việc mua chứng khoán mới của công ty phát hành và bán ra cho đại chúng. Công ty phát hành sẽ chọn một nhà quản lý cho nhóm (syndicate manager) hoặc một nhóm các ngân hàng đầu tư đồng quản lý (co-managers).
Như đã nói ở trên, các đợt phát hành mới phải được đăng ký với Ủy Ban Chứng Khoán Nhà nước theo luật chứng khoán 1933, khi đợt phát hành mới đã được đăng ký, trách nhiệm đầu tiên của nhà bảo lãnh là tiếp thị cho chứng khoán sẽ phát hành đó.
Nhóm bảo lãnh được trả thù lao bằng sự giảm giá (discount) hoặc chênh lệch (spread) gọi là phí bảo lãnh. Khoản chênh lệch (spread) là sự khác biệt giữa số tiền quần chúng đầu tư phải trả và số tiền công ty cổ phần sẽ nhận được. Chẳng hạn nếu quần chúng trả $20 và công ty phát hành nhận $18 thì chênh lệch bao tiêu là $2. Thỏa thuận giữa các nhà bảo lãnh (agreement among underwriters) chi tiết hóa trách nhiệm của các thành viên nhóm bảo lãnh và số tiền thù lao họ nhận được.
Cùng với các nhà bảo lãnh, một nhóm bán thường được nhà quản lý tổ chức để giúp phân phối chứng khoán, nhóm bán gồm các công ty chứng khoán không chịu trách nhiệm về đợt phát hành, họ bán để kiếm một khoản trong chênh lệch gọi là phí nhượng bán. Thỏa thuận về nhóm bán quy định về trách nhiệm của họ.
Số tiền chênh lệch bảo lãnh (phí bảo lãnh) tùy thuộc vào chất lượng và quy mô của đợt phát hành đại chúng đầu tiên hay là đợt phát hành bổ sung và các điều kiện về thị trường tại thời điểm bán. Nhìn chung, chứng khoán phát hành lần đầu (IPO) thường có mức chênh lệch cao do rủi ro gắn liền trong đợt phân phối đó. Về phát hành chứng khoán nợ, trái phiếu lãi suất thấp có chênh lệch tương đối cao, trong khi đó các nhà phát hành trái phiếu bậc cao (high rate – an toàn cao) cho hưởng phí bao tiêu phát hành nhỏ hơn.
Các Phương Thức Bảo Lãnh Phát Hành:
Thỏa thuận bảo lãnh phát hành hoặc hợp đồng mua giữa ngân hàng đầu tư và công ty phát hành có thể thực hiện theo một số cách khác nhau.
Cam Kết Chắc Chắn (Firm Commitment):
Nếu nhà bảo lãnh đồng ý tiêu thụ toàn bộ chứng khoán phát hành, có nghĩa là tự mua số lượng chứng khoán không tiêu thụ hết, thì họ sẽ chọn loại bảo lãnh “cam kết chắc chắn” (firm commitment). Ngân hàng đầu tư thực hiện đợt phát hành bằng chính tài khoản của mình và chấp nhận rủi ro. Họ đồng ý mua trọn đợt phát hành và chấp nhận giữ cho mình các cổ phần không bán được. Như thế họ đã cam kết chắc chắn với công ty phát hành để lãnh trọn gói trách nhiệm số lượng phát hành, dù họ có thể bán được chứng khoán đó hay không.
Ví dụ : một công ty mong sẽ bán được USD10.000.000 giá trị cổ phần. Nhà bảo lãnh chỉ bán được USD8.000.000. Do đó nhà bảo lãnh phải tự mua hết phần còn lại USD2.000.000.
Gắng Hết Mình (Best Efforts): Trường hợp nhà bảo lãnh đồng ý làm một đại diện cho công ty phát hành, nhưng bày tỏ rằng số cổ phần không bán được sẽ trả về cho công ty phát hành, họ sẽ chọn hình thức phát hành “cố gắng hết mình” (best effort). Khi đó họ sẽ thực hiện việc bán tất cả đợt phát hành bằng một nỗ lực trung thực, nhưng nếu không thể bán hết số chứng khoán, họ sẽ hoàn lại số tồn đọng cho công ty phát hành mà không bị đền bồi nào cả.
Ví dụ: Công ty mong đợi sẽ bán được USD10.000.000 giá trị cổ phần, công ty bảo lãnh chỉ tiêu thụ được USD8.000.000, họ sẽ hoàn trả lại USD2.000.000 cho công ty phát hành.
Bán Trọn Hoặc Hủy Bỏ (All- or- None): (Được ăn cả – ngã về không) Trong một số trường hợp, một công ty có thể cần huy động một số tiền cụ thể nào đó để thỏa mãn nhu cầu vốn làm ăn, vì họ không thể làm gì được với số vốn huy động ít hơn dự kiến, cho nên họ quy định là phải bán được hết lượng phát hành hoặc sẽ hủy bỏ đợt phát hành đó. Loại bảo lãnh này gọi là “gắng hết sức mình, được cả hoặc không có gì” (Best Efforts All – or – None).
Không giống như “best effort” theo đó có thể chỉ bán một phần, ở đây nhà bảo lãnh cần có khả năng bán hết hoặc không được gì cả. Điều này có nghĩa là nếu toàn bộ đợt phát hành không được bán hết, thì phần đã bán sẽ được hủy bỏ và hoàn tiền lại cho người đăng ký mua.
Một cách khác của thể thức “được trọn hoặc không có gì” là đợt phát hành mà trong đó công ty phát hành yêu cầu một mức nào đó của tiền huy động phải được thực hiện để đợt phát hành được xem là đạt dự kiến. Phương thức này còn gọi là bảo lãnh phát hành tối thiểu – tối đa (Mini – Maxi).
Lấy ví dụ: một công ty có thể nổ lực bán USD20.000.000 giá trị cổ phiếu. Công ty này yêu cầu một mức sàn là 70% của đợt phát hành. Họ phải nhận được ít nhất USD14.000.000, nếu không thì toàn bộ đợt phát hành sẽ bị hủy bỏ.
Quảng Cáo Dọn Đường (Tombstone Advertisement): Nhóm bảo lãnh luôn sắp đặt một quảng cáo gọi là một bố cáo (tombstone) trên một tờ báo tài chánh định kỳ nhằm công bố đợt bán chứng khoán. Tên của giám đốc nhóm bảo lãnh nằm ở đầu danh sách các nhà bảo lãnh. Các công ty khác được liệt kê theo thứ tự ABC với số lượng tham dự phát hành. Các thành viên nhóm bán không ghi tên trên bố cáo. Bố cáo đó còn gồm một điều khoản được chuẩn hóa rằng “đây không phải là một sự chào để bán, hoặc một gợi mở cho một đề nghị mua. Việc chào bán chỉ được thực hiện bằng một cáo bạch”.
Một quảng cáo dọn đường là quảng cáo duy nhất được cho phép đối với một đợt phát hành mới.
Bán Chứng Khoán Nóng (Sales of Hot Issues): Một đợt phát hành nóng (hot issues) là một đợt phát hành cổ phiếu có mức cầu lớn và được đăng ký vượt cung. Nó được mua bán bằng một giá cao hơn tức thì sau khi bán ra.
Các công ty chứng khoán bị cấm hoặc bị hạn chế trong việc bán các chứng khoán nóng đối với tất cả các tài khoản sau đây:
1. Tài khoản riêng của các công ty giao dịch chứng khoán.
2. Tài khoản của các chức danh cao cấp, thành viên góp vốn (partners) hoặc nhân viên của các công ty giao dịch chứng khoán hoặc gia đình trực hệ của họ. Gia đình trực hệ bao gồm: chồng vợ, con cái, cha mẹ, liên hệ bên vợ chồng, anh chị em ruột và các trường hợp trực tiếp lệ thuộc khác không bao gồm chú, bác, cậu, mợ, cô, dì.
3. Các quan chức cao cấp của một ngân hàng, công ty bảo hiểm hoặc một định chế tương tự, bất cứ nhân viên nào liên quan trong bộ phận chứng khoán của định chế đó,… hoặc gia đình trực hệ của họ.
Hoạt Động Chui Và Kèm Giữ (Freeriding and withholding):
Công ty chứng khoán, là thành viên của TTCK, không được từ chối yêu cầu mua của quần chúng để giữ lại chứng khoán cho mình trong một đợt phát hành mới mà họ đang phân phối. Điều này được gọi là hoạt động chui và kèm giữ (Freeriding and withholding). Kèm giữ lại một phần chứng khoán nóng để kiếm lợi cho chính công ty thành viên làm trái với nguyên tắc mua bán ngay thẳng và trung thực. Việc làm này có tác hại tạo sự mất niềm tin của quần chúng vào hoạt động trung thực của các công ty giao dịch chứng khoán, vốn được trao cho ưu thế không phải để thủ lợi cho riêng mình.
Hoạt Động Bình Ổn Giá (Stabilization):
Một số đợt phát hành thiếu sự thích thú đón nhận của các nhà đầu tư như thấy ở một đợt phát hành nóng. Để tránh việc rớt giá ngay lập tức của chứng khoán trong và sau thời gian phân phối, Ủy Ban Chứng Khoán Nhà nước cho phép dùng phương pháp bình ổn giá.
Bình ổn là hình thức duy nhất về vận hành nhân tạo giá (manipulation) được Ủy Ban Chứng Khoán Nhà nước cho phép. Hoạt động này cho phép nhà quản lý bao tiêu nêu giá mua chứng khoán (giá chào mua của công ty chứng khoán ở thị trường thứ cấp) ngang hay dưới giá phát hành chút đỉnh.
Ví dụ: một đợt phát hành cổ phiếu mới của công ty ABC, cổ phần thường được phát hành ở mức giá $20 một cổ phần. Nhà quản lý bao tiêu sẽ được phép tham gia một giá mua để củng cố (stabilization bid) ở mức $20 hay thấp hơn (ví dụ: 197/8) với điều kiện nó không cao hơn bất kỳ giá chào mua độc lập nào trên thị trường. Giá mua củng cố này không được nêu cao hơn giá phát hành $20.
Quá trình bình ổn giá có thể được chấm dứt bất kỳ lúc nào, và ngay khi các lượng cung cầu quyết định được giá thị trường mua bán. Hoạt động này phải được chấm dứt một khi tất cả các cổ phần mới phát hành đã được mua bán hết.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Những điều cấm kỵ trên TTCK
NHỮNG ĐIỀU CẤM KỴ TRONG THỊ TRƯỜNG CHỨNG KHOÁN
– Các thủ thuật gian lận và giả tạo.
– Tư vấn cho khách hàng không phù hợp, thiếu cơ sở.
– Mua bán quá mức cần thiết.
– Bán cổ tức.
– Bán chứng khoán tại điểm phân biệt giá.
– Vay mượn tiền.
– Ngụy tạo bản chất.
– Sử dụng kết luận nghiên cứu của người khác.
– Xung đột quyền lợi
– Đảm bảo lời lỗ hoặc chia chác với khách hàng.
– Lạm dụng thông tin nội bộ.
– Tiết lộ thông tin khách hàng.
– Lợi dụng chức năng để thu vén cho mình.
– Giao dịch giả tạo.
– Gài thế.
– Mua bán đột biến.
– Dùng các phương tiện truyền thông để gây ảnh hưởng thị trường.
– Phao tin thất thiệt hoặc gây lạc hướng.
– Chạy trước.
– Ép giá, trợ giá, chốt giá.
Mỗi giao dịch trong thị trường chứng khoán (TTCK) là một cuộc làm ăn, nhiều khi đó là một cuộc làm ăn lớn. Các giao dịch thường diễn ra và kết thúc cực kỳ nhanh, có thể chỉ tốn vài giây để gút một hợp đồng bạc tỷ. Ở các thị trường lớn, hàng triệu giao dịch phát sinh mỗi ngày, trị giá hàng tỷ đô la… Sự sôi động của loại thị trường nhạy cảm này vừa thách thức vừa đặt tiền đề cho các nhà quản lý về khả năng duy trì một nề nếp trật tự và đạo đức kinh doanh.
Để đảm bảo một thị trường lành mạnh, TTCK được xây dựng trên nền tảng tri hành trung thực và công bình. Người đầu tư được bảo vệ tối đa. Sự an toàn chính là nhân tố thuyết phục cho thị trường tồn tại và được duy trì bởi: một hành lang pháp luật, một hệ thống quy chuẩn và nghiệp vụ được chuẩn hóa chi li và những điều cấm kỵ có tính nguyên tắc.
Về pháp luật và nghiệp vụ đầu tư, người đầu tư có thể dễ dàng (nếu không muốn nói là luôn luôn cần đến) các cố vấn và các công ty chứng khoán lo liệu cho mình. Riêng những điều cấm kỵ thì chẳng những giới chuyên nghiệp phải thuộc lòng mà người đầu tư cũng cần biết để tránh, để cảnh giác, tự bảo vệ mình và còn có ý nghĩa làm tai mắt giúp thị tnường hoàn thiện.
Trình bày dưới đây chủ yếu cung cấp hiểu biết về các cấm kỵ và hạn chế đối với các thành viên trong TTCK cũng như bất cứ ai tham gia vào thị trường này.
Các Thủ Thuật Gian Lận Và Giả Tạo:
Người tham gia, nhất là nhân sự trực tiếp làm việc trong TTCK tuyệt đối không được dùng các mưu kế hay phương pháp vận hành giả tạo nhằm đánh lừa hoặc gian lận để tác động theo ý mình khi giao dịch hoặc nhằm để chiêu dụ việc mua hay bán một chứng khoán nào đó. Ví dụ đưa ra các nhận định có dụng ý và sai sự thật hoặc thực hiện các động tác giả. Điều này giúp cho cơ chế mua bán trong TTCK tuân thủ các động cơ tự nhiên theo nhiệt độ của thị trường và chống lừa đảo. Theo luật giao dịch chứng khoán của Mỹ thì giới hạn truy cứu là 3 năm và hiệu lực phát hiện trong vòng một năm, với sự đền bù thiệt hại không hạn chế và tùy theo mức độ.
Tư Vấn Cho Khách Hàng Không Phù Hợp, Thiếu Cơ Sở:
Khi khách hàng tìm đến nhà tư vấn hoặc quan hệ với công ty chứng khoán, họ mặc nhiên phó thác niềm tin vào những nơi này. Mỗi khách hàng có những nhu cầu đầu tư riêng. Các điều kiện tài chính, nhân thân, thể trạng tâm lý, mức chịu đựng rủi ro… của họ khác nhau. Họ cần được điều tra đầy đủ, được giải thích cặn kẽ, gồm cả các phân tích rủi ro đúng mực và báo họ biết trước. Bất cứ sự thiếu tận tụy, qua loa lấy lệ nào gây hậu quả xấu cho khách hàng đều được xem là vi phạm nguyên tắc hành xử trong TTCK.
Sự hành xử trung thực (fair dealing) này có thể đo lường được dễ dàng bằng một số tình huống được liệt kê. Ví dụ không thể có chuyện khách hàng của một công ty môi giới bị mắc quai vào một quyết định đầu tư mà có thể đặt họ vào rủi ro vượt quá khả năng tài chính của họ. Hoặc một phụ nữ đang mang thai, một người bệnh tim, lại được hướng dẫn đầu tư vào các chứng khoán hay chiến lược có độ rủi ro cao, dù có thể sẽ mang lại lợi nhuận nhiều…
Mua Bán Quá Mức Cần Thiết:
Trong cơ chế TTCK các nhà đầu tư do không có thời giờ hoặc không tinh thông bằng các nhà môi giới,… họ có thể mở một trương mục ủy thác (discretionary account) giao trọn quyền mua bán lại cho nhà môi giới. Hoạt động mua bán quá mức xẩy ra khi người môi giới làm như thế để gia tăng tiền huê hồng của mình chứ không phải vì mục đích kiếm lời cho khách hàng đầu tư. Hành động “tạo sóng” để thủ lợi – “hay đánh sữa vớt bơ” – này thuật ngữ gọi chung là “churning”. Churning vừa có thể là mua bán quá nhịp độ bình thường hoặc quá quy mô để rồi lại phải thanh lý (phát sinh nghiệp vụ!) mới kết thúc giao dịch đó được.
Bán Cổ Tức:
Việc mua chứng khoán ngay trước đợt phân phối cổ tức mới nghe tưởng ngon ăn như “mua gà cho trứng”. Thật ra người đầu tư bị đặt trước hai bất lợi : thứ nhất chứng khoán sẽ bị rớt giá ít ra là bằng với khoản cổ tức được phân phối – sự rớt giá vì bất cứ lý do nào luôn kèm theo một động thái tâm lý bất ổn – và thứ hai, người đầu tư sẽ phải gánh chịu trách nhiệm về khai thuế theo đợt phân phối cổ tức đó. Các công ty chứng khoán bị cấm khuyến khích người đầu tư mua các cổ phần vào thời điểm tế nhị này nhằm để tránh một sự chạy trách nhiệm đối với nghĩa vụ thuế.
Bán Chứng Khoán Tại Điểm Phân Biệt Giá:
Sẽ có các loại chứng khoán, cổ phần các đợt phát hành mới, hoặc cổ phần của các quỹ đầu tư, được bán bởi một khung giảm giá theo đó giá được giảm thấp hơn sau mỗi nấc thang số lượng cao hơn. Khách hàng có thể không nắm được các thông tin này, do đó vô tình có thể mua một lượng ngay sát dưới giá được giảm. Như vậy họ mặc nhiên chịu thiệt hại ngay khi mua. Các nhà môi giới và tư vấn thu xếp cho khách hàng đầu tư mua ở mức như thế hoặc lờ đi trước một yêu cầu giao dịch vô ý của khách hàng với lượng mua ngay dưới điểm phân biệt (breakpoint) của một thang giá là không chân chính và vi phạm nguyên tắc tri hành trung thực trong TTCK.
Vay Mượn Tiền:
Các đại diện của công ty chứng khoán và các nhà tư vấn đầu tư bị cấm vay tiền hoặc chứng khoán của một khách hàng, ngoại trừ khách hàng đó đồng thời là một ngân hàng hoặc một đơn vị có chức năng kinh doanh tài chính. Đồng thời họ cũng bị cấm không được cho khách hàng vay tiền hoặc chứng khoán nếu họ không được phép hoạt động như vậy.
Ngụy Tạo Bản Chất:
Những người hành nghề trong TTCK không được trình bày sai lệch ra công chúng về thực chất và các dịch vụ của họ để lòe khách hàng cũ hoặc câu khách hàng mới,… các cấm kỵ kiểu này bao gồm:
” Phẩm chất nghề nghiệp, kinh nghiệm, trình độ.
” Bản chất các dịch vụ được cung ứng.
” Phí dịch vụ.
Bất cứ một sự phô trương nào vượt quá thực chất cũng mắc tội ngụy tạo, vì sẽ làm sai lệch quyết định chọn mặt gởi vàng của người đầu tư.
Sử Dụng Kết Luận Nghiên Cứu Của Người Khác:
Các nhà tư vấn đầu tư và kinh doanh môi giới bị cấm không được cung cấp cho khách hàng các báo cáo nghiên cứu, phân tích hay khuyến nghị do người khác thực hiện mà không nói thẳng ra đó không phải là lập luận của mình. Nhưng họ có thể dựa vào các thông tin, khuyến nghị hoặc phân tích của người khác để đưa ra các kết quả tư vấn cho khách hàng của mình, miễn là họ phải tiết lộ là họ đã dùng các nguồn đó.
Xung Đột Quyền Lợi:
Các nhà tư vấn đầu tư phải công khai bằng văn bản các thực trạng tế nhị dễ gây ra hoặc tiềm ẩn khả năng xung đột quyền lợi với khách hàng như:
” Mối quan hệ trực tiếp giữa nhà tư vấn với bất cứ nhà cung ứng sản phẩm chứng khoán nào.
” Các khoản tiền trả phí thu xếp mà khách hàng phải chịu thêm vào phí tư vấn cho cùng dịch vụ.
” Nhận phí tư vấn của khách hàng trong khi tiền huê hồng thực hiện nghiệp vụ chứng khoán, dựa trên kết quả tư vấn đó, cũng có thể về tay nhà tư vấn hay công ty của họ.
Đảm Bảo Lời Lỗ Hoặc Chia Chác Với Khách Hàng:
Những người kinh doanh và tư vấn không được cam kết bất cứ một khoản chạy lỗ hoặc kiếm lời nào sẽ được thực hiện cho tài khoản của khách hàng, ngoại trừ trong vài trường hợp hạn chế. Những người hoạt động trong kỹ nghệ chứng khoán cũng không được chia lãi, chia lỗ với khách hàng. Các ngoại lê, nếu có – ví dụ: đối với một tài khoản liên kết (joint account) – thì phải được công ty quản lý trực tiếp chấp thuận trước bằng văn bản, và họ chỉ được chia phần tương đương với vốn góp. Các quan hệ gia đình trực tiếp sẽ được áp dụng linh động hơn.
Lạm Dụng Thông Tin Nội Bộ:
Đây là cấm kỵ cực kỳ nghiêm khắc. Các thông tin không được công bố ra công chúng được quan tâm đặc biệt vì đây chính là một nguyên nhân quan trọng bậc nhất tạo ra sự bất công, tiêu cực, mờ ám,…làm vẩn đục thị trường. Các công ty và nhà tư vấn chứng khoán bị bắt buộc phải lập các “bức tường cách ly” (Chinese wall) trong nội bộ, soạn quy chế để duy trì và ràng buộc các chế độ về quản lý thông tin, thiết lập thủ tục và hạn chế nhằm tích cực ngăn ngừa các vi phạm luật lệ về quản lý thông tin nội bộ. Luật lệ về TTCK dành nhiều điều khoản chế định hành vi phi đạo đức này.
Tiết Lộ Thông Tin Khách Hàng:
Thông tin có liên quan đến khách hàng có quan hệ với công ty chứng khoán phải được giữ kín. Các nhân viên của công ty chứng khoán không được tiết lộ bất cứ chi tiết nào của khách hàng cho người khác không có thẩm quyền nếu không có sự đồng ý của khách hàng đó. Các thông tin này có thể là các vị thế mua bán, tình trạng nhân thân, tình hình tài chính, các ý đồ chiến lược,…
Một nguyên tắc quan trọng có tính sống còn của TTCK là niềm tin của khách hàng. Chính những nhân viên làm việc trong công nghệ chứng khoán phải có nghĩa vụ giữ lại niềm tin đó. Trong trường hợp được yêu cầu, được pháp lý xác nhận và cho phép, tài khoản của khách hàng có thể giao dịch bằng mã số hoặc mã chữ thay vì bằng chính tên của họ.
Lợi Dụng Chức Năng Để Thu Vén Cho Mình:
Khi các công ty thành viên và cơ quan trong TCCK đảm nhận các công đoạn trong hệ thống vận hành như đại diện chi trả, chuyển nhận, bảo lãnh phát hành chứng khoán,… là đã cam kết trong một quan hệ ủy thác đối với các công ty phát hành. Do vai trò như vậy, các đơn vị này đương nhiên có được các thông tin riêng, chi tiết về những ai đang làm chủ loại chứng khoán mà họ đang phục vụ. Đây không phải là lợi thế kinh doanh. Các thành viên liên quan bị cấm không được sử dụng các thông tin dạng này cho mục đích vụ lợi. Họ chỉ được sử dụng theo yêu cầu cụ thể hoặc sự cho phép của công ty phát hành. Chẳng hạn, một đơn vị thành viên giữ nhiệm vụ chuyển nhận (transfer agent) trong các giao dịch về cổ phần thường của một công ty không được liên hệ với các sở hữu chủ cổ phần đó để mồi chài hoặc thu vén riêng.
CÁC HOẠT ĐỘNG MUA BÁN PHI ĐẠO ĐỨC
Giao Dịch Giả Tạo:
Tương tự như việc đưa ra chào mua, chào bán ảo, việc dựng lên các giao dịch ngụy tạo có thể được một số người sử dụng nhằm tạo các đột biến thị trường cho một loại chứng khoán nào đó ngỏ hầu phục vụ cho dụng ý cá nhân. Các động tác giả (artificial transactions) này dù được vận dụng dưới bất cứ hình thức nào đều bị nghiêm cấm.
Gài Thế:
Cũng nhằm ngụy tạo cảm giác thị trường của một chứng khoán nào đó sôi động, cùng lúc có hai người đưa ra hai lệnh mua và bán giống hệt nhau thông qua cùng một công ty môi giới và được thực hiện. Kết quả mua bán được báo cáo trên các hệ thống thông tin nhưng kỳ thực đây chỉ là một một mánh khóe tạo xung động giá chứ không có mua bán theo cung cầu trung thực.
Các cá nhân cũng có thể tự thực hiện thủ thuật này hoặc do các nhóm cùng cánh làm ăn bất chính tạo ra. Các công ty chứng khoán buộc phải lưu ý và phát hiện các lệnh đối ứng kiểu này và không được thực hiện nghiệp vụ khi biết rằng đó là một hoạt động gài thế (matching). Ví dụ mua và bán cùng loại chứng khoán, cùng số lượng, gần như cùng giá tại cùng thời điểm,…
Mua Bán Đột Biến:
Mua bán đột biến tăng lên được xác định khi một thành viên – có thể cấu kết với khách hàng – thực hiện các lượng mua bán một lượng chứng khoán vượt trội, tại một thời điểm nào đó, khác xa với diễn biến bình thường, hoặc vượt quá sự cân đối nguồn tài chính của mình một cách lộ liễu. Hoạt động này có thể bị kết tội hoặc bị truy cứu đã gây nhiễu loạn thị trường.
Dùng Các Phương Tiện Truyền Thông Để Gây Anh Hưởng Thị Trường:
Các công ty chứng khoán, hoặc các cá nhân, đơn vị liên quan, không được dùng tiền mua chuộc và tạo ra các bài viết, các nhận định thuận lợi theo ý mình hoặc các đề cập có dụng ý khác trên báo chí, các ấn phẩm tài chính,… Tất nhiên điều cấm kỵ này không bao gồm các quảng cáo bình thường trên các phương tiện truyền thông và được phân biệt rõ như vậy.
Phao Tin Thất Thiệt Hoặc Gây Lạc Hướng:
Các nhà kinh doanh giao dịch chứng khoán bị cấm sử dụng vị thế của mình để tạo ra các trung tâm ảnh hưởng và nơi đưa ra ý kiến nhằm lung lạc khách hàng bằng việc truyền bá hoặc cung cấp các thông tin sai lạc hoặc thất thiệt phục vụ cho mục tiêu lôi kéo quần chúng mua hay bán một loại cổ phiếu cụ thể nào đó.
Chạy Trước (Front-Running):
Hành động chạy trước liên quan tới những tình huống theo đó một nhà kinh doanh môi giới chứng khoán trong khi đang giữ một lệnh mua hay bán của khách hàng (đặc biệt là các khối lượng lớn có chiều hướng làm biến đổi thị trường) lại thực hiện mua hoặc bán cho mình cùng phía với lệnh của khách hàng, trước khi đưa lệnh đó ra thị trường.
Nếu là lệnh mua, nhà kinh doanh môi giới không được mua riêng cho mình với giá bằng hay thấp hơn giá sau đó sẽ thực hiện cho khách hàng.
Tương tự trường hợp khách hàng ra lệnh bán thì công ty đó không được bán chứng khoán cùng loại cho tài khoản công ty mình bằng hoặc cao hơn giá sau đó sẽ thực hiện cho khách hàng.
Ep Giá (Capping), Trợ Giá (Pegging), Chốt Giá (Fixing):
Bất cứ nỗ lực chủ quan nào nhằm để taọ một áp lực làm cho giá một chứng khoán nào đó bị hãm lại ở mức thấp, hoặc đẩy giá xuống thấp hơn, được xem là hành động ép giá.Điều này bị lên án và cấm kỵ trong TTCK.
Tương tự các tác động chủ ý nhằm để duy trì một giá cao giả tạo hoặc chốt giá ổn định một cách không bình thường đối với một chứng khoán đều là các hành vi sai phạm và bị cấm.
Bên cạnh các biện pháp giám sát và duy trì sự tuân thủ các điều cấm cụ thể trên đây, có thể nói, toàn bộ TTCK được vận hành dựa vào một hệ thống nghiệp vụ, kỹ thuật, quy phạm,… được chuẩn hóa cao độ. Các hoạt động trong TTCK hầu như tất cả đều dựa trên những “đường ray” theo một trật tự ăn khớp nhau. Sự tinh tế và nhạy cảm phát đi từ hiệu lực của hệ thống … giúp cho người ta có thể đo được độ trung thực theo yêu cầu “fair play” cho cả những thương vụ cực kỳ ngắn dù phải tính bằng giây.
Tính kỷ luật trong TTCK do được thể hiện từ các chuẩn mực chuyên sâu và cương kỷ như vậy, người đầu tư khi giao dịch trong thị trường này cần thiết phải nhờ đến chuyên viên tư vấn hoặc các broker.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Mua bán nội gián
Mua Bán Nội Gián Và Bức Tường Trung Hoa
– Mua bán nội gián.
– Học thuyết về bức tườngTrung Hoa
Trong thị trường chứng khoán (TTCK) sự công khai thông tin về tình hình sức khỏe của doanh nghiệp phát hành và các giao dịch mua bán chứng khoán đã trở thành một tập quán bắt buộc. Tuy nhiên, điều này chỉ có ý nghĩa và giá trị thi hành khi nào nó được thực hiện kèm theo một lẽ công bình.
Sự công bình và trung thực thể hiện ở khả năng các mua bán diễn ra trong bối cảnh sao cho công chúng tham gia đều có cơ hội như nhau về thông tin. Tuy nhiên, thông tin thì có loại phải được “niêm” lại, có loại buộc phải công khai. Những thông tin cần công khai phải được phổ biến đầy đủ và trung thực, theo cách để mọi người đầu tư sẽ có cùng một điều kiện tiếp cận. Trong khi đó các rò rỉ về các thông tin chưa công bố hoặc bị giới hạn sẽ tạo các bất công đáng ngại nhất trong TTCK: Hoạt động mua bán nội gián (insider trading).
Mua Bán Nội Gián:
Những thông tin “phe ta” phục vụ cho mua bán nội gián được gọi ở nhiều cách thức khác nhau như: thông tin bên trong (inside information), thông tin hạn chế (non-public) hoặc thông tin kín (confidential). Dù ẩn danh ở bất cứ dạng nào, những thông tin như thế được khoanh lại trong một phạm vi hẹp và gồm các tin tức không được, chưa được hoặc chưa sẵn sàng để công bố đồng loạt và đại trà ra đại chúng. Những người làm việc trong đó phải quán triệt và tuân thủ những nguyên tắc và luật lệ nghiêm minh.
Người ta có thể đo được các tin tức ẩn lậu được dùng trong một giao dịch nội gián bằng cách xem xét phương pháp được dùng để công bố thông tin, xác định thời điểm mua bán được thực hiện,… rồi so sánh với thời điểm mà mọi người cũng cùng có thông tin đó. Về nguyên tắc bất cứ ai có trong tay hoặc biết một thông tin chưa được phép công khai mà vẫn quan hệ giao dịch đều bị xem là vi phạm pháp luật về sự làm ăn ngay thẳng.
Hoạt động mua bán dựa vào các thông tin bên trong thường đi kèm các giao dịch không bình thường hoặc có quy mô lớn nhằm để thu lợi bất chính hoặc để tránh một sự thua lỗ nặng.
Năm 1986, TTCK Hoa Kỳ đã đưa ra ánh sáng một vụ mua bán nội gián lớn. Dennis Levine, một chuyên viên phụ trách về liên kết và sáp nhập (merger-and -acquisitions) thuộc công ty Drexel Burnham Lambert, đã sử dụng thông tin nội bộ để thực hiện các giao dịch thu gần 13 triệu USD lợi nhuận, liên tục trong vòng 6 năm. Uy ban chứng khoán Hoa Kỳ có đầy đủ chứng cứ về các vụ mua bán mà Levine thực hiện từ năm 1980. Hoạt động này thông qua các tài khoản bí mật của một chi nhánh ngân hàng Thụy Sĩ đặt tại quần đảo Bahama (một thuộc điạ tự trị của Anh, gần tiểu bang Florida của Mỹ). Một nhân viên của chi nhánh được xác định là đã đảm nhận thực hiện các giao dịch cho Levine bằng các tài khoản mua bán chứng khoán của ngân hàng này đặt tại Mỹ. Levine dính líu vào các mua bán tiêu cực như vậy cả thảy 54 công ty gồm cả cổ phiếu lẫn các hợp đồng về quyền chọn (options).
Một ví dụ khác ngộ nghĩnh hơn. Một bác sỹ chuyên khoa chữa bệnh tâm thần bị truy cứu trách nhiệm vì đã thực hiện mua bán nội gián dựa trên thông tin mà vị bác sỹ ấy có được do một bệnh nhân “không giữ ý tứ” nói ra trong quá trình điều trị.
Các ví dụ cho thấy các đối tượng vi phạm có thể không nhất thiết là người bên trong. Tuy nhiên thông tin thì luôn luôn xuất phát từ nội bộ.
Bức Tường Trung Hoa:
Mua bán nội gián là một hoạt động phi đạo đức và phi pháp. Đó chính là tệ lũng đoạn, thao túng, móc ngoặc, bất công,… làm ô nhiễm thị trường. Đó cũng là nguyên nhân của các rối loạn và sụp đổ trong TTCK. Nguyên nhân chính vẫn là các nhân sự bên trong, mà điều 70, chương 8 của nghị định 48 về chứng khoán và TTCK của Việt Nam gọi chung đó là những “người có liên quan”. Trong TTCK, việc ngăn chặn rò rỉ thông tin không đơn giản dừng lại ở các điều cấm mà còn thể hiện bởi hàng loạt các biện pháp triển khai khác, như công bố các thủ tục giám sát nội bộ một cách cụ thể và bắt buộc, thẩm quyền thanh tra và điều tra của Uy Ban Chứng Khoán Quốc Gia… Đặc biệt, công tác tổ chức các kỹ thuật quản lý, xử lý thông tin nội bộ được giới chức trách nhiệm của TTCK và các công ty chứng khoán chú trọng hàng đầu. Khái niệm về Bức Tường Trung Hoa được phổ biến rộng rãi và áp dụng tích cực trong TTCK là vậy.
Ý tưởng bức tường Trung Hoa được phát triển từ bức rèm ngăn tạm của người Trung Hoa. Thực ra nó giống hệt như các bức mành tre, sáo trúc của Việt Nam đã có từ xa xưa, mà nay ở quê bà con ta vẫn còn đang dùng phổ biến. Ngày nay có tài liệu còn gọi đó là học thuyết về Bức Tường Trung Hoa (Chinese Wall Doctrine). Giá trị khoa học của học thuyết “Bức Tường Trung Hoa” được xây dựng dựa trên cơ sở đơn giản như vậy.
Hãy khảo sát bức rèm tre (có thể ngay của người Việt Nam sử dụng). Từ trong nhà ra đến triều đình, bức rèm này được treo ở nơi trang trọng và để phân biệt một không gian cần bảo vệ. Ví dụ: gian để thờ hoặc mặc định một khu chính điện. Về giá trị ước lệ, công cụ này phân lập những ranh giới có tính chức năng. Nó tôn một không gian lên thành khu vực “dành riêng”, đồng thời lại có tác dụng giới hạn các mảng “đậm lợt” khác nhau, ẩn hiện ý nghĩa tôn ti, nề nếp.
Tuy nhiên, sự bài trí như vậy lại không chia cắt quá đáng phạm vi một không gian, theo đó dễ làm ngột ngạt , mà nó vẫn tạo được cảm giác đó là một thực thể thống nhất và gắn bó. Về giá trị khoa học – quang học, do đặc tính cấu tạo thường là các song thưa 1:1, cộng với hiệu quả về ánh sáng, các bức tường rèm này cho phép thực hiện sự quan sát ở vùng trong ra vùng ngoài và ngăn chặn sự quan sát ngược lại.
Các trang trí hoa văn ở bề mặt còn làm tăng cường hiệu ứng bắt dính tầm mắt dừng lại ở trước bức rèm, không cho người thường nhìn thấu qua chỗ “thiêng”, kẻo bị “quở”!. Hiệu ứng này đồng thời làm khuếch tán sự tập trung và góp phần hạn chế cả khả năng âm thanh bị “lọt” ra ngoài. Học thuyết “Bức Tường Trung Hoa”, theo như cách lý giải vừa nêu, được xây dựng trên cơ sở nghiên cứu hiện thực và lô-gich về nề nếp tổ chức.
Áp dụng trong TTCK, học thuyết Bức Tường Trung Hoa là một khái niệm nói lên các biện pháp có tính công cụ nhằm ngăn chặn sự lan truyền thông tin kín giữa các bộ phận trong cùng một công ty. Những bộ phận hoặc chi nhánh của một công ty môi giới và kinh doanh chứng khoán có điều kiện giao tiếp với các thông tin nội bộ quan trọng – như bộ phận pháp lý, phân bộ trung gian huy động vốn đầu tư và các nhà phân tích chứng khoán khác nhau – không được phổ biến thông tin mà mình có thuộc loại này cho bất cứ ai có thể lấy đó suy diễn để khai thác mua bán kiếm lời hoặc né lỗ. Bức tường tưởng tượng này được thiết lập bắt buộc giữa bộ phận phụ trách trung gian huy động vốn đầu tư – investment banking – và các bộ phận kinh doanh và bán lẻ chứng khoán .
Bức Tường Trung Hoa do vậy là một bức tường ước lệ, được dựng lên bằng các biện pháp quản lý, các quy chế, thủ tục có hiệu lực đủ mạnh như một công cụ nhằm cách ly hướng thông tin theo ý đồ và bảo vệ nguồn thông tin cần giữ kín. Nó luôn được “tuần tra để duy tu” theo một chế độ “chăm sóc đặc biệt”.
Trong những TTCK phát triển, các luật lệ chế định và các phân tích về hành vi mua bán nội gián được đưa ra một cách chi tiết. Đến độ các hành vi mách nước – của các tipper và tippee (người mách nước và người được mách bảo) – hoặc các mối quan hệ, liên hệ công việc,… cũng được mô tả rõ ràng. Tuy nhiên, để phơi sáng đều khắp các “vùng mờ” là công việc hết sức khó khăn và cao cả của sự nghiệp xây dựng một TTCK lành mạnh.
Huy Nam
Chuyên viên Nghiên cứu CK & TTCK
Bán khống – Shortsale
TÌM HIỂU VỀ KỸ THUẬT “SHORT SALE”
– “Bán khống” được thực hiện như thế nào ?
– Tại sao một số thị trường cấm “bán khống” ?
Thuật ngữ bán khống gần đây được nhắc tới khá nhiều. Nhưng rất tiếc có lẽ nó chưa bao giờ được giải thích một cách khách quan và cặn kẽ về thực chất và nghiệp vụ, giúp người quan tâm hiểu đúng về nó hơn.
Để có một nhận định đầy đủ, chúng ta sẽ tìm hiểu về kỹ thuật bán khống trước, rồi sau đó lý giải tại sao trong nghị định về chứng khoán và thị trường chứng khoán (TTCK) của chính phủ Việt Nam ban hành lúc khai mở thị trường lại cấm bán khống.
Bán khống được thực hiện như thế nào?
Bán khống (short sale) trong TTCK được hiểu là “bán của vay mượn”. Tổng quát hơn, đó là những loại chứng khoán mà người bán không sở hữu tại thời điểm bán trong danh mục đầu tư của mình – họ (nhà đầu tư) cần là người uy tín và đang sở hữu nhiều loại chứng khoán khác. Gọi là bán khống có thể dễ tạo sự hiểu lầm là bán “trên giấy tờ” hoặc bán “mồm”, có thể bị cho là hoạt động không tốt. Thật ra đối với bên mua, giữa “bán khống” và “bán có” không có gì khác nhau cả. Người mua luôn được giao hàng đúng theo quy định và phải trả tiền đúng thời hạn.
Theo quy luật vận hành, người đầu tư trong TTCK thường có hai khuynh hướng mong đợi: mong giá lên (bullish) và chờ giá xuống (bearish) – Thuật ngữ bullish chỉ hình tượng con bò đực đang chồm lên, còn bearish là con gấu chúi đầu xuống – Hành vi đầu tư của họ xuất phát từ hai mong đợi này, từ đó tạo ra hai tư thế giao dịch kiếm lời đối nhau, dựa trên các loại chứng khoán cơ sở (underlying securities) : mua rồi bán (vị thế dài – long position) và bán rồi mua (vị thế ngắn – short position).
Trong tư thế mua rồi bán (long sale), hành vi bán được thực hiện sau khi đã sở hữu, người đầu tư sử dụng cách đầu tư này vì họ tin rằng giá sẽ lên cho nên mua vào giá thấp để mong bán ra giá cao.
Ngược lại trong tư thế bán rồi mua, người đầu tư tin giá sẽ xuống nên sẽ kiếm lời bằng cách đi vay chứng khoán để bán trước giá cao và mong khi giá xuống thấp sẽ mua lại rẻ hơn để trả nợ. Hành vi bán trước này, thuật ngữ có thể được sử dụng chỉnh hơn là ‘bán trước mua sau’ (short sale). Đối với nghiệp vụ short sale, hành vi bán là chuyện nghiêm túc, có hàng giao nghiêm chỉnh và đầy đủ, chứ không phải “khống” như có thể bị hiểu lầm.
Trong TTCK, hoạt động bán trước như vậy nếu được quan tâm đặc biệt vì hai lẽ: thứ nhất là lo cho sức chịu đựng của người bán, vì độ rủi ro có thể rất cao; và thứ hai bán trước có thể tạo áp lực đẩy giá một loại chứng khoán xuống thấp hơn do yếu tố tâm lý bị tác động…
Người bán trong trường hợp này dễ rơi vào tình thế bị động, do phải đi vay chứng khoán của các công ty kinh doanh chứng khoán với các điều kiện chặt chẽ, bị ràng buộc nghĩa vụ phải mua trả lại loại chứng khoán đó. Ở vào những thời điểm bức bách không thể lựa chọn khác được khi phải đi mua trả nợ để đóng nghiệp vụ lại, nếu giá chứng khoán đó tăng họ có thể bị lỗ nặng, chưa tính phí lãi vay và phí dịch vụ.
Nghiệp vụ short sale về mặt kỹ thuật luôn được thực hiện thông qua một tài khoản bảo chứng (margin account). Đây là loại tài khoản chuyên dùng để đầu tư chứng khoán theo lý thuyết đòn bẩy tài chính, rất hữu hiệu trong TTCK. Nó được chế định rất chặt chẽ và lệ thuộc vào các định mức phòng ngừa của Nhà nước và các công ty chứng khoán. Tài khoản này được quy định một tỷ lệ ký thác bắt buộc vốn tự có lúc mở, ngày nay thường là 50% hoặc hơn trên giá trị giao dịch. Tiền thu được do bán trước cũng phải được ký thác vào tài khoản này cho đến khi giao dịch đó được khép lại.
Ví dụ: Một nhà đầu tư quyết định selling short 1000 cổ phần công ty LO-U giá bán 15.000đ/cổ phần, với chênh lệch vốn riêng khởi điểm (initial margin) quy định là 50% thì ông ấy phải ký thác vào tài khoản “đòn bẩy” đó là: 22.500.000đ (15.000.000đ tiền bán truớc và 7.500.000đ là 50% tiền chênh lệch bảo chứng dựa trên cơ sở tiền thu được do bán trước). Nếu cổ phần công ty LO-U giảm còn 10.000đ khi ông ta đóng giao dịch, sau khi mua trả nợ, số tiền còn dư sẽ là 5.000.000đ [15.000.000 đ – (1.000 x 10.000đ) = 5.000.000đ], đó là tiền lời gộp.
Trường hợp tình huống xấu xảy đến khi giá tăng lên trên 15000đ /cổ phần, ông ta sẽ bị lỗ. Nhưng để đề phòng sự “bỏ chạy”, các công ty chứng khoán, được luật pháp cho phép, thường đặt một giới hạn tối đa hiệu lực đòn cân nợ. Vượt quá mức đó, người đầu tư được yêu cầu phải đóng thêm tiền bảo chứng để duy trì giao dịch, tiếng Anh gọi là maintenance call. Nếu người bán trước (short seller) phớt lờ, vừa không chịu đóng thêm tiền bảo chứng để duy trì tài khoản vừa không ra lệnh khép giao dịch để chịu lỗ, thì trong một thời hạn quy định, công ty chứng khoán quản lý tài khoản đó được quyền thanh lý giao dịch để tự bảo vệ mình.
Để tránh việc chạy hùa theo bán trước do tác động tâm lý hoặc một sự manh động giả tạo nhằm vụ lợi bất chính, động tác selling short chỉ được phép thực hiện vào thời điểm chứng khoán cơ sở có biểu hiện chuyển động giá lên (up tick hay plus tick). Đây là nguyên tắc cơ bản và bắt buộc đã thành luật, không thể khác được, để điều hành và duy trì trật tự thị trường. Để minh họa điều này ta lấy ví dụ đơn giản, có 4 mức theo chuỗi liên tục trên bảng điện thể hiện giá chứng khoán công ty LO-U: 14900 – 15000 – 15000 – 14900 thì ở mức 15000 có xuất hiện nấc giá lên do đó bán trước được phép thực hiện ở mức này.
Nếu đặt TTCK trong một cái sân độc lập để mà xét – điều này đôi khi rất cần thiết – thì TTCK cũng cần phải có nhiều cửa phục vụ và tạo đủ hấp dẫn để lôi cuốn càng đông đảo người chơi càng tốt. Và khi quần chúng đầu tư đã mải mê chơi trong cái sân đó, hành vi của họ khi bán trước cũng vô tư như kiểu chơi bóng đá chiến thuật 1-10: hơn sức hơn tài thì thắng to, ngược lại là sự sai lầm phải trả giá đậm. Nghiệp vụ short sale có bản chất là một phương tiện đầu tư bình thường trong các TTCK đã ổn định. Nó giúp gia tăng giao dịch, tạo thanh khoản và đóng vai tác nhân quân bình giá… Tuy nhiên không phải nó sẽ tốt đẹp, có tác dụng và phù hợp với bất kỳ thị trường nào. Vì đây là loại nghiệp vụ đòi hỏi điều kiện kỹ thuật và trình độ thị trường cao.
Thị trường chứng khoán Việt Nam cấm bán khống (bán trước), tại sao?
Điều 69, chương 8, Nghị Định 48 về chứng khoán và TTCK của Việt Nam có nêu “Cấm mọi tổ chức, cá nhân bán chứng khoán dưới mọi hình thức khi không sở hữu chứng khoán vào thời điểm giao dịch”. Có ít nhiều râm rang về cấm đoán này trong giới hiểu biết về TTCK, nhất là vì chưa có một thông tin giải thích nào thỏa đáng. Tuy nhiên, đứng ở góc độ nghiên cứu về kỹ thuật vận hành của TTCK và đi tìm tính khả thi trong các điều kiện thị trường, ta có thể thấy đây là một điều cấm hợp lý và đúng trong điều kiện của các thị trường mới hình thành mà Việt Nam không phải là ngoại lệ.
Những thị trường mới mở không thể nào thực hiện nghiệp vụ short sale được, trước tiên là vì nó không đủ “đồ chơi”. Như đã nói ở trên, công cụ quan trọng là cần một tài khoản vay mượn. Muốn có một margin account như vậy cần phải có một hệ thống luật lệ và các quy chuẩn đi trước. Những thứ thuộc về nền móng này lại rất cần thực tế đúc kết, không thể có nhanh được.
Thứ đến là việc theo dõi nấc giá lên để xác định cho nghiệp vụ short sale sẽ không đơn giản như ta nghĩ. Nó cần một hệ thống trơn tru, một đội ngũ thuần thục, một mạng lưới thông tin – gồm cả các tập quán sử dụng lệnh – hữu hiệu, không thừa không thiếu. Nếu không thì chắc chắn sẽ phải xử kiện mệt thôi, vì những biến đổi về giá trong thị trường chứng khoán sẽ rất nóng mặt.
Một điều quan trọng khác mà có lẽ ít ai nghĩ tới đó là lấy hàng đâu để “bán khống”? Các loại chứng khoán có thể sử dụng trong short sale là các chứng khoán có độ phổ biến cao, phong phú và dễ dàng trao đổi. Nếu không thì selling short xong rồi lấy gì mua trả lại. Mua trả lại là một điều kiện bắt buộc để khép kín nghiệp vụ. Điều này nói lên mức độ kém khả thi của nghiệp vụ bán trước trong thời kỳ mới thành lập TTCK – thời kỳ có đặc điểm lượng chứng khoán ít, lại kém thanh khoản. Đó là chưa nói đến những hạn chế về năng lực của quần chúng đầu tư… Các tiện ích ‘có tính đồ chơi’ sẵn có khác để phục vụ hoạt động đầu tư, như công cụ/lệnh ‘stop oder’, là vấn đề khác.
Chúng ta vừa lược qua các thông tin cần biết để hiểu lại cho đúng nghiệp vụ ‘bán khống’ (có thể gọi là bán trước, không nên gọi là bán khống). Nhưng sẽ là một thiếu sót nếu chỉ nói rằng bán trước có khả năng làm tụt giá một loại chứng khoán – điều này dễ tạo nên suy nghĩ đây là một hoạt động thiếu lành mạnh, cần được loại trừ. Thật ra bán trước còn là kích tố đưa đến áp lực đẩy giá lên.
Các nhà phân tích hoạt động của TTCK thế giới sau thời gian dài theo dõi và nghiên cứu diễn biến tại nhiều thị trường khác nhau đã đưa ra các nhận xét tương đồng về hiệu ứng short sale. Họ đúc kết thành một lý thuyết, gọi là “thuyết nhồi” (cushion theory). Theo đó các nhà đầu tư bán trước do phải mua trả lại chứng khoán để kết thúc nghiệp vụ, cuối cùng đã tạo áp lực làm giá loại đó tăng. Một chứng khoán được chiếu cố càng nhiều càng trở nên khan. Thêm vào đó do phải trả lãi vay và bị giam vốn, các short seller sợ càng giữ lâu càng có nguy cơ bị lỗ nếu giá không hạ hoặc hạ không đáng kể. Người bán (nhiều người bán) sẽ có lúc cạnh tranh mua để khép vị thế hoặc chạy lỗ, họ vô tình tiếp tay tạo thêm áp lực đẩy giá lên.
Những nghịch lý buồn cười này lại chính là thứ tạo ra thị trường. Và một khi TTCK của Việt Nam đã ổn định, có lẽ chúng ta cũng sẽ cần đưa nó vào danh mục những “trò chơi dành cho người bản lĩnh” thôi. Short sale lúc đó lại trở thành một phương tiện tự điều chỉnh giá thị trường một cách hữu hiệu, có tính biện chứng.
Huy Nam
Các chu kỳ kinh tế
CÁC CHU KỲ KINH TẾ CỦA CƠ CHẾ THỊ TRƯỜNG
– Thời kỳ tăng trưởng.
– Thời kỳ tăng trưởng tột đỉnh.
– Thời kỳ suy thoái.
– Giai đoạn cầm cự.
Đứng trước một cuộc khủng hoảng, người ta có thể đưa ra rất nhiều nghiên cứu, biên khảo rút tỉa có giá trị để mà nghiền ngẫm. Nhưng đồng thời cũng có thể có nhiều nhận định làm rối người theo dõi.
Có lúc, nhiều bài viết, cả của trong và ngoài nước, phân tích quá sâu vào các “biểu hiện lâm sàn”, phê phán và thậm chí quy kết các phản ứng thời cơ, hoặc những diễn biến có tính hậu quả, làm cho người đọc ngờ ngợ về thủ phạm gây ra khủng hoảng. Một số đề tài trong đó lại thu hút rất nhiều người tham luận.
Các “bị can” bị lên án nhiều nhất đó là ngân hàng, bất động sản, mua bán tiền tệ, thị trường chứng khoán, các cơ chế liên quốc gia,… có bài chỉ trích các hoạt động trên thẳng tay và rất nặng nề, cả việc đòi xét lại… Có bài nêu một vài khái quát, hiện tượng hoặc con số mà mới đọc qua là muốn đem xử liền! Những “thước phim giựt gân” đó có thể làm cho ta thấy ớn, mơ hồ, mất bình tĩnh và dễ chao đảo. Tuy nhiên điều đáng nói là: một số trích dẫn cô đọng đó chưa chính xác. Bên cạnh đó có trích dẫn nêu lên rồi bỏ lửng hoặc được gán ép bằng một tính từ có tính kết luận như “vô lý”, “nguy hiểm” hoặc “đe dọa”…
Đặc biệt có nhiều bình phẩm đã diễn đạt hoặc đưa thông tin theo cảm nhận riêng, dễ gây dư luận lạc hướng. Chẳng hạn, hoạt động bán hợp đồng tiền tệ (short hedge) trong thị trường hợp đồng futures mà gọi là hoạt động “bán khống” có thể gây oan nghiệt cho nghiệp vụ short sale trong thị trường chứng khoán (TTCK). Bởi vì hai hoạt động này có kỹ thuật độc lập, phức tạp và hoàn toàn không “bà con” gì với nhau cả. Điều kiện sân bãi và “cách chơi” cũng khác nhau xa lắc.
Thêm nữa, nhiều biểu hiện tự vệ của thị trường do hệ quả đương nhiên và “phi soros”, na ná như kỹ thuật “hedge” trong thị trường futures, rất thường thấy trong thời buổi lạm phát , ví dụ mua giữ đồng tiền mạnh, lại bị quy kết là “hoạt động đầu cơ” của dạng hợp đồng futures. Nên biết rằng không phải ở đâu cũng có thị trường futures (futures market) để mà chơi!.
Một dẫn chứng khác có tính “phê phán” TTCK đăng trên một tờ báo nọ có nêu giá cổ phiếu của một công ty bất động sản lớn nhất tại Singapore từ 1985 đến 1997 tăng gấp 10 lần và cho đó là chuyện không tưởng tượng được. Tăng như vậy thật ra đâu có cao. Bởi vì từ $1,5 vốn gốc mà tăng lên $15 trong vòng gần 13 năm, theo phép tính lãi kép, lấy thời đoạn là một năm, thì mỗi năm giá trị gia tăng chỉ có < 20%. Bình thường trong thời gian đó, giới đầu tư phương Tây mà người viết có dịp tiếp xúc đã xác định tỷ suất nội hoàn (IRR) trong hoạt động đầu tư vào khu vực phải trên 25% mới hấp dẫn!.
Khủng hoảng có thể bùng lên từ nhiều lý do kinh tế tài chánh khác nhau. Nó cũng có thể bắt nguồn từ sự bất cẩn, bất lực và lây lan theo kiểu cháy nhà. Nhưng cốt lõi thường là do “cái móng” có vấn đề. Những thứ đó thuộc về cơ cấu, do người sử dụng công cụ mắc lỗi lầm… Kể cả suy thoái theo chu kỳ cũng vậy. Ta thử khảo sát một chu kỳ hoạt động kinh tế (bussiness cycle) để rõ vấn đề hơn.
Bắt đầu là thời kỳ phát triển (expansion), hoạt động kinh doanh lớn mạnh, sản xuất và tiêu thụ đều tăng, kể cả yếu tố nhân dụng cũng tích cực. Các doanh nghiệp và người tiêu dùng đều cần tiền để đáp ứng nhu cầu gia tăng. Điều này làm cho lãi suất tiền vay tăng – có thể liên hệ yếu tố lãi suất tăng này với yếu tố tỷ giá tăng.
Khi phát triển đã leo đến cực đỉnh (peak), cung bị “oải” nhưng cầu còn rất hăng, cầu sẽ vượt cung và do đó giá sẽ tăng. Đây là biểu hiện tạo ra lạm phát. Lượng tiền tăng do lạm phát này lại đuổi bắt lượng hàng hóa không thỏa mãn kịp và theo lẽ tự nhiên giá sẽ tăng nữa. Giá tăng đến một mức nào đó lại làm cho sức mua giảm. (Nếu xét trong lĩnh vực tài chánh tiền tệ, cung cầu hàng hóa sẽ được thay bằng cung cầu ngoại tệ và diễn biến sẽ rất phức tạp).
Biểu hiện nguy hại của lượng cầu sụt giảm nhanh là do người ta dè xẻn trong tiêu dùng. Trong khi đó, tổng công suất sản xuất đã được nền kinh tế đầu tư để đáp ứng lượng cầu trong thời cực đỉnh vẫn tiếp tục cho ra một lượng cung dồi dào. Nay cầu tụt mạnh làm cho hàng hóa ế ẩm, sản xuất bị đình trệ, không hiệu quả, vì không thể tiêu thụ. Nền kinh tế lúc đó bị đẩy sang thời kỳ suy thoái (recession hay còn gọi là contraction: thu hẹp).
Hậu quả đưa đến việc thu hẹp hoạt động kinh doanh và tình trạng thất nghiệp gia tăng, lượng cầu lúc này tiếp tục giảm mạnh. Như là một quy luật, giá lúc đó sẽ giảm mạnh và tạo ra giảm phát – dội hàng (deflation). Hoạt động kinh tế bước vào giai đoạn cầm cự (trough). Tuy nhiên khi giá giảm đến một mức nào đó nó lại hấp dẫn và kích thích cầu. Điều này tạo khả năng “hồi phục” (recovery) cho nền kinh tế. Đó chính là sự quay trở lại giai đoạn phát triển.
Chúng ta lưu ý ở giai đoạn cực đỉnh bắt đầu xuất hiện một cơ cấu “có vấn đề”. Cũng như thời kỳ cực thịnh của các “đại gia đình” đã thấp thoáng nguy cơ “con cái” hư. Thay vì hàng hóa ta thay yếu tố nợ nước ngoài, với áp lực tỷ giá ngoại tệ, vào giai đoạn này thì đáp số tình thế còn xấu hơn nữa,… Suy thoái theo chu kỳ hoạt động kinh tế thường kéo dài từ 6 tháng đến 18 tháng – thời gian này cho phép các thành tố tự điều chỉnh và phục hồi – Trường hợp kéo dài lâu hơn là đã lạm sang khủng hoảng.
Bản thân lạm phát, lãi suất biến động, tài chánh tiền tệ, các liệu pháp,… có thể cũng là những công cụ. Nhưng đó là những công cụ vĩ mô rất phức tạp và nhạy cảm, có ảnh hưởng đến toàn cấu trúc, được các nền kinh tế sử dụng rất thận trọng và phải nằm trong tầm kiểm soát cao. Do đó mà ở vào những tình huống vượt quá sự kiểm soát, bị móc ngoặc, bè phái lũng đoạn,… lập tức nền kinh tế có thể bị mất phương hướng, khủng hoảng như chờ chực từ lúc nào có thể ập đến ngay. Khủng hoảng tràn đến theo hướng này có sức tàn phá rộng như vỡ đê.
Những trường hợp vỡ đê này sẽ làm ngập tất cả chứ chẳng chừa ai. Nhưng do anh TTCK, anh ngân hàng hoặc một số anh nữa có điều kiện biết sớm và “chạy” trước nên bị ghét thôi. Dư luận bị lôi kéo vào các anh này nên không để ý đến các anh khác cũng chẳng hiền gì : anh hàng không cắt đường bay, anh sản xuất giảm công nhân, anh kinh doanh xoay xở chờ thời, anh có tiền co về thế thủ, thậm chí anh nhà báo cũng giảm số trang hoặc có trường hợp đóng cửa,…. Trong khi mấy anh vừa kể có vẻ như thu hẹp hoặc chỉ cầm chừng để né khủng hoảng thì ngược lại có anh năng chạy tới chạy lui để kiếm chác – đó là mấy chú đầu cơ – Biết đâu tiếng Anh nay mai sẽ gọi đây là các “soros”. Nhưng xét cho cùng thì các “soros” này cũng chỉ là những phần tử cơ hội, bị cho là lợi dụng gây rối thêm tình hình thôi (đạo đức kém!) chứ không phải là thủ phạm. Còn các ngành khác đã phản ứng để tự vệ ? Tùy theo quan điểm mà đánh giá.
Không ai dám đi binh vực “cây súng” hoặc “con dao”. Nhưng nếu quy trách nhiệm tại chúng mà có máu chảy rồi luận tội chúng quá đáng… dễ làm cho ta quên cả khối việc tích cực mà chúng đã cống hiến xưa nay. Đối xử như vậy là không công bình, là thiếu cơ sở khoa học.
Những công cụ hoặc phương tiện có tính cơ chế trong nền kinh tế cũng tương tự. Đó là sản phẩm tích tụ bao đời của nhân loại, nên lợi ích chắc phải nhiều hơn, chúng cần được bổ sung và sử dụng tốt hơn chứ không nên có tình tự dị ứng hoặc lo ngại quá mức cần thiết.
Trong những bối cảnh kinh tế đã được kiểm chứng, ta có thể rút ra một số nhận định sau đây. Nếu kinh tế thị trường là cơ chế có những động lực phát triển tốt, thì bản chất vận động của nó cũng có thể xuất hiện những đợt sóng hoặc những tồn tại không như ý, mà các nền kinh tế độc lập hay liên lập luôn cần ở tư thế sẵn sàng khắc phục và hiệu chỉnh. Ngoài ra, kinh tế thị trường khó mà có thể phát triển tốt nếu thiếu những cơ chế thị trường đồng bộ, như thị trường lao động, thị trường vốn – ngân hàng, thị trường bất động sản, thị trường chứng khoán,… và xa hơn có cả thị trường hàng hóa tương lai (futures). Đó là chưa nói đến các hoạt động liên lập hoặc toàn cầu khác, các thuộc tính liên quan đến dòng chảy vốn đầu tư … mà một nền kinh tế không thể làm khác được hoặc đứng ngoài.
Những nghi ngại có thể là do những quan niệm quá lý tưởng, hoặc đòi hỏi một sự toàn hảo không thực tế, dễ đưa đến tình trạng chậm thời cơ.
Khủng hoảng, rõ là chẳng ai ưa. Truy tìm thủ phạm gây nên khủng hoảng rõ là cần thiết. Nhưng nên kiềm chế. Đừng có… “giết nó” oan.
Loài người nếu đã trót dại tốn tiền leo lên máy bay, để ngồi trên khối “thuốc nổ” đó là vì họ chưa có công cụ nào tốt hơn. Cho nên đã xảy ra biết bao tai nạn nhưng phi cảng vẫn cứ ì xèo.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Khía cạnh tín dụng trên TTCK
KHÍA CẠNH TÍN DỤNG TRONG ĐẦU TƯ CHỨNG KHOÁN
– Một số đặc trưng.
– Tín dụng cho đầu tư vị thế mua trước.
– Tín dụng cho đầu tư vị thế bán trước.
– Các điều kiện và thủ tục.
Khi thị trường chứng khoán (TTCK) đã trở thành một hiện thực ổn định, hoạt động đầu tư trong định chế này sẽ hiện hình một cách rõ nét theo hướng chuyên nghiệp hóa. Lúc đó TTCK sẽ cung cấp cho khách hàng đầu tư nhiều điều kiện và cơ hội đầu tư hơn. Một trong những phương thức đầu tư khá phổ biến là việc sử dụng tài khoản bảo chứng.
Môt số đặc trưng:
Tài khoản bảo chứng – margin account – căn bản là sự cho phép sử dụng nguyên tắc đòn cân nợ (leverage) trong mua bán chứng khoán. Giống như các ngành khác, đòn cân nợ cho hiệu quả gia tăng nếu mọi việc diễn ra tốt đẹp, ngược lại trong tình huống xấu, rủi ro gánh chịu cũng cao tương ứng.
Trước tiên, cơ sở pháp lý cần có là quy định của nhà nước về một bách phân bảo chứng tối thiểu, bắt buộc phải đóng vào lúc ban đầu khi tiến hành đầu tư qua tài khoản này. Con số thông dụng hiện nay là 50% trên giá trị mua chứng khoán tại thời điểm mở nghiệp vụ. Điều này có nghĩa là người đầu tư được cấp tín dụng tối đa 50% hoặc ít hơn tùy theo chính sách và khả năng thu xếp của mỗi công ty chứng khoán. Từ “margin” chỉ số tiền mặt tối thiểu khách hàng phải ký thác vào lúc mở loại tài khoản này để mua chứng khoán, được gọi là “tiền bảo chứng”.
Tài khoản bảo chứng chỉ được mở thông qua tên của công ty chứng khoán. Khi chọn cách “cầm đằng cán” như vậy, công ty có điều kiện kiểm soát và tránh được tối đa rủi ro có thể xảy ra cho họ. Đặc điểm bắt buộc này phát xuất từ yêu cầu phải thế chấp lượng chứng khoán tương ứng tại công ty, hoặc cho ngân hàng, trong quá trình người đầu tư vay nợ. Tuy nhiên, trong quá trình mua bán, bất cứ lúc nào tài khoản có kết số cân đối dương thì khách hàng có toàn quyền định đoạt khoản này. Ngược lại, nếu tình hình bất lợi, ví dụ mua chứng khoán xong giá bị rớt nhiều, hoặc sau khi bán non giá tăng lên, thì đến một mức vượt giới hạn an toàn, người đầu tư được yêu cầu đóng bổ sung bảo chứng để duy trì tài khoản – gọi là “margin maintenance call”.
Theo quy định của Mỹ, các biến động bất lợi làm cho vốn riêng (equity – tiền bảo chứng bị teo lại) thấp hơn 25% giá thị trường của lượng chứng khoán có trong tài khoản đối với vị thế mua trước (long position) và 30% với vị thế bán trước (short position) thì khách đầu tư sẽ phải đóng chênh lệch bổ sung nếu muốn duy trì tài khoản. Các lệnh gọi đóng tiền như vậy thường có hiệu lực tức thì và nếu không được đáp ứng, công ty chứng khoán được quyền bán thanh lý chứng khoán để thu hồi nợ.
Đối với kỹ thuật bán non (short sale), mức an toàn luôn được định cao hơn là vì độ rủi ro của nghiệp vụ này cao hơn. Trong nghiệp vụ bán non người đầu tư thay vì vay tiền, họ vay chứng khoán. Toàn bộ số tiền thu về, sau khi bán lượng chứng khoán đó, cộng với tiền bảo chứng theo quy định, phải được ký thác vào tài khoản bảo chứng. Đây là một trong những điều kiện không thể thiếu và được xem là một đặc trưng khi thực hiện nghiệp vụ bán non.
Để minh họa cho dễ hiểu ta xem xét một vài trường hợp cụ thể sau đây. Giả sử quy định bảo chứng ban đầu là 50%, giới hạn an toàn cho đầu tư ở thế mua trước là 25% và ở thế bán trước là 30%.
Đầu tư vị thế mua trước: Môt người đầu tư mua 100 cổ phần của công ty LO-U, giá 100.000đ/cổ phần bằng tài khoản bảo chứng. Tổng giá trị tài khoản khởi điểm là 10.000.000đ (100×100.000đ). Như vậy ông ta phải ký thác 50% tiền bảo chứng là 5.000.000đ và được cấp tín dụng 5.000.000đ.
Nếu một thời gian sau, giá thị trường tăng 150.000đ/cổ phần, giá trị tài khoản bây giờ là 15.000.000đ, người đầu tư lời 5.000.000đ. Như vậy so với vốn riêng bỏ ra 5.000.000đ, nhờ mượn đòn cân nợ, ông ta đã “bẫy” lợi nhuận lên 100% trên vốn. Trong khi đó, nếu không sử dụng đòn cân nợ thì với số vốn tự có 5.000.000đ chỉ mua được 50 cổ phần lúc ban đầu với giá 100.000đ, khi giá lên 150.000đ, người đầu tư lời 2.500.000đ (50 x 150.000đ trừ đi 5.000.000đ) hay chỉ đạt 50% trên vốn.
Trường hợp sau khi mở tài khoản mà giá giảm dưới 100.000đ một cổ phần thì rõ là bị lỗ. Vốn riêng của nhà đầu tư lúc này bị teo lại, nhưng người đầu tư không bị buộc phải duy trì cứng nhắc mức bảo chứng 50% như lúc ban đầu.
Để tránh phức tạp, ta loại trừ yếu tố lãi và phí trong nghiệp vụ này từ đây về sau trong tính toán. Nếu giá giảm còn 60.000đ/cổ phần, ta thử xét việc đóng bổ sung tiền bảo chứng để duy trì tài khoản, với giới hạn vốn riêng không được nhỏ hơn 25% giá thị trường, sẽ diễn ra thế nào ? Giới hạn an toàn của vốn riêng theo quy định là : (100×60.000đ)x25% = 1.500.000đ. Vốn riêng thực tế là: (100 x 60.000đ) – 5.000.000đ nợ = 1.000.000đ.
Vì vốn riêng bây giờ chỉ còn là 1.000.000đ, nhỏ hơn yêu cầu tối thiểu phải là 1.500.000đ, cho nên nếu khách hàng muốn tiếp tục duy trì tài khoản thì buộc phải đóng ngay 500.000đ chênh lệch. Trong thực tê, giá trị của tài khoản được so với thị trường liên tục.
Đầu tư vị thế bán trước: Một khách đầu tư thực hiện bán non 100 cổ phần với giá 70.000đ/cổ phần và giá trị thực hiện được là 7.000.000đ. Toàn bộ số tiền này được gởi vào tài khoản bảo chứng, cộng với tiền bảo chứng đối ứng ban đầu 50% là 3.500.000đ cho ra tổng cộng trị giá bị phong tỏa là 10.500.000đ, tức 150% giá trị thị trường thu nhập bán. Trường hợp này người đầu tư mong cho giá xuống và nếu giá xuống thật, họ sẽ lời – do mua trả nợ lượng chứng khoán đã vay với giá rẻ hơn. Nhưng đây không phải là mục đích của ta. Vì ta muốn biết giới hạn an toàn của giá trị bảo chứng nên ta chỉ xét tình huống giá lên.
Ví dụ: sau khi bán non giá sẽ lên 85.000đ một cổ phần, 100 cổ phần là 8.500.000đ. Lỗ đã thấy rõ, nhưng ta thử xem khả năng nhà đầu tư phải đóng bổ sung bảo chứng nhằm duy trì tài khoản ra sao. 30% giá thị trường lúc này là 2.550.000đ, đây là mức thấp nhất mà giá trị bảo chứng ban đầu (vốn riêng) có quyền “teo” lại. Thực tế vốn riêng bây giờ là bao nhiêu ? Ta lấy tổng lượng tiền đã ký thác ban đầu (gồm giá trị bán non cộng với tiền bảo chứng) trừ đi giá trị hiện tại của tài khoản. Cụ thể là 10.500.000đ – 8.500.000đ = 2.000.000đ vốn riêng. Vốn riêng đã tụt xuống quá mức an toàn bảo chứng là 550.000đ. Do đó người đầu tư được yêu cầu đóng phần chênh lệch này ngay lập tức, nếu ông ta không muốn đầu hàng !
Chúng ta đã đơn giản hóa đi khá nhiều vấn đề để tiện hình dung. Thật ra kỹ thuật đầu tư sử dụng tài khoản margin là một phương tiện rất phong phú, có nội dung nghiệp vụ và các quy chuẩn khá phức tạp và rất chặt chẽ.
Các điều kiện và thủ tục:
Kỹ thuật “mượn đầu heo nấu cháo” này được các nhà đầu tư có chiến lược tiến công sử dụng. Vì là loại có “cảm giác mạnh’ nên được TTCK “chăm sóc” rất kỹ.
Do đặc điểm về khả năng biến động cao, một số loại khách hàng được khuyên không nên sử dụng cách đầu tư này. Đặt biệt, các tài khoản hưu trí cá nhân, tài khoản sử dụng quỹ hưu trí doanh nghiệp và các tài khoản giám hộ (custodian account) chỉ được mở theo dạng mua bán tiền mặt. Bên cạnh đó các công ty hoặc tổ chức chỉ được mở tài khoản bảo chứng khi điều này có ghi trong điều lệ.
Các loại chứng khoán được sử dụng mua bán trong các tài khoản bảo chứng cũng là các loại chứng khoán được chọn lọc. Đây là những chứng khoán đã đăng ký giao dịch trên sàn giao dịch và có thể phải được một cơ quan chuyên ngành tối cao của Nhà Nước công nhận hoặc chỉ định. Ơ Mỹ là Ngân Hàng Dự Trữ Liên Bang (FRB). Một số các loại chứng khoán đặc biệt có thể được miễn các điều kiện chỉ định. Đó có thể là trái phiếu kho bạc nhà nước, các chứng khoán cơ quan nhà nước phát hành, trái phiếu đô thị… Tuy nhiên, mức bảo chứng thường là không được giảm.
Khi mở tài khoản bảo chứng, động tác trước tiên cần thực hiện là một hợp đồng bảo chứng, trong đó chứa đựng các nội dung về:
1. Các điều kiện của việc cấp tính dụng,
2. Thỏa thuận về thế chấp chứng khoán có trong tài khoản để được cấp tín dụng và
3. Đồng ý cho phép công ty chứng khoán có thể sử dụng lượng chứng khoán “nhàn rỗi” trong tài khoản để cho các công ty chứng khoán khác vay (theo lối huy động nội bộ ngành, thường gặp trong nghiệp vụ bán non), riêng điều này không bắt buộc.
Một điểm đáng lưu ý là khi mở tài khoản bảo chứng, mối liên hệ truyền thống giữa khách hàng và công ty chứng khoán có thay đổi. Lúc này công ty môi giới đóng vai trò chủ nợ của khách hàng, do đó tất cả lượng chứng khoán mua bán theo dạng này đều được đăng ký dưới tên của công ty (street name). Công ty chứng khoán do đó được gọi là “chủ danh nghĩa” (nominal owner), còn khách hàng được xem là người “chủ hưởng lợi” (beneficial owner) của lượng chứng khoán đó.
Tài khoản bảo chứng được xem là phương tiện đem tiện lợi lại cho đôi ba đàng. Người đầu tư có điều kiện gia tăng đầu tư, mượn đòn cân nợ để mong nâng cao tỷ suất lợi nhuận trên cùng một lượng vốn. Công ty chứng khoán kiếm thu nhập tốt hơn nhờ cho vay và hưởng huê hồng nhiều hơn do lượng mua bán cao hơn. Lượng mua bán tăng cao hơn, tức khả năng taọ thị trường tốt hơn, cho kết quả làm tăng thanh khoản. Yếu tố cuối cùng này mới chính là mục đích của TTCK.
Loại bỏ các tình huống làm ăn nhất thời, những cách xây nhà trên cát, hoặc tình trạng hào phóng kiểu “easy money” mà xưa nay đều có,…một khi người ta đi vay tiền để đầu tư thì đó thường là dấu hiệu tốt lành cho phát triển kinh tế. Tuy nhiên, kinh nghiệm rút ra từ các thị trường trên thế giới cho thấy các “giới hạn” luôn luôn cần phải hiện diện từ cả hai phía : cơ chế cần sắm một “hành lang” hữu hiệu và người đầu tư phải có cái “phanh” thật tốt.
Huy Nam,
Hợp đồng Options
HỢP ĐỒNG OPTION LÀ GÌ ?
– Tùy chọn gọi (call options).
– Tuỳ chọn đặt (put options).
Trong ngành tài chánh nói chung và thị trường chứng khoán (TTCK) nói riêng, khi nhắc đến “option” người ta thường nghĩ đến chuyện “trình độ”. Điều này hoàn toàn đúng. Trước hết, vì đây là một nghiệp vụ có kỹ thuật vận hành rất chuyên sâu và kế đến “option” được sử dụng trong lĩnh vực tài chánh và đầu tư như một công cụ vừa để kiếm lợi vừa để quản lý rủi ro. Vì độ phức tạp và yêu cầu chưa cần thiết phải đào sâu, chúng ta sẽ có cách tiếp cận sao cho dễ hiểu hơn.
Lấy ví dụ, do yêu cầu sẽ chuyển vào lập nghiệp và sinh sống tại Sài gòn, bạn đi tiền trạm để thu xếp trước và tìm được một căn nhà vừa ý mới xây giá 500.000.000đ. Tuy nhiên, bạn chưa thể quyết định ngay vì “bà xếp” còn đang ở Hà nội cùng con cái và giải quyết các tồn đọng. Lo ngại người khác có thể mua căn nhà “tìm mãi mới có” này trước khi vợ mình bay vào để “duyệt”, bạn đề nghị với người bán giữ nó lại độc quyền trong vòng 15 ngày tới sẽ có quyết định cuối cùng mua hay không. Để có được đặc quyền này bạn đồng ý trả 2.000.000đ cho người bán.
Chuyện trên đây trong quan hệ dân sự và làm ăn có lẽ đã có từ lâu và nhiều. Đây chính xác là hoạt động “option”. Trong vòng 15 ngày tới bạn có thể thực hành quyền được mua căn nhà với giá 500.000.000đ như đã thỏa thuận. Ngược lại nếu bạn làm thinh thì vào ngày thứ 16 bạn sẽ không còn đặc quyền và mất luôn 2.000.000đ.
Để tránh phức tạp, nên hiểu “option” đơn giản chỉ là sự tùy chọn. Sự tùy chọn thì giống như một khả năng quyết định còn để mở đó, có giá trị trong một thời hạn nhất định, đối với một lượng hàng hóa hoặc tài sản làm cơ sở cụ thể (underlying asset). Muốn có sự tùy chọn đó ta phải trả một khoản tiền đặc quyền (premium). Người mua sẽ có quyền (right) tùy chọn. Có người mua thì ắt cần người bán. Người bán option nhận về số tiền mà người mua trả, đồng thời có nghĩa vụ (obligation) phải chìu theo ý người mua nếu người mua thực hành quyền quyết định dựa trên tài sản là cơ sở đã thỏa thuận.
Có hai loại tùy chọn căn bản, tùy chọn hướng lên (call option) và tùy chọn hướng xuống (put option). Sở hữu một tùy chọn hướng lên đem lại cho người chủ đó quyền mua một tài sản, ở mức giá đã định, trong một khoảng thời gian quy ước. Sở hữu một tùy chọn hướng xuống cho người chủ có quyền bán một tài sản ở mức giá đã định hiệu lực trong thời gian cho sẵn. Hoạt động tùy chọn như vậy luôn hiện diện bên mua và bên bán trong cùng một giao dịch. Trong TTCK, tài sản làm cơ sở cho hoạt động tùy chọn phổ biến nhất là cổ phần công ty.
Trong trường hợp tùy chọn hướng lên, người mua chưa có cổ phần nhưng tin rằng giá sẽ lên trong tương lai nhiều hơn phí tổn mua nên sẽ có lời. Người bán thì nghĩ ngược lại, họ tin giá sẽ xuống nên đồng ý bán cho người mua cái quyền tùy chọn để mong hết hạn hợp đồng nếu giá đứng hoặc xuống, sẽ bỏ túi số tiền người mua đã trả cho cái quyền đó và bỏ cuộc. Tuy nhiên, nếu giá lên thật và người mua muốn thực hành quyền mua lượng cổ phần với giá như đã thỏa thuận ban đầu (thấp hơn), người bán hợp đồng tùy chọn có nghĩa vụ phải chấp hành. Việc mua và bán cổ phần lúc đó được thực hiện cụ thể bằng cách trả tiền và giao hàng.
Trường hợp hợp đồng tùy chọn hướng xuống có khác hơn. Người mua đang có hoặc xem như đang có cổ phần và tin rằng giá sẽ xuống. Khi họ mua hợp đồng tùy chọn giá xuống họ đã chốt được giá bán. Nhưng người bán thì nghĩ giá sẽ lên. Nếu giá lên thật (hoặc đứng yên) người bán bỏ túi số tiền người mua đã trả sau khi hết hạn hợp đồng. Còn nếu giá xuống, cả khi bằng zéro chăng nữa, người mua có quyền thực hiện bán cổ phần, theo giá đã định ban đầu. Đây là điển hình sự thành công về bảo vệ giá hoặc đầu cơ của người mua.
Chúng ta nên phân biệt hành động mua hay bán hợp đồng là để chỉ sự mua hay bán cái quyền tùy chọn thôi. Theo đó, người mua trả tiền để được có cái quyền và người bán vì nhận tiền nên phải có nghĩa vụ. Phân biệt này có lợi vì nó tránh lẫn lộn với việc mua hay bán tài sản thật sau đó khi người mua hợp đồng thực hành (exercise) quyền của mình.
Tại sao gọi là tùy chọn ? Tùy chọn (option) là khả năng tùy ý lựa chọn của người mua. Khả năng này được xem như một món hàng mua bán được. Trong mọi trường hợp, người thủ đắc tùy chọn ở thế chủ động dẫn dắt, thể hiện qua quyền hành xử theo ý mình trong giao dịch. Họ có thể:
– Thực hành ý đồ chủ quan của mình nếu thấy lợi,
– Bỏ qua nếu không có lợi,
– Hoặc nếu có thị trường họ sẽ bán quyền này lại cho người khác.
Một người mua hợp đồng tùy chọn hướng xuống cho 100 cổ phần ABC, giá mỗi cổ phần là 150.000đ, thời hạn đến hết 20-12, với tiền đặc quyền là 2.000đ cho một cổ phần. Nếu trong thời gian này giá cổ phần đó rớt xuống còn 145.000đ/cổ phần, ông ta có thể bán 100 cổ phần đã hợp đồng với giá 150.000đ/cổ phần. Nhưng không có gì bắt buộc ông ta phải làm như vậy. Nếu thấy rằng số tiền lời không đáng kể và/hoặc cổ phần đó có dấu hiệu sắp lên giá mạnh trở lại ông ta sẽ chọn cách bỏ qua cho hết hạn hợp đồng.
Người bán hợp đồng thì không thong thả như vậy. Họ luôn ở thế bị động, hoặc lệ thuộc vào thị trường hoặc phải theo quyết định của người mua. Trong khi người mua chỉ cần trả đủ số tiền giữ đặc quyền lúc ký hợp đồng là xong chuyện, thì người bán hợp đồng có trách nhiệm nặng hơn. Nếu bán một hợp đồng tùy chọn hướng lên chẳng hạn, họ luôn ở trong tư thế phải chuẩn bị giao hàng trong suốt thời gian hiệu lực. Điều này có nghĩa là người bán cần có một lượng tài chánh đủ mạnh để sẵn sàng làm nhiệm vụ hoặc phải giữ sẵn hàng để giao.
Trong quá khứ, một thời gian dài option được mua bán theo lối tự phát. Ngay cả ở Mỹ, thị trường mua bán option có tổ chức cũng chỉ mới có từ 1973. Trước đó các công ty kinh doanh chứng khoán đảm nhận việc mua bán option cho khách hàng thông qua thị trường phi tập trung (OTC) và hoạt động được mô tả là khá “bát nháo”. Khi thị trường có tổ chức ra đời, cùng với sự phát triển công thức định giá option (OPM) của Fischer Black và Myron Scholes (Nobel kinh tế 1997), thị trường option đã phát huy được tính tích cực, bổ sung một công cụ đầu tư phòng ngừa và bảo vệ hữu hiệu cho hoạt động đầu tư nói chung và trong TTCK nói riêng. Hoạt động chủ lực của thị trường option có tổ chức nhờ nhiều ở tính tháo vát của các công ty (hay tổ chức) thanh lý hợp đồng option (options clearing corporation – OCC). Hoạt động tùy chọn theo đó được tiêu chuẩn hóa. OCC phát hành chính thức các option cho người bán và kẻ mua. Đồng thời, với sự đảm bảo toàn bộ việc thực hiện hoàn tất các hợp đồng, OCC mặc nhiên trở thành người bán hợp đồng đối với tất cả các người mua.
Trong bất cứ hợp đồng tùy chọn nào, dù là tự phát, cũng đều có các thành tố giống nhau.
1. Tài sản làm cơ sở, ví dụ một lượng 100 cổ phần;
2. Thời gian hiệu lực, để xác định quyền và nghĩa vụ;
3. Giá thực hiện, giá chốt (strike price) thỏa thuận lúc mua hay bán hợp đồng, chẳng hạn trong ví dụ mua nhà trên là 500.000.000đ;
4. Hình thức của tùy chọn, hướng lên hay hướng xuống;
5. Tiền đặc quyền, đây chính là giá của sự tùy chọn mà người mua option phải trả cho người bán.
Các chứng khoán dùng làm cơ sở trong các hợp đồng option thường là các loại được xếp hạng cao ở các TTCK và được đánh giá lại liên tục để xác định đủ tiêu chuẩn. Nếu không duy trì được các yêu cầu cơ bản chúng sẽ bị loại ngay. Chẳng hạn ở Mỹ, chứng khoán cơ sở phải có lượng cổ phần nằm ngoài công chúng trên 7.000.000 cổ phần, số cổ đông phải trên 2.000, lượng mua bán trên thị trường trong vòng 12 tháng gần nhất tối thiểu 2.400.000 cổ phần, giá cổ phần không được xuống thấp hơn US$7.5 trong vòng ba tháng trước đó, và một số các yêu cầu về kỹ thuật khác. Ngoài cổ phần ra còn có các hợp đồng option về chỉ số, ngoại tệ mạnh và các trái phiếu nhà nước… Các hợp đồng giao dịch option thường được chuẩn hóa về số lượng, ví dụ mỗi hợp đồng ở Mỹ là 100 cổ phần.
Rất dễ bị hiểu lầm là một kiểu bài bạc, thật ra option là một phương tiện đầu tư, đồng thời là một công cụ để phòng ngừa, bảo vệ rất hữu hiệu và khoa học.
Cụ thể, người mua hợp đồng hướng lên (call buyer) thường có mục đích :
1. Kiếm lợi khi giá lên, vì giá phí đầu tư ít (chỉ trả phí mua đặc quyền) nên hiệu quả đòn cân tài chánh cao.
2. Do hiệu lực tùy chọn, người đầu tư có thể trì hoãn một quyết định mua chứng khoán, đến một thời điểm cho tới cận ngày hết hạn hợp đồng, hoặc có thể không mua.
3. Do chỉ phải trả chi phí mua đặc quyền không cao, người đầu tư cùng lúc có thể đa dạng đầu tư bằng cách nắm giữ nhiều loại chứng khoán khác nhau, mà nếu không có option, muốn được vậy họ phải bỏ ra số tiền rất lớn.
Người bán hợp đồng giá lên (call writer) thì :
1. Hy vọng kiếm lợi nếu giá đứng hoặc xuống.
2. Có khả năng gia tăng lợi nhuận, vì có sẵn chứng khoán khi bán hợp đồng họ đã chốt được giá bán chứng khoán sao cho có lợi rồi, nếu giá đứng ở mức đã chốt họ có lợi thêm nữa.
3. Như vừa đề cập, người đầu tư do chủ động được giá chứng khoán có lời rồi nên khi bán hợp đồng là họ đã thực hiện khóa giá bán chứng khoán cơ sở để kiếm thêm hoặc chủ động về chiến lược.
Việc sử dụng hợp đồng hướng xuống cũng có các mục tiêu rõ ràng. Người mua hướng xuống (put buyer) do có ý đồ đầu cơ giá xuống cho nên giá càng rớt họ càng lời và nếu giá tiệm cận với zéro thì họ sẽ có lợi tối đa. Ngoài ra người mua còn dùng cách này để trì hoãn bán chứng khoán cơ sở đến một thời điểm khả dĩ có lợi nhất họ mới hành động. Người bán hợp đồng hướng xuống (put writer) hưởng lợi trọn phí mua đặc quyền khi giá không xuống hoặc lên. Ngoài ra người bán do chủ động chốt giá mua chứng khoán cơ sở khi ký hợp đồng (thường luôn luôn thấp hơn giá thị trường tại thời điểm ) nên họ sẽ mua được chứng khoán rẻ hơn giá hiện hành.
Dù đã cố gắng lắm, trên đây cũng chỉ là một giới thiệu dài dòng về hoạt động của hợp đồng tùy chọn. Nghiệp vụ và các chiến lược tùy chọn còn rất dài và phức tạp, ai cần tới đâu thì nghiên cứu tới đó. Ngay như trong cách gọi cũng nên được chuẩn hóa cao độ dựa theo các biệt ngữ (jargon) đòi hỏi ta phải nằm lòng. Nhân đây, tưởng cũng cần bàn một chút về cách gọi của ta để tham khảo. Từ trước đến nay thuật ngữ call và put được dịch theo đặc tính nghiệp vụ ra thành “chiều lên” và “chiều xuống” hoặc “chọn mua” và “chọn bán”. Tại sao chúng ta lại quanh co mà không dùng ngay nghĩa tương đương tiếng Việt cũng có: call option có thể dịch là “tùy chọn gọi” và put option là “tùy chọn đặt”.
Tuy nhiên, để không bỏ lỡ một tài sản trí tuệ của nhân loại, nên xác định rằng “option” ngày nay có thể được xem như là một chuyên đề kinh tế ứng dụng nói chung, mặc dù nó được xây dựng ban đầu từ cơ sở là các TTCK, và kế đó ở thị trường hợp đồng tương lai (futures).
Qua phân tích trên đây và hàng loạt chiến lược đặc thù của nó, nếu để ý một chút ta dễ thấy tính chất “trùm sò” mà bản thân hoạt động này cống hiến: đó là thứ công cụ vừa để đầu tư thu lợi, kiếm chác thêm, vừa để phòng ngừa, bảo vệ hoặc ngăn chặn rủi ro !
Tuy nhiên hãy cảnh giác. Nghiệp vụ này được “chăm sóc đặc biệt” trong TTCK với cảnh báo : khu vực không dành cho người yếu tim hoặc phụ nữ có thai !
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Hợp đồng Futures
THỊ TRƯỜNG HỢP ĐỒNG TƯƠNG LAI
– Thị trường mua bán bằng tiền mặt.
– Thị trường giao dịch có kỳ hạn.
– Thị trường giao dịch hợp đồng tương lai.
– Hợp đồng tương lai có đặc tính gì và giao dịch ra sao ?
Bàn về thị trường tương lai bây giờ có vẻ như quá sớm. Trong khi đó hoạt động của thị trường này tồn tại tròm trèm dễ đã 200 năm. Đây đơn giản là loại thị trường mua bán nguyên liệu có các cam kết xác lập trong hiện tại để giao một lượng hàng trong tương lai, dựa vào một hạn kỳ, có trung gian đảm bảo và được tiêu chuẩn hóa bằng hình thức các hợp đồng theo qui cách định sẵn.
Để minh họa một cách đơn giản nhất về thị trường tương lai, ta giả định tháng 12 là thời gian thị trường cần nhiều thực phẩm gốc thịt. Bây giờ mới là tháng 6. Người chăn nuôi lo ngại nhất là khi có thịt vào thời điểm sẵn sàng để bán đó giá có thể hạ, gây lỗ lã không lường được. Để chắc ăn, ông ta tham gia bán trước hợp đồng giao thịt tháng 12, với giá do thị trường tương lai quyết định, mà theo tính toán ông ta thấy đầu tư sẽ có lời.
Trong khi đó nhà chế biến xúc xích lại lo âu vào lúc cao điểm đó giá thịt sẽ lên. Do bị thúc bách phải cam kết trước với khách hàng đặt mua xúc xích cho kế hoạch bán vào dịp lễ tết, người chế biến không thể bị động về giá phí nguyên liệu (thịt) được. Để cho yên tâm, bà chế biến sẽ mua hợp đồng tương lai để nhận thịt vào tháng 12, sau đó cứ thoải mái cam kết các đơn đặt hàng.
Cả hai đằng, người chăn nuôi và bà chế biến, đều đã dùng công cụ hợp đồng trong thị trường tương lai để lập kế hoạch đầu tư kinh doanh và tự bảo vệ mình. Đây là các hoạt động chân phương của thị trường tương lai. Bản chất của cơ chế thị trường đặc biệt này cho ta những ứng dụng từ rất thực tế và đơn giản đến những tính toán rất tinh vi và phức tạp.
Để có cơ sở hiểu rõ hơn về thị trường này, ta cần khảo sát một số đặc thù của các cơ chế thị trường tiền mặt (cash market) và thị trường giao dịch có kỳ hạn (forward market).
Thị trường mua bán bằng tiền mặt:
Là hoạt động mua bán trong đó quyền sở hữu về hàng hóa hầu như được trao đổi tức thì tương ứng với giá trị tiền đã thỏa thuận. Mua bán tiền mặt tiến hành thương lượng trực tiếp, theo kiểu tiền trao cháo múc, và có hiệu lực cá nhân với nhau. Loại thị trường này được xem là hoạt động mua bán có giao hàng thực sự và cụ thể (actuals/physical trading) mà hai bên mua và bán có thể thống nhất định ra số lượng, thời gian và nơi giao hàng.
Dựa theo cách giao hàng, người ta còn gọi hoạt động này là thị trường giao ngay (spot market). Đây là loại giao dịch cổ xưa nhất từ khi loài người phát minh ra tiền cả ngàn năm trước, tuy nhiên, đến nay vẫn còn phổ dụng.
Thị trường giao dịch có kỳ hạn:
Liên quan đến các cam kết trực tiếp giữa một người mua cụ thể và một người bán cụ thể. Hai đối tác sử dụng niềm tin với nhau để ràng buộc nghĩa vụ giao và nhận hàng vào một thời hạn nào đó trong tương lai. Tuy nhiên, họ không dựa trên một tiêu chuẩn nào khi tiến hành các cam kết mua và bán. Đồng thời cũng không có sự đảm bảo nào từ tác nhân thứ ba.
Giao dịch có thời hạn là một cách khắc phục các nhược điểm của phương thức mua bán tiền mặt trong giai đoạn cung cầu biến động làm cho người đầu tư không tiên liệu được để phòng ngừa rủi ro. Trong ví dụ minh họa trên đây, người chế biến xúc xích không thể mua thịt tháng 6 để chế biến và cam kết các đơn hàng giao vào tháng 12 (ngại giá xuống). Đồng thời cũng không thể đợi đến tháng 12 mới tính chuyện làm ăn (lo giá lên). Điều này có thể đặt nhà đầu tư vào thế lưỡng nan: nếu mua theo giá hôm nay họ có thể bị lỗ nếu sau đó giá hạ, còn nếu để sau này mới mua họ có nguy cơ phải đối mặt với rủi ro nếu giá hàng tăng lên. Chính sự bất lực trong cách giải quyết đơn điệu trong mua bán tiền mặt, các đối tác làm ăn đã nghĩ ra phương cách hợp đồng có thời hạn (forward contract).
Loại hợp đồng lập trước cho một giao dịch thực sự sẽ diễn ra ở tương lai này thực ra đã có tại Âu châu từ thời Trung Cổ. Dù đã có nỗ lực cải tiến bằng cách ràng buộc nghĩa vụ tay đôi thông qua một hợp đồng, quá trình thực hiện cũng lại phát sinh nhiều bất tiện, chủ yếu xoay quanh vấn đề không được tiêu chuẩn hóa và thiếu vắng sự đảm bảo thực hiện hợp đồng. Người bán chẳng hạn, rõ ràng sẽ bị cám dỗ đến “đành phải bội hứa” khi giá tăng vọt ngoài thị trường vào thời hạn giao hàng.
Hậu quả là hợp đồng có thời hạn chỉ khả thi giữa hai người cực kỳ có uy tín mới ổn. Trong làm ăn mà chỉ đi tìm, hoặc giới hạn, trong “thân hữu” thì xem ra còn “cò con” quanh quẩn chẳng tới đâu. Hạn chế thứ nhất này thuộc về niềm tin (credit).
Yếu điểm thứ hai là đi tìm đối tác có yêu cầu cùng một số lượng hàng vào cùng một thời điểm để hợp đồng thì thật là khó. Một bên cần bán một tấn thịt heo giao hàng sau 6 tháng không dễ tìm một bên uy tín khác cần mua đúng một tấn thịt đó để giao cùng thời kỳ. Sự hạn chế này làm cho thị trường có thể ảm đạm.
Yếu điểm thứ ba liên quan đến sự cứng nhắc đối với nghĩa vụ phải giao và nhận hàng thực sự. Giả dụ hai bên ký một hợp đồng có thời hạn mua bán một tấn đường giao trong một năm. Hãy hình dung tình huống sẽ xảy ra như thế nào nếu 6 tháng sau có một bên không thể tiếp tục hợp đồng giao nhận hàng như đã định vì gặp khó khăn. Người tham gia lúc đó chỉ có hai cửa để lựa chọn, hoặc phải thực hiện nghĩa vụ như đã cam kết ban đầu, hoặc có thể thương lượng bạn hàng của mình thanh lý sớm hợp đồng theo thiện chí. Chuyện này xem ra khá rắc rối và lệ thuộc vào sự thông cảm của phía bên kia.
Ngoại trừ loại hợp đồng giao dịch thời hạn dùng trong mua bán ngoại tệ vẫn giữ được tác dụng nhất định, phân tích trên cho thấy thị trường thời hạn đối với hàng hóa còn nhiều trở ngại và chỉ được khắc phục khi có thị trường hợp đồng tương lai. Đây là loại thị trường có tổ chức, được tiêu chuẩn hóa, đảm bảo sự thực hiện trọn vẹn và đặc biệt là khả năng thanh lý một cách dễ dàng theo ý muốn chủ quan của các nhà buôn.
Thị trường giao dịch tương lai:
Có thể được xem là bắt đầu từ các hợp đồng bán ngô giao dịch vào những năm đầu 1800 tại Chicago. Ngày nay, tại Mỹ và châu Âu, hầu hết các mặt hàng chiến lược đều có thị trường hợp đồng futures để giao dịch. Trong đó chúng được gom thành các nhóm ngũ cốc, thịt, kim loại, thực phẩm, sợi, năng lượng, gỗ…
Thị trường hợp đồng futures đảm nhận hai chức năng hoạt động cơ bản:
1. Làm nơi giao dịch mua bán, với hệ thống giá lập sẵn, để các nhà kinh doanh sản xuất tiện tham gia, vì sự sống còn trong việc làm ăn của họ lệ thuộc vào sự tính toán khả dĩ như thế nào để quyết định mua hay bán một cách tối ưu và kinh tế. Đồng thời tạo điều kiện cho các nhà phân phối trung gian điều hành, quản lý hoặc duy trì tồn kho thương mại một cách hợp lý các lượng hàng chiến lược.
2. Đóng vai trò là một thị trường đầu tư có khuynh hướng đầu cơ nhằm đón nhận các khách hàng đầu tư sẵn sàng chịu rủi ro để làm chỗ dựa cho giới làm ăn muốn bảo vệ thành quả hoặc tránh rủi ro của mình.
Mua bán theo hợp đồng tương lai khác với mua bán tiền mặt ở ba phương diện:
1. Quá trình diễn ra mua bán không có thương lượng cá nhân,
2. Hàng hóa mua bán theo số lưọng và cấp phẩm định sẵn
3. Việc giao hàng được thực hiện tại các địa điểm và vào các thời gian luật định – thường là tại vùng thị trường tập trung, bảo đảm các tiến độ và quy mô mua bán đủ lớn và liên tục để dễ xác định giá giao ngay.
Mục tiêu tốt đẹp của thị trường hợp đồng tương lai có thể nói là đã tạo điều kiện cho các nhà sản xuất, canh tác, chăn nuôi, chế biến, trung gian tồn trữ,… một công cụ che chắn an toàn (helging). Bởi không có ai dám nhắm mắt bỏ tiền ra đầu tư để rồi khi thu hoạch bị “dội chợ” phải bán đổ bán tháo vẫn không bù đắp chi phí. Bằng cách mua bán hợp đồng futures đúng cách, người tham gia đã chuyển rủi ro về giá cả cho người khác hoặc cho người đầu cơ chấp nhận rủi ro.
Theo cách hoạt động lý tưởng này thì những người tham gia thị trường hợp đồng tương lai với mục đích để bảo vệ – các hedgers – sẽ không bị lỗ vì giá biến động, nhưng đồng thời mức lời của họ cũng chừng mực. Khi người bảo vệ chuyển lỗ lã của mình cho người đầu cơ (speculator) cùng lúc họ cũng chuyển luôn cả phần lợi trên mức dự đoán, nếu có, cho giới đầu tư thích cảm giác mạnh này.
Trong tư thế như vậy, ta thấy hoạt động đầu cơ đóng vai trò hữu ích. Nó góp phần tạo thanh khoản, làm đối trọng cần thiết cho thị trường và xứng đáng hưởng phần thặng dư do giá vượt khung bảo vệ của các hedgers.
Hợp đồng futures là các nghĩa vụ ràng buộc về quan hệ trao đổi trong thị trường giao dịch được chế định bằng luật. Theo đó, người mua hợp đồng có nghĩa vụ nhận hàng vào một ngày đã thỏa thuận trong tương lai. Trách nhiệm tối đa của người mua là giá trị của hợp đồng. Tương tự, người bán hợp đồng có nghĩa vụ giao hàng vào ngày đã định. Người bán, do có nghĩa vụ phải giao hàng cho nên giả như họ không có hàng trong tay mà giá lên, họ sẽ chịu trách nhiệm vô hạn!
Hợp đồng futures được tiêu chuẩn hóa theo một cách thống nhất. Điển hình có 4 phần chuẩn:
1. Số lượng,
2. Chất lượng (phẩm cấp),
3. Thời gian giao hàng
4. Nơi giao hàng.
Số lượng hàng hóa của một hợp đồng thường được định với giá trị tương đối thấp để dễ mua bán.
Đặc biệt, người mua kẻ bán trong thị trường này đều có lợi do sự hiện hữu của một tổ chức trung gian thanh lý (clearinghouse) cho tất cả các hợp đồng. Đây là cơ chế đặc trưng của thị trường hợp đồng tương lai. Tổ chức này đóng vai trò như chiếc hộp tập điểm, hoá giải các bất tiện cố hữu giữa người mua và người bán nếu phải quan hệ nghĩa vụ trực tiếp với nhau. Nhờ có tổ chức trung chuyển (go-between) này, giao dịch mua bán nhẹ hơn phân nữa, các hợp đồng futures có thể được bù trừ dễ dàng bằng cách tiến hành một hợp đồng futures ngược lại (reversing trade) với cùng mặt hàng và số lượng giống như hợp đồng đã mở, chứ không cần chờ đến ngày đáo hạn. Trong thực tế, có đến 98% hợp đồng được bù trừ bằng các reversing trades trước ngày giao nhận. Riêng các hợp đồng về ngũ cốc thì hầu như được giải phóng 100%. Mua bán thực sự giải quyết tại các thị trường giao ngay thuận tiện hơn.
Tổ chức thanh lý trong thị trường hợp đồng tương lai trở thành người mua của tất cả người bán, đồng thời là người bán của tất cả người mua. Hai đằng mua và bán bây giờ trở thành hai người hoàn toàn xa lạ, mặc dù về mặt lý thuyết, họ kết ước trên cùng một hợp đồng. Nghĩa vụ của họ bây giờ không phải để cho nhau mà là cùng gắn với nhà thanh lý. Do phải đảm bảo cho mọi hợp đồng đều được thực hiện, nhà thanh lý có thể đứng trước rủi ro do sự hạn chế về uy tín của những người tham gia.
Để bảo vệ thị trường, các người tham gia được yêu cầu phải ký thác một khoản tiền khi tham gia hợp đồng tương lai thông qua các nhà môi giới hợp đồng (broker). Khoản này gọi là tiền bảo chứng (margin) phòng khi người tham gia “có vần đề” họ còn có “tóc” để nắm. Tuy nhiên, khoản này cũng không đủ an toàn, cho dù mức phổ biến hiện nay là từ 5 đến 10% trên giá trị hợp đồng. Các nhà thanh lý đã tìm thêm sự đảm bảo khác. Để bổ sung khoản ký thác, các thị trường còn áp dụng phương thức điểm giá thị trường mỗi ngày (making-to-market) để tính lời lỗ cho mỗi hợp đồng. Dựa trên lời lỗ này, các nhà buôn có thể được yêu cầu phải “châm thêm” tiền song hành với mức bảo chứng cũ.
Trước năm 1970, thị trường futures chủ yếu dành cho các nguyên liệu chiến lược, chưa ai nghĩ đến hợp đồng futures về tài chánh. Lý do là vì các nước chủ lực về mậu dịch của thế giới trước đó đã tham gia vào hiệp định Bretton Woods, ấn định tỷ giá đồng bạc của họ theo đô la Mỹ và đảm bảo bằng vàng. Do đó trong suốt từ năm 1944-1971, dao động tỷ giá hối đoái ít khi vượt quá 2%. Nhưng sự ổn định này đã bị phá vỡ trước áp lực chi tiêu quá lớn cho cuộc chiến tranh tại Việt Nam lúc bấy giờ của Mỹ. Năm 1971, tổng thống Mỹ Nixon tuyên bố thả nổi đồng đô la khỏi kim bản vị vàng. Hành động này phá vỡ căn bản cân bằng tiền tệ. Các đồng bạc mạnh tự đi tìm giá trị tương quan tồn tại của mình.
Và cho tới gần đây, như ta thấy, sự biến động có khi nhận chìm một đồng tiền vài ba chục phần trăm trong vòng một năm là chuyện thường. Thị trường hợp đồng tiền tệ tương lai, do đó, trở nên rất cần thiết để bảo vệ việc thanh toán xuất nhập khẩu.
Năm 1975 lại có thêm thị trường hợp đồng về lãi suất (interest rates), và năm 1982 ra đời thị trường tương lai chỉ số chứng khoán (stock indexes).
Chính những “anh” sau này đã làm xáo động hẳn lên hoạt động của thị trường tương lai nói chung. Và khi những tay “hảo hớn” nhảy vào chơi theo kiểu cờ bạc, loại thị trường này bắt đầu bị tai tiếng. Đó có thể là trường hợp của Nick Leeson hoặc George Soros. Những “tay chơi” này thường dùng rất nhiều công cụ, kiểu mà ngày nay các quỹ đầu cơ (hedge fund) đang làm, chứ không riêng hợp đồng tương lai. Ngoài ra, những hoạt động bán hợp đồng nói chung chuyên môn gọi là “short” nên dễ bị nhầm lẫn với “short sale” mà ta quen gọi là “bán khống” trong thị trường chứng khoán.
Thị trường futures thật ra không đơn giản chỉ là mớ kiến thức trên đây. Những kỹ thuật tính toán và các chiến lược nghiệp vụ trong thị trường này, nhất là khi chúng đóng vai làm tài sản cơ sở cho kỹ thuật hợp đồng options, e rằng sẽ quá phức tạp đối với yêu cầu tiếp cận ban đầu của chúng ta. Tuy nhiên, cũng không nên quên đây là phương tiện có tính công cụ và có bản chất rất tốt đẹp mà các nước phương Tây đã sử dụng thành công để điều hòa, phát triển và làm giàu đất nước họ từ lâu lắm rồi.
Huy Nam
Chuyên viên nghiên cứu CK và TTCK.
Các loại hình sở hữu doanh nghiệp
CÁC LOẠI HÌNH SỞ HỮU DOANH NGHIỆP
– Các yếu tố nền tảng tạo lập doanh nghiệp.
– Các hình thức sở hữu doanh nghiệp.
– Sở hữu độc nhất.
– Sở hữu hợp danh.
– Sở hữu công ty cổ phần.
Khởi sự doanh nghiệp là một quyết định luôn có hơi hướng mạo hiểm. Đây là loại công việc dành cho người có ít nhiều hoài bảo, có tham vọng thành đạt về mặt kinh tế, tháo vát và bền bỉ. Tiền bạc là cần thiết nhưng ngày nay nó dễ dàng huy động. Những thứ thuộc về “ý tưởng” và “máu làm ăn” khó tạo ra hơn. Để có một hiểu biết làm nền, ta thử khảo sát xem thứ gì cần có khi tạo lập và duy trì doanh nghiệp. Đồng thời, hãy xem những thực thể này tồn tại như thế nào ?
- Các yếu tố nền tảng:
Theo cơ chế thị trường, dựa vào nền tảng công bình trong các cơ hội, hầu hết các nhà kinh tế xưa nay đều đồng ý rằng hoạt động công ty cần có sự phối hợp của vài ba hoặc tất cả bốn yếu tố sau đây:
Đất đai: Bao gồm trụ sở, mặt bằng nhà xưởng, địa điểm kinh doanh. Do sự biến đổi về tập quán, sự phát triển của ngành địa ốc và các phát minh mới về thông tin toàn cầu, yếu tố đất đai có thể được hiểu chung là vị trí xúc tiến kinh doanh.
Lao động: Đó là toàn bộ nhân viên của công ty, những người quản trị, điều hành và các dạng nhân lực khác. Khái nhiệm lao động cũng đã biến đổi. Thời đại ngày nay có thêm những hình thái lao động mới, ví dụ “teleworking” – làm việc từ xa – hoặc dạng CCC – cộng tác hợp đồng thường xuyên (collaborateur contractuel continu).
Vốn: Các nguồn tiền cần thiết tài trợ cho việc gầy dựng, duy trì hoạt động và phát triển doanh nghiệp. Nguồn vốn và kỹ thuật quản trị tài chánh là những vấn đề sống còn trong hoạt động sản xuất kinh doanh.
Tài trí kinh doanh: Hay có thể gọi là tài tháo vát của người sáng lập và những người đứng mũi chịu sào, vun đắp, chia sẻ để duy trì và đang lèo lái doanh nghiệp. Họ có bản lĩnh, sẵn sàng chấp nhận rủi ro và là chỗ chịu để tạo ra lợi nhuận cho doanh nghiệp.
Những yếu tố này nằm ở bên trong doanh nghiệp, nhưng doanh nghiệp chỉ được xem là một thực thể khi nào nó tồn tại trong một môi trường nhất định, theo đó nó cần có thị trường, khuôn khổ pháp chế,. Mỗi yếu tố nền tảng này, trong quá trình được sung dụng, sẽ nhận về phần bù đắp tài chánh tương ứng với sự đóng góp của mình: đất đai được trả tiền thuê đất. Lao động được hưởng lương. Vốn được nhận tiền lời. Những người dấn thân cùng doanh nghiệp mong đợi lợi nhuận thỏa đáng do sự chấp nhận rủi ro mà họ có thể phải gánh chịu trong hoạt động kinh doanh.
- Các hình thức sở hữu doanh nghiệp:
Gọi là dân làm ăn ( entrepreneurs ) là những người bỏ vốn, chịu trách nhiệm và gánh vác rủi ro trong quá trình tạo dựng và phát triển doanh nghiệp. Họ phối hợp các yếu tố sản xuất, quán xuyến việc điều hành doanh nghiệp, đưa sản phẩm tốt nhất ra thị trường,… đem lại hiệu quả tối ưu để có một lợi nhuận hậu hĩ.
Tuỳ theo tính cách, mong muốn, mục tiêu, … họ sẽ lựa chọn hình thức sở hữu phù hợp. Dù có thể lai tạo hoặc ẩn danh theo yêu cầu về định chế khác nhau, có ba hình thức sở hữu căn bản trong các nền kinh tế theo hoạt động thị trường. Đó là sở hữu độc nhất (sole proprietorship), sở hữu hợp danh (partnership) và sở hữu công ty (corporation).
– Sở hữu độc nhất: Doanh nghiệp được tổ chức theo hình thức này phổ biến là dạng làm chủ cá thể. Hoạt động làm ăn đa số là quy mô nhỏ, phạm vi gia đình, bằng các hình thức sở hữu sản xuất, dịch vụ, cửa hàng, quày, sạp,… cá nhân đăng ký kinh doanh là người bỏ vốn, chịu trách nhiệm về tài sản, nợ nần, lời lỗ, và không có phân định pháp lý nào giữa người chủ với doanh nghiệp. Tất cả là một.
Lợi điểm của hình thái làm ăn này là tính chất nhanh, gọn, dễ tổ chức và duy trì. Nó phát huy hết sáng tạo và nỗ lực của một cá nhân (cộng với gia đình) vì họ làm chủ chính họ. Sở hữu độc nhất đưa khả năng xoay xở và xoay trở đạt hiệu quả cao nhất, giữ được bí mật kinh doanh, tạo một môi trường cạnh tranh cao giữa các doanh nghiệp đồng dạng…
Tuy nhiên hình thức này có một số nhược điểm. Chủ doanh nghiệp phải chịu trách nhiệm không hạn chế đối với các món nợ trong quá trình kinh doanh, kể cả phải bán nhà để trả nợ. Doanh nghiệp bị hạn chế về vốn và tài chánh do đó có thể bị kìm hãm phát triển. Vả lại nếu doanh nghiệp càng phát triển thì trách nhiệm càng đè nặng lên vai người chủ do sự quá tải trong công việc. Đó là chưa nói sự tồn tại của doanh nghiệp và cuộc sống riêng của người chủ bị cột chặt lại với nhau.
– Sở hữu hợp danh: Doanh nghiệp hợp danh hình thành trên cơ sở một thỏa thuận giữa hai hoặc nhiều đối tác kết hợp lại để làm ăn, cùng chia sẻ thành bại. Điều này có nghĩa là các thành viên cùng chịu trách nhiệm về hoạt động kinh doanh và nợ nần từ đó mà ra. Lãi lỗ thường được chia theo tỷ lệ tài chánh hoặc dịch vụ do từng người đóng góp.
Hình thức hợp danh cải thiện một bước các nhược điểm làm ăn cá thể. Trước tiên là vốn mạnh hơn do đó quy mô hoạt động và thủ đắc nguồn nhân lực tốt hơn. Tài năng được hợp lại có khả năng đa dạng, điều này cho phép doanh nghiệp đảm đương khối lượng công việc lớn hơn mà không bị quá tải.
Tuy nhiên chính những thứ tạo ra ưu điểm trên đồng thời lại có thể là nhược điểm. Đó là sự bất đồng dễ xẩy ra, quá trình quyết định có thể chậm hơn, và khả năng tồn tại có vẻ như thường bị đe dọa. Giống như loại hình cá thể, trách nhiệm của từng cá nhân về tài sản là vô hạn, nếu kết quả làm ăn không đủ trả nợ thì mỗi thành viên phải móc túi ra trả tiếp.
Ngày nay cơ chế này có cải thiện thành dạng hợp tư (limited partnership) trong đó có một số thành viên góp vốn và chiụ trách nhiệm hữu hạn trên lượng vốn đã góp, các silent partner.
Hình thức hợp danh có thể là dạng hữu ích để nhà nước “quy hoạch” đối với một số ngành nghề nhất định. Nhất là những dịch vụ có ảnh hưởng lâu dài và phức tạp hoặc những ngành nghề đặc biệt. Ví dụ: y tế, giáo dục, luật sư, kiểm toán …
– Sở hữu công ty:
Loại sở hữu này có ý nghĩa gốc là dở hữu tập thể (corporation). Qua quá trình tự lột xác và hoàn chỉnh, thuật ngữ “corporation” ngày nay được chính thức dùng để gọi công ty cổ phần. Với cơ cấu có tính xã hội cao, những người chủ thực sự sở hữu doanh nghiệp trở thành vô danh so với thực thể mà họ đang tham gia.
Những cá nhân góp vốn này (cổ đông) có quyền bầu ra hội động quản trị công ty. Đây là cơ quan điều hành và chịu trách nhiệm về hiệu quả của công ty. Bản thân công ty hành xử như một “con người” trong xã hội và trước luật pháp, gọi là pháp nhân, tồn tại độc lập với các cá nhân thành viên mà nó đại diện. Việc thành lập công ty cổ phần thường theo một trình tự khá phức tạp và tốn kém. Bằng hành động thông qua và đăng ký điều lệ, các cá nhân mặc nhiên được giới hạn trách nhiệm của mình trong phạm vi vốn góp. Ta cần lưu ý, hiệu lực của ” trách nhiệm hữu hạn” chỉ áp dụng cho cổ đông, còn đối với công ty, nghĩa vụ nợ phải được giải quyết đến đồng bạc (tài sản) cuối cùng, có nghĩa là vô hạn.
Dù là loại hình sở hữu được phát hiện sau cùng, tại các nước công nghiệp theo cơ chề thị trường, công ty cổ phần phát triển nhanh và có quy mô áp đảo so với các loại sở hữu khác, nhờ đặc tính tài chánh linh hoạt. Sự phổ biến của công ty cổ phần còn nhờ khả năng tồn tại độc lập bền vững cuả nó cộng với ưu thế huy động vốn khi cần phát triển, hoặc cần tập trung trong quá trình kinh doanh. Nhưng công ty cổ phần thực sự phát triển trong điều kiện có thị trường chứng khoán. Sự giao duyên giữa hai định chế này tạo ra một sự phát triển cộng hưởng kỳ diệu đến độ chúng như hòa quyện huyền bí, dễ làm cho người ta hồ nghi.
Một công ty cổ phần mới thành lập, có khi chỉ hạn chế trong gia đình, bà con hoặc thân hữu, thì gọi đó là công ty cổ phần nội bộ (private limited), giống như công ty trách nhiệm hữu hạn ở ta. Khi nó bước ra đón nhận công chúng tham gia (gọi là go public) nó trở thành công ty cổ phần đại chúng (publicly held corporation). Đó chính là lúc nó được phép phát hành cổ phần ra công chúng.
Trong phạm vi bài này chúng ta không đề cập đến một số tổ chức kinh doanh khác như công ty quốc doanh, các tổng công ty, liên doanh,… hầu như các loại hình khác là biến tướng, hoặc về cơ bản sở hữu chúng tương tự như các loại kia.
Tuy nhiên, nhân nội dung này, chúng ta nên nhận dạng một thực trạng dùng từ “chưa đúng” đang rất phổ biến ở ta hiện nay. Thứ nhất, gọi các tổng công ty nhà nước hiện nay là “corporation” e không ổn vì corporation chỉ có nghĩa là công ty cổ phần. Trường hợp này có thể gọi là holding hay parent company hay group of companies hoặc nếu đa ngành thì gọi là conglomerate (nhưng loại naỳ không còn hấp dẫn). Thứ hai, gọi các công ty cổ phần là “joint-stock company” có thể dẫn đến hiểu lầm tai hại, vì ta đã tước bỏ đặc thù và bản chất tốt đẹp của dạng công ty này là “trách nhiệm hữu hạn”. Bởi trong loại hình joint-stock company cổ đông là các partner sở hữu các cổ phần nội bộ và có “trách nhiệm vô hạn”! Chúng ta, có lẽ, đã bị từ “joint-stock” nó dụ khị làm mất cảnh giác chăng ? Công ty cổ phần chỉ có thể gọi là corporation thôi.
Những kiến thức nền trên đây sẽ chẳng bao giờ là chuyện cao xa nếu chúng ta hiểu rằng giữa một chủ sạp và nhà đầu tư không có một khoảng cách nào cả. Biết sử dụng 100.000 đồng là có thể trở thành nhà đầu tư rồi. Xã hội hóa đầu tư đang mời gọi mọi người tham gia. Đó là con đường ngắn nhất đưa nước nhà đi lên giàu mạnh.
Huy Nam
Chuyên viên KT và TTCK.
So sách cách gọi Việt – Anh
VÀI SO SÁNH CÁCH GỌI VIỆT – ANH TRONG CÔNG TY
– Công ty cổ phần có phải là “joint-stock company” ?
– Các tổng công ty nên được gọi là gì ?
– “Hội đồng quản trị” không nên lẫn lộn với “Ban giám đốc”.
– Cách gọi một số danh xưng trong công ty bằng tiếng Anh.
Không ai có thể xác định từ lúc nào và do đâu, một số từ hoặc cụm từ định danh tiếng Việt, hết sức chuyên ngành trong hoạt động kinh doanh nói chung, đã được chuyển qua tiếng Anh phổ biến một cách khó hiểu và dễ gây nhầm lẫn. Người viết bài này không dám lạm bàn chuyện tiếng Anh mà chủ yếu đề cập đến vài biệt ngữ, có giá trị tương ứng về ngữ cảnh, chuyên dùng trong hoạt động doanh nghiệp.
“Công ty cổ phần” có phải là “joint-stock company” ?
Thưa không. Các công ty cổ phần, cả mới thành lập lẫn được cổ phần hóa, đang sử dụng nhầm cụm từ “joint-stock company” để gọi danh công ty mình. Trong khi đó, theo người Mỹ và ở hầu hết các xứ nói tiếng Anh, joint-stock company được hiểu là một loại hình công ty có đặc điểm về cơ cấu sở hữu và bản chất pha trộn giữa “doanh nghiệp hợp danh” (partnership) và công ty cổ phần (corporation). Các cổ phần có thể chuyển nhượng, nhưng thông thường là trong nội bộ các cổ đông thành viên với nhau. Thuế được xác định trên cơ sở công ty thay vì tính trên từng thành viên theo dạng partnership. Một điểm rất quan trọng mà ít người lưu ý, kể cả người của bản ngữ, đó là trách nhiệm về tài sản (nghĩa vụ trả nợ) đối với các chủ sở hữu của joint-stock company là vô hạn. Loại công ty này rất ít, nhưng nó vẫn tồn tại chủ yếu vì lý do dễ thành lập.
Dựa vào luật của Việt Nam, công ty cổ phần cần được chuyển sang tiếng Anh, theo đúng cách hình thành và tồn tại của chúng, bằng từ tương đương là “corporation”. Có thể thêm từ “limited” hoặc không cần. Gọi joint-stock company là tự trói mình và trói luôn cả các cổ đông theo nghĩa ngữ. Trong lúc ta đang muốn hội nhập, gọi như vậy dễ làm cho người ngoài mơ hô về mình. Vì ngay đến các nước ở châu Á và khu vực đều dùng “corporation”để chỉ loại công ty này. Kinh nghiệm cho thấy rằng đi ra ngoại quốc mà dùng joint-stock company để giải thích công ty cổ phần thì hoặc họ không hiểu hoặc là họ hỏi ngay đó có phải là một corporation ?
Các “tổng công ty” gọi là gì ?
Rất nhiều tổng công ty lại sử dụng biệt ngữ “corporation” để “ẩn mình”. Trong khi đó như ta biết, corporation dùng cho loại hình công ty thì chỉ có nghĩa là công ty cổ phần. Các tổng công ty, nhất là theo dạng 90 hoặc 91 của Việt Nam, có các đặc điểm hoàn toàn khác hẳn. Nó mang nhiều các ý nghĩa về đầu mối, điều phối hoặc kiểm soát,…các đơn vị thành viên.
Thông thường thế lực của cơ cấu này dựa trên cơ sở lợi thế về vốn, quyền điều chuyển và quản lý tài chánh. Dưới các tổng công ty (hoặc các dạng tập đoàn) gồm nhiều thực thể có đặc điểm tổ chức doanh nghiệp khác nhau. Ví dụ ở ta, các công ty thành viên có cả cổ phần lẫn quốc daonh. Vậy thì tuỳ trường hợp mà ta sẽ gọi theo cách na ná giống người: các holding, group, group of companies hoặc cả consortium. Nhưng nên thận trọng tham khảo cho đúng xem mình phù hợp với cái “áo” nào.
“Hội đồng quản trị” nhập nhằng với “ban giám đốc” ?
Có một điều rất lạ nhưng gần như đã trở thành chuyện bình thường thật đáng ngại, đó là trong một công ty của ta hai cơ cấu “hội đồng quản trị” và “ban giám đốc” hình thành và tồn tại rất rõ nét. Quyền bính có vẻ như kiềm giữ nhau “để cho nó quân bình”. Nhưng cùng lúc, bàng bạc trong các luật của Việt Nam thì lại nêu rất khoa học ở chỗ này. Theo đó, chỉ có hội đồng quản trị là cơ cấu chủ sở hữu và lãnh đạo tối cao của công ty, còn giám đốc điều hành, dù được bố trí dưới bất cứ kiểu nào cũng chỉ là người được hội đồng quản trị “thuê”.
Do thể hiện trong tiếng Việt một thực tế chồng chéo như vậy cho nên khi chuyển sang tiếng Anh, chúng được “độ” ra thành hai cơ cấu tương đương : “board of directors” và “board of management”. Nhưng đáng nói là có trường hợp “liều” còn bạo hơn, theo đó gọi “hội đồng quản trị” là “board of management” và “ban giám đốc” là “board of directors”. Có lẽ do sự cố quen dùng từ “director” để chỉ các giám đốc!… Nếu chỉ là văn nói thì sẽ chẳng có gì ầm ĩ, đằng này, nhiều trường hợp đã đem đi in ấn, nêu trong hợp đồng, quảng cáo trên báo chí,…thì thật là tiếc!
Khoa học quản trị đặc biệt chú ý đến các cơ cấu tổ chức, nguồn gốc và các tuyến quyền bính. Lập lờ chỗ này là “thuyền” sẽ chòng chành mất phương hướng ngay. Thật ra, trong công ty chỉ có một cơ cấu duy nhất đó là cơ cấu quản trị. Cơ cấu này được tổ chức và lãnh đạo bởi “hội đồng quản trị” (HĐQT).
Hội đồng quản trị -tiếng Anh gọi là “Board of directors”- được bầu nên và chịu trách nhiệm toàn bộ về hoạt động và hiệu quả của công ty. Thành viên trong HĐQT được gọi là “director”. Chủ tịch HĐQT gọi là “chairman” có thể kiêm nhiệm vụ là tổng giám đốc.
Chức vụ tổng giám đốc dành cho người điều hành công việc hằng ngày của công ty và có thể do một thành viên khác trong HĐQT giữ hoặc thuê ở ngoài. Tổng giám đốc được gọi chung là “president”, nếu nhân vật đó đồng thời là một director thì được gọi là chief executive officer (CEO) và thường được viết là “President, CEO”. Những công ty nhỏ thì chairman kiêm luôn CEO, viết là “Chairman, CEO”.
Sự vận dụng linh động cho phù hợp với “khẩu vị” ngôn từ làm cho có thể có một chút ít biến hóa ở xứ này hay xứ khác. Nhưng tính cốt lõi về hệ thống hầu như ở đâu cũng giống nhau: chỉ có một cơ cấu đầu não lèo lái công ty đến bến bờ hiệu quả .Đó là hội đồng quản trị, mà ông chủ tịch nắm quyền hành và trách nhiệm tối cao. Tổng giám đốc và các giám đốc – hàm ý cả các phó tổng giám đốc – chỉ là các chức danh được phân công và phải gắn kết máu thịt với cơ cấu đó. Có lẽ vì lý do đó nên chẳng phải ngẫu nhiên mà người ta dùng thuật ngữ có gốc “corp” để gọi công ty, mỗi corp chỉ có thể “tồn tại” với một “cái đầu”.
Rất có thể, do thói quen sử dụng trong thực tế đã quá phổ biến, người ta dễ bị ảo giác rằng ta đang theo một một “trường phái” gọi danh nào đó?! Và biết đâu chừng chính “sợi chỉ mỏng manh ” này, cộng với tâm lý “quen tai”, làm cho nhiều công ty ngại cả việc chỉnh lại cho đúng. Có lẽ vậy cho nên chưa ai dám khẳng định rằng các cơ cấu chức danh theo cách “chủ tịch HĐQT kiêm phó tổng giám đốc” như trong hệ thống điều hành các liên doanh vừa qua đã thấp thoáng dấu hiệu “trục trặc” ngay từ khi đăng bố cáo!…
Huy Nam
Phân tích kỹ thuật
PHÂN TÍCH CHỨNG KHOÁN
PHÂN TÍCH KỸ THUẬT
Huy Nam, CV Kinh kinh tế và TTCK
– Phân tích cơ bản
– Phân tích kỹ thuật
– Các mô hình dùng trong phân tích kỹ thuật
Bài năy trình bày hầu hết các cách thực hiện, mục đích thực hiện, đặc trưng của các mô hình, ngôn ngữ chúng muốn diễn đạt, ý nghĩa của các dạng đặc thù, cùng với đôi điều phân tích và hướng dẫn để có thể sử dụng chúng hữu ích.
Có khi một mô hình hay xu hướng xuất hiện cục bộ trên một đồ biểu phức tạp. Người đọc lúc đó sẽ khoanh nó lại rồi dựa vào các hiểu biết có được đối với từng dạng cụ thể ta sẽ dễ dàng giải thích được vấn đề. Sự việc trở nên gần gũi và có lợi hơn, giúp ta đọc hiểu các thông tin của nhiều loại thị trường khác nhau, tự luyện khả năng nhận biết, phân tích các diễn biến và quyết định cho chính mình sau này.
Khả năng phân tích giúp cho người đầu tư cải thiện các quyết định, tăng hiệu quả đầu tư, xử lý thông tin một cách nhạy bén, giảm thiểu rủi ro. Khi nói đến phân tích trong TTCK người ta sẽ nghĩ ngay đến hai loại: Phân tích cơ bản (fundamental analysis) và Phân tích kỹ thuật (technical analysis).
Phân tích cơ bản dựa vào và đào sâu các thành tố có tính nền móng hoặc nguyên nhân, nghiên cứu các lực lượng kinh tế tác động tới cung cầu, để tìm ra kết luận, tiên đoán chiều hướng, về giá cả chẳng hạn, hoặc xem xét giá thị trường cao hơn hay thấp hơn giá trị thực và cơ cấu của giá cả đó gồm thứ gì. Phân tích cơ bản, do đó, chú trọng vào các đối tượng là ngành kỹ nghệ để xếp loại và rút ra các thuộc tính biến động giá, mức độ lợi nhuận và rủi ro. Theo đó có các ngành công nghiệp thế thủ (defensive), các ngành công nghiệp phát triển theo chu kỳ kinh tế (cyclical), các ngành công nghiệp tăng trưởng (growth) và các công nghiệp đang ở trong tình trạng đặc biệt (special situation). Phân tích cơ bản còn chú trọng đặc biệt vào các yếu tố công ty và phẩm chất năng lực bên trong của chúng. Ví dụ, yếu tố tăng trưởng và ổn định, chất lượng quản trị doanh nghiệp, các thành tích thu nhập trong quá khứ, cấu trúc vốn, đối thủ cạnh tranh… Tuy nhiên, bài này chúng ta không bàn nhiều về phân tích cơ bản.
Trong khi đó, phân tích kỹ thuật chú trọng chủ yếu đến nhiệt độ thị trường, các xu hướng, sự vận động tự thân của thị trường và đường đi của nó, các biểu hiện thực tế được tổng quát hóa và đo lường được, khái quát bằng sự chọn ra các mô hình, đặc trưng,… phối hợp với một số yếu tố khác – ví dụ các hướng bứt phá (breakout), các khoảng trống giá (gap)… và được phát triển thành quy luật. Tập trung của các nhà phân tích kỹ thuật là việc theo dõi các diễn biến về giá riêng cho một loại chứng khoán hoặc cho cả thị trường. Họ dùng phương pháp thống kê thị trường để thực hiện các biểu đồ, và vẽ đồ thị của chuyển động giá cả theo thời gian. Họ phải xử lý hai vấn đề cốt lõi:
” Làm sao thu thập cho đủ các thông tin liên quan về các thành tố khác nhau có tác động đến cung cầu đối với một loại hàng hóa (chứng khoán) nào đó.
” Làm sao diễn giải được các dữ liệu đó ngay khi chúng đã được thu thập.
Ngoài ra các nhà phân tích kỹ thuật phải xác định đúng những yếu tố nào đã phản ánh vào giá cả, yếu tố nào chưa hoặc không.
Những nhà phân tích kỹ thuật tin rằng, tất cả các yếu tố ảnh hưởng đến giá thị trường như các biểu hiện thuộc về nền tảng, các biến cố chính trị, thiên tai, yếu tố tâm ly, đã nhanh chóng hiệu chỉnh vào sự vận động của giá thị trường rồi. Đồng thời họ cho rằng yếu tố giá cùng lúc có thể vừa là nguyên nhân vừa là hậu quả của vấn đề.
Bây giờ chúng ta hãy khảo sát và tìm hiểu chi tiết hơn về phân tích kỹ thuật theo các minh họa tiêu biểu nhất theo trình bày dưới đây.
Dạng mái vòm: (dome hoặc inverted saucer hoặc rounded top)
Dạng này biểu thị kết quả hình thành diễn biến của thị trường trong một thời gian, theo đó có một đợt tăng giá chậm, duy trì một đỉnh bầu giá cao, rồi giảm cũng chậm tương ứng. Diễn biến này tạo nên một đường biểu diễn có hình dạng giống như một chữ U úp ngược. Đồ thị vòm là ví dụ của một mô hình đảo chiều nhẹ của giá cả. Nó diễn ra theo một quá trình từ từ, có hiện diện sự giằng co giữa hai xu hướng mong đợi giá lên (bullish) và mong đợi giá xuống (beasrish).
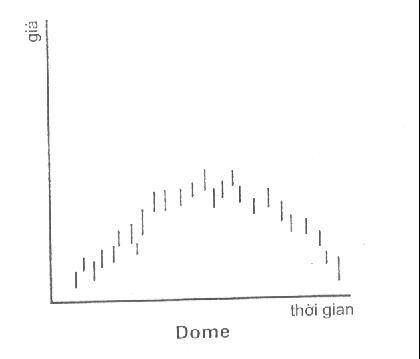
Dạng đáy kép: (double bottom – dạng W)
Đáy kép là một dạng cấu tạo của biểu đồ cho biết khả năng có thể hồi phục theo thời gian của cổ phiếu. Đặc điểm của nó bắt đầu bằng một sự rớt giá đến một mức thấp nào đó, một sự hồi phục trở lại và rồi một đợt rớt giá thứ hai đến gần mức thấp trước đó để chuẩn bị lại đổi chiều. Nếu giá chứng khoán thật sự hồi phục một lần nữa, mức giá thấp nhất ở hai đáy được xem là mức nâng (support) của chứng khoán – dấu hiệu suy giảm cũng có thể sẽ xảy ra nếu sau đó giá cổ phiếu tụt giảm vượt qua mức nâng này.
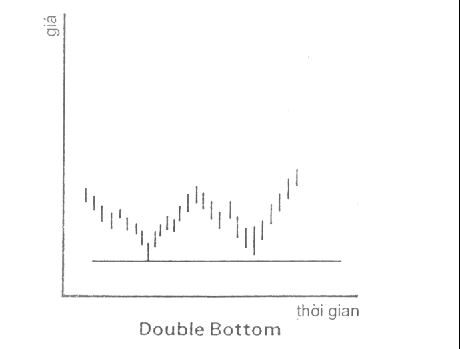
Dạng đỉnh kép: (double top – dạng M)
Ngược với đáy kép, dạng cấu tạo của đỉnh kép biểu thị giá cổ phiếu ở mức hãm (resistance). Dạng này có đặc tính thể hiện bởi việc giá cổ phiếu đạt xấp xỉ mức giá cao vào hai thời điểm khác nhau. Giá thể hiện bởi đỉnh kép như vậy trở thành một mức hãm, mức mà giá sẽ diễn biến giảm dần sau đó nhưng qua một hồi gượng ép chứ không lao dốc xuống.

Các đỉnh dốc xuống: (descending tops)
Các đỉnh dốc xuống biểu hiện chuyển động chung của giá chứng khoán lên và xuống hình thành các đỉnh theo một diễn tiến thấp dần. Mô hình này được xem là biểu hiện chiều hướng giá đi xuống. Đây là một trong các dạng biểu đồ đơn giản, truyền thống và có giá trị tham khảo cao. Người ta nối các đỉnh cao lại để tạo ra một đường xu hướng xuống, ta lưu ý giá dao động luôn ở phía dưới đường này.
Tam giác dốc xuống (descending triangle)
Biểu đồ có hình thù tam giác dạng này là một loại cầu tạo biểu thị một chiều hướng xuống giá đối với một cổ phiếu nào đó. Đặc trưng của biểu đồ này tạo nên hình thù có một chiều gần như đứng ở phía trái, một đường gần như ngang phía đáy và một đường dốc lài về phía bên phải. Tam giác dốc xuống là một biểu hiện giá suy giảm, có công dụng báo hiệu và xác nhận khả năng bán ra đã chín muồi nhất là khi giá trượt xuyên qua đường đáy.

Khoảng nhảy vọt (breakaway gap)
Trong phân tích kỹ thuật, khoảng trống xuất hiện trên mô hình biểu diễn sự chuyển động giá cả của một cổ phiếu đã vọt ra khỏi chiều hướng bình thường khi có một lượng giao dịch lớn. Khoảng nhảy vọt có biểu hiện giá sẽ lên nếu quá trình chuyển động đang ở hướng lên và giá xuống nếu quá trình chuyển động đang theo hướng xuống.

Biểu đồ dạng thanh đứng (bar chart hay vertical line)
Biểu đồ mô hình thanh đứng theo phân tích kỹ thuật là để diễn tả tình trạng hoạt động của một diễn biến kinh tế, trong thị trường chứng khoán đó là giá cả, theo thời gian. Biến số trình tự thời gian thể hiện trên trục hoành được so với giá trị thay đổi của các biến số đó thể hiện trên trục tung. Đó là cơ sở tạo nên các thanh đứng. Đồ biểu dạng thanh đứng mô tả giá của một cổ phiếu nào đó ở các mức cao nhất và thấp nhất, trong một khoảng thời gian nhất định, chẳng hạn một ngày giao dịch kể từ lúc mở cửa đến lúc đóng cửa, được nối bởi một đường đứng. Một gạch ngang ngắn trên thanh đứng này là biểu thị cho mức giá lúc đóng cửa, nếu khoảng thời gian được đo là ngày. Các nhà phân tích kỹ thuật rất ưa chuộng loại đồ thị dạng thanh này. Họ thường sử dụng trong quá trình khảo sát và dựa vào đó để đưa ra các kết quả tiên đoán của mình.
Dạng đĩa (saucer – rounded bottom)
Đây là mô hình đồ thị gọi phỏng theo hình cái đĩa đựng thức ăn truyền thống, còn gọi là dạng chén (bowl) hay dạng chữ U (U-shaped). Dạng này biểu diễn chuyển động giá thị trường trong một thời đoạn có mức thấp, thể hiện bằng mặt đáy đối với một chứng khoán hay một chỉ số giá thị trường đang được thông tin. Mặt đáy ghi nhận mức giá thấp hấp dẫn và đã có áp lực cạnh tranh mua đẩy giá lên.
Dạng dây (line chart)
Mô hình đồ thị dạng dây (đường nối liền nét) để diễn tả sự tiếp nối giá chứng khoán theo thời gian. Chẳng hạn đồ thị một đường biến động giá một cổ phiếu nào đó sẽ được trình bày bằng cách nối các mức giá đóng cửa của loại cổ phiếu đó qua khoảng thời gian ấn định. Biểu đồ đường biểu diễn này rất hữu ích đối với các nhà phân tích có chủ ý theo dõi và trình bày một quá trình bằng cách chỉ chọn một giá trị đại diện thôi cho mỗi thời điểm. Nhưng nếu có một yêu cầu thông tin rộng hơn đối với các mức giá mở cửa và đóng cửa chẳng hạn thì buộc lòng họ phải dùng dạng thanh đứng.
Dạng đỉnh ba: (triple top)
Dạng đỉnh ba là mô hình đồ biểu biểu thị rằng một cổ phiếu hoặc một chỉ số giá cả đã có hướng đi vào một mức giá cao hơn, thể hiện trên ba lần lặp lại mức giá tăng lên đó. Nếu giá cổ phiếu hoặc chỉ số giá thực sự vượt qua phía trên trong suốt quá trình xảy ra đỉnh cao lần thứ ba, thì đó là dấu hiệu của chiều hướng giá lên. Còn nếu giá cổ phiếu hoặc chỉ số không vượt lên nữa ở đỉnh cao thứ ba đó mà lại giật lùi, thì đó là dấu hiệu giá hướng xuống.
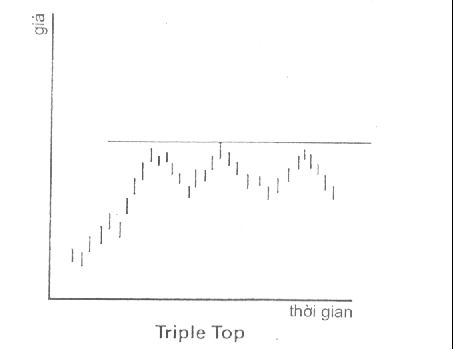
Dạng tam giác: (triangle)
Dạng này biểu diễn sự hồi quy trong chuỗi biến động giá lên và xuống nối tiếp và có đặc trưng cấu thành gần giống như một hình tam giác cân tạo bởi hai đường hồi quy đó. Dạng này còn được gọi là dạng đuôi nheo (pennant), cuộn xoắn ốc (coil) hay cái nêm (wedge). Đây là sự thể hiện một giai đoạn giằng co giữa các chiều hướng giá lên và giá xuống mà các nhà phân tích kỹ thuật đang xem xét bên nào sẽ thắng. Nếu các mức giá sẽ bứt ra khỏi tam giác đi về phía trên thì đó là dấu hiệu khuynh hướng giá tăng. Nếu vượt ra theo chiều xuống là biểu thị của chiều hướng rớt giá. Sự biểu hiện thoát ra như vậy nếu xảy ra quanh quẩn tại cuối “đuôi nheo”, thì khả năng kết luận việc mua hay bán trở nên khó xác quyết hơn.
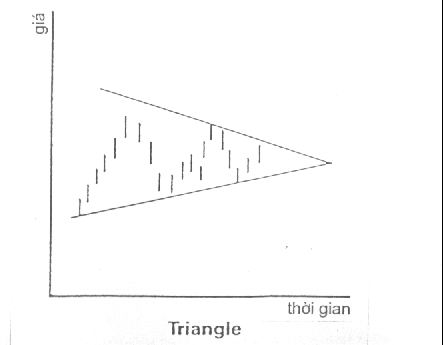
Biểu đồ điểm chấm và hình sao: (point-and-figure)
Biểu đồ này sử dụng hai dấu hiệu khác nhau (dấu chấm/hình sao hoặc đốm đen/đốm trắng…) để đo lường mức độ biến động có chọn lọc về tình hình một chứng khoán. Dạng này chỉ ghi nhận những thay đổi đáng kể về giá của một chứng khoán hay một hợp đồng tương lai (a futures contract – trong thị trường hàng hóa). Trục tung đại diện cho giá cả, nhưng, không giống như hầu hết các loại biểu đồ khác, nó không có yếu tố biến số thời gian, là thứ như thường lệ được ghi trên trục hoành. Việc nhập vào các dấu chấm hoặc hình sao để tạo ra biểu đồ chỉ được thực hiện khi có một biến động với một lượng đã định trước, ví dụ đạt mức một điểm hoặc hai điểm… chẳng hạn. Các biến động nhỏ hơn không được ghi nhận. Do đó có thể có trường hợp nhiều ngày qua đi mà không có ghi nhận nào. Các biến động lên hoặc xuống được quy ước bằng một dấu hiệu khác nhau. Ví dụ lên thì dấu sao và xuống là dấu chấm. Khi có sự thay đổi chiều biến động thì một cột mới được hình thành. Đây là dạng biểu đồ được dùng phục vụ cho các mục đích đo lường theo các yêu cầu cụ thể, hoặc dùng để theo dõi thị trường trong một phạm vi thời gian dài.
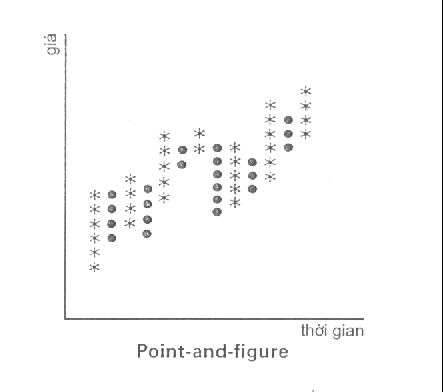
Đầu và hai vai: (head-and-shoulders)
Biểu đồ đầu và hai vai biểu diễn mô hình tăng và giảm giá cổ phiếu qua một thời gian nào đó. Nó có đặc điểm thể hiện bằng một đỉnh cao sau đó là sự sụt giảm, kế tiếp giá tăng lên tới đỉnh cao thứ hai cao hơn hẳn đỉnh cao thứ nhất, tiếp theo bằng một đợt sụt giảm, cuối cùng một đợt tăng giá thứ ba thấp hơn đợt thứ hai và lại tiếp theo một đợt sụt giảm nữa. Đỉnh cao thứ nhất và thứ ba là hai vai trong khi điểm thứ hai được gọi là đầu của mô hình. Các nhà phân tích kỹ thuật thường cho rằng một dạng thức đầu-và-vai sẽ trở thành một đợt giảm giá mạnh nếu cái vai thứ hai (đỉnh thứ ba) xuôi xuống thấp hơn đường thẳng nối liền hai điểm đáy của đợt suy giảm trước đó. Người ta gọi đây là đường viền cổ (neckline). Có hai loại mô hình đầu và vai, đầu-và-vai đỉnh và đầu-và-vai đáy.
Tương tự như biểu đồ đầu và hai vai đỉnh, đối với một mô hình đầu và vai lật ngược lại (upside-down) gọi là đầu và vai đáy. Đường viền cổ bây giờ được nối bởi hai điểm đỉnh của hai đợt lên giá kế tiếp nhau trước đó. Nếu giá tăng vượt qua đường viền cổ trong trường hợp này thì một đợt tăng giá sẽ đi theo sau đó.
Các mô hình đầu và vai được các nhà phân tích kỹ thuật gọi là mô hình đảo chiều (reversal pattern). Một mô hình được xếp vào loại đảo chiều khi cấu tạo của nó tạo ra một đỉnh hoặc đáy biểu thị biến động giá thị trường. Mô hình đảo chiều thường xảy ra sau khi có sự biến chuyển lớn về giá một loại cổ phiếu nào đó hay toàn bộ thị trường. Đây là dấu hiệu cho thấy người đầu tư cần phải điều chỉnh các vị thế mua bán của mình để hưởng lợi thế về sự thay đổi giá sắp xảy ra. Các dạng dĩa, dạng mái vòm… cũng là các thị trường mô hình đảo chiều.
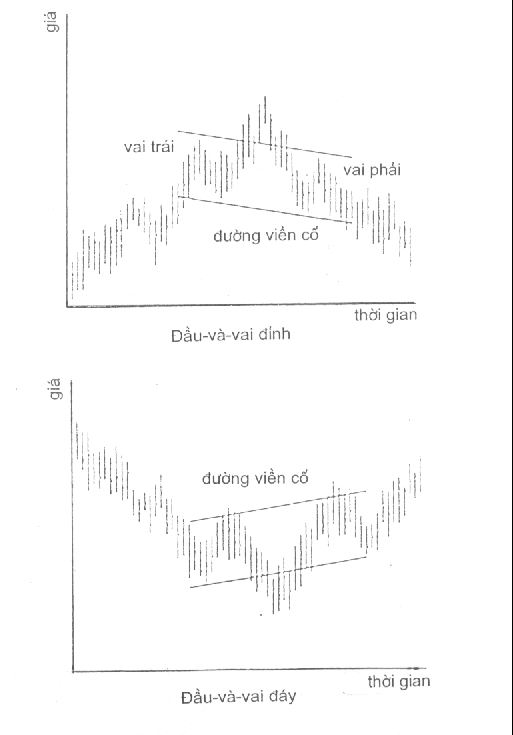
Khoảng suy yếu: (exhaustion gap)
Khoảng cách đứt đoạn xuất hiện trong một diễn biến giá cả của một cổ phiếu sụt giảm sau một sự gia tăng nhanh gọi là khoảng suy yếu. Khoảng suy yếu thường xảy ra dựa theo hậu quả các giao dịch yếu ớt do lượng cầu bỗng dưng rớt mạnh, ít nhất là trong tạm thời. Các nhà phân tích kỹ thuật cho rằng một khoảng suy yếu rốt cuộc rồi sẽ được bù lại vì cổ phiếu có khả năng tái lập sức mạnh đích thực của nó.
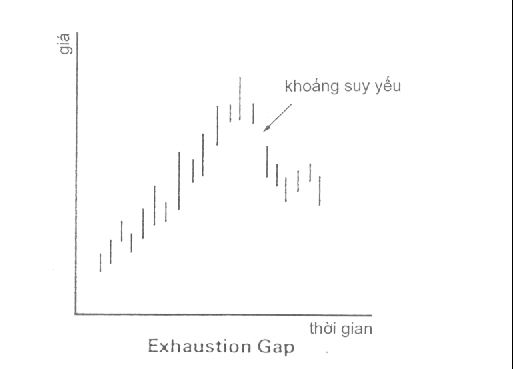
Dạng chữ nhật: (rectangle)
Dạng chữ nhật là mô hình thể hiện giá cả của chứng khoán trồi lên sụt xuống giữa hai đường song ngang. Do dạng này được xem là xảy ra khi chứng khoán bị các nhà đầu tư tinh khôn bung ra hoặc tích trữ, một sự chuyển động giá cả mạnh sẽ xảy đến khi giá chứng khoán vượt ra khỏi hai đường ngang song song.
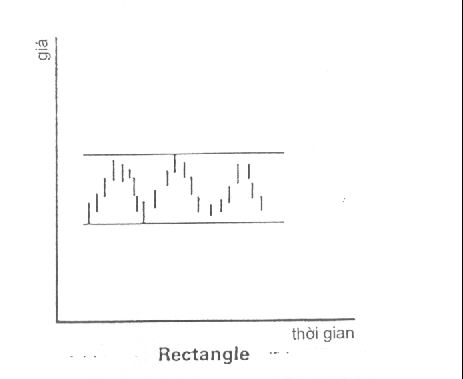
Khoảng đột biến: (runaway gap)
Mô hình này diễn đạt sự chuyển động nhanh giá một loại chứng khoán, có đặc trưng là một khoảng trống hình thành khi có một loạt các giá cả biến động nhưng không có mua bán nào xảy ra. Khoảng đột biến xuất hiện trong một đợt tăng giá hoặc giảm giá mạnh với các lượng giao dịch lớn. Nói chung, các nhà phân tích kỹ thuật tin rằng giá của một loại chứng khoán nào đó sẽ quay lại mức giá tại khoảng cách đã được hình thành để bù đắp lại các mức giá đã bị nhảy cóc. Như vậy, sẽ có một chuyển động hướng lên đối với khoảng đột biến đã xảy ra theo chiều đi xuống giống như là một sự sửa sai; và sẽ có một chuyển động giá xuống đối với một khoảng đột biến đã xảy ra theo chiều lên, với lý luận sửa sai tương tự.

Đường xu hướng: (trendline)
Đường xu hướng được biểu diễn bằng một đường thẳng hoặc hai đường thẳng song song nhau để mô tả chiều hướng theo đó chứng khoán đã và đang được chuyển biến, đồng thời, nhiều nhà phân tích kỹ thuật tin rằng chiều hướng đó sẽ còn tiếp diễn. Khi giá một chứng khoán vượt ra khỏi đường xu hướng, đó là dấu hiệu của một xu hướng mới đang bắt đầu.
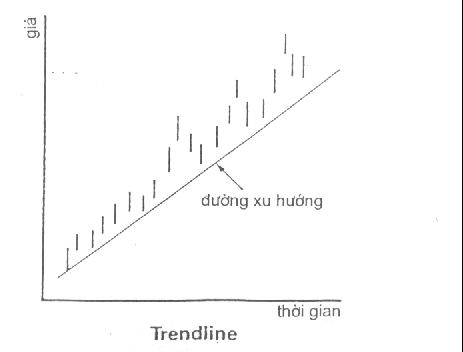
Dạng tam giác dốc lên: (ascending triangle)
Mô hình tam giác dốc lên là dạng biểu đồ diễn tả giá cả vượt ra trong các giai đoạn có giao dịch không đều với số lượng cao và thấp cách biệt. Dạng này có hình thù bên trái gần như thẳng đứng và phía trên gần như là một đường nằm ngang, cạnh thứ ba còn lại xiên lên về phía phải nối cạnh trái với đường ngang phía trên. Mô hình này được xem là biểu thị cho chiều giá lên, đặc biệt trong trường hợp giá bứt ra khỏi cạnh ngang phía trên khi có một lượng giao dịch cao.
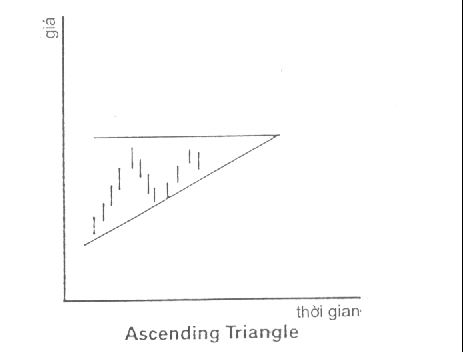
Mức nâng: (support level)
Mức nâng là vị trí thể hiện trên biểu đồ cho biết ở đó chứng khoán hay thị trường nhận được một áp lực mua đáng kể. Các nhà phân tích kỹ thuật tin rằng nhờ lượng cầu như vậy ở mức nâng, giúp cho giá chứng khoán không sụt xuống thêm nữa. Một mức nâng được tạo lập khi các nhà đầu tư vuột mất cơ hội mua chứng khoán ngay trước khi giá nhích lên và quyết chí mua chứng khoán đó cho bằng được khi giá nhích nhẹ trở lại điểm đó.
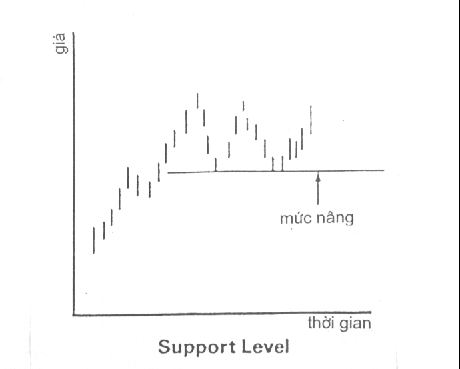
Mức hãm: (resistance level)
Ngược lại mức nâng là mức hãm. Đây là mức giá mà ở đó một chứng khoán hoặc thị trường phải hứng chịu một áp lực bán ra đáng kể. Mức hãm được hình thành khi các nhà đầu tư mua một lượng lớn một loại chứng khoán nào đó ngay trước một đợt sụt giảm và rồi họ quyết chí bán cho bằng được chứng khoán đó nếu giá của nó nhích lại mức mà họ đã mua. Phân tích kỹ thuật cho rằng một lượng cung bổ sung đáng kể như vậy sẽ giúp kèm giữ không cho giá tăng nữa.
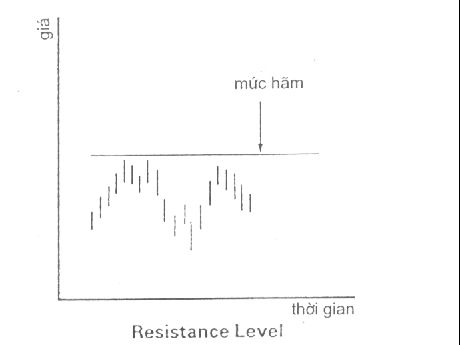
Sự bứt phá: (breakout)
Nếu có một sự tăng giá thoát khỏi mức hãm hay rớt qua mức nâng thì tình huống này gọi là sự bứt phá. Một bứt phá, đặc biệt với lượng giao dịch lớn, sẽ gây sự chú ý để các nhà kỹ thuật tin rằng chứng khoán đó chuẩn bị tạo ra một chuyển động giá đáng kể về phía mà nó thoát ra. Như vậy, nếu bứt phá xảy ra theo chiều lên là cơ sở để tin rằng sẽ có chuyển biến giá tăng mạnh. Nhưng nếu bứt phá chỉ xảy ra với lượng khiêm tốn thôi thì diễn biến sẽ không rõ ràng.

Vùng ùn tắc: (congestion area)
Khi biểu đồ xuất hiện một dãi ngang dựa theo sự biểu diễn kỹ thuật “chấm và sao” là kết quả của một sự biến động giá cổ phiếu trong một khoảng hẹp. Bởi vì vùng ùn tắc phản ánh sự quân bình giữa cung và cầu, các nhà phân tích kỹ thuật phải đợi cho đến khi có biểu hiện vượt ra khỏi phạm vi giới hạn phía trên hoặc phía dưới mới dám đưa ra quyết định mua bán.

Vạch đường kẻ ngang: (making a line)
Đây là trường hợp giá của một cổ phiếu chuyển động theo cách bám vào một trục vô hình, tạo ra hình ảnh của một đường kẻ ngang tưởng tượng. Bề dày của đường này được xác định bởi mức độ lên xuống nhiều hay ít của quá trình biến động. Nếu có một bứt phá khỏi đường kẻ ngang này theo hướng lên thì đó là biểu hiện giá tăng, và bứt phá hướng xuống thì giá sẽ giảm.
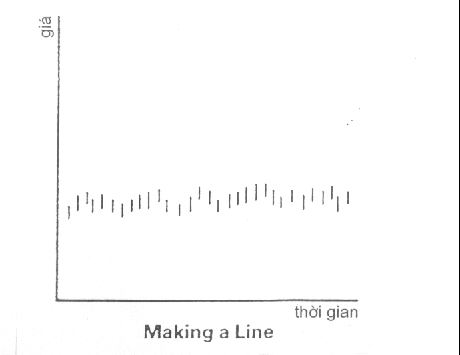
Đường đặc trưng: (characteristic line)
Đường đặc trưng là một đường thẳng trên một đồ thị. Nó diễn tả mối quan hệ theo thời gian thu nhập trên một cổ phiếu nào đó và thu nhập tính trên phạm vi chung của thị trường (chỉ số). Đây là đường dùng để minh họa hệ số alpha (phần bị chắn bởi đường đứng) và beta (độ dốc của đường đặc trưng). Nó cũng cho thấy sự khác biệt giữa rủi ro của toàn hệ thống (systematic risk) và cục bộ (unsystematic). Đường đặc trưng được dùng chủ yếu trong phân tích cơ bản (fundamental analysis).
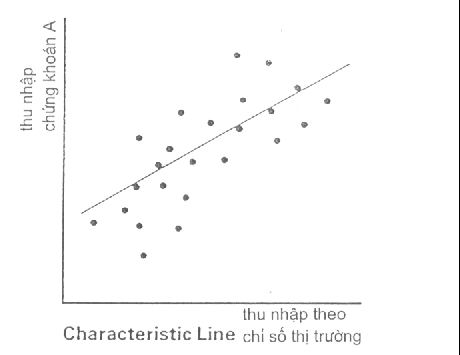
Các đỉnh dốc lên: (ascending tops)
Đây là mô hình biểu diễn sự chuyển động lên xuống của giá một loại chứng khoán và có đặc trưng các đỉnh thể hiện cao hơn theo mỗi đợt tăng giá. Mô hình này được xem là chiều hướng giá tăng lên.
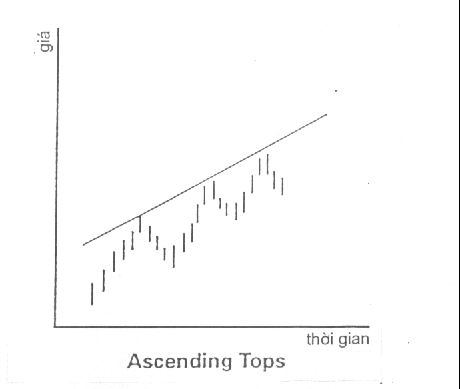
Đến đây ta có thể lật lại các tờ báo cũ và tìm ngay đến các trang có in các đồ biểu rắc rối kia, thứ mà một thời có vẻ như quá xa lạ với ta, để thử sự hiệu nghiệm nhập tâm sau khi đọc và nắm vững hết bài này. Dĩ nhiên khó có chuyện “hiển thánh” sau một đêm ngủ dậy. Tuy nhiên, có thể nói đây là những chìa khóa giúp ta mở các kho thông tin dày đặc trên báo chí và các mạng truyền tin hằng ngày, hằng giờ…
Ơ vào thời đại thông tin bùng nổ ngày nay, chỉ riêng yêu cầu phải thuộc các ký hiệu, dấu hiệu, quy ước về đọc – hiểu – nhận dạng… đã trở thành một loại kiến thức phải học và không thể thiếu đối với những ai muốn hoặc cần phải bắt kịp theo nhịp độ mới. Những thông tin và diễn đạt trong thị trường chứng khoán, nói chung, cũng sử dụng dạng ngôn ngữ tương tự như vậy. Sự trao đổi bằng hiển thị trên các đồ biểu giúp người ta có thể thông đạt và hiểu vấn đề một cách chính xác chỉ bằng một cái liếc qua.
PHÂN TÍCH CHỨNG KHOÁN
PHÂN TÍCH KỸ THUẬT
Huy Nam, CV Kinh kinh tế và TTCK
– Phân tích cơ bản
– Phân tích kỹ thuật
– Các mô hình dùng trong phân tích kỹ thuật
Bài năy trình bày hầu hết các cách thực hiện, mục đích thực hiện, đặc trưng của các mô hình, ngôn ngữ chúng muốn diễn đạt, ý nghĩa của các dạng đặc thù, cùng với đôi điều phân tích và hướng dẫn để có thể sử dụng chúng hữu ích.
Có khi một mô hình hay xu hướng xuất hiện cục bộ trên một đồ biểu phức tạp. Người đọc lúc đó sẽ khoanh nó lại rồi dựa vào các hiểu biết có được đối với từng dạng cụ thể ta sẽ dễ dàng giải thích được vấn đề. Sự việc trở nên gần gũi và có lợi hơn, giúp ta đọc hiểu các thông tin của nhiều loại thị trường khác nhau, tự luyện khả năng nhận biết, phân tích các diễn biến và quyết định cho chính mình sau này.
Khả năng phân tích giúp cho người đầu tư cải thiện các quyết định, tăng hiệu quả đầu tư, xử lý thông tin một cách nhạy bén, giảm thiểu rủi ro. Khi nói đến phân tích trong TTCK người ta sẽ nghĩ ngay đến hai loại: Phân tích cơ bản (fundamental analysis) và Phân tích kỹ thuật (technical analysis).
Phân tích cơ bản dựa vào và đào sâu các thành tố có tính nền móng hoặc nguyên nhân, nghiên cứu các lực lượng kinh tế tác động tới cung cầu, để tìm ra kết luận, tiên đoán chiều hướng, về giá cả chẳng hạn, hoặc xem xét giá thị trường cao hơn hay thấp hơn giá trị thực và cơ cấu của giá cả đó gồm thứ gì. Phân tích cơ bản, do đó, chú trọng vào các đối tượng là ngành kỹ nghệ để xếp loại và rút ra các thuộc tính biến động giá, mức độ lợi nhuận và rủi ro. Theo đó có các ngành công nghiệp thế thủ (defensive), các ngành công nghiệp phát triển theo chu kỳ kinh tế (cyclical), các ngành công nghiệp tăng trưởng (growth) và các công nghiệp đang ở trong tình trạng đặc biệt (special situation). Phân tích cơ bản còn chú trọng đặc biệt vào các yếu tố công ty và phẩm chất năng lực bên trong của chúng. Ví dụ, yếu tố tăng trưởng và ổn định, chất lượng quản trị doanh nghiệp, các thành tích thu nhập trong quá khứ, cấu trúc vốn, đối thủ cạnh tranh… Tuy nhiên, bài này chúng ta không bàn nhiều về phân tích cơ bản.
Trong khi đó, phân tích kỹ thuật chú trọng chủ yếu đến nhiệt độ thị trường, các xu hướng, sự vận động tự thân của thị trường và đường đi của nó, các biểu hiện thực tế được tổng quát hóa và đo lường được, khái quát bằng sự chọn ra các mô hình, đặc trưng,… phối hợp với một số yếu tố khác – ví dụ các hướng bứt phá (breakout), các khoảng trống giá (gap)… và được phát triển thành quy luật. Tập trung của các nhà phân tích kỹ thuật là việc theo dõi các diễn biến về giá riêng cho một loại chứng khoán hoặc cho cả thị trường. Họ dùng phương pháp thống kê thị trường để thực hiện các biểu đồ, và vẽ đồ thị của chuyển động giá cả theo thời gian. Họ phải xử lý hai vấn đề cốt lõi:
” Làm sao thu thập cho đủ các thông tin liên quan về các thành tố khác nhau có tác động đến cung cầu đối với một loại hàng hóa (chứng khoán) nào đó.
” Làm sao diễn giải được các dữ liệu đó ngay khi chúng đã được thu thập.
Ngoài ra các nhà phân tích kỹ thuật phải xác định đúng những yếu tố nào đã phản ánh vào giá cả, yếu tố nào chưa hoặc không.
Những nhà phân tích kỹ thuật tin rằng, tất cả các yếu tố ảnh hưởng đến giá thị trường như các biểu hiện thuộc về nền tảng, các biến cố chính trị, thiên tai, yếu tố tâm ly, đã nhanh chóng hiệu chỉnh vào sự vận động của giá thị trường rồi. Đồng thời họ cho rằng yếu tố giá cùng lúc có thể vừa là nguyên nhân vừa là hậu quả của vấn đề.
Bây giờ chúng ta hãy khảo sát và tìm hiểu chi tiết hơn về phân tích kỹ thuật theo các minh họa tiêu biểu nhất theo trình bày dưới đây.
Dạng mái vòm: (dome hoặc inverted saucer hoặc rounded top)
Dạng này biểu thị kết quả hình thành diễn biến của thị trường trong một thời gian, theo đó có một đợt tăng giá chậm, duy trì một đỉnh bầu giá cao, rồi giảm cũng chậm tương ứng. Diễn biến này tạo nên một đường biểu diễn có hình dạng giống như một chữ U úp ngược. Đồ thị vòm là ví dụ của một mô hình đảo chiều nhẹ của giá cả. Nó diễn ra theo một quá trình từ từ, có hiện diện sự giằng co giữa hai xu hướng mong đợi giá lên (bullish) và mong đợi giá xuống (beasrish).

Dạng đáy kép: (double bottom – dạng W)
Đáy kép là một dạng cấu tạo của biểu đồ cho biết khả năng có thể hồi phục theo thời gian của cổ phiếu. Đặc điểm của nó bắt đầu bằng một sự rớt giá đến một mức thấp nào đó, một sự hồi phục trở lại và rồi một đợt rớt giá thứ hai đến gần mức thấp trước đó để chuẩn bị lại đổi chiều. Nếu giá chứng khoán thật sự hồi phục một lần nữa, mức giá thấp nhất ở hai đáy được xem là mức nâng (support) của chứng khoán – dấu hiệu suy giảm cũng có thể sẽ xảy ra nếu sau đó giá cổ phiếu tụt giảm vượt qua mức nâng này.
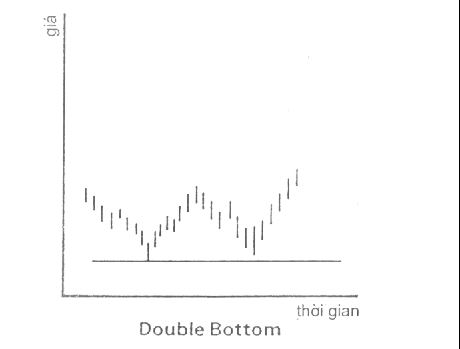
Dạng đỉnh kép: (double top – dạng M)
Ngược với đáy kép, dạng cấu tạo của đỉnh kép biểu thị giá cổ phiếu ở mức hãm (resistance). Dạng này có đặc tính thể hiện bởi việc giá cổ phiếu đạt xấp xỉ mức giá cao vào hai thời điểm khác nhau. Giá thể hiện bởi đỉnh kép như vậy trở thành một mức hãm, mức mà giá sẽ diễn biến giảm dần sau đó nhưng qua một hồi gượng ép chứ không lao dốc xuống.
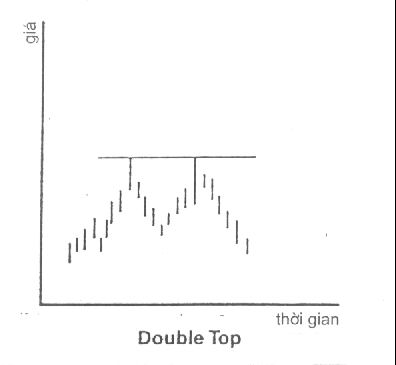
Các đỉnh dốc xuống: (descending tops)
Các đỉnh dốc xuống biểu hiện chuyển động chung của giá chứng khoán lên và xuống hình thành các đỉnh theo một diễn tiến thấp dần. Mô hình này được xem là biểu hiện chiều hướng giá đi xuống. Đây là một trong các dạng biểu đồ đơn giản, truyền thống và có giá trị tham khảo cao. Người ta nối các đỉnh cao lại để tạo ra một đường xu hướng xuống, ta lưu ý giá dao động luôn ở phía dưới đường này.
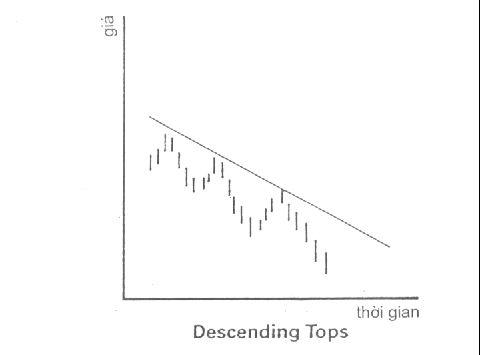
Tam giác dốc xuống (descending triangle)
Biểu đồ có hình thù tam giác dạng này là một loại cầu tạo biểu thị một chiều hướng xuống giá đối với một cổ phiếu nào đó. Đặc trưng của biểu đồ này tạo nên hình thù có một chiều gần như đứng ở phía trái, một đường gần như ngang phía đáy và một đường dốc lài về phía bên phải. Tam giác dốc xuống là một biểu hiện giá suy giảm, có công dụng báo hiệu và xác nhận khả năng bán ra đã chín muồi nhất là khi giá trượt xuyên qua đường đáy.
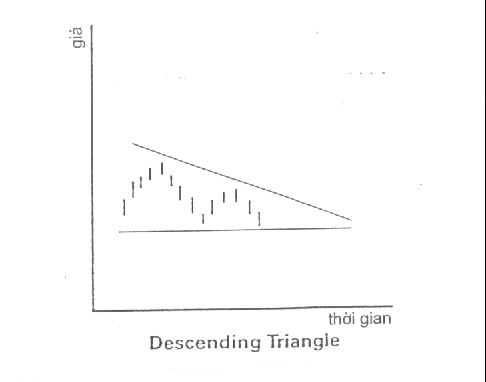
Khoảng nhảy vọt (breakaway gap)
Trong phân tích kỹ thuật, khoảng trống xuất hiện trên mô hình biểu diễn sự chuyển động giá cả của một cổ phiếu đã vọt ra khỏi chiều hướng bình thường khi có một lượng giao dịch lớn. Khoảng nhảy vọt có biểu hiện giá sẽ lên nếu quá trình chuyển động đang ở hướng lên và giá xuống nếu quá trình chuyển động đang theo hướng xuống.

Biểu đồ dạng thanh đứng (bar chart hay vertical line)
Biểu đồ mô hình thanh đứng theo phân tích kỹ thuật là để diễn tả tình trạng hoạt động của một diễn biến kinh tế, trong thị trường chứng khoán đó là giá cả, theo thời gian. Biến số trình tự thời gian thể hiện trên trục hoành được so với giá trị thay đổi của các biến số đó thể hiện trên trục tung. Đó là cơ sở tạo nên các thanh đứng. Đồ biểu dạng thanh đứng mô tả giá của một cổ phiếu nào đó ở các mức cao nhất và thấp nhất, trong một khoảng thời gian nhất định, chẳng hạn một ngày giao dịch kể từ lúc mở cửa đến lúc đóng cửa, được nối bởi một đường đứng. Một gạch ngang ngắn trên thanh đứng này là biểu thị cho mức giá lúc đóng cửa, nếu khoảng thời gian được đo là ngày. Các nhà phân tích kỹ thuật rất ưa chuộng loại đồ thị dạng thanh này. Họ thường sử dụng trong quá trình khảo sát và dựa vào đó để đưa ra các kết quả tiên đoán của mình.
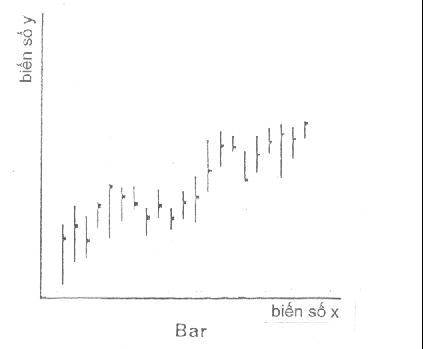
Dạng đĩa (saucer – rounded bottom)
Đây là mô hình đồ thị gọi phỏng theo hình cái đĩa đựng thức ăn truyền thống, còn gọi là dạng chén (bowl) hay dạng chữ U (U-shaped). Dạng này biểu diễn chuyển động giá thị trường trong một thời đoạn có mức thấp, thể hiện bằng mặt đáy đối với một chứng khoán hay một chỉ số giá thị trường đang được thông tin. Mặt đáy ghi nhận mức giá thấp hấp dẫn và đã có áp lực cạnh tranh mua đẩy giá lên.
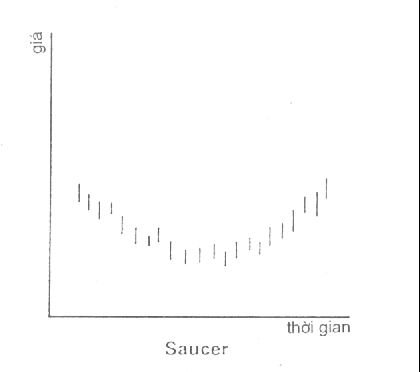
Dạng dây (line chart)
Mô hình đồ thị dạng dây (đường nối liền nét) để diễn tả sự tiếp nối giá chứng khoán theo thời gian. Chẳng hạn đồ thị một đường biến động giá một cổ phiếu nào đó sẽ được trình bày bằng cách nối các mức giá đóng cửa của loại cổ phiếu đó qua khoảng thời gian ấn định. Biểu đồ đường biểu diễn này rất hữu ích đối với các nhà phân tích có chủ ý theo dõi và trình bày một quá trình bằng cách chỉ chọn một giá trị đại diện thôi cho mỗi thời điểm. Nhưng nếu có một yêu cầu thông tin rộng hơn đối với các mức giá mở cửa và đóng cửa chẳng hạn thì buộc lòng họ phải dùng dạng thanh đứng.
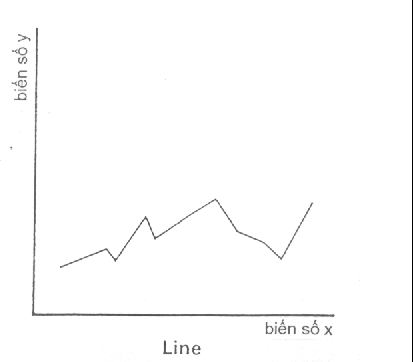
Dạng đỉnh ba: (triple top)
Dạng đỉnh ba là mô hình đồ biểu biểu thị rằng một cổ phiếu hoặc một chỉ số giá cả đã có hướng đi vào một mức giá cao hơn, thể hiện trên ba lần lặp lại mức giá tăng lên đó. Nếu giá cổ phiếu hoặc chỉ số giá thực sự vượt qua phía trên trong suốt quá trình xảy ra đỉnh cao lần thứ ba, thì đó là dấu hiệu của chiều hướng giá lên. Còn nếu giá cổ phiếu hoặc chỉ số không vượt lên nữa ở đỉnh cao thứ ba đó mà lại giật lùi, thì đó là dấu hiệu giá hướng xuống.
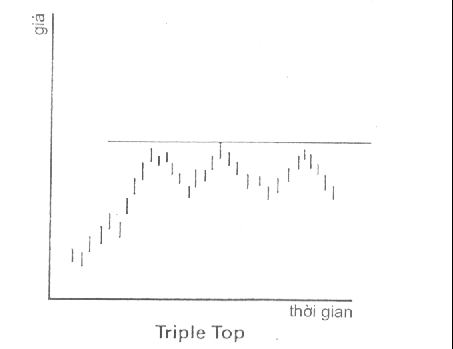
Dạng tam giác: (triangle)
Dạng này biểu diễn sự hồi quy trong chuỗi biến động giá lên và xuống nối tiếp và có đặc trưng cấu thành gần giống như một hình tam giác cân tạo bởi hai đường hồi quy đó. Dạng này còn được gọi là dạng đuôi nheo (pennant), cuộn xoắn ốc (coil) hay cái nêm (wedge). Đây là sự thể hiện một giai đoạn giằng co giữa các chiều hướng giá lên và giá xuống mà các nhà phân tích kỹ thuật đang xem xét bên nào sẽ thắng. Nếu các mức giá sẽ bứt ra khỏi tam giác đi về phía trên thì đó là dấu hiệu khuynh hướng giá tăng. Nếu vượt ra theo chiều xuống là biểu thị của chiều hướng rớt giá. Sự biểu hiện thoát ra như vậy nếu xảy ra quanh quẩn tại cuối “đuôi nheo”, thì khả năng kết luận việc mua hay bán trở nên khó xác quyết hơn.

Biểu đồ điểm chấm và hình sao: (point-and-figure)
Biểu đồ này sử dụng hai dấu hiệu khác nhau (dấu chấm/hình sao hoặc đốm đen/đốm trắng…) để đo lường mức độ biến động có chọn lọc về tình hình một chứng khoán. Dạng này chỉ ghi nhận những thay đổi đáng kể về giá của một chứng khoán hay một hợp đồng tương lai (a futures contract – trong thị trường hàng hóa). Trục tung đại diện cho giá cả, nhưng, không giống như hầu hết các loại biểu đồ khác, nó không có yếu tố biến số thời gian, là thứ như thường lệ được ghi trên trục hoành. Việc nhập vào các dấu chấm hoặc hình sao để tạo ra biểu đồ chỉ được thực hiện khi có một biến động với một lượng đã định trước, ví dụ đạt mức một điểm hoặc hai điểm… chẳng hạn. Các biến động nhỏ hơn không được ghi nhận. Do đó có thể có trường hợp nhiều ngày qua đi mà không có ghi nhận nào. Các biến động lên hoặc xuống được quy ước bằng một dấu hiệu khác nhau. Ví dụ lên thì dấu sao và xuống là dấu chấm. Khi có sự thay đổi chiều biến động thì một cột mới được hình thành. Đây là dạng biểu đồ được dùng phục vụ cho các mục đích đo lường theo các yêu cầu cụ thể, hoặc dùng để theo dõi thị trường trong một phạm vi thời gian dài.

Đầu và hai vai: (head-and-shoulders)
Biểu đồ đầu và hai vai biểu diễn mô hình tăng và giảm giá cổ phiếu qua một thời gian nào đó. Nó có đặc điểm thể hiện bằng một đỉnh cao sau đó là sự sụt giảm, kế tiếp giá tăng lên tới đỉnh cao thứ hai cao hơn hẳn đỉnh cao thứ nhất, tiếp theo bằng một đợt sụt giảm, cuối cùng một đợt tăng giá thứ ba thấp hơn đợt thứ hai và lại tiếp theo một đợt sụt giảm nữa. Đỉnh cao thứ nhất và thứ ba là hai vai trong khi điểm thứ hai được gọi là đầu của mô hình. Các nhà phân tích kỹ thuật thường cho rằng một dạng thức đầu-và-vai sẽ trở thành một đợt giảm giá mạnh nếu cái vai thứ hai (đỉnh thứ ba) xuôi xuống thấp hơn đường thẳng nối liền hai điểm đáy của đợt suy giảm trước đó. Người ta gọi đây là đường viền cổ (neckline). Có hai loại mô hình đầu và vai, đầu-và-vai đỉnh và đầu-và-vai đáy.
Tương tự như biểu đồ đầu và hai vai đỉnh, đối với một mô hình đầu và vai lật ngược lại (upside-down) gọi là đầu và vai đáy. Đường viền cổ bây giờ được nối bởi hai điểm đỉnh của hai đợt lên giá kế tiếp nhau trước đó. Nếu giá tăng vượt qua đường viền cổ trong trường hợp này thì một đợt tăng giá sẽ đi theo sau đó.
Các mô hình đầu và vai được các nhà phân tích kỹ thuật gọi là mô hình đảo chiều (reversal pattern). Một mô hình được xếp vào loại đảo chiều khi cấu tạo của nó tạo ra một đỉnh hoặc đáy biểu thị biến động giá thị trường. Mô hình đảo chiều thường xảy ra sau khi có sự biến chuyển lớn về giá một loại cổ phiếu nào đó hay toàn bộ thị trường. Đây là dấu hiệu cho thấy người đầu tư cần phải điều chỉnh các vị thế mua bán của mình để hưởng lợi thế về sự thay đổi giá sắp xảy ra. Các dạng dĩa, dạng mái vòm… cũng là các thị trường mô hình đảo chiều.
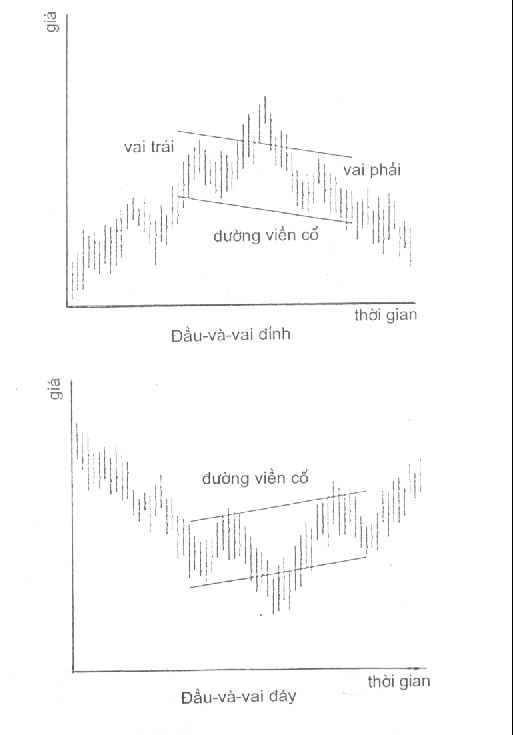
Khoảng suy yếu: (exhaustion gap)
Khoảng cách đứt đoạn xuất hiện trong một diễn biến giá cả của một cổ phiếu sụt giảm sau một sự gia tăng nhanh gọi là khoảng suy yếu. Khoảng suy yếu thường xảy ra dựa theo hậu quả các giao dịch yếu ớt do lượng cầu bỗng dưng rớt mạnh, ít nhất là trong tạm thời. Các nhà phân tích kỹ thuật cho rằng một khoảng suy yếu rốt cuộc rồi sẽ được bù lại vì cổ phiếu có khả năng tái lập sức mạnh đích thực của nó.

Dạng chữ nhật: (rectangle)
Dạng chữ nhật là mô hình thể hiện giá cả của chứng khoán trồi lên sụt xuống giữa hai đường song ngang. Do dạng này được xem là xảy ra khi chứng khoán bị các nhà đầu tư tinh khôn bung ra hoặc tích trữ, một sự chuyển động giá cả mạnh sẽ xảy đến khi giá chứng khoán vượt ra khỏi hai đường ngang song song.

Khoảng đột biến: (runaway gap)
Mô hình này diễn đạt sự chuyển động nhanh giá một loại chứng khoán, có đặc trưng là một khoảng trống hình thành khi có một loạt các giá cả biến động nhưng không có mua bán nào xảy ra. Khoảng đột biến xuất hiện trong một đợt tăng giá hoặc giảm giá mạnh với các lượng giao dịch lớn. Nói chung, các nhà phân tích kỹ thuật tin rằng giá của một loại chứng khoán nào đó sẽ quay lại mức giá tại khoảng cách đã được hình thành để bù đắp lại các mức giá đã bị nhảy cóc. Như vậy, sẽ có một chuyển động hướng lên đối với khoảng đột biến đã xảy ra theo chiều đi xuống giống như là một sự sửa sai; và sẽ có một chuyển động giá xuống đối với một khoảng đột biến đã xảy ra theo chiều lên, với lý luận sửa sai tương tự.
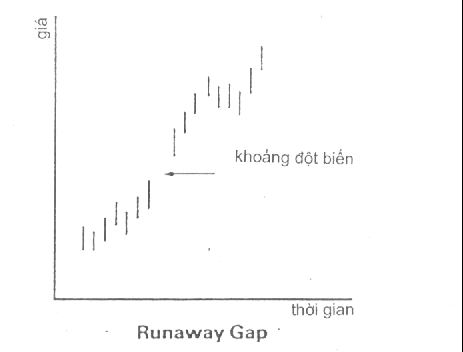
Đường xu hướng: (trendline)
Đường xu hướng được biểu diễn bằng một đường thẳng hoặc hai đường thẳng song song nhau để mô tả chiều hướng theo đó chứng khoán đã và đang được chuyển biến, đồng thời, nhiều nhà phân tích kỹ thuật tin rằng chiều hướng đó sẽ còn tiếp diễn. Khi giá một chứng khoán vượt ra khỏi đường xu hướng, đó là dấu hiệu của một xu hướng mới đang bắt đầu.

Dạng tam giác dốc lên: (ascending triangle)
Mô hình tam giác dốc lên là dạng biểu đồ diễn tả giá cả vượt ra trong các giai đoạn có giao dịch không đều với số lượng cao và thấp cách biệt. Dạng này có hình thù bên trái gần như thẳng đứng và phía trên gần như là một đường nằm ngang, cạnh thứ ba còn lại xiên lên về phía phải nối cạnh trái với đường ngang phía trên. Mô hình này được xem là biểu thị cho chiều giá lên, đặc biệt trong trường hợp giá bứt ra khỏi cạnh ngang phía trên khi có một lượng giao dịch cao.

Mức nâng: (support level)
Mức nâng là vị trí thể hiện trên biểu đồ cho biết ở đó chứng khoán hay thị trường nhận được một áp lực mua đáng kể. Các nhà phân tích kỹ thuật tin rằng nhờ lượng cầu như vậy ở mức nâng, giúp cho giá chứng khoán không sụt xuống thêm nữa. Một mức nâng được tạo lập khi các nhà đầu tư vuột mất cơ hội mua chứng khoán ngay trước khi giá nhích lên và quyết chí mua chứng khoán đó cho bằng được khi giá nhích nhẹ trở lại điểm đó.
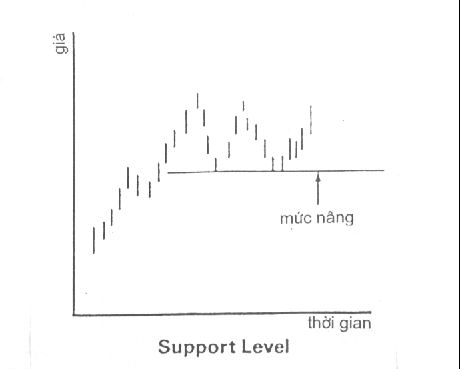
Mức hãm: (resistance level)
Ngược lại mức nâng là mức hãm. Đây là mức giá mà ở đó một chứng khoán hoặc thị trường phải hứng chịu một áp lực bán ra đáng kể. Mức hãm được hình thành khi các nhà đầu tư mua một lượng lớn một loại chứng khoán nào đó ngay trước một đợt sụt giảm và rồi họ quyết chí bán cho bằng được chứng khoán đó nếu giá của nó nhích lại mức mà họ đã mua. Phân tích kỹ thuật cho rằng một lượng cung bổ sung đáng kể như vậy sẽ giúp kèm giữ không cho giá tăng nữa.
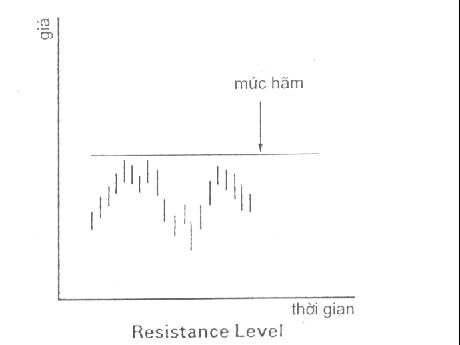
Sự bứt phá: (breakout)
Nếu có một sự tăng giá thoát khỏi mức hãm hay rớt qua mức nâng thì tình huống này gọi là sự bứt phá. Một bứt phá, đặc biệt với lượng giao dịch lớn, sẽ gây sự chú ý để các nhà kỹ thuật tin rằng chứng khoán đó chuẩn bị tạo ra một chuyển động giá đáng kể về phía mà nó thoát ra. Như vậy, nếu bứt phá xảy ra theo chiều lên là cơ sở để tin rằng sẽ có chuyển biến giá tăng mạnh. Nhưng nếu bứt phá chỉ xảy ra với lượng khiêm tốn thôi thì diễn biến sẽ không rõ ràng.
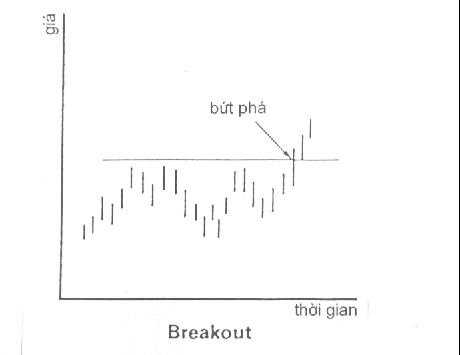
Vùng ùn tắc: (congestion area)
Khi biểu đồ xuất hiện một dãi ngang dựa theo sự biểu diễn kỹ thuật “chấm và sao” là kết quả của một sự biến động giá cổ phiếu trong một khoảng hẹp. Bởi vì vùng ùn tắc phản ánh sự quân bình giữa cung và cầu, các nhà phân tích kỹ thuật phải đợi cho đến khi có biểu hiện vượt ra khỏi phạm vi giới hạn phía trên hoặc phía dưới mới dám đưa ra quyết định mua bán.

Vạch đường kẻ ngang: (making a line)
Đây là trường hợp giá của một cổ phiếu chuyển động theo cách bám vào một trục vô hình, tạo ra hình ảnh của một đường kẻ ngang tưởng tượng. Bề dày của đường này được xác định bởi mức độ lên xuống nhiều hay ít của quá trình biến động. Nếu có một bứt phá khỏi đường kẻ ngang này theo hướng lên thì đó là biểu hiện giá tăng, và bứt phá hướng xuống thì giá sẽ giảm.

Đường đặc trưng: (characteristic line)
Đường đặc trưng là một đường thẳng trên một đồ thị. Nó diễn tả mối quan hệ theo thời gian thu nhập trên một cổ phiếu nào đó và thu nhập tính trên phạm vi chung của thị trường (chỉ số). Đây là đường dùng để minh họa hệ số alpha (phần bị chắn bởi đường đứng) và beta (độ dốc của đường đặc trưng). Nó cũng cho thấy sự khác biệt giữa rủi ro của toàn hệ thống (systematic risk) và cục bộ (unsystematic). Đường đặc trưng được dùng chủ yếu trong phân tích cơ bản (fundamental analysis).
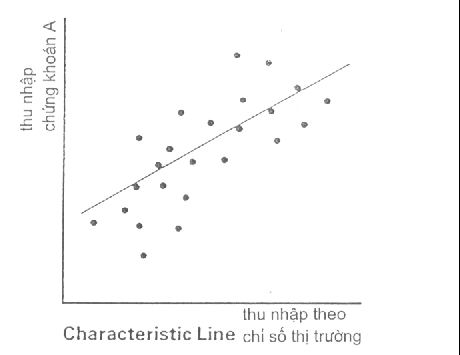
Các đỉnh dốc lên: (ascending tops)
Đây là mô hình biểu diễn sự chuyển động lên xuống của giá một loại chứng khoán và có đặc trưng các đỉnh thể hiện cao hơn theo mỗi đợt tăng giá. Mô hình này được xem là chiều hướng giá tăng lên.
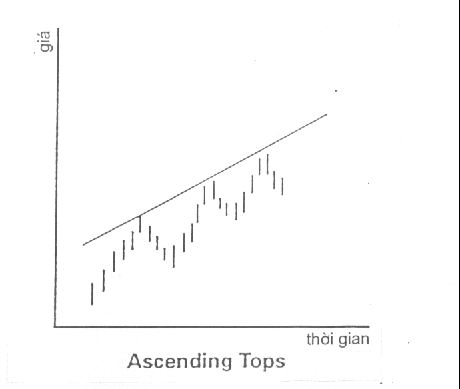
Đến đây ta có thể lật lại các tờ báo cũ và tìm ngay đến các trang có in các đồ biểu rắc rối kia, thứ mà một thời có vẻ như quá xa lạ với ta, để thử sự hiệu nghiệm nhập tâm sau khi đọc và nắm vững hết bài này. Dĩ nhiên khó có chuyện “hiển thánh” sau một đêm ngủ dậy. Tuy nhiên, có thể nói đây là những chìa khóa giúp ta mở các kho thông tin dày đặc trên báo chí và các mạng truyền tin hằng ngày, hằng giờ…
Ơ vào thời đại thông tin bùng nổ ngày nay, chỉ riêng yêu cầu phải thuộc các ký hiệu, dấu hiệu, quy ước về đọc – hiểu – nhận dạng… đã trở thành một loại kiến thức phải học và không thể thiếu đối với những ai muốn hoặc cần phải bắt kịp theo nhịp độ mới. Những thông tin và diễn đạt trong thị trường chứng khoán, nói chung, cũng sử dụng dạng ngôn ngữ tương tự như vậy. Sự trao đổi bằng hiển thị trên các đồ biểu giúp người ta có thể thông đạt và hiểu vấn đề một cách chính xác chỉ bằng một cái liếc qua.
PHÂN TÍCH CHỨNG KHOÁN
PHÂN TÍCH KỸ THUẬT
Huy Nam, CV Kinh kinh tế và TTCK
– Phân tích cơ bản
– Phân tích kỹ thuật
– Các mô hình dùng trong phân tích kỹ thuật
Bài năy trình bày hầu hết các cách thực hiện, mục đích thực hiện, đặc trưng của các mô hình, ngôn ngữ chúng muốn diễn đạt, ý nghĩa của các dạng đặc thù, cùng với đôi điều phân tích và hướng dẫn để có thể sử dụng chúng hữu ích.
Có khi một mô hình hay xu hướng xuất hiện cục bộ trên một đồ biểu phức tạp. Người đọc lúc đó sẽ khoanh nó lại rồi dựa vào các hiểu biết có được đối với từng dạng cụ thể ta sẽ dễ dàng giải thích được vấn đề. Sự việc trở nên gần gũi và có lợi hơn, giúp ta đọc hiểu các thông tin của nhiều loại thị trường khác nhau, tự luyện khả năng nhận biết, phân tích các diễn biến và quyết định cho chính mình sau này.
Khả năng phân tích giúp cho người đầu tư cải thiện các quyết định, tăng hiệu quả đầu tư, xử lý thông tin một cách nhạy bén, giảm thiểu rủi ro. Khi nói đến phân tích trong TTCK người ta sẽ nghĩ ngay đến hai loại: Phân tích cơ bản (fundamental analysis) và Phân tích kỹ thuật (technical analysis).
Phân tích cơ bản dựa vào và đào sâu các thành tố có tính nền móng hoặc nguyên nhân, nghiên cứu các lực lượng kinh tế tác động tới cung cầu, để tìm ra kết luận, tiên đoán chiều hướng, về giá cả chẳng hạn, hoặc xem xét giá thị trường cao hơn hay thấp hơn giá trị thực và cơ cấu của giá cả đó gồm thứ gì. Phân tích cơ bản, do đó, chú trọng vào các đối tượng là ngành kỹ nghệ để xếp loại và rút ra các thuộc tính biến động giá, mức độ lợi nhuận và rủi ro. Theo đó có các ngành công nghiệp thế thủ (defensive), các ngành công nghiệp phát triển theo chu kỳ kinh tế (cyclical), các ngành công nghiệp tăng trưởng (growth) và các công nghiệp đang ở trong tình trạng đặc biệt (special situation). Phân tích cơ bản còn chú trọng đặc biệt vào các yếu tố công ty và phẩm chất năng lực bên trong của chúng. Ví dụ, yếu tố tăng trưởng và ổn định, chất lượng quản trị doanh nghiệp, các thành tích thu nhập trong quá khứ, cấu trúc vốn, đối thủ cạnh tranh… Tuy nhiên, bài này chúng ta không bàn nhiều về phân tích cơ bản.
Trong khi đó, phân tích kỹ thuật chú trọng chủ yếu đến nhiệt độ thị trường, các xu hướng, sự vận động tự thân của thị trường và đường đi của nó, các biểu hiện thực tế được tổng quát hóa và đo lường được, khái quát bằng sự chọn ra các mô hình, đặc trưng,… phối hợp với một số yếu tố khác – ví dụ các hướng bứt phá (breakout), các khoảng trống giá (gap)… và được phát triển thành quy luật. Tập trung của các nhà phân tích kỹ thuật là việc theo dõi các diễn biến về giá riêng cho một loại chứng khoán hoặc cho cả thị trường. Họ dùng phương pháp thống kê thị trường để thực hiện các biểu đồ, và vẽ đồ thị của chuyển động giá cả theo thời gian. Họ phải xử lý hai vấn đề cốt lõi:
” Làm sao thu thập cho đủ các thông tin liên quan về các thành tố khác nhau có tác động đến cung cầu đối với một loại hàng hóa (chứng khoán) nào đó.
” Làm sao diễn giải được các dữ liệu đó ngay khi chúng đã được thu thập.
Ngoài ra các nhà phân tích kỹ thuật phải xác định đúng những yếu tố nào đã phản ánh vào giá cả, yếu tố nào chưa hoặc không.
Những nhà phân tích kỹ thuật tin rằng, tất cả các yếu tố ảnh hưởng đến giá thị trường như các biểu hiện thuộc về nền tảng, các biến cố chính trị, thiên tai, yếu tố tâm ly, đã nhanh chóng hiệu chỉnh vào sự vận động của giá thị trường rồi. Đồng thời họ cho rằng yếu tố giá cùng lúc có thể vừa là nguyên nhân vừa là hậu quả của vấn đề.
Bây giờ chúng ta hãy khảo sát và tìm hiểu chi tiết hơn về phân tích kỹ thuật theo các minh họa tiêu biểu nhất theo trình bày dưới đây.
Dạng mái vòm: (dome hoặc inverted saucer hoặc rounded top)
Dạng này biểu thị kết quả hình thành diễn biến của thị trường trong một thời gian, theo đó có một đợt tăng giá chậm, duy trì một đỉnh bầu giá cao, rồi giảm cũng chậm tương ứng. Diễn biến này tạo nên một đường biểu diễn có hình dạng giống như một chữ U úp ngược. Đồ thị vòm là ví dụ của một mô hình đảo chiều nhẹ của giá cả. Nó diễn ra theo một quá trình từ từ, có hiện diện sự giằng co giữa hai xu hướng mong đợi giá lên (bullish) và mong đợi giá xuống (beasrish).

Dạng đáy kép: (double bottom – dạng W)
Đáy kép là một dạng cấu tạo của biểu đồ cho biết khả năng có thể hồi phục theo thời gian của cổ phiếu. Đặc điểm của nó bắt đầu bằng một sự rớt giá đến một mức thấp nào đó, một sự hồi phục trở lại và rồi một đợt rớt giá thứ hai đến gần mức thấp trước đó để chuẩn bị lại đổi chiều. Nếu giá chứng khoán thật sự hồi phục một lần nữa, mức giá thấp nhất ở hai đáy được xem là mức nâng (support) của chứng khoán – dấu hiệu suy giảm cũng có thể sẽ xảy ra nếu sau đó giá cổ phiếu tụt giảm vượt qua mức nâng này.
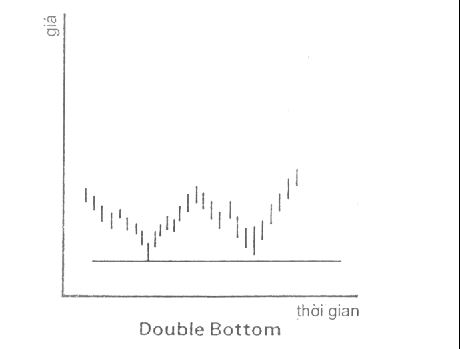
Dạng đỉnh kép: (double top – dạng M)
Ngược với đáy kép, dạng cấu tạo của đỉnh kép biểu thị giá cổ phiếu ở mức hãm (resistance). Dạng này có đặc tính thể hiện bởi việc giá cổ phiếu đạt xấp xỉ mức giá cao vào hai thời điểm khác nhau. Giá thể hiện bởi đỉnh kép như vậy trở thành một mức hãm, mức mà giá sẽ diễn biến giảm dần sau đó nhưng qua một hồi gượng ép chứ không lao dốc xuống.
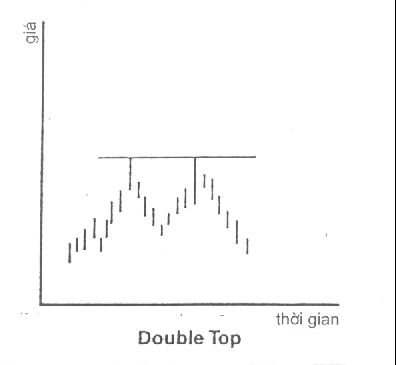
Các đỉnh dốc xuống: (descending tops)
Các đỉnh dốc xuống biểu hiện chuyển động chung của giá chứng khoán lên và xuống hình thành các đỉnh theo một diễn tiến thấp dần. Mô hình này được xem là biểu hiện chiều hướng giá đi xuống. Đây là một trong các dạng biểu đồ đơn giản, truyền thống và có giá trị tham khảo cao. Người ta nối các đỉnh cao lại để tạo ra một đường xu hướng xuống, ta lưu ý giá dao động luôn ở phía dưới đường này.
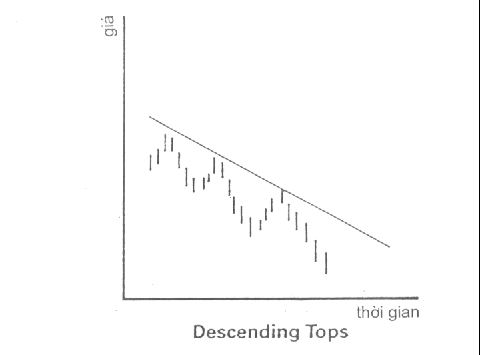
Tam giác dốc xuống (descending triangle)
Biểu đồ có hình thù tam giác dạng này là một loại cầu tạo biểu thị một chiều hướng xuống giá đối với một cổ phiếu nào đó. Đặc trưng của biểu đồ này tạo nên hình thù có một chiều gần như đứng ở phía trái, một đường gần như ngang phía đáy và một đường dốc lài về phía bên phải. Tam giác dốc xuống là một biểu hiện giá suy giảm, có công dụng báo hiệu và xác nhận khả năng bán ra đã chín muồi nhất là khi giá trượt xuyên qua đường đáy.

Khoảng nhảy vọt (breakaway gap)
Trong phân tích kỹ thuật, khoảng trống xuất hiện trên mô hình biểu diễn sự chuyển động giá cả của một cổ phiếu đã vọt ra khỏi chiều hướng bình thường khi có một lượng giao dịch lớn. Khoảng nhảy vọt có biểu hiện giá sẽ lên nếu quá trình chuyển động đang ở hướng lên và giá xuống nếu quá trình chuyển động đang theo hướng xuống.
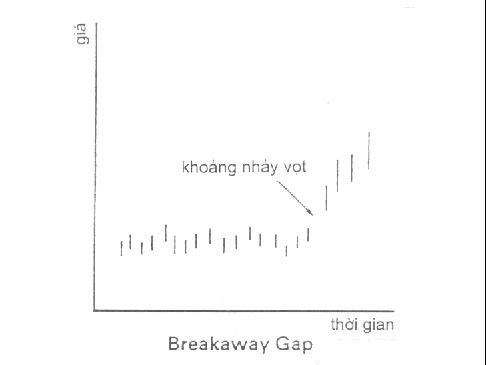
Biểu đồ dạng thanh đứng (bar chart hay vertical line)
Biểu đồ mô hình thanh đứng theo phân tích kỹ thuật là để diễn tả tình trạng hoạt động của một diễn biến kinh tế, trong thị trường chứng khoán đó là giá cả, theo thời gian. Biến số trình tự thời gian thể hiện trên trục hoành được so với giá trị thay đổi của các biến số đó thể hiện trên trục tung. Đó là cơ sở tạo nên các thanh đứng. Đồ biểu dạng thanh đứng mô tả giá của một cổ phiếu nào đó ở các mức cao nhất và thấp nhất, trong một khoảng thời gian nhất định, chẳng hạn một ngày giao dịch kể từ lúc mở cửa đến lúc đóng cửa, được nối bởi một đường đứng. Một gạch ngang ngắn trên thanh đứng này là biểu thị cho mức giá lúc đóng cửa, nếu khoảng thời gian được đo là ngày. Các nhà phân tích kỹ thuật rất ưa chuộng loại đồ thị dạng thanh này. Họ thường sử dụng trong quá trình khảo sát và dựa vào đó để đưa ra các kết quả tiên đoán của mình.
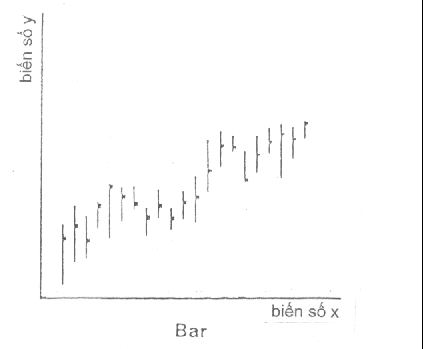
Dạng đĩa (saucer – rounded bottom)
Đây là mô hình đồ thị gọi phỏng theo hình cái đĩa đựng thức ăn truyền thống, còn gọi là dạng chén (bowl) hay dạng chữ U (U-shaped). Dạng này biểu diễn chuyển động giá thị trường trong một thời đoạn có mức thấp, thể hiện bằng mặt đáy đối với một chứng khoán hay một chỉ số giá thị trường đang được thông tin. Mặt đáy ghi nhận mức giá thấp hấp dẫn và đã có áp lực cạnh tranh mua đẩy giá lên.

Dạng dây (line chart)
Mô hình đồ thị dạng dây (đường nối liền nét) để diễn tả sự tiếp nối giá chứng khoán theo thời gian. Chẳng hạn đồ thị một đường biến động giá một cổ phiếu nào đó sẽ được trình bày bằng cách nối các mức giá đóng cửa của loại cổ phiếu đó qua khoảng thời gian ấn định. Biểu đồ đường biểu diễn này rất hữu ích đối với các nhà phân tích có chủ ý theo dõi và trình bày một quá trình bằng cách chỉ chọn một giá trị đại diện thôi cho mỗi thời điểm. Nhưng nếu có một yêu cầu thông tin rộng hơn đối với các mức giá mở cửa và đóng cửa chẳng hạn thì buộc lòng họ phải dùng dạng thanh đứng.
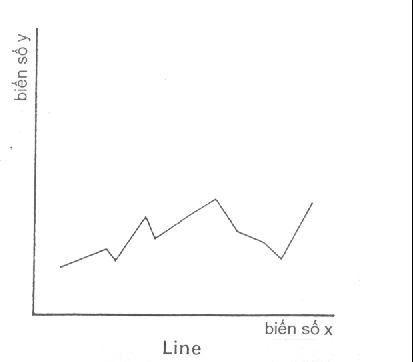
Dạng đỉnh ba: (triple top)
Dạng đỉnh ba là mô hình đồ biểu biểu thị rằng một cổ phiếu hoặc một chỉ số giá cả đã có hướng đi vào một mức giá cao hơn, thể hiện trên ba lần lặp lại mức giá tăng lên đó. Nếu giá cổ phiếu hoặc chỉ số giá thực sự vượt qua phía trên trong suốt quá trình xảy ra đỉnh cao lần thứ ba, thì đó là dấu hiệu của chiều hướng giá lên. Còn nếu giá cổ phiếu hoặc chỉ số không vượt lên nữa ở đỉnh cao thứ ba đó mà lại giật lùi, thì đó là dấu hiệu giá hướng xuống.

Dạng tam giác: (triangle)
Dạng này biểu diễn sự hồi quy trong chuỗi biến động giá lên và xuống nối tiếp và có đặc trưng cấu thành gần giống như một hình tam giác cân tạo bởi hai đường hồi quy đó. Dạng này còn được gọi là dạng đuôi nheo (pennant), cuộn xoắn ốc (coil) hay cái nêm (wedge). Đây là sự thể hiện một giai đoạn giằng co giữa các chiều hướng giá lên và giá xuống mà các nhà phân tích kỹ thuật đang xem xét bên nào sẽ thắng. Nếu các mức giá sẽ bứt ra khỏi tam giác đi về phía trên thì đó là dấu hiệu khuynh hướng giá tăng. Nếu vượt ra theo chiều xuống là biểu thị của chiều hướng rớt giá. Sự biểu hiện thoát ra như vậy nếu xảy ra quanh quẩn tại cuối “đuôi nheo”, thì khả năng kết luận việc mua hay bán trở nên khó xác quyết hơn.
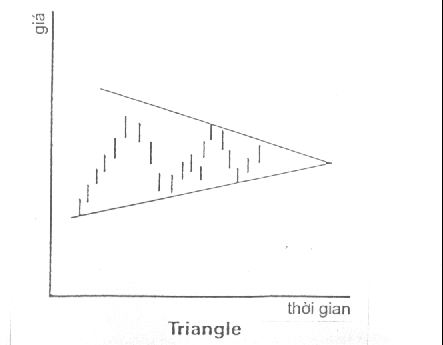
Biểu đồ điểm chấm và hình sao: (point-and-figure)
Biểu đồ này sử dụng hai dấu hiệu khác nhau (dấu chấm/hình sao hoặc đốm đen/đốm trắng…) để đo lường mức độ biến động có chọn lọc về tình hình một chứng khoán. Dạng này chỉ ghi nhận những thay đổi đáng kể về giá của một chứng khoán hay một hợp đồng tương lai (a futures contract – trong thị trường hàng hóa). Trục tung đại diện cho giá cả, nhưng, không giống như hầu hết các loại biểu đồ khác, nó không có yếu tố biến số thời gian, là thứ như thường lệ được ghi trên trục hoành. Việc nhập vào các dấu chấm hoặc hình sao để tạo ra biểu đồ chỉ được thực hiện khi có một biến động với một lượng đã định trước, ví dụ đạt mức một điểm hoặc hai điểm… chẳng hạn. Các biến động nhỏ hơn không được ghi nhận. Do đó có thể có trường hợp nhiều ngày qua đi mà không có ghi nhận nào. Các biến động lên hoặc xuống được quy ước bằng một dấu hiệu khác nhau. Ví dụ lên thì dấu sao và xuống là dấu chấm. Khi có sự thay đổi chiều biến động thì một cột mới được hình thành. Đây là dạng biểu đồ được dùng phục vụ cho các mục đích đo lường theo các yêu cầu cụ thể, hoặc dùng để theo dõi thị trường trong một phạm vi thời gian dài.
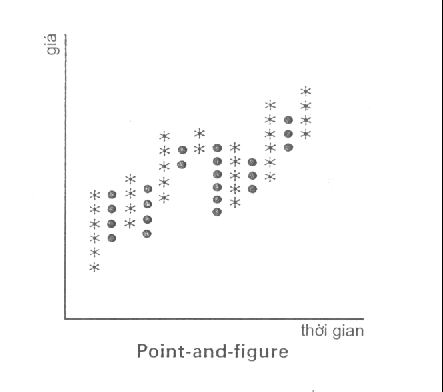
Đầu và hai vai: (head-and-shoulders)
Biểu đồ đầu và hai vai biểu diễn mô hình tăng và giảm giá cổ phiếu qua một thời gian nào đó. Nó có đặc điểm thể hiện bằng một đỉnh cao sau đó là sự sụt giảm, kế tiếp giá tăng lên tới đỉnh cao thứ hai cao hơn hẳn đỉnh cao thứ nhất, tiếp theo bằng một đợt sụt giảm, cuối cùng một đợt tăng giá thứ ba thấp hơn đợt thứ hai và lại tiếp theo một đợt sụt giảm nữa. Đỉnh cao thứ nhất và thứ ba là hai vai trong khi điểm thứ hai được gọi là đầu của mô hình. Các nhà phân tích kỹ thuật thường cho rằng một dạng thức đầu-và-vai sẽ trở thành một đợt giảm giá mạnh nếu cái vai thứ hai (đỉnh thứ ba) xuôi xuống thấp hơn đường thẳng nối liền hai điểm đáy của đợt suy giảm trước đó. Người ta gọi đây là đường viền cổ (neckline). Có hai loại mô hình đầu và vai, đầu-và-vai đỉnh và đầu-và-vai đáy.
Tương tự như biểu đồ đầu và hai vai đỉnh, đối với một mô hình đầu và vai lật ngược lại (upside-down) gọi là đầu và vai đáy. Đường viền cổ bây giờ được nối bởi hai điểm đỉnh của hai đợt lên giá kế tiếp nhau trước đó. Nếu giá tăng vượt qua đường viền cổ trong trường hợp này thì một đợt tăng giá sẽ đi theo sau đó.
Các mô hình đầu và vai được các nhà phân tích kỹ thuật gọi là mô hình đảo chiều (reversal pattern). Một mô hình được xếp vào loại đảo chiều khi cấu tạo của nó tạo ra một đỉnh hoặc đáy biểu thị biến động giá thị trường. Mô hình đảo chiều thường xảy ra sau khi có sự biến chuyển lớn về giá một loại cổ phiếu nào đó hay toàn bộ thị trường. Đây là dấu hiệu cho thấy người đầu tư cần phải điều chỉnh các vị thế mua bán của mình để hưởng lợi thế về sự thay đổi giá sắp xảy ra. Các dạng dĩa, dạng mái vòm… cũng là các thị trường mô hình đảo chiều.
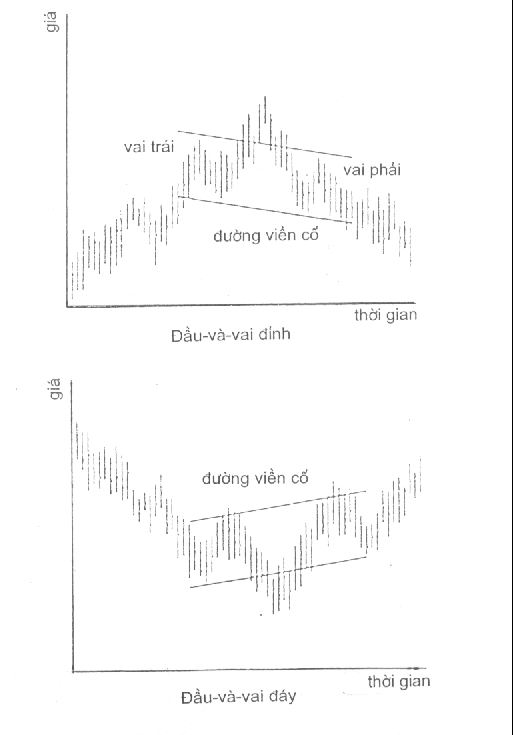
Khoảng suy yếu: (exhaustion gap)
Khoảng cách đứt đoạn xuất hiện trong một diễn biến giá cả của một cổ phiếu sụt giảm sau một sự gia tăng nhanh gọi là khoảng suy yếu. Khoảng suy yếu thường xảy ra dựa theo hậu quả các giao dịch yếu ớt do lượng cầu bỗng dưng rớt mạnh, ít nhất là trong tạm thời. Các nhà phân tích kỹ thuật cho rằng một khoảng suy yếu rốt cuộc rồi sẽ được bù lại vì cổ phiếu có khả năng tái lập sức mạnh đích thực của nó.

Dạng chữ nhật: (rectangle)
Dạng chữ nhật là mô hình thể hiện giá cả của chứng khoán trồi lên sụt xuống giữa hai đường song ngang. Do dạng này được xem là xảy ra khi chứng khoán bị các nhà đầu tư tinh khôn bung ra hoặc tích trữ, một sự chuyển động giá cả mạnh sẽ xảy đến khi giá chứng khoán vượt ra khỏi hai đường ngang song song.
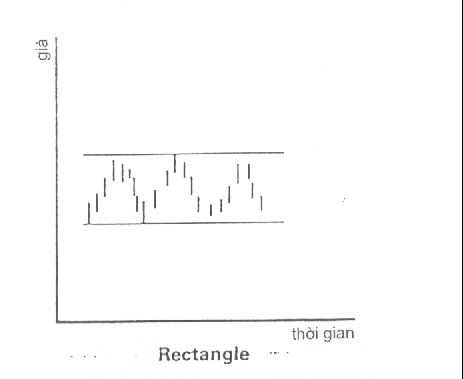
Khoảng đột biến: (runaway gap)
Mô hình này diễn đạt sự chuyển động nhanh giá một loại chứng khoán, có đặc trưng là một khoảng trống hình thành khi có một loạt các giá cả biến động nhưng không có mua bán nào xảy ra. Khoảng đột biến xuất hiện trong một đợt tăng giá hoặc giảm giá mạnh với các lượng giao dịch lớn. Nói chung, các nhà phân tích kỹ thuật tin rằng giá của một loại chứng khoán nào đó sẽ quay lại mức giá tại khoảng cách đã được hình thành để bù đắp lại các mức giá đã bị nhảy cóc. Như vậy, sẽ có một chuyển động hướng lên đối với khoảng đột biến đã xảy ra theo chiều đi xuống giống như là một sự sửa sai; và sẽ có một chuyển động giá xuống đối với một khoảng đột biến đã xảy ra theo chiều lên, với lý luận sửa sai tương tự.
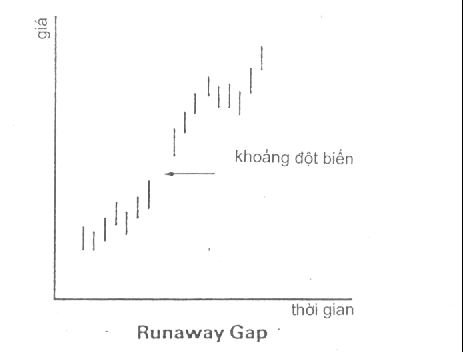
Đường xu hướng: (trendline)
Đường xu hướng được biểu diễn bằng một đường thẳng hoặc hai đường thẳng song song nhau để mô tả chiều hướng theo đó chứng khoán đã và đang được chuyển biến, đồng thời, nhiều nhà phân tích kỹ thuật tin rằng chiều hướng đó sẽ còn tiếp diễn. Khi giá một chứng khoán vượt ra khỏi đường xu hướng, đó là dấu hiệu của một xu hướng mới đang bắt đầu.
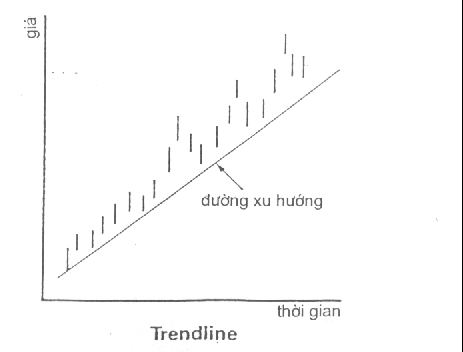
Dạng tam giác dốc lên: (ascending triangle)
Mô hình tam giác dốc lên là dạng biểu đồ diễn tả giá cả vượt ra trong các giai đoạn có giao dịch không đều với số lượng cao và thấp cách biệt. Dạng này có hình thù bên trái gần như thẳng đứng và phía trên gần như là một đường nằm ngang, cạnh thứ ba còn lại xiên lên về phía phải nối cạnh trái với đường ngang phía trên. Mô hình này được xem là biểu thị cho chiều giá lên, đặc biệt trong trường hợp giá bứt ra khỏi cạnh ngang phía trên khi có một lượng giao dịch cao.

Mức nâng: (support level)
Mức nâng là vị trí thể hiện trên biểu đồ cho biết ở đó chứng khoán hay thị trường nhận được một áp lực mua đáng kể. Các nhà phân tích kỹ thuật tin rằng nhờ lượng cầu như vậy ở mức nâng, giúp cho giá chứng khoán không sụt xuống thêm nữa. Một mức nâng được tạo lập khi các nhà đầu tư vuột mất cơ hội mua chứng khoán ngay trước khi giá nhích lên và quyết chí mua chứng khoán đó cho bằng được khi giá nhích nhẹ trở lại điểm đó.
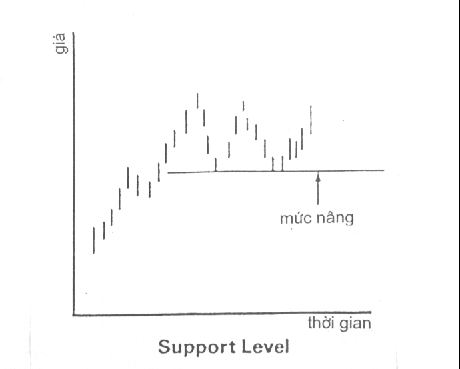
Mức hãm: (resistance level)
Ngược lại mức nâng là mức hãm. Đây là mức giá mà ở đó một chứng khoán hoặc thị trường phải hứng chịu một áp lực bán ra đáng kể. Mức hãm được hình thành khi các nhà đầu tư mua một lượng lớn một loại chứng khoán nào đó ngay trước một đợt sụt giảm và rồi họ quyết chí bán cho bằng được chứng khoán đó nếu giá của nó nhích lại mức mà họ đã mua. Phân tích kỹ thuật cho rằng một lượng cung bổ sung đáng kể như vậy sẽ giúp kèm giữ không cho giá tăng nữa.
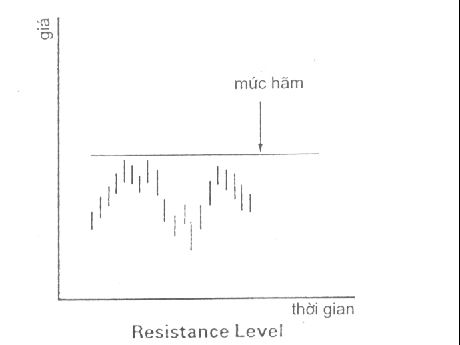
Sự bứt phá: (breakout)
Nếu có một sự tăng giá thoát khỏi mức hãm hay rớt qua mức nâng thì tình huống này gọi là sự bứt phá. Một bứt phá, đặc biệt với lượng giao dịch lớn, sẽ gây sự chú ý để các nhà kỹ thuật tin rằng chứng khoán đó chuẩn bị tạo ra một chuyển động giá đáng kể về phía mà nó thoát ra. Như vậy, nếu bứt phá xảy ra theo chiều lên là cơ sở để tin rằng sẽ có chuyển biến giá tăng mạnh. Nhưng nếu bứt phá chỉ xảy ra với lượng khiêm tốn thôi thì diễn biến sẽ không rõ ràng.

Vùng ùn tắc: (congestion area)
Khi biểu đồ xuất hiện một dãi ngang dựa theo sự biểu diễn kỹ thuật “chấm và sao” là kết quả của một sự biến động giá cổ phiếu trong một khoảng hẹp. Bởi vì vùng ùn tắc phản ánh sự quân bình giữa cung và cầu, các nhà phân tích kỹ thuật phải đợi cho đến khi có biểu hiện vượt ra khỏi phạm vi giới hạn phía trên hoặc phía dưới mới dám đưa ra quyết định mua bán.

Vạch đường kẻ ngang: (making a line)
Đây là trường hợp giá của một cổ phiếu chuyển động theo cách bám vào một trục vô hình, tạo ra hình ảnh của một đường kẻ ngang tưởng tượng. Bề dày của đường này được xác định bởi mức độ lên xuống nhiều hay ít của quá trình biến động. Nếu có một bứt phá khỏi đường kẻ ngang này theo hướng lên thì đó là biểu hiện giá tăng, và bứt phá hướng xuống thì giá sẽ giảm.

Đường đặc trưng: (characteristic line)
Đường đặc trưng là một đường thẳng trên một đồ thị. Nó diễn tả mối quan hệ theo thời gian thu nhập trên một cổ phiếu nào đó và thu nhập tính trên phạm vi chung của thị trường (chỉ số). Đây là đường dùng để minh họa hệ số alpha (phần bị chắn bởi đường đứng) và beta (độ dốc của đường đặc trưng). Nó cũng cho thấy sự khác biệt giữa rủi ro của toàn hệ thống (systematic risk) và cục bộ (unsystematic). Đường đặc trưng được dùng chủ yếu trong phân tích cơ bản (fundamental analysis).
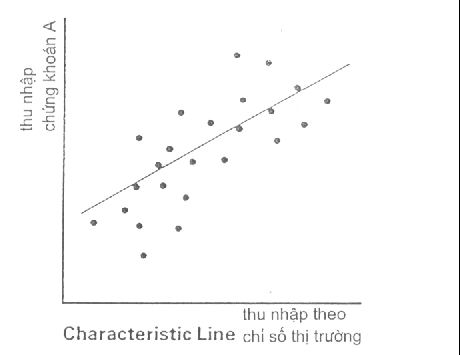
Các đỉnh dốc lên: (ascending tops)
Đây là mô hình biểu diễn sự chuyển động lên xuống của giá một loại chứng khoán và có đặc trưng các đỉnh thể hiện cao hơn theo mỗi đợt tăng giá. Mô hình này được xem là chiều hướng giá tăng lên.
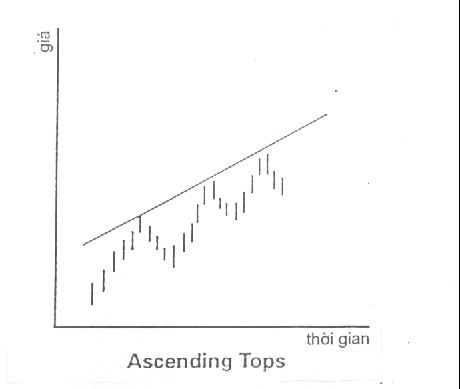
Đến đây ta có thể lật lại các tờ báo cũ và tìm ngay đến các trang có in các đồ biểu rắc rối kia, thứ mà một thời có vẻ như quá xa lạ với ta, để thử sự hiệu nghiệm nhập tâm sau khi đọc và nắm vững hết bài này. Dĩ nhiên khó có chuyện “hiển thánh” sau một đêm ngủ dậy. Tuy nhiên, có thể nói đây là những chìa khóa giúp ta mở các kho thông tin dày đặc trên báo chí và các mạng truyền tin hằng ngày, hằng giờ…
Ơ vào thời đại thông tin bùng nổ ngày nay, chỉ riêng yêu cầu phải thuộc các ký hiệu, dấu hiệu, quy ước về đọc – hiểu – nhận dạng… đã trở thành một loại kiến thức phải học và không thể thiếu đối với những ai muốn hoặc cần phải bắt kịp theo nhịp độ mới. Những thông tin và diễn đạt trong thị trường chứng khoán, nói chung, cũng sử dụng dạng ngôn ngữ tương tự như vậy. Sự trao đổi bằng hiển thị trên các đồ biểu giúp người ta có thể thông đạt và hiểu vấn đề một cách chính xác chỉ bằng một cái liếc qua.