
Nhìn ra TG – SEC
Nhìn ra thế giới
* * *
VIỆC BẢO VỆ NIỀM TIN TRONG
HOẠT ĐỘNG TÀI CHÁNH CHỨNG KHOÁN
SEC: Vị trí và Vai trò
Ủy Ban Chứng Khoán và Giao dịch Chứng Khoán Mỹ (Securities and Exchange Commission – SEC) có vai trò độc lập, gần như là một cơ quan tư pháp của hệ thống tổ chức nhà nước Hoa Kỳ. Sec có nhiệm vụ chung nhất là bảo vệ công chúng đầu tư trước các thực tế có thể có về hành xử gian dối hay thiếu trung thực trong các lãnh vực hoạt động của thị trường chứng khoán nói riêng và thị trường tài chánh nói chung. Ủy ban này được thành lập theo luật về Giao dịch Chứng khoán 1934. Đây là một kết quả của hằng loạt nỗ lực xây dựng các hành lang pháp lý nhằm đem lại và duy trì niềm tin cho thị trường chứng khoán sau biến cố gãy đổ 1929.
Có hai bộ luật nền tảng rất quan trọng của Mỹ về chứng khoán và thị trường chứng khoán (mà cho tới nay nhiều nước trên thế giới vẫn xem là nguồn tham khảo chính). Thứ nhất, Luật Chứng khoán 1933 (The Securities Act of 1933) có nội dung liên quan đến việc phát hành chứng khoán ra công chúng, bao gồm các yêu cầu về thông tin, trình tự và thủ tục … Và thứ hai, Luật về Giao dịch Chứng khoán 1934 (The Securities Exchange Act of 1934) quy định về hoạt động giao dịch thứ cấp, tức việc mua đi bán lại chứng khoán, cũng như các nội dung liên quan đến thị trướng thứ cấp… Tuy SEC được thành lập theo khung luật thứ hai (sau khi có Luật về giao dịch chứng khoán) nhưng chức năng và quyền hạn giám sát của SEC thì bao trùm cả cho Luật 1933 và hơn thế nữa…
Tất cả các hoạt động phát hành chứng khoán ra công chúng, đặc biệt là chào bán liên bang, đều phải công khai thông tin bằng cáo bạch với các nội dung thích đáng và đầy đủ liên quan đến việc chào bán đó. Tổ chức phát hành phải lập thủ tục đăng ký với SEC để được thông qua. Ủy ban cũng theo dõi việc hoạt động giao dịch chứng khoán tại các sở giao dịch và tại các thị trường phi tập trung OTC. Nhiệm vụ của SEC bao gồm việc quản lý hoạt động bán trước (short selling – hoạt động vay trước chứng khoán để bán và mua trả lại sau) và giao dịch hợp đồng tùy chọn (options trading – sản phẩm phái sinh dựa trên chứng khoán thật được chọn làm cơ sở). SEC cũng giám quản hoạt động của các nhà môi giới và kinh doanh chứng khoán, các đối tượng khác tham gia vào ngành kinh tế này.
Về quyền lực thực thi, SEC có thể áp đặt các hình thức chế tài pháp lý, bao gồm các huấn thị, đưa ra các thủ tục; xử lý hành chánh trong việc đình chỉ hay thu hồi giấy phép hoạt động của các nhà môi giới, tiến hành khởi tố hình sự thông qua Bô tư pháp Mỹ, đối với những người (hay tổ chức) bị quy trách nhiệm có hoạt động gian dối, lừa đảo, giả tạo… và các vi phạm khác trong hoạt động chứng khoán. Thêm vào đó, Ủy ban cũng được giao nhiệm vụ theo dõi hiệu lực thực hiện Luật Công ty Đầu tư Công ích (Public Utility Holding Company Act of 1935) liên quan đến việc phát hành chứng khoán, hệ thống kế toán, cấu trúc công ty và các giao dịch liên công ty … của các doanh nghiệp thuộc lãnh vực công ích, là lãnh vực được hưởng nhiều ưu đãi và liên hệ trực tiếp đến cuộc sống xã hội. SEC giám sát các điều luật về các khoản nợ hay trái phiếu thế chấp bằng để đương (mortgage debentures) khi chúng được lưu hành ra công chúng. SEC cũng tham gia vào quá trình tái cấu trúc, phục hồi, xử lý, các công ty thua lỗ theo luật phá sản.
Cơ quan quyền lực này còn có nhiệm vụ giám quản các hoạt động của quỹ đầu tư hỗ tương (mutual funds) và các công ty đầu tư tài chánh khác theo luật về Công ty Đầu tư 1940 (Investment Company Act of 1940) và về lãnh vực tư vấn đầu tư theo Luật Tư vần Đầu tư 1940 (Investment Advisers Act of 1940).
Vào năm 1975, SEC bãi bỏ hệ thống thu phí môi giới cố định (vốn đã tồn tại dai dẵng), mở đường cho nỗ lực cạnh tranh trong hoạt động môi giới và kinh doanh chứng khoán. Ủy ban này cũng có vai trò quan trọng suốt những năm cuối của thập niên 1980 trong cao trào làm sạch hoạt động doanh nghiệp tại Mỹ, truy tố và đưa ra ánh sáng các cá nhân và tổ chức dính líu vào các hoạt động kinh doanh nội gián (insider trading) và các vi phạm luật lệ về chứng khoán khác.
Năm 2002, quyền lực của SEC cũng đã được mở rộng thêm với trách nhiệm giám sát chuyên ngành kế toán theo Luật Chỉnh đốn Họat động Kế toán Công ty Đại chúng và Bảo vệ Người Đầu tư (Public Company Accounting Reform and Investor Protection Act of 2002). Theo luật này SEC được quyền bổ nhiệm và giám sát một hội đồng gồm 5 thành viên để giám sát kế toán các công ty niêm yết gọi là Public Company Accounting Oversight Board. Hội đồng này đặt ra các tiêu chuần về kế toán đối với các công ty đại chúng. Luật Chỉnh đốn Họat động Kế toán Công ty Đại chúng và Bảo vệ Người Đầu tư (Luật kế toán 2002) cũng đã giao SEC quyền ngăn chặn các lãnh đạo doanh nghiệp nào không đủ năng lực hay thiếu tư cách (unfit officers) trong cơ cấu lãnh đạo công ty. Ta có thể thấy đây là cách làm rất triệt để, nghiêm khắc, và có vẻ khá mạnh tay, trong nỗ lực chấn chỉnh môi trường doanh nghiệp để bảo vệ và duy trì niềm tin của công chúng đầu tư. Chẳng lạ, vì Luật kế toán 2002 được ra đời ngay sau khi có hàng loạt vụ đổ bể trầm trọng về gian dối kế toán của các đại gia vào những năm trước sau năm 2000 (trường hợp Enron, World Com…)
Điều hành hoạt động của SEC gồm có 5 thành viên. Theo quy định pháp luật về tổ chức, SEC không được có hơn 3 thành viên là người của cùng một đảng chính trị. Các thành viên này được Tổng thống bổ nhiệm với sự thông qua của Thượng nghị viện. Nhiệm kỳ của thành viên là 5 năm và được đánh lệch cho từng thành viên, theo đó mỗi năm sẽ có một thành viên mãn nhiệm và được thay thế. Ngay từ những năm đầu thành lập, thanh thế của SEC đã được khẳng định với sự góp mặt và kế tục của các vị chủ tịch nổi tiếng và có uy lực. Trong số đó có các nhà doanh nghiệp và chính trị gia như Joseph P. Kennedy, các luật gia James M. Landis và Willlian O. Douglas, luật sư và nhà quản trị Jerome N. Frank . Quyết định của Sec có thể được kháng nghị theo thủ tục kháng án của Mỹ. Văn phòng trung ương của SEC đặt tại Washington, D.C. SEC có 9 cơ quan đại diện vùng đóng tại các tiểu bang Atlanta, Boston, Chicago, Denver, Fort Worth, Los Angeles, New York City, Philadelphia và Seattle.
Các Biện pháp Chỉnh đốn Hoạt động Kế toán
Vào đầu thế kỷ 21, ngành kế toán ở Mỹ bị rúng động bởi hàng loạt các vụ đổ bể. Năm 2001 Công ty Enron, một công ty kinh doanh năng lượng quan trọng, đã thừa nhận rằng các báo cáo tài chính được lập trong khoảng năm năm gần nhất là sai lạc, bởi công ty đã không tuân thủ các nguyên tắc thực hành kế toán đúng đắn. Thay vì là các khoản lợi to được báo cáo, công ty bị phát hiện đã bị lỗ 586 triệu USD từ năm 1997 đến 2001. Bộ Tư Pháp Mỹ chính thức buộc tội công ty kiểm định kế toán Arthur Anderson, là Công ty kiểm toán độc lập được Enron thuê kiểm toán và là một trong những doanh nghiệp kiểm toán hàng đầu thế giới. Vào năm 2002, hội thẩm đoàn đã kết tội Anderson là cản trở việc thi hành pháp luật bằng các tài liệu “xào nấu” (shredding documents) do SEC phát hiện.
Tiếp theo sau Enron là một sự cố đáng hổ thẹn khác liên quan đến trường hợp đánh lừa trong kế toán của một Công ty tiếng tăm của Mỹ được biết đến với cái tên WorldCom vào năm 2002. Công ty này thừa nhận rằng mình đã không báo cáo 7 tỉ đô la chi phí trong 5 qúy liên tiếp và đã thực lỗ 1,2 tỉ đô la trong thời gian đó, cho dù các báo cáo tài chính của Công ty đã thể hiện kết quả lời. Số tiền khổng lồ gian lận trong vụ này là khoản gian lận kế toán lớn nhất tại Mỹ từ trước tới nay… Có lẽ do lo sợ một tình trạng kém lành mạnh phổ biến, cùng năm diễn ra vụ này, các công ty quan trọng khác của Mỹ và các công ty kế toán có liên quan đã lần lượt được SEC kiểm tra.
Đáp lại các trường hợp tai tiếng vừa nêu, Quốc hội Mỹ đã thông qua các luât lệ quy định việc giám sát nghiêm ngặt của nhà nước đối với khung pháp luật kế toán đã có từ những năm 1930. Luật mới này chính là Luật Chỉnh đốn Hoạt động Kế toán Doanh nghiệp Đại chúng và Bảo vệ Người đầu tư 2002 (Public Company Accounting Reform and Investor Protection Act of 2002). Từ đó lập ra Hội đồng Gíam sát Kế toán Công ty Đại chúng gồm 5 thành viên trực thuộc SEC. Luật cho Hội đồng có quyền điều tra và xử phạt các doanh nghiệp kế toán nếu phát hiện các công ty này đã thực hiện kiểm toán các báo cáo tài chính của công ty đại chúng theo cách qua loa không trung thực hoặc không dựa theo các chuẩn mực đúng đắn. Hội đồng Gíam sát Kế toán Công ty Đại chúng phải xây dựng các quy định về chuẩn mực kế toán để SEC phê chuẩn và ban hành cho các Công ty kiểm toán thực hiện kiểm toán hằng năm cho 100 Công ty đại chúng lớn (theo danh sách được SEC chỉ định). Điều kiện quy định sau cùng này được xem là tối quan trọng, bởi cho tới khi Hội đồng Gíam sát Kế toán Công ty Đại chúng được lập, các công ty kiểm toán chuyên nghiệp được phép tự đề ra chính sách kiểm toán cho mình.
Theo luật, tất cả các Công ty Kiểm toán khi tiến hành kiểm toán các công ty đại chúng phải đăng ký với nhà nước liên bang. Hội đồng Gíam sát Kế toán Công ty Đại chúng có quyền đình chỉ các doanh nghiệp kế toán và các kiểm toán viên độc lập (individual CPAs) nếu họ bị phát hiện có hoạt động phạm luật. Hội đồng này có thể áp dụng các hình phạt thích đáng cho cả các cá nhân và doanh nghiệp kế toán đó. Hội đồng cũng có thể đưa các trường hợp đặc biệt nghiêm trong lên Bộ Tư Pháp để xử lý hình sự. Các nhà quan sát cho rằng hiệu lực pháp lý mạnh nhất của Luật Chỉnh đốn Hoạt động Kế toán Doanh nghiệp Đại chúng và Bảo vệ Người đầu tư 2002 là khả năng đình chỉ các nhà kế toán (nói chung, trong đó có các individual CPAs) dính dấp vào các vụ vi phạm khi họ thực hiện việc kiểm toán cho các công ty đại chúng.
Chủ tịch Hội đồng Gíam sát Kế toán Công ty Đại chúng và bốn thành viên khác của hội đồng này được SEC chọn lựa. Để tách bạch Hội đồng ra khỏi ngành nghề kế toán, chỉ có hai thành viên có thể là kế toán viên cao cấp (CPA), và Chủ tịch Hội đồng phải là người không làm việc với tư cách là một CPA thực thụ tối thiểu là năm năm trước khi được bổ nhiệm. Tất cả các thành viên phải làm việc toàn thời gian cho hội đồng, và nhiệm kỳ của họ đều là năm năm nhưng lệch nhau.
Biện pháp chấn chỉnh của luật kế toán mới (Luật Chỉnh đốn Hoạt động Kế toán Doanh nghiệp Đại chúng và Bảo vệ Người đầu tư 2002) đòi các Tổng Giám đốc (CEOs) và giám đốc tài chánh (CFOs) của các công ty đại chúng (trong diện theo danh sách chọn sẵn) phải lập và ký văn bản (báo cáo) xác nhận tính xác thực của các báo cáo tài chánh doanh nghiệp. Bất cứ Tổng Gíam đốc hay Gíam đốc tài chánh nào cố ý và làm ngơ đối với các sai lạc thông tin trong các báo cáo đó có thể bị phạt tù. Luật cũng cấm các công ty kiểm toán cung ứng cho khách hàng nhiều dịch vụ tư vấn cùng lúc với việc kiểm toán bắt buộc. Mục đích của quy định này là để phòng tránh các xung đột về quyền lợi. Theo kết quả điều tra được công bố thì, trong vụ tai tiếng Enron, Anderson bị phát hiện đã thu lợi từ dịch vụ tư vấn nhiều hơn số tiền từ dịch vụ kiểm toán họ thực hiện. Nhiều nhà phê bình quả quyết rằng chính điều này đã khuyến khích Anderson chạy theo và đặt nặng thu nhập tư tư vấn, đồng thời phớt lờ các nội dung kiểm toán.
Không đợi đến lúc có vấn đề cộm lên, thiết nghĩ đối với tất cả mọi nền kinh tế, trong đó Việt Nam sẽ chẳng thể là ngoại lệ, các nội dung liên quan đến nỗ lực thanh lọc môi trường doanh nghiệp được trình bày trên đây đã như sự cảnh báo rất có giá trị tham khảo. Vấn đề chỉ là nên phòng ngừa hay ngăn chặn, nên răn đe dẫn hướng hay để phải tập trung xử lý?…
Nhìn ra TG – FED System
Nhìn ra thế giới
* * *
Ngân hàng Trung Ương độc lập điển hình:
HỆ THỐNG NGÂN HÀNG LIÊN BANG MỸ
Khái quát
Sau hơn 18 năm ngồi ghế Chủ tịch FED, tháng 1-2006 ông Alan Greenspan đã chuyển giao chiếc ghế quan trọng này cho người kế nhiệm (cũng là một đồng sự của ông Greenspan) là ông Ben Bernanke. Việc bổ nhiệm này đã được Tổng thống Mỹ G. Bush quyết định từ 10-2005 và đã được Thượng Nghị Viện Mỹ thông qua sau đó. Tương tự là trường hợp của Bà Janet Yellen vào 10-2013, dưới thời B. Obama, để thay thế Ben Bernanke sau hai nhiệm kỳ đương nhiệm.
Hệ thống Dự trữ Liên bang, thường được gọi là Fed, là hệ thống ngân hàng trung ương của Mỹ, tương tự như ngân hàng trung ương của các nước khác. Bất cứ ngân hàng trung ương hay đại diện nào của nó cũng đóng vai là ‘ngân hàng cái” của hệ thống ngân hàng tại một lãnh thổ hoặc của một nhà nước. Tổ chức này có nhiệm vụ phát hành đồng tiền quốc gia, điều hành chính sách tiền tệ, và giữ vị trí quan trọng trong việc giám sát và chỉnh đốn các ngân hàng công và tư. Tại Mỹ các chức năng ‘cầm lái’ này thuộc trách nhiệm của các nhân vật chủ chốt của Hệ thống Dự trữ Liên bang (Federal Reserve System), được gọi là Hội đồng Thống đốc (Board of Governors), có trụ sở chính đặt tại Hoa Thịnh Đốn. Hệ thống Dự trữ Liên bang gồm 12 ngân hàng khu vực trực thuộc (gọi là District Federal Reserve banks) đóng rải rác khắp nước Mỹ. Các hoạt động của Fed nói chung có tác động lớn trước tiên đến lãi suất thị trường, sau đó đến giá cổ phiếu, trái phiếu, và các hoạt động thị trường tài chánh khác.
Nền tảng quyền lực của Fed tập trung ở Hội đồng Thống đốc Fed. Đây là cơ quan quyết định tối cao nhiều mặt về chính sách liên quan đến khung khổ hoạt động của ngành ngân hàng và có quyền tối hậu trong hầu hết các hoạt động liên quan đến kiểm soát tiền tệ. Để làm điều đó Hội đồng đề ra các chính sách của Fed về cả các vấn đề về tiền tệ và hoạt động ngân hàng. Tuy nhiên, do Hội đồng Thống đốc không phải là một cơ quan điều hành các hoạt động trực tiếp, việc thực thi chính sách thường ngày được giao cho các ngân hàng Dự trữ Khu vực. Ngoài việc lãnh đạo các ngân hàng Dự trữ Khu vực, Fed còn là “ông trùm” của hằng ngàn ngân hàng thương mại thành viên. Các ngân hàng thương mại thành viên này (commercial member banks) đóng góp “trữ lượng” (stock/phần hùn) chủ lực cho Fed. Tuy là đang ‘sở hữu’ Fed, quyền sở hữu của các ngân hàng thương mại thành viên trong trường hợp này không có ý nghĩa kiểm soát hay lèo lái hoạt động của Fed. Ngược lại, Hội đồng Thống đốc Fed và lãnh đạo các ngân hàng Dự trữ Khu vực sẽ định hướng các chính sách của Fed phù hợp với quyền lợi đại chúng hơn là lợi ích của riêng hệ thống ngân hàng thương mại.
Bối cảnh luật lệ liên quan đến hoạt động ngân hàng tại Mỹ khá phức tạp, do Fed cùng chia sẻ quyền lực trong một số trường hợp với các cơ quan liên bang khác. Chẳng hạn như trong việc chuẩn thuận sáp nhập hay việc thẩm tra năng lực các ngân hàng, cùng với Cơ quan Quản lý Tiền tệ (Office of the Comptroller of the Currency) và Tổ chức Bảo hiểm Tiền gởi Liên bang (Federal Deposit Insurance Corporation – FDIC). Tuy nhiên, trong phạm vi quyết định về điều hòa cung tiền tệ và lãi suất thị trường cho phù hợp với các mục tiêu kinh tế quốc gia thì Fed được độc lập tương đối với chính phủ
Tính độc lập ở đây một phần được đảm bảo bởi thực tế thu nhập và tổn phí của các ngân hàng Dự trữ Liên bang và của Hội đồng Thống đốc không lệ thuộc quá trình phân bổ ngân sách của Quốc hội. Có thể ví von gần giống như cách của một ‘cơ quan sự nghiệp có thu’ ở ta, nhưng hơn thế, Fed là một tổ chức tự tài trợ. Thu nhập của Fed (năm 2000 là 33 tỉ USD) chủ yếu là từ các khoản nắm giữ các loại chứng khoán thu nhập (income earning securities) mà phần lớn là trái phiếu chính phủ. Kinh phí và các khoản chi tiêu khác (2,9 tỷ USD năm 2000) phần lớn là dùng để trang trải phí tổn hoạt động, cung ứng dịch vụ phục vụ chính phủ, và các phí tổn gắn liền với hoạt động điều hành và thực thi các chính sách tiền tệ. Năm 2000 Fed đem lại cho Ngân sách Mỹ 25,3 tỷ USD.
Lịch sử
Suốt 50 năm trước khi có hành lang pháp lý với Bộ luật về Dự trữ Liên bang năm 1913, thành quả tăng trưởng kinh tế Mỹ đã bị phá vỡ do các cơn khủng hoảng, thường là theo chu kỳ. Các đợt khủng hoảng kinh tế này đồng thời dễ kéo theo sự đổ vỡ của hệ thống tiền tệ. Trong khi hệ thống ngân hàng Mỹ lúc bấy giờ không có khả năng chủ động đáp ứng linh hoạt, theo hướng tích cực, trước các chu kỳ kinh tế.
Theo Bộ luật Ngân hàng Quốc gia năm 1864, hệ thống ngân hàng được chia ra làm ba nhóm: Các ngân hàng dự trữ trung ương đóng tại các đô thị quan trọng (central reserve city banks, mà đầu tiên là tại thành phố New York, tiếp theo tại Chicago, Illinois và năm 1887 có thêm tại St. Louis, Missouri); các ngân hàng dự trữ đô thị (reserve city banks, đóng tại 16 thành phố lớn khác); và các ngân hàng địa phương (country banks). Cũng theo Bộ luật Ngân hàng Quốc gia năm 1864 thì, tất cả các ngân hàng cấp quốc gia đều phải thực hiện một khoản ký thác dự trữ tiền mặt bắt buộc nhất định, còn các ngân hàng địa phương thì có thể chỉ ký thác một bách phân dự trử nhỏ hơn tại các ngân hàng dự trữ đô thị (reserve city banks). Do sự uyển chuyển như vậy, khi các ngân hàng địa phương cần các khoản dự trữ nhiều hơn để đáp ứng nhu cầu tiền mặt của khách hàng, họ sẽ đến gõ cửa các ngân hàng dự trữ đô thị để mong được hỗ trợ. Theo hệ thống, đến lượt các ‘reserve city banks’ níu áo các ‘central reserve city banks’ để được rót tiền. Trong bối cảnh đó, nếu một ngân hàng dự trữ không có đủ tiền để đáp ứng nhu cầu tiền mặt thì toàn bộ hệ thống sẽ bị sụp đổ và hoạt động kinh tế lập tức sẽ rơi vào tình trạng tê liệt thanh khoản. Do không có một cơ chế bổ sung tiền mặt kịp thời nên khủng hoảng xảy ra như là chuyện đương nhiên.
Các cơn khủng hoảng ngân hàng kiểu này đã xảy ra vào các năm 1873, 1884, 1893 và 1907. Riêng cơn hoảng loạn tài chánh năm 1907 đã dẫn tới việc hình thành một cơ quan tư vấn ‘lưỡng đảng’ (bipartisan congressional body) trực thuộc quốc hội Mỹ, có tên gọi là Ủy ban Tiền tệ Quốc gia (National Monetary Commission). Kết quả giải trình của cơ quan này đã được đưa vào nội dung xây dựng Bộ luật Dự trữ Liên Bang 1913 (Federal Reserve Act of 1913). Từ đó đã hình thành một hệ thống tác nghiệp ngân hàng thích ứng nhạy bén, với cơ quan quyền lực về tiền tệ được phân quyền có khả năng phòng tránh các cơn khủng hoảng bằng cách điều hành cung cầu tiền tệ uyển chuyển theo nhu cầu của nền kinh tế, đó chính là hệ thống Fed Ngày nay.
Cấu trúc FED
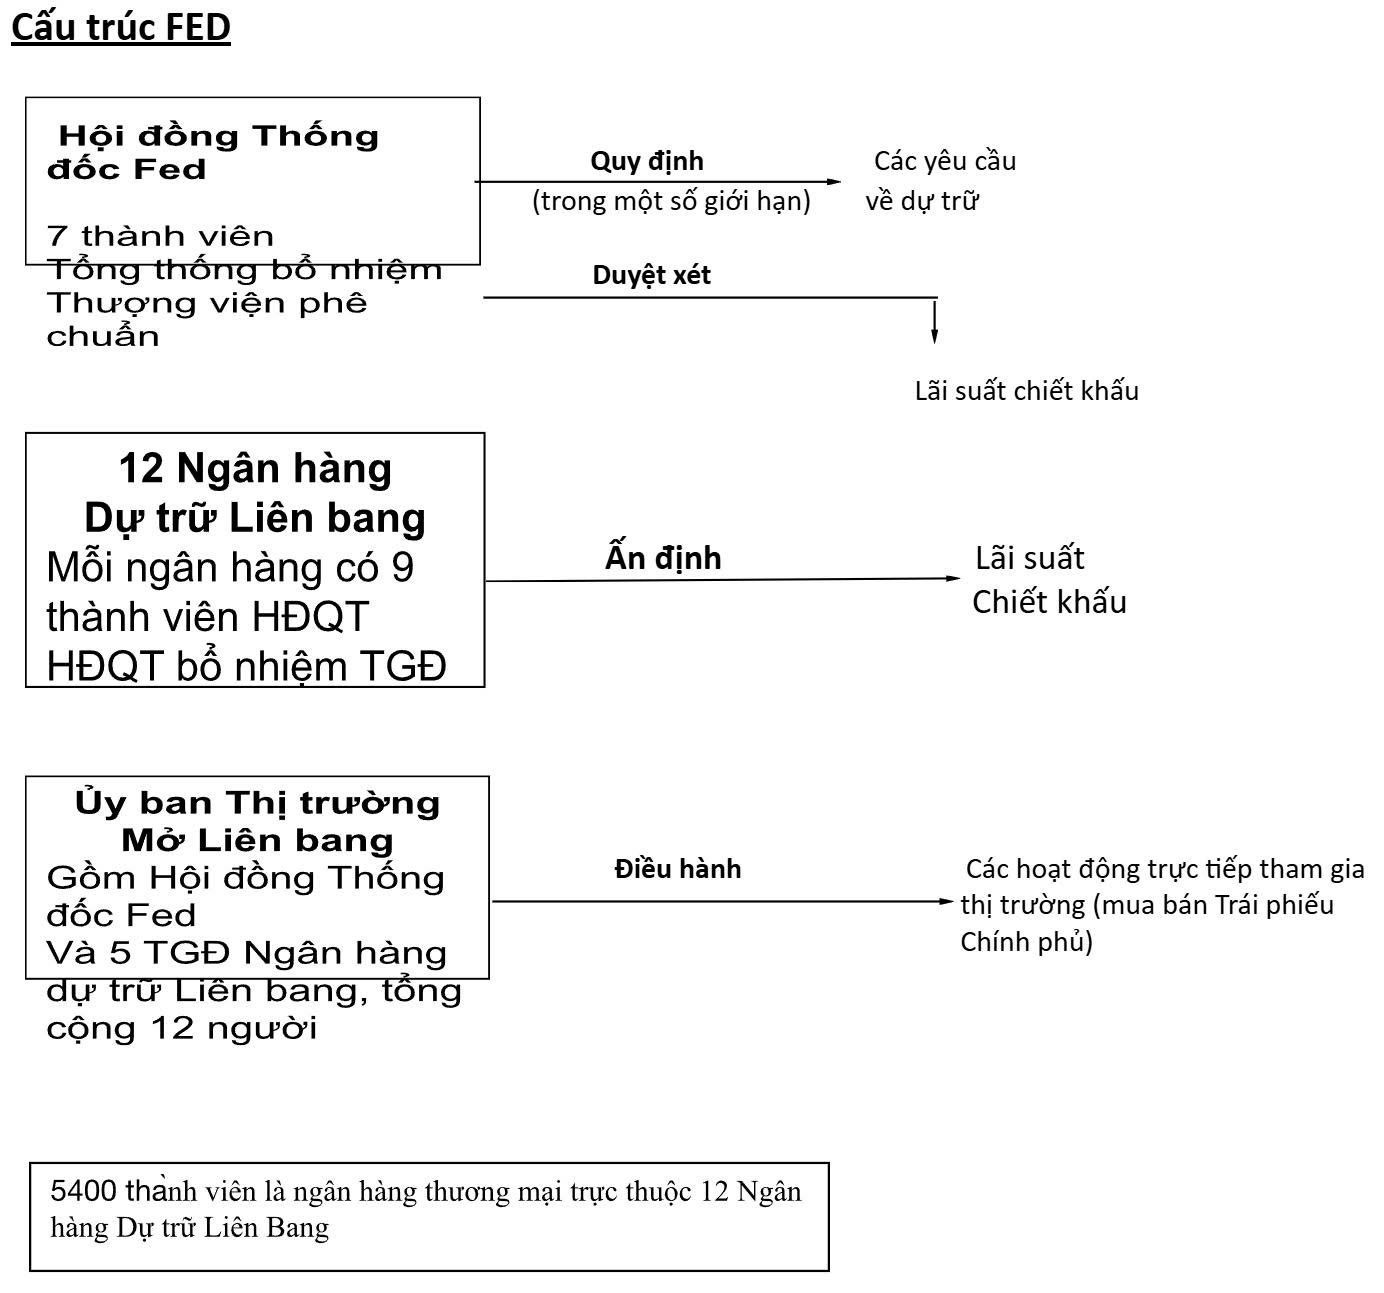
Bộ Luật Dự trữ Liên bang 1913 thiết đặt một Hội đồng Thống đốc gồm 7 thành viên, 12 ngân hàng Dự trữ Liên bang, và một Ủy Ban Thị Trường Mở Liên bang với 12 thành viên. Hội đồng Thống đốc của Fed đặt ra các yêu cầu về dự trữ bắt buộc đối với 5400 ngân hàng thương mại thành viên trực thuộc 12 ngân hàng Dự trữ Liên bang, đồng thời duyệt xét lãi suất chiết khấu (discount rate, lãi suất định hướng của ngân hàng trung ương) do các ngân hàng Dự trữ Liên bang đưa ra. Còn Ủy Ban Thị trường Mở Liên bang thì có nhiệm vụ điều hành việc mua bán trái phiếu chính phủ trên thị trường.
Phần nền của Hệ thống Dự trữ Liên bang (Fed) là những ngân hàng thương mại thành viên. Tất cả các ngân hàng có quy mô quốc gia (national banks, được công nhận hoạt động Liên bang nên còn gọi là federally chartered banks) bắt buộc phải tham gia vào hệ thống (Fed) với tư cách thành viên, các ngân hàng tiểu bang thì có thể tự nguyện. Các ngân hàng thành viên phải mua cổ phần góp vốn (capital stock) vào ngân hàng Dự trữ Khu vực với mức tương đương 6% trên tổng vốn (không gồm lợi nhuận tích lũy) của ngân hàng khu vực đó, và có quyền bầu cử đối với 6 trong 9 thành viên HĐQT của ngân hàng Dự trữ Khu vực này. Quyền sở hữu cổ phần trong trường hợp này không có ý nghĩa kiểm soát hay quyền lợi về tài chính như thông thường đối với việc sở hữu cổ phần trong một công ty cổ phần. Cổ phần không thể bán hay dùng để thế chấp và bị buộc phải trả lại cho ngân hàng Dự trữ Khu vực nếu ngân hàng thương mại thành viên chấm dứt tư cách thành viên.
Luật kiểm soát tiền tệ năm 1980 (Monetary Control Act of 1980) còn áp đặt một khoản dự trữ bắt buộc đối với tất cả các tổ chức tài chính có nhận ký thác, bao gồm các tổ chức không phải là thành viên của Fed, nhưng bù lại các tổ chức này cũng được phép vay tiền tại các ngân hàng dự trữ và sử dụng các dịch vụ do Fed cung cấp, như thanh toán bù trừ chi phiếu (check clearing), chuyển tiền điện tử và bảo giữ chứng khoán. Bằng cách tạo điều kiện cho các ngân hàng vay tiền từ Fed, yếu tố thanh khoản của toàn hệ thống ngân hàng đã tăng lên.
12 ngân hàng Dự trữ Khu vực của Fed đóng lại các thành phố sau đây: Boston – thuộc bang Massachusetts; New York City; Philadelphia thuộc Pennsylvania; Cleveland thuộc Ohio; Richmond thuộc Virginia; Atlanta thuộc Georgia; Chicago; St. Louis; Minneapolis thuộc Minnesota; Kansas City thuộc Missouri; Dallas thuộc Texas; và San Francisco thuộc California. Mỗi ngân hàng được giao trách nhiệm quản trị cho một Hội đồng Quản trị (HĐQT) gồm 9 thành viên. Các thành viên hội đồng này được phân biệt làm ba loại. Loại A và B gồm 6 thành viên do các ngân hàng thành viên bầu ra, loại C được Hội đồng Thống đốc Fed bổ nhiệm. HĐQT chịu trách nhiệm quản trị ngân hàng Dự trữ Khu vực và bổ nhiệm Tổng Giám Đốc điều hành và Phó Tổng Giám Đốc điều hành (cần có sự chuẩn thuận của Hội đồng Thống đốc Fed). Các thành viên HĐQT cũng sẽ đưa ra lãi suất chiết khấu (discount rate, là loại lãi suất áp dụng đối với các ngân hàng thành viên khi họ đi vay các ngân hàng của Fed) và lãi suất chiết khấu này cũng phải được Hội đồng Thống đốc Fed phê duyệt. ‘Discount rate’ là loại lãi suất điều tiết cung cầu tiền tệ quan trọng của nền kinh tế Mỹ (và có ảnh hưởng với cả thế giới) mà ta thường nghe qua những lần điều chỉnh, thường là với mỗi 0,25 điểm (Trong vòng hơn hai năm – từ cuối năm 2000 đến năm 2003 – lãi suất này đã giảm mất 5 điểm, từ 6% xuống còn 1%).
Ngân hàng Dự trữ Khu vực:
Các ngân hàng Dự trữ Khu vực của Fed thực hiện cho vay đối với các ngân hàng thương mại thành viên thuộc địa bàn mình quản lý; ngân hàng Dự trữ Khu vực cũng đảm nhận việc phát hành các giấy nợ tiền dự trữ tại Fed. Hầu hết các khu vực (hay địa hạt : district) có thể có từ một đến năm ngân hàng chi nhánh trực thuộc ngân hàng dự trữ phụ trách chính của khu vực đó. Năm 2004 trên toàn nước Mỹ có 25 chi nhánh như vậy. Các ngân hàng dự trữ thực hiện các quyết định do Hội đồng Thống đốc Fed ban hành và quyết định của chính HĐQT của mình. Bộ máy làm việc ở đây lo việc thanh tra giám sát hoạt động của các ngân hàng thành viên tiểu bang. (Các ngân hàng qui mô quốc gia do Cơ quan Kiểm soát Tiền tệ chịu trách nhiệm; Các ngân hàng không phải là thành viên nhưng có bảo hiểm – insured nonmember banks – thì do Tổ chức Bảo hiểm Tiền gởi Liên bang tức FDIC lo). Ngân hàng Dự trữ Khu vực cũng quyết định về các khoản nợ dành cho các thành viên, và thực hiện các chức năng nghiệp vụ ngân hàng theo thông lệ cho Chính phủ Liên bang. Các quyết định liên quan đến việc có cho phép một ngân hàng mở chi nhánh hay không, việc sáp nhập, hay thành lập một công ty tài chánh (holding company, chuyên cung ứng các dịch vụ tài chánh đa dạng) cũng thường được các giới chức trong hệ thống Fed thực hiện. Riêng việc bán ra hay mua lại các chứng khoán thuộc tài khoản của chính Fed thì sẽ được ngân hàng Dự trữ Liên bang của New York thực hiện. Ngân hàng Dự trữ Liên bang Khu vực New York cũng chính là nơi thực hiện các hoạt động tài chánh quốc tế cho toàn hệ thống Fed.
Cơ quan quyền lực cao nhất của Fed là Hội đồng Thống đốc Fed. Hội đồng này kể từ khi hình thành đến nay đã có nhiều sự thay đổi lớn cả về nhiệm vụ lẫn cấu trúc tổ chức. Theo Luật Dự trữ Liên bang 1913 thì Hội đồng Thống đốc có 7 thành viên, gồm 5 thành viên thuộc quyền tổng thống bổ nhiệm, mỗi thành viên (trong 5 thành viên đó được chọn từ các ngân hàng Dự trữ Khu vực khác nhau, cộng với hai người đứng đầu ngành Ngân khố và Cơ quan Kiểm soát Tiền tệ. Nhiệm kỳ của các thành viên Hội đồng (theo Luật 1913) được ấn định là 10 năm và được đặt so le nhau, do vậy sẽ không có trường hợp hai người mãn nhiệm cùng một lúc; Các thành viên sẽ không bị điều chuyển khỏi nhiệm vụ ngoại trừ có lý do trọng đại. Quy định này có ý nghĩa giúp cách ly các thành viên được tổng thống bổ nhiệm khỏi các cạnh tranh chính trị hằng ngày. Cũng theo tinh thần Luật Dự trữ Liên bang 1913, quyền lực của Hội đồng Thống đốc Fed tuy rất tập trung, gắn liền với việc giám sát hoạt động các ngân hàng dự trữ, nhưng lại bị giới hạn hơn đối với việc đưa ra lãi suất chiết khấu và cũng có ít quyền quyết định về mặt tổ chức của ngành ngân hàng nói chung (việc này thuộc quyền hạn của các ngân hàng Dự trữ Khu vực). Nói chung, quyền lực của Hội đồng Thống đốc Fed so với ngày nay (sau mốc cải cách 1935) thì ‘chẳng ăn nhằm’ gì…
Đợt cải cách 1935
Luật Ngân hàng năm 1935 của Mỹ đã gút lại nhiều nội dung điều chỉnh quan trọng, trong đó nổi bật như việc tạo ra hoạt động bảo hiểm tiền gởi và hình thành Tổ chức Bảo hiểm Tiền gởi Liên Bang (FDIC). Luật này cũng tập trung quyền lực nhiều hơn cho Hội đồng Thống đốc Fed. Theo đó, quy định tất cả thành viên của Hội đồng đều thuộc thẩm quyền bổ nhiệm của Tổng thống với sự tham vấn và được thông qua bởi Thượng Nghị Viện. Theo luật 1935 thì Tổng thống cũng có quyền trực tiếp chọn một thống đồc (trong số 7 Thống đốc của Hội dồng) để bổ nhiệm làm Chủ tịch Hội đồng Thống đốc Fed (gọi gọn là Chủ tịch Fed – Fed Chairman) với nhiệm kỳ bốn năm. Sau khi có luật 1935, nhiệm kỳ của các thống đốc thành viên cũng được kéo dài đến 14 năm và quyền hạn của họ được nới rộng hơn. Chẳng hạn, lãi suất chiết khấu ngày nay đã được xác định định kỳ bởi Hội đồng Thống đốc. Việc bán ra và mua vào trái phiếu chính phủ – là hoạt động tham gia thị trường trực tiếp (open-market operation) trước đây được quản lý riêng theo thẩm quyền Tổng Giám Đốc của các ngân hàng dự trữ khu vực – nay đã tập trung về cho Ủy Ban Thị trường Mở Liên bang (FOMC), Ủy ban này gồm: 7 thành viên của Hội đồng Thống đốc Fed, Tổng Gíam Đốc Ngân hàng Dự trữ Khu vực New York, và bốn Tổng Giám Đốc ngân hàng Dự trữ Khu vực khác phục vụ trên cơ sở luân phiên. Kể từ năm 1935, Quốc hội Mỹ cũng đã cho thêm quyền đối với Hội đồng Thống đốc Fed. Các quyền này gồm việc kiểm soát hoạt động sáp nhập (merger), kiểm soát các công ty holding (kinh doanh tài chánh) thuộc các ngân hàng thương mại, kiểm soát các cơ quan đại diện ngân hàng quốc tế tại Mỹ, và vấn đề dự trữ đối với tất cả các định chế có nhận ký thác (lưu ký).
Kiểm soát tiền tệ
Việc làm được biết đến nhiều nhất của Fed là các biện pháp nới lỏng hay siết chặt cung tiền tệ thông qua tác động trên lãi suất thị trường. Thuật ngữ cung tiền tệ (money supply) có thể có nhiều cách giải thích khác nhau, nhưng cơ bản đây là tất cả giấy bạc, tiền xu, tiền khả dụng trong tài khoản (ngân hàng) vào một thời điểm nào đó trong hệ thống tài chánh của nền kinh tế. Loại lãi suất mà các nhà làm chính sách của Fed quan tâm theo dõi không rời mắt là lãi suất qua đêm (federal funds rate). Đây là loại lãi suất được hình thành từ sự vay mượn giữa các ngân hàng thương mại với nhau để cân đối yêu cầu dự trữ bắt buộc. Các ngân hàng đang có tiền dự trữ tạm thời dôi lên (excess reserve) có thể cho các ngân hàng đang bị tạm hụt khoản dự trữ bắt buôc này vay để bù đắp. Các khoản vay như vậy thường được thực hiện “qua đêm” nhưng có thể gia hạn và mức lãi rất biến động. Một cơ chế dự trữ bắt buộc nghiêm minh vậy là đã giúp tạo ra ‘cái đồng hồ đo sự nóng lạnh’ về lưu thông tiền tệ rất hiệu quả, với độ nhạy cao và chính xác.
Để kiểm soát cung tiền tệ và sự biến động của lãi suất qua đêm, Fed có thể linh hoạt trực tiếp tham gia thị trường và đây là biện pháp được sử dụng khá thường xuyên. Khi Ủy ban Thị trường Mở của Fed (FOMC) thấy lượng cung tiền quá yếu không đáp ứng nhu cầu tiền tệ cho nền kinh tế, hoặc lãi suất thị trường tăng quá cao, Fed sẽ mua vào các trái phiếu chính phủ trên thị trường (mua giá cao ~ lãi suất sẽ bị hạ xuống thấp) một cách công khai (thực hiện biện pháp xoa dịu với open-market operation). Điều này có thể được ví von như việc Fed ‘làm bộ’ móc hầu bao ra mua lại chứng khoán của công chúng hay của ngân hàng để những nơi này ‘bán được hàng’ và có tiền… Nhưng không đơn giản thế. Mục đích của Fed là tạo ra một động tác can thiệp nhẹ, để bơm tiền mặt vào nền kinh tế, gián tiếp tiếp sức cho ngân hàng và hệ thống tài chánh để hạ sốt lãi suất qua đêm. Quá trình này tạo điều kiện cho ngân hàng cung ứng nợ (hoạt động tài trợ) dồi dào hơn, giúp doanh nghiệp và giới tiêu dùng thong thả chi tiêu hơn, nền kinh tế do vậy sẽ hưng phấn mà tươi lên. Ngược lại, nếu lượng cung tiền tệ tăng quá nhanh so với yêu cầu, hoặc nếu lãi suất đang xuống mức quá thấp, là điều có thể dẫn tới lạm phát (một tình trạng tăng giá hàng hoá dai dẳng), thì FOMC sẽ bán ra trái phiếu chính phủ. Việc bán này có nghĩa là Fed muốn tạo ra sự “cạnh tranh” về lãi suất ở đầu cung trên thị trường trái phiếu (bán rẻ để lãi suất trái phiếu có mức cao hấp dẫn – Xin đọc thêm “TTCK, Kỹ Năng Chọn Lựa Đầu Tư, Huy Nam, NXB Trẻ, 2000, để rõ hơn). Hoạt động bán ra trái phiếu chính phủ của Fed chẳng khác là để ‘nhử’ các ngân hàng đổ tiền vào đây, làm cho tiền trong các ngân hàng giảm đi, kéo theo lãi suất qua đêm tăng, và điều này làm nguội bớt nền kinh tế. Tóm lại, cách sau này là cách giảm cung tiền để kiềm chế lạm phát.
Cho dù hoạt động thị trường mở khá linh hoạt và là công cụ được dùng thường xuyên trong chính sách tiền tệ, hiệu quả tương tự cũng có thể đạt được bằng cách thay đổi tỷ lệ dự trữ bắt buộc. Đây là phần trăm ký thác mà các ngân hàng buộc phải duy trì như khoản gởi tiền mặt tại các ngân hàng của Fed. Khi tỷ lệ dự trữ bắt buộc tăng, các ngân hàng sẽ không còn thong thả tiền “như xưa” nữa, do “bị kẹt“ nhiều hơn cho khoản dự trữ. Trường hợp ngược lại, khi dự trữ bắt buộc giảm thì các ngân hàng sẽ thoải mái hơn vì có tiền sẵn để chi ra (kinh doanh tiền tệ) nhiều hơn…
Cũng nằm trong các biện pháp kiểm soát vĩ mô, Fed có thể thực hiện việc thay đổi lãi suất chiết khấu (như ta thường nghe), và như ta đã biết, đây là lãi suất áp dụng khi Fed cho các ngân hàng thành viên vay tiền. Bằng cách tăng lãi suất chiết khấu, Fed phát đi thông điệp với ngụ ý không khuyến khích các ngân hàng vay tiền của Fed. Fed sẽ hành xử như vậy khi “ông kẹ” này muốn giảm cung tiền tệ và làm nguội nền kinh tế. Ngược lại, để tăng lượng cung tiền và thúc đẫy kinh tế phát triển nhanh hơn, hoặc cải thiện tình trạng co cụm lừ đừ, Fed sẽ hạ lãi suất chiết khấu để cho đồng tiền trở nên ‘rẻ’ hơn. Đây là cách khuyến khích thiên hạ xài tiền rất vĩ mô. Một sự thay đổi lãi suất chiết khấu đôi khi sẽ gia tăng hiệu lực của hoạt động thị trường mở. Việc này có thể đồng thời cho một dấu hiệu đánh động (announcement effect), rằng sắp có một sự thay đổi trong việc đánh giá các điều kiện kinh tế cơ bản của Fed.
Fed cũng có một vai trò (hẹp hơn) trong quản lý các hoạt động của thị trường chứng khoán. Cơ quan này sẽ cân nhắc tăng hay giảm yêu cầu bảo chứng (margin requirement), là khoản tiền tự có tối thiểu (tính bằng phần trăm) đối ứng khi một người đầu tư muốn vay tiền mua chứng khoán. Khoản bảo chứng bắt buộc này là một khoản duy trì theo luật, nhằm để kìm hãm đầu cơ trên thị trường.
Năm 1969, Mỹ có thêm Luật Kiểm Soát Tín dụng. Luật này cho phép Tổng thống Mỹ thực hiện các biện pháp kiểm soát bổ sung bên cạnh Fed. Vào năm 1980, Luật này được sử dụng như một phương tiện kiểm soát các hình thức tín dụng tiêu dùng. Luật Gramm-Leach-Bliley 1999 cũng đã cho Fed thẩm quyền giám quản các tập đoàn dịch vụ tài chánh đa ngành (financial services holdings). Các tập đoàn tài chánh này là một loại tổ chức tổng hợp khá mới mẻ (hình thành từ thập niên 1990). Gọi là mới vì nó thoát ly cách tổ chức chuyên biệt truyền thống để hoạt động trong nhiều lãnh vực tài chánh khác nhau. Tuỳ tầm cỡ, loại này có thể cung ứng đồng thời dịch vụ ngân hàng, phát hành chứng khoán (cổ phiếu và trái phiếu), hoạt động bảo hiểm và nhiều dịch vụ tài chánh khác; được mời chào rất tự tin là mọi cái sẽ đều ‘under-one-roof” (một đầu mối). Đây được xem là một thay đổi quan trọng đối với các tổ chức kinh doanh tài chánh ở Mỹ, bởi Bộ luật Glass-Steagall 1933 đã ngăn cấm các ngân hàng tham gia vào một số các hoạt động vừa kể, như bảo lãnh phát hành chứng khoán và bảo hiểm. Điều này cũng dể hiểu thôi, vì những năm tiếp sau biến cố sụp đổ thị trường chứng khoán 1929, các hoạt động này được xem là rất rủi ro đối với ngân hàng.
Tác dụng từ các chính sách của Fed.
Hầu hết các nhà kinh tế ngày nay đều tin rằng thành tích gặt hái được từ chính sách của Fed suốt trong lịch sữ hiện diện của mình đã cho kết quả tương đối. Tuy nhiên, có thể nói Fed bị thất bại ít hơn là thành công trong quá trình can thiệp bình ổn kinh tế. Về mặt thất bại, nhiều nhà kinh tế đồng ý rằng Fed phải chịu một phần đối với cơn đại suy thoái kéo dài của những năm 1930, bởi Fed đã chủ trương thắt chặt tiền tệ thái quá. Mặt khác, các nhà kinh tế cũng tin rằng thành tích ổn định giá cả trong những năm 1950, 1960, và 1990 một phần là do hiệu lực từ các chính sách tiền tệ của Fed. Tuy nhiên ngay như trong chính sách chống lạm phát thành công vừa nói cũng có các nhà phê bình cho rằng, chính sách siết chặt tiền tệ cũng đã làm cho lãi suất thị trường tăng lên đến các mức cao không cần thiết. Nhưng không thấy ai nói gì trước tình trạng lạm phát diễn ra cùng lúc với sự sụt giảm lãi suất thị trường suốt thời gian từ giữa và cuối những năm 1980 đến đầu những năm 1990. Hầu hết các nhà kinh tế nhận ra rằng một số vấn đề kinh tế như ảnh hưởng tiêu cực từ tình trạng thiếu dầu (ví dụ vào những năm 1980) là ngoài khả năng giải quyết của Fed.
Mối quan hệ giữa Fed với chính phủ
Đôi khi người ta xem Fed là một nhánh quyền lực thứ tư của nhà nước Mỹ, bởi cơ quan này quy tụ một nhóm các nhà làm chính sách quốc gia đầy quyền lực, không bị gò ép bởi những hạn chế về sự kiểm soát và ‘đấu đá’ giữa các khối công quyền chóp bu như thường thấy. Thật vậy, Hội đồng Thống đốc Fed có sự độc lập một cách danh chính ngôn thuận với cánh hành pháp và được bảo vệ bởi nhiệm kỳ vượt xa nhiệm kỳ của Tổng thống Mỹ. Trong thực tế, Tổng thống thường lắng nghe một cách thận trọng đối với các đề nghị liên quan đến chính sách của Fed. Fed và Tổng thống thường chia sẻ nhau cùng một kế hoạch kinh tế, nhưng thỉnh thoảng họ cũng theo đuổi các kế hoạch khác nhau.
Mối quan hệ giữa Fed và Quốc hội thì phức tạp và tế nhị hơn đôi chút. Một đằng, do Fed được Quốc hội lập ra, cho nên có vẻ như Hội đồng Thống đốc Fed cần phải ‘biết điều’ như một ‘cấp dưới’ của Quốc hội, phải chịu trách nhiệm trước Quốc hội về nhiệm vụ được giao và về sự tồn tại thuyết phục của mình. Nhưng đằng khác, do đặc điểm tự tài trợ (độc lập về tài chánh trong hoạt động – self-financing), Fed lại ngăn không cho Quốc hội dùng quyền phân bổ ngân sách để ‘bắt nạt’ mình. Nhờ vậy, Fed cũng vẫn có sự độc lập tương đối trước các áp lực đảng phái diễn ra trong Quốc hội, cho dù Fed phải báo cáo thường xuyên cho Quốc hội về công tác thực hiện các chính sách tiền tệ.
Huy Nam
CV Kinh tế Tài chánh CK TPHCM
Trọng tài viên TT Trọng tài Quốc tế VN – VIAC
Nhìn ra thế giới – Kinh tế DN Mỹ
Nhìn ra thế giới
* * *
BỐI CẢNH KINH TẾ MỸ
NHÌN TỪ DOANH NGHIỆP
Nhắc đến kinh tế thị trường thì hầu như ai cũng muốn biết đôi điều về nền kinh tế Mỹ. Việc này không là suy nghĩ của người Việt Nam hay của riêng một nước nào, mà là tâm lý chung của hầu hết các nước trên thế giới, kể cả những nước được xem là rất dị ứng với Mỹ. Hơn thế nữa, theo kinh nghiệm của nhiều nước, việc biết cách lấy Mỹ làm chỗ dựa, không chỉ là về tiềm lực vật chất mà còn ở cách tổ chức làm ăn (học từ gốc) của nền kinh tế số một thế giới này, để tranh thủ phát triển kinh tế cho nước mình là việc cần thiết. Điều này lại không nhất thiết sẽ mang tiếng rập khuôn hoặc bị lệ thuộc, bởi theo lẽ tự nhiên, khi một nước vượt được ngưỡng khó và khá lên họ sẽ chuyển qua cách phát triển chủ động, thường là theo một biến thể mô phỏng, để có nét riêng. Đến lúc thực sự đã mạnh, họ sẽ tiến lên thế so kè, có nghĩa là họ quay lại cạnh tranh với Mỹ! Người Nhật đã nổi tiếng và rất thành công với tinh thần này. Họ say mê lăn xả vào mọi lãnh vực, từ cái cúc áo cho đến chiếc xe hơi… với niềm khát khao ‘muốn hơn Mỹ’, và họ tự hào khi thật sự đã hơn Mỹ về một sản phẩm hay một mặt nào đó…
Thế nhưng, cho dù yêu cầu đặt ra từ lời mở đầu của đoạn trên đây không lớn, chỉ là “đôi điều”, thì vấn đề lại khá lớn. Là vì, để có một ý niệm đúng đôi khi phải cần đến cả kho thông tin hoặc các nghiên cứu có hệ thống và toàn diện. Phần trình bày dưới đây cũng có ý định cung cấp ‘đôi điều’ hiểu biết đó, nhưng chỉ là cái nhìn tổng quát về hoạt động kinh tế xoay quanh bối cảnh doanh nghiệp Mỹ, với các thông tin minh hoạ gốc và ít phân tích rộng hơn về hoạt động kinh tế tài chánh. Tuy là khiêm tốn, đây có thể là nguồn tham khảo thú vị, vì nó (cố ý) diễn đạt các thực tế đan xen với một số đặc trưng có tính nền tảng.
* * *
CÁC ‘ĐỘNG CƠ TỰ HÀNH’
Theo lịch sử và quan điểm phân loại truyền thống, khi nói đến bối cảnh doanh nghiệp người Mỹ thường nêu lên ba loại hình chính của Mỹ là doanh nghiệp đơn danh, doanh nghiệp hợp danh và công ty cổ phần. Trong thực tế, nhìn chung theo độ dài thời gian và ý nghĩa đại diện, thì ba loại hình doanh nghiệp này cũng chính là lực lượng chủ lực đảm nhận hoạt động sản xuất kinh doanh hàng hóa dịch vụ của nền kinh tế nước này. Tuy nhiên, kể từ năm 1977 (rõ nhất là từ đầu những năm 1990) ở Mỹ cũng đã xuất hiện thêm loại công ty trách nhiệm hữu hạn gọi là LLC (limited liability company). Nhưng thật ra, LLC cũng chỉ là loại biến thể (hay lai tạo) giữa công ty cổ phần và công ty hợp danh. Sự sinh sau đẻ muộn của loại công ty trách nhiệm hữu hạn cũng là một đặc điểm của kinh tế Mỹ. Tất cả đều có lý do và sẽ được trình bày rõ hơn trong phần nói về LLC. Tuy nhiên, ta cũng cần nhớ rằng trên thế giới những ‘đứa con của pháp luật’ này (các doanh nghiệp, hay tư cách pháp lý hoặc pháp nhân của doanh nghiệp nói chung) nếu có tên giống nhau thì chúng có thể khác nhau ở một số mặt về chế định. Chẳng hạn, cùng được gọi là ‘công ty trách nhiệm hữu hạn’, hay ‘limited company’, nhưng loại LLC của Mỹ thì rất khác với loại TNHH của Việt Nam, và thường cũng không giống với loại tương đương của nhiều nước khác trên thế giới.
Theo thống kê năm 1995, tại Mỹ có 16,4 triệu doanh nghiệp đơn danh (chưa tính loại nông trang, nông trại); 1,6 triệu doanh nghiệp hợp danh, và khoảng 4,3 triệu công ty cổ phần. Tuy lượng công ty cổ phần chiếm không tới 20% tổng số doanh nghiệp tại Mỹ, nhưng người ta ước tính rằng giá trị hàng hóa dịch vụ mà loại hình doanh nghiệp ‘vua’ này đem lại cho nền kinh tế Mỹ là tròm trèm 80%. Sự đóng góp quan trọng như vậy cho thấy tầm hạn và hiệu quả của công ty cổ phần trong một nền kinh tế hiện đại là rất thuyết phục.
Do các đặc điểm ưu việt và vai trò đầu đàn của công ty cổ phần trong nền kinh tế Mỹ (cũng có thể là của nhiều nước khác trên thế giới), các phần nói về doanh nghiệp dưới đây chỉ cung cấp sơ lược ít thông tin cơ bản về doanh nghiệp đơn danh, hợp danh, và LLC, nhưng sẽ dành nhiều thời gian để đi sâu vào thực tế tổ chức và hoạt động của dạng công ty cổ phần. Cũng cần nói thêm, dù trong nội dung trình bày có đề cập (đôi khi khá sâu) các chi tiết về tổ chức và vận hành doanh nghiệp, điều này là để phục vụ cho mục đích minh họa, hoặc để thông tin sâu vào một bối cảnh kinh tế (ở đây là bối cảnh Mỹ), chứ không đơn thuần là để thông tin về cơ chế doanh nghiệp. Dù vậy, cùng với các phần nói về hoạt động tài chánh và đầu tư (được trình bày riêng), tất cả nội dung chuyển tải ở đây ngoài việc cho ta cái nhìn thực tế, còn là nguồn bổ sung kiến thức thiết thực và bổ ích tùy theo cách tiếp nhận.
Doanh nghiệp Đơn danh
Doanh nghiệp đơn danh (sole proprietorship) được hiểu khái quát là doanh nghiệp một chủ. Điển hình (và phổ biến) có thể do một cá nhân hay gia đình làm chủ và điều hành. Người chủ doanh nghiệp chịu trách nhiệm cá nhân về toàn bộ các khoản nợ do doanh nghiệp tạo ra. Bù lại họ hưởng một mình các khoản lợi doanh nghiệp kiếm được sau khi trừ thuế. Nghĩa vụ hay trách nhiệm trả nợ cho doanh nghiệp của người chủ ở đây được xem là vô hạn. Điều này có nghĩa là bất cứ cá nhân hay tổ chức nào là chủ nợ của doanh nghiệp đều có thể dựa vào tài sản riêng (kể cả tiền tiết kiệm hay vật dụng cá nhân) để đòi nợ. Nói là vậy nhưng vẫn có trường hợp được loại trừ, đó là khi có luật phá sản bảo vệ.
Thông thường, khi một cá nhân sở hữu hoặc điều hành doanh nghiệp đơn danh về hưu hay chết, doanh nghiệp ấy có thể được bán cho người khác hoặc đơn giản được đóng cửa sau khi thanh lý nợ, nếu không có sự chuyển giao theo thủ tục thừa kế và/hoặc một sự thu xếp khác thoả đáng cho cả về mặt luật lẫn lệ. Ở Mỹ và nhiều nước khác, nhiều doanh nghiệp bán lẻ thường được tổ chức và hoạt động theo dạng đơn danh. Chủ của những doanh nghiệp này có thể là những người đang làm việc bán thời gian, hay ngay cả toàn thời gian, cho một nơi khác. Một số nông trang có thể là các doanh nghiệp đơn danh, mặc dù ngày nay nhiều nông trang tại Mỹ được các công ty cổ phần sở hữu.
Doanh nghiệp Hợp danh
Doanh nghiệp hợp danh (partnership) cũng tương tự như doanh nghiệp đơn danh, ngoại trừ số lượng người làm chủ là từ hai người trở lên, và họ đồng ý chia sẻ rủi ro và lợi nhuận kiếm được dựa trên một cơ sở tương ứng nào đó được xác lập. Theo luật, các thành viên hợp danh (partners) phải chịu trách nhiệm vô hạn và có thể phải trả nợ thay cho doanh nghiệp bằng chính tài sản và tiền riêng của mình. Tại Mỹ, loại doanh nghiệp hợp danh có số lượng ít nhất so với các loại hình doanh nghiệp khác. Theo truyền thống về lịch sử hình thành (có thể hiểu là tập quán tổ chức kinh doanh) doanh nghiệp hợp danh được ứng dụng rộng rãi ở một số lãnh vực chuyên ngành như nghề làm luật sư, kiến trúc sư, bác sĩ và nha sĩ. Tuy nhiên, từ thập niên ‘80 và ‘90, số doanh nghiệp hợp danh trong nền kinh tế Mỹ đã phát triển chậm hơn nhiều so với doanh nghiệp đơn danh và công ty cổ phần, nhất là sau khi loại LLC đã trở thành quen thuôc. Đáng nói hơn, ngay cả những ngành nghề một thời được hoạt động chủ yếu theo loại hình hợp danh cũng đã tận dụng các điểm lợi của công ty cổ phần hoặc LLC để tổ chức doanh nghiệp.
Công ty Cổ phần
Công ty cổ phần (corporation) là loại thực thể có tính pháp nhân được nhà nước công nhận. Cho đến đầu những năm 2000, ở Mỹ có 50 tiểu bang có luật về công ty cổ phần. Khái niệm về thực thể pháp lý (legal entity) hay pháp nhân (legal body) theo luật là sự tách biệt chủ sở hữu của một thực thể (ở đây là các cổ đông đang sở hữu cổ phiếu trong công ty cổ phần) khỏi ‘sự sống’ (sự tồn tại và phát triển) của thực thể đó. Tại Mỹ, tên của công ty cổ phần thường có từ viết tắt cuối cùng là “Inc.”, từ này được viết đầy đủ là “incorporated” và có nghĩa là doanh nghiệp đã được thành lập theo tư cách pháp nhân độc lập.
Trách nhiệm hữu hạn của công ty cổ phần:
Đặc tính chủ yếu của công ty cổ phần là trách nhiệm hữu hạn (limited liability). Không như doanh nghiệp đơn danh hay hợp danh, các chủ sở hữu của công ty cổ phần không chịu trách nhiệm cá nhân đối với các khoản nợ của doanh nghiệp. Điều duy nhất có thể là rủi ro đối với các cổ đông khi đầu tư vào công ty cổ phần là số tiền (hay tài sản) mà họ đã trả để có được quyền sở hữu cổ phần. Các chủ nợ của công ty cổ phần không thể có yêu sách gì đối với các khoản tiền riêng hay tài sản riêng của cổ đông công ty, ngay cả khi công ty lâm vào phá sản. Thay vào đó, công ty cổ phần với tư cách là một ‘con người theo pháp luật’ (thực thể pháp lý tách biệt) sẽ chịu trách nhiệm ‘vô hạn’ về các khoản nợ và nghĩa vụ do mình tạo ra, có quyền tham gia hợp đồng, có thể khởi kiện hay bị kiện. Điều đáng ghi nhận khác là, trong điều kiện bình thường và lành mạnh, pháp nhân ấy không bị hạn chế về tuổi thọ, hoạt động liên tục cho đến khi nào nó còn làm ăn được, có thể là hàng trăm năm hay dài dài…
Khi một cổ đông chết đi, cổ phiếu của họ là một phần tài sản để lại theo luật và sẽ được kế thừa bởi người (hay những người) chủ mới (cổ đông mới sở hữu cổ phiếu cũ). Trường hợp này, công ty vẫn tiếp tục sự nghiệp làm ăn và thường sẽ không có gì thay đổi, ngoại trừ công ty đó thuộc loại nhỏ (là doanh nghiệp nội bộ, được tổ chức và hoạt động bởi một ít cổ đông là những người gần gũi). Nhiều công ty cổ phần lớn của Mỹ có thể có hàng triệu cổ đông, và để tìm được người sở hữu 1% cổ phần của công ty là rất khó. Đặc tính trách nhiệm hữu hạn và có thể hoạt động xuyên thế kỷ làm cho loại hình cổ phần trở thành một cấu trúc doanh nghiệp hấp dẫn, đặc biệt là đối với các doanh nghiệp đòi hỏi tổ chức qui mô, tầm hoạt động rộng, cần bổ sung các nguổn vốn lớn và thường xuyên, sẵn sàng mạo hiểm …
Khi một công ty cổ phần mới được thành lập, những người sáng lập cần chuẩn bị một tài liệu gọi là cáo bạch (prospectus). Tài liệu có tính bắt buộc về pháp lý này (cũng cần thiết khi công ty muốn huy động tăng vốn) mô tả hoạt động sản xuất kinh doanh sẽ thực hiện, ai sẽ là các thành viên quản trị và những cổ đông lớn của công ty là ai. Theo lệ thường, những người đứng ra thành lập và góp vốn đầu tiên để từ đó công ty có thể ra đời và hoạt động là những cổ đông sáng lập.
Sự phân lập giữa quyền sở hữu và điều hành công ty cổ phần:
Như đã nói, lợi thế trách nhiệm hữu hạn và khả năng tồn tại vô hạn đã làm cho loại hình công ty cổ phần thắng thế đối với các doanh nghiệp cần qui mô lớn tại Mỹ. Tuy nhiên, loại hình doanh nghiệp này cũng có thể đã bộc lộ một nhược điểm đáng kể ngay ở chỗ từng được cho là ưu điểm. Thay vì vừa làm chủ vừa điều hành như doanh nghiệp đơn danh, tại các công ty cổ phần lớn, người quản lý doanh nghiệp thường theo cách thay mặt cổ đông. Cách phân lập giữa nhân sự điều hành với chủ sở hữu doanh nghiệp này có thể dễ tạo ra các xung đột về quyền lợi. Cụ thể, các nhà quản trị doanh nghiệp đang trực tiếp điều hành công ty cổ phần thường có một số ‘bệnh’ có thể nói là khó chữa và không dễ ‘chừa’. Theo đó, các ‘vị’ này thường quan tâm nhiều đến lương bổng của họ, hay đòi hỏi quyền lợi trong quá trình tại chức, dễ dãi tốn kém để có cơ ngơi làm việc và bộ máy phục vụ theo ý mình; họ cũng có thể chú trọng nhiều đến việc điều hành làm ăn tổng thể mà quên hay xao lãng mối quan tâm về quyền lợi của cổ đông…Trong thực tế, tình trạng dễ tạo ra xung đột này có thể biến hoá và tiềm ẩn theo những cách phức tạp, đến mức phải cần đến các luật lệ chế tài hay điều chỉnh.
Về nguyên tắc, các cấp quản trị điều hành cao cấp trong công ty được bổ nhiệm hay bị bãi miễn bởi hội đồng quản trị, là cơ cấu gồm các thành viên là những người đại diện cho quyền lợi của cổ đông. Tuy nhiên, trong thực tế hội đồng quản trị thường gồm những người được cơ cấu sẵn theo một số cách làm chiếu lệ, hoặc thậm chí coi như đã được chọn ngầm theo ‘thế lực’. Các thành viên hội đồng tiếng là được bầu với một đa số phiếu của cổ đông, nhưng hầu như việc đầu phiếu của cổ đông thường chỉ là thủ tục. Một cách mặc nhiên, cổ đông ‘bị buộc phải’ bầu cho những người đã được giới thiệu bởi các thành viên trong hội đồng quản trị đương nhiệm (sắp mãn nhiệm), mà đa số trường hợp lại chính là các thành viên ấy. Cổ đông cũng thường có thể bầu gián tiếp bằng sự ủy quyền (cách làm phổ biến tại các công ty đại chúng) mà thường là ủy quyền tập trung (proxy) cho các thành viên đương nhiệm để bỏ phiếu thay họ. Kết quả như thế nào thì khỏi nói chắc ta cũng đã rõ. Cách thực hành này chẳng riêng gì tại Mỹ mà đã quá phổ biến trên thế giới, và đó đây tại Việt Nam cũng chẳng phải đã khó thấy.
Nói là nói vậy chứ sự thể không phải đã tệ gì. (Nếu không thì công ty cổ phần đã chẳng còn tồn tại chứ đừng nói đang rất phát triển). Cuộc chơi vẫn tiếp tục cuốn hút nhờ hiệu lực tác động điều chỉnh trong một tổng thể vĩ mô mà có lúc người ta diễn đạt là ‘tác động vô hình’. Cụ thể, có ít nhất là hai áp lực mạnh đã thúc ép các nhà quản trị công ty hành động vì quyền lợi của cổ đông.
Thứ nhất là sự cạnh tranh. Sự cạnh tranh trực tiếp từ các doanh nghiệp khác tham gia trong cùng thị trường thúc ép bộ sâu quản lý một công ty phải nổ lực tạo ra các quyết định phù hợp nếu họ muốn duy trì lợi thế cạnh tranh và tạo ra cơ hội lợi nhuận cho doanh nghiệp.Thứ hai là áp lực bị thâu tóm. Mối đe dọa hay sự lăm le thâu tóm từ các công ty mạnh hơn luôn chực chờ đâu đó. Nếu công ty mình thiếu những cái đầu bền chí chiến đấu, tỏ ra yếu kém, không biết huy động và sử dụng các nguồn lực để hoạt động làm ăn có hiệu quả thì hãy coi chừng. Tình trạng suy nhược lại luôn đi kèm với nguy cơ bị tấn công. Sự kém thuyết phục về hiệu quả kinh doanh làm cho sức khoẻ công ty xuống dốc, huyết mạch tài chánh trong thân thể doanh nghiệp không còn đủ sức chống đỡ ‘ngoại xâm’, và việc bị các công ty mãnh hổ khác ‘vồ chộp’ (takeover) là điều khó tránh. Khi đã bị thâu tóm bởi một đối thù cạnh tranh thì các lãnh đạo cao cấp của công ty có thể bị thay thế, và đây cũng là lẽ thường. Chính vì lý do sống còn này đã là sức ép vô hình làm cho các nhà lãnh đạo quản trị công ty ‘biết điều’ hơn, và họ thường sẽ (hoặc bị buộc phải) hành động dựa trên tinh thần vì quyền lợi cao nhất cho công ty, cho cổ đông công ty, nếu không muốn nói là để bảo vệ cho chính cái ghế của họ.
Thế nhưng hoạt động thâu tóm có kỷ luật và kỹ thuật theo các bài bản riêng. Các kỹ thuật thâu tóm ở Mỹ nói riêng và trên thế giới nói chung rất đa dạng, lại tinh vi và phức tạp (xin tìm đọc các cuốn Tài Chánh Chứng Khoán Qua Nhịp Cầu Anh Việt của Huy Nam do Vapec/TBKTSG/NXB Trẻ xuất bản). Trong thực tế, cách thâu tóm thông thường nhất là công ty này tiến hành mua chứng khoán của một công ty khác, hoặc hai công ty tiến hành sáp nhập theo cách thỏa thuận hợp pháp với một cấu trúc quản trị mới. Việc thâu tóm thông qua mua chứng khoán thường được gọi là thâu tóm thù địch (hostile take over). Khi phát hiện có ‘âm mưu’ hoạt động thâu tóm thù địch như vậy thì, vì lẽ sống, công ty bị đe doạ thâu tóm cần phải ra sức “chiến đấu” để duy trì độc lập. Việc thâu tóm thông qua sáp nhập (merger), được gọi phổ biến là thâu tóm thân thiện (friendly take over), diễn ra khi hai công ty cùng ngồi lại thuơng thảo trên cơ sở lơi ích chung sẽ có từ sự kết hợp đôi bên. Vào năm 1996, nền kinh tế Mỹ ghi nhận hơn 556,3 tỷ USD giá trị hoạt động sáp nhập và thâu tóm. Các ví dụ điển hình được nhắc đến nhiều như vụ IBM mua công ty phần mềm Lotus Development Corp, hay Walt Disney mua lại hãng phim Miramax.
Hoạt động thâu tóm đã trở nên phổ biến trong các thập niên cuối thế kỷ 20. Nhiều nghiên cứu cho thấy hoạt động này làm cho các doanh nghiệp hoạt động tốt hơn, hiệu quả lợi nhuận cao hơn. Kết quả cho được như vậy là tin vui cả cho các cổ đông và giới tiêu dùng. Về lâu về dài, hoạt động thâu tóm cũng có thể giúp bảo vệ người lao động, với lý do đơn giản là khi công ty ăn nên làm ra thì việc làm của họ càng được đảm bảo. Nhưng thoạt tiên, việc thâu tóm lại thường cho kết quả xáo trộn và/hoặc hậu quả mất việc làm. Nhiều lao động bị buộc phải chuyển đổi công việc, bị đòi hỏi phải được đào tạo lại… Trong một số trường hợp họ có thể phải về hưu sớm hơn dự định. Việc giảm lao động ở đây thường được qui trách nhiệm cho doanh nghiệp bị thâu tóm, bắt nguồn từ chỗ đã hoạt động không có hiệu quả. Điều này có thể là do đuối tầm quản trị, khả năng cạnh tranh kém trên thị trường, hoặc do doanh nghiệp đó đã sử dụng lao động và các yếu tố nhập lượng (yếu tố đầu vào) khác để sản xuất hàng hóa và dịch vụ không hiệu quả. Một số trường hợp doanh nghiệp hậu sáp nhập phải giảm biên chế cấp cao và trung do cơ cấu quản trị nhập hai thành một không thể dung nạp hết. Việc phải sắp xếp lại các bộ phận cho hợp lý trong công ty lúc này cũng có thể làm dôi ra một số nhân lực không bố trí được. Cho dù việc sắp xếp này có thể sẽ cho hiệu quả tốt hơn, hậu quả mất việc làm là thực tế có thể nói nhãn tiền. Trong nhiều trường hợp, người lao động bị sa thải và rơi vào tình trạng thất nghiệp trong một thời gian dài.
Công ty cổ phần huy động vốn thế nào?
Mục đích phát hành cổ phần để huy động vốn của một công ty là để khởi đầu hay mở rộng hoạt động sản xuất kinh doanh. Ngược lại, các cổ đông khi mua cổ phần có nghĩa là muốn tham gia hay cung ứng vốn cho một công ty để công ty này sử dụng vào việc làm ăn. Tuy nhiên, hầu hết cổ phiếu được mua bán không phải là cổ phần mới do chính công ty phát hành (các IPOs hay new issues of stock). Thay vào đó, cổ phiếu có thể được mua bán diễn ra giữa các cổ đông (cũ) đang nắm cổ phần của một công ty và người đầu tư đang có nhu cầu mua cổ phiếu đó. Việc bán mua này có thể là toàn bộ hay một phần cổ phần sở hữu và có thể diễn ra trên các thị trường giao dịch chứng khoán thứ cấp (sở giao dịch hay thị trường OTC). Đối với các giao dịch như vừa nói, cổ phiếu được bán là của cá nhân cổ đông cũ chứ không phải của công ty, và người mua dù nhận được tư cách là cổ đông mới của công ty, họ sẽ trả tiền cho cổ đông cũ kia chứ hoàn toàn không đưa tiền vào công ty. Mặt khác, hoạt động kinh tế thông qua việc mua bán chứng khoán này dù có tạo ra ‘lợi nhuận’, lợi nhuận này thường là không hay có ít liên hệ đến kết quả làm ăn của công ty trong cuộc. Điều này là tự nhiên và tưởng đơn giản nhưng đã có một thời (và có thể cho đến nay) không ít người vẫn bị ngộ nhận hay có cách hiểu mơ hồ.
Một công ty cổ phần đang hoạt động có ba chọn lựa để đảm bảo có thêm vốn cho sản xuất kinh doanh. Trước tiên là phát hành cổ phần mới. Xin mở ngoặc chỗ này để lưu ý về cổ phần mới. Cũng thì là cổ phần mới, nhưng việc phát hành huy động vốn bổ sung (additional issue) có ý nghĩa và hoạt động khác với phát hành lần đầu ra đại chúng (IPO). Việc phát hành cổ phần mới được nói ở đây nên được hiểu là phát hành huy động vốn bổ sung. Cách chọn lựa huy động vốn này có thể làm giảm tỷ lệ sở hữu doanh nghiệp đối với cổ đông hiện hữu. Do vậy, việc phát hành cổ phiếu mới nhất thiết phải được sự biểu quyết đa số của các cổ đông hiện hữu. Thông thường việc phát hành cổ phiếu mới dễ được cổ đông biểu quyết thông qua. Là bởi, việc mở rộng sản xuất kinh doanh và khả năng thu về lợi nhuận sẽ tạo cho các cổ đông hiện hữu khả năng hưởng lợi từ hiệu ứng giá cổ phiếu tăng lên. Mặt khác cổ tức cũng sẽ tăng lên. Cổ tức là các khoản lợi nhuận được trích trả định kỳ cho cổ đông, là một phần thu nhập (đôi khi quan trọng) của hoạt động đầu tư vào cổ phiếu công ty.
Cách tài trợ vốn hoạt động thứ hai là huy động vốn vay, vay ngân hàng, vay các định chế tài chính khác hoặc vay tư nhân. Để thực hiện phương thức huy động này, cách làm bài bản và “chứng khoán” nhất thường là phát hành trái phiếu. Trái phiếu công ty dù có cơ chế vận hành với những chuẩn mực riêng, về thực chất cũng chỉ là một nghĩa vụ nợ nói chung (là khoản tiền vay mượn có lãi, được luật pháp thừa nhận và bảo vệ, được hoàn trả khi đáo hạn). Nếu một công ty cổ phần ngưng hoạt động, theo luật, công ty ấy phải trả nợ trái phiếu (và các nghĩa vụ khác) trước khi chia tài sản thanh lý cho cổ đông. Điều này có nghĩa là xét về khía cạnh an toàn trong đầu tư thì cổ phiếu có rủi ro cao hơn trái phiếu. Mặt khác, tất cả các trái chủ cùng lắm cũng chỉ được nhận đúng số tiền ghi trên trái phiếu, trong khi cổ đông có thể hưởng nhiều hơn, nếu công ty làm ăn tốt và tài sản được tích tụ có giá trị thặng dư cao.
Cách cuối cùng để công ty có vốn thực hiện các cơ hội đầu tư mới là dùng một phần lợi nhuận để tái đầu tư. Theo cách này thì, sau khi nộp thuế, lợi nhuận vừa được dùng để trả cổ tức cho cổ đông vừa được giữ lại để vận hành và mở rộng hoạt động cho doanh nghiệp. Các khoản lợi nhuận giữ lại như vậy được trích ra từ lợi nhuận tuy vẫn thuộc cổ đông nhưng được công ty tái đầu tư để tận dụng các cơ hội và tăng lợi thế cho công ty. Nếu cuộc làm ăn lạc quan thì phần vốn giữ lại ấy sẽ tăng giá trị, bằng ngược lại nếu công ty làm ăn lỗ lã thì giá trị của khoản ấy có thể bị teo lại. Nói tóm lại nguồn lợi được biến thành vốn và tiếp tục mạo hiểm vào công cuộc làm ăn nên chuyện lời lỗ là hoàn toàn có thể. Khoản lợi nhuận giữ lại ở đây do thuộc về cổ đông nhưng được để lại công ty nên được gọi là vốn riêng (equity). Cũng cần lưu ý, trong công ty cổ phần vốn riêng hay vốn chủ sở hữu (equity) và vốn cổ đông hay vốn góp đủ (paid in hay paid up capital) là hai khái niệm vốn khác nhau.
LLC: Trách nhiệm Hữu hạn kiểu Mỹ
Cũng cùng có nghĩa là ‘trách niệm hữu hạn’ (TNHH), nhưng nếu dân Anh gọi là “Limited Company” (viết tắt là Co., Ltd.) thì ở Mỹ lại dài dòng hơn, là “Limited Liability Company” với thuật ngữ viết tắt quen thuôc là LLC. Nhưng đó chỉ là chuyện chữ nghĩa và cũng chẳng có gì gọi là lạ. Điều đáng ngạc nhiên có lẽ là loại này chỉ mới có ở Mỹ không lâu.
Đặc điểm nổi bật của LLC, theo luật Mỹ, thể hiện rõ nhất ở chỗ đây là một kết hợp có tính lai tạo (hybrid) giữa một số đặc điểm của công ty cổ phần (corporation) và một số đặc điểm công ty hợp danh (partnership). Với sự kết hợp này, LLC vừa có được một số lợi điểm của công ty cổ phần, cụ thể như đặc tính trách nhiệm hữu hạn (cổ đông chỉ chịu trách nhiệm về nợ và các nghĩa vụ khác của công ty trong phạm vi số tiền vốn góp vào công ty), vừa có lợi điểm của một doanh nghiệp hợp danh, theo đó LLC chỉ phải chịu thuế có “một cấp”.
Theo truyền thống, thuế một cấp chỉ được áp dụng trong doanh nghiệp đơn danh và hợp danh; còn thuế hai cấp thì được tính cho những công ty có pháp nhân độc lập, đặc biệt là công ty cổ phần. Như vậy, nếu công ty cổ phần ở Mỹ thông thường phải bị tính thuế hai lần, một lần là thuế thu nhập doanh nghiệp (tính trên lợi nhuận gộp) và một lần là thuế thu nhập cá nhân khi được chia lợi nhuận hay nhận cổ tức, thì đối với công ty LLC thuế thu nhập doanh nghiệp không bị tính. Thay vào đó, tất cả thu nhập mà doanh nghiệp làm ra được mỗi năm sẽ được phân phối thẳng về cho từng thành viên góp vốn theo mức vốn đóng góp; sau đó mỗi thành viên sẽ có nghĩa vụ tự kê khai thuế của mình với cơ quan thuế. Như vậy, LLC đã tránh được tình trạng đánh thuế thu nhập hai lần như của trường hợp công ty cổ phần, hoặc loại TNHH của nhiều nước.
Ta cũng nên biết, loại công ty trách nhiệm hữu hạn truyền thống (gọi chung là limited company) của thế giới đã có từ lâu tại Châu Âu và Châu Mỹ Latinh. Sớm nhất là tại Đức vào năm 1892 với ký danh viết tắt mà ta thường gặp là GmbH (Gesellschaft mit beschrankter Haftung). Sau đó, luật lệ về công ty TNHH được ban hành lần lượt tại Portugal (1901), Panama (1917), Brazil (1919), Chile (1923), France (1925), Turkey (1926), Cuba (1929), Argentina (1932), Uruguay (1933), Mexico (1934), Belgium (1935), Italy và Switzerland (1936), Colombia (1937), Guatemala và Costa Rica (1942), Honduras (1950)…
Ở Mỹ, khái niệm ‘trách nhiệm hữu hạn’ từ lâu đã ẩn trong ‘công ty cổ phần’. Có vẻ như họ xem hai thứ này là một. Nên hễ nhỏ thì gọi là ‘nội bộ’ (privately held) và lớn thì ‘đại chúng’ (publicly held). Mãi đến năm 1977 nước này mới có công ty TNHH đầu tiên, với tên gọi (có vẻ hơi khác một chút) như đã nói là “limited liability company” (LLC). Nhưng sự kiện ‘tham gia thị trường’ của loại công ty trách nhiệm hữu hạn LLC cũng chỉ là chuyện cá biệt tại bang Wyoming. Sự kiện này lúc đó có ý nghĩa là để ‘cứu bồ nhà’ cho một công ty thuôc bang Wyoming đang làm ăn ở nước ngoài, công ty Hamilton Brothers Oil Company, do công ty này đang khai thác dầu tại Panama lúc bấy giờ và đang sử dụng nhiều công ty TNHH theo luật của nước Panama. (Việc này nhằm tránh bất lợi từ sự “khác hệ” về tổ chức công ty giữa Mỹ và Panama). Ngoài Wyoming và do bị bất lợi tương tự như Wyoming, Florida cũng đã sớm có luật về LLC 5 năm sau đó (1982). Riêng các bang khác thì vẫn cứ chần chừ, có lẽ vì LLC lúc bấy giờ xét ra không có gì ưu việt hơn, hay có thể nói còn bị hạn chế hơn, so với loại cổ phần (vốn là loại truyền thống phổ biến tại Mỹ và cũng đã có một số biến thể để chọn lựa khi tổ chức công ty). Tình trạng ‘không mấy quan tâm’ này kéo dài cho đến khoảng đầu những năm 1990, khi vấn đề thuế doanh nghiệp đã được chính quyền liên bang xác nhận thống nhất là sẽ áp dụng theo cơ chế hợp danh (partnership) thì các bang khác mới mạnh dạn ban hành luật về LLC. Và cũng có lẽ vì lúc này ‘limited company’ trên thế giới đã rất phổ biến, và Mỹ cũng chẳng dại gì để cho ‘con cái’ họ ra ngoài làm ăn mà bị thiệt!
Về luật lệ, nhìn chung có năm đặc tính căn bản được nhiều nước áp dụng cho công ty TNHH, đặc biệt đối với LLC, là:
- Trách nhiệm hữu hạn
- Doanh nghiệp phải ghi rõ loại thực thể này là ‘TNHH’ sau tên công ty. (Viết tắt tiếng Anh thông dụng là Co., Ltd.)
- Đây là loại thực thể doanh nghiệp có pháp nhân đầy đủ, có thể đi kiện người khác hoặc thực thể khác và ngược lại. Pháp nhân hay thực thể pháp lý ở đây có tính độc lập với các thành viên góp vốn.
- Đối với LLC, bất cứ thành viên nào cũng có quyền cho hay không cho việc kết nạp thành viên mới. Đây là đặc điểm có tính nguyên tắc của một partnership, gọi là “nguyên tắc hợp danh’ (partnership concept of “delectus personae”).
- Nếu điều lệ không quy định khác thì doanh nghiệp sẽ được giải thể khi có một thành viên bị chết.
Tuy vậy, đặc điểm chi tiết của công ty TNHH giữa các nước (và ngay với các bang ở Mỹ) thường khác nhau, nhất là về vấn đề chuyển nhượng phần hùn, thành viên tối thiểu… Theo đó, nhiều nơi không cho chuyển nhượng và qui định số thành viên ít nhất là hai (nhiều bang ở Mỹ không cho thành lập công ty LLC một thành viên).
Nhìn ra thế giới
* * *
HOẠT ĐỘNG ĐẦU TƯ VÀ LỢI NHUẬN
Các nhà doanh nghiệp huy động vốn có mục đích là để đầu tư vào các công cuộc làm ăn, nuôi dưỡng doanh nghiệp và kiếm tìm lợi nhuận. Trong quá trình đó họ sản xuất ra sản phẩm và dịch vụ để đáp ứng nhu cầu tiêu dùng, nhưng với điều kiện phải được xã hội chấp nhận, người tiêu dùng đón nhận. Vậy nên nhà doanh nghiệp thông thường sẽ làm quyết định triển khai việc làm ăn dựa trên nhu cầu tiêu dùng của xã hội, cụ thể hơn họ phải điều nghiên thị trường mục tiêu. Việc làm các quyết định đầu tư mới, mở rộng quy mô đầu tư, đầu tư để đa dạng hay chuyển đổi hoạt động sản xuất kinh doanh; cùng với việc chấp nhận rủi ro, đương đầu với cạnh tranh và nhiều thử thách khác, là vai trò chủ yếu của nhà doanh nghiệp trong nền kinh tế thị trường. Thật không dễ dàng nhưng cũng thật thú vị.
Lợi nhuận là động cơ dẫn dắt các chủ doanh nghiệp huy động các nguồn lực để mạo hiểm vào việc làm ăn. Nhìn chung, họ tiến hành công việc bằng cách thuyết phục người tiêu dùng sử dụng sản phẩm hay dịch vụ của mình. Thế nhưng chẳng có gì đảm bảo rằng người tiêu dùng sẽ “chịu chi” đủ để doanh nghiệp trang trải các chi phí sản xuất kinh doanh. Đó là chưa nói đến nhiều thứ không chắc chắn khác thường ẩn hiện trong môi trường sản xuất kinh doanh. Do vậy doanh nghiệp luôn đứng trước rủi ro cố hữu về khả năng bị mất vốn hoặc chẳng có lời. Đây được xem là thực tế thử thách luôn hiện diện trong mọi hoạt động kinh doanh, bất kể thời nào, việc gì và ở đâu. Tại Mỹ, ngay cả những năm lạc quan nhất đối với hầu hết doanh nghiệp thì cũng đã có đến 70.000 doanh nghiệp thất bại. Vào những năm điều kiện kinh tế kém lạc quan thì số doanh nghiệp buộc phải rời bỏ thị trường cao hơn, có lúc lên đến con số 100.000 mỗi năm. Ngay cả đối với 500 công ty hàng đầu tại Mỹ cũng vậy, không ít các ‘đại gia’ này vẫn có thể có năm lời năm lỗ. Việc đổ mồ hôi cho nỗ lực cạnh tranh để có được ‘đầu ra’ hiệu quả trên thương trường là vậy, nhưng chưa hết. Doanh nghiệp muốn duy trì hoạt động và hoạt động hiệu quả, muốn không ngừng phát triển, còn phải ‘biết điều’ với giới tài trợ. Các quý ông bà chủ này gồm cả chủ nợ lẫn cổ đông. Họ là những nhà đầu tư tài chánh.
Về phía các nhà đầu tư tài chánh, khi đưa tiền vào doanh nghiệp thì đồng thời họ cũng đặt ra kỳ vọng lợi nhuận. Do vậy, nếu các khoản lợi mà một công ty đem lại cho họ dưới mức mong đợi, họ sẽ không tiếp tục đầu tư vào công ty ấy nữa. Thay vào đó, họ sẽ chuyển các khoản tiền đầu tư qua các công ty có triển vọng lợi nhuận tốt hơn. Hoặc thay vì đầu tư vào cổ phiếu công ty, họ sẽ đầu tư vào trái phiếu chính phủ hay trái phiếu doanh nghiệp. Cũng có thể người ta sẽ chọn một cửa bình an khác, bằng cách đưa ‘khúc ruột’ (tiền dành dụm) của mình vào một trương mục tiết kiệm tại các ngân hàng để có thu nhập (tiền lãi) ổn định định kỳ. Trường hợp môi trường kinh doanh ảm đạm, hoạt động doanh nghiệp xấu đi nhiều, thì khuynh hướng ‘giữ của’ sẽ xuất hiện. Lúc này người ta sẽ sắm quý kim, mua đá quí, hay đầu cơ vào những loại tài sản có giá trị khác nhằm mục đích để bảo toàn hay cất giữ. Hoạt động ‘đầu tư’ chờ thời như vậy thể hiện tình trạng kinh tế co cụm, nhưng không loại trừ đây cũng có thể cũng là một phân khúc đầu tư của những nhà giàu. Nhìn chung mà nói, lãnh vực đầu tư nào càng rủi ro thì (đối với người đầu tư có tham vọng tiến công và nhạy bén) sẽ càng cho cơ hội kiếm tiền nhiều hơn.
Việc tính toán lợi nhuận
Vào cuối thập niên 1990 tổng lợi nhuận thực hiện của các doanh nghiệp Mỹ là khoảng 700 tỷ đô la một năm. Đây là số tiền rất lớn. Tuy nhiên, điều quan trọng hơn mà ta cần biết là lợi nhuận kiếm được ấy so với rủi ro mà các chủ doanh nghiệp phải chịu như thế nào. Ngoài ra, ‘tiếng nói’ của lợi nhuận sẽ chỉ có ý nghĩa và cho nhiều thông tin hơn khi có thêm các phép tính về so sánh giữa nó với các mẫu số đối chiếu khác.
Lợi nhuận của một doanh nghiệp được tính toán dựa trên thu nhập từ hoạt động bán hàng hóa hay dịch vụ. Sau khi trừ tất cả các chi phí về nguyên liệu, lao động, và các chi phí đầu vào khác dùng để sản xuất ra sản phẩm hay dịch vụ, ta có phần còn lại (nếu dương) là lợi nhuận. Để đánh giá số lợi nhuận ấy là cao hay thấp, ta cần phải so sánh số liệu này với một số đo khác về tầm hạn của doanh nghiệp. Điều dễ thấy, một triệu đô la là khoản tiền lời quả thật lớn đối với một doanh nghiệp nhỏ bé, nhưng sẽ chẳng là gì đối với một công ty nào đó to nhất nước Mỹ. Chẳng hạn như đối với người khổng lồ viễn thông AT&T hoặc ông trùm xe hơi GM (General Motors) thì một triệu đô la lợi nhuận có thể chỉ là con tép.
Để xem qui mô và hiệu quả làm ăn của doanh nghiệp tới đâu, lợi nhuận sẽ được nhìn theo góc độ tương đối (tính bằng phần trăm) khi ta so sánh nó với số liệu cơ sở của một số phương diện khác nhau thuộc doanh nghiệp đó; trong đó có doanh số, nhân viên, vốn chủ sở hữu… Người ta dùng một trong các số đo này, và các phép tính khác tùy theo yêu cầu muốn biết, để đánh giá về thành quả của một công ty. Chẳng hạn, một chuyên gia quan tâm đến hiệu năng (efficiency) sản xuất kinh doanh có thể xem xét lợi nhuận doanh nghiệp theo một bách phân có liên quan đến nhân lực để xác định mức lợi nhuận bình quân của một lao động, hay một nhân tố chọn lọc nào đó, trong doanh nghiệp đã tạo ra được là bao nhiêu.
Các nhà đầu tư tiềm năng và lãnh đạo công ty có thể sẽ quan tâm đến vấn đề lợi nhuận qua bách phân thực hiện trên vốn chủ sở hữu, bao gồm nguồn vốn góp mua cổ phần (paid-in hay paid-up capital) và nguồn lợi nhuận giữ lại (retained earning, ở Việt Nam bao gồm cả các dạng quỹ trong doanh nghiệp). Về phía các cổ đông và các nhà đầu tư tài chánh tiềm năng, thông tin này cho cái nhìn về thu nhập mong đợi trên khoản đầu tư của họ là gì? Về phía các nhà quản trị điều hành, nó thể hiện năng lực kinh doanh, đánh giá hiệu quả sử dụng nguồn tài chánh được các ông bà chủ giao phó đã tối ưu chưa? Đây chính là chỉ số ROE (return on equity), một số đo về hiệu quả đầu tư rất được chú trọng và khá nhạy cảm, đặc biệt là đối với các nhà đầu tư tài chánh trong công ty cổ phần. Do giới đầu tư tài chánh rất nhạy với chỉ số này, đợt tăng giá chứng khoán theo chiều đứng tại TTCK Việt Nam vào đầu năm 2006 được xem đã bén lửa từ thông tin lạc quan của Merrill Lynch tiên đoán chỉ số ROE của các công ty niêm yết tại thị trường Việt Nam sẽ ở mức 29,8%, là mức cao nhất châu Á. (Trong vòng 4 tháng đầu năm 2006, chỉ số VN-index đã nhảy vọt lên hơn 300 điểm; từ 307,5 cuối năm 2005 tăng lên 632,69 vào ngày 25-4-2006).
Gíam đốc bán hàng trong công ty thì lại muốn biết tỉ suất lợi nhuận trên doanh số bán của công ty thế nào, để họ so sánh thành quả bán hàng của họ với thành quả của các đối thủ cạnh tranh trong cùng ngành hàng. Việc dùng các phương cách ghi nhận khác nhau sẽ cho các số đo phần trăm về hiệu quả có ý nghĩa thông tin khác nhau. Chẳng hạn, môt doanh nghiệp kiếm lợi một năm được 1 triệu USD, với doanh số bán là 20 triệu USD, thì tỉ suất lợi nhuận trên doanh số của họ sẽ là 5%. Nhưng nếu vốn chủ sở hữu công ty đó là 10 triệu USD thì tỉ suất lợi nhuận trên vốn chủ sở hữu sẽ là 10%.
Việc tính toán và đánh giá các tỷ suất hiệu quả với nhau trong cùng một doanh nghiệp ta sẽ có được cái nhìn về các yếu tố tương quan trong doanh nghiệp đó, việc này là cần thiết để phục vụ cho mục đích cải thiện hay điều chỉnh nội tại. Còn khi dùng các tỷ suất ấy cho mục đích so sánh giữa các doanh nghiệp với nhau ta sẽ có được các thông tin khách quan phục vụ cho việc thẩm định giữa các doanh nghiệp. Người ta (nhất là các nhà quản trị) cũng có thể làm các phép tính dựa trên thực tế và đặt thêm các giả thiết mang tính khả thi để đưa ra các khuyến nghị điều chỉnh hay phục vụ cho quá trình làm quyết định.
Thu nhập trên bán hàng:
Lâu nay, các doanh nghiệp chế tạo ở Mỹ đạt mức lợi nhuận trung bình vào khoảng 5% trên hàng bán. Có thể ví von như là cách kể khổ, nhiều ông bà chủ doanh nghiệp với lợi nhuận nằm trong khoảng này (hay thấp hơn) thường thích “khoe” rằng, họ kiếm ăn cũng chỉ khiêm tốn như mọi người đem tiền đi gởi tiết kiệm đấy thôi, chứ đâu có nhiều nhặn gì. Mức lợi nhuận vừa nêu quả là thấp, lại rủi ro và đầy thử thách, nhất là khi ta so sánh mức này với lãi suất từ các khoản tiết kiệm khá an toàn gởi tại các ngân hàng được chính phủ khuyến khích và bảo đảm. Với mức lợi khiêm tốn trung bình 5% như vừa nói thì có lẽ (trường hợp doanh nghiệp là công ty cổ phần) sẽ có ít cổ đông nào hài lòng với hoạt động đầu tư của mình, vì chỉ cần đề cập thêm yếu tố rủi ro vào sẽ thấy ngay điều không thuyết phục. Nhưng thực tế thì lại khác, mọi người vẫn ‘happy’ đấy chứ! Tại sao vậy? Có điều gì đó ẩn khuất chăng? Vâng, đúng vậy. Nếu con số “5%” là thực tế, thì những lời bàn ta vừa đọc ở đoạn này lại chỉ như trò cút bắt hay một sự đánh đố cho vui thôi…
Cho dù việc các doanh nghiệp chế tạo ở Mỹ có thu nhập bình quân bán hàng khoảng 5% là sự thật, thông tin này chỉ mới cho một góc nhìn không đầy đủ. Thật ra, ta đã ‘bị lừa’ do thiếu cảnh giác khi tiếp nhận số đo về hiệu quả “5%”, (do vậy ta mới nói nó giống như trong trò chơi đố vui). Điều cần lưu ý là tỉ suất 5% được đo trên ‘hàng bán’. Cái mẫu số ‘doanh số hàng bán’ (sales) có thể lớn hơn gấp nhiều lần ‘vốn chủ sở hữu’ (equity), và câu chuyện ‘so bì’ ở đây lại chủ yếu xoay quanh tỉ suất lợi nhuận trên vốn chủ sở hữu (ROE), nên ta cần xoáy vào đấy. Như đã trình bày ở trên, nếu doanh số bán hàng lớn hơn 2 lần vốn chủ sở hữu thì ROE sẽ tăng gấp đôi; và trường hợp lớn hơn năm bảy lần có thể là chuyện thường. Tỉ suất lợi nhuận trên doanh số bán hàng lại hàm chứa rất ít rủi ro mà các doanh nghiệp phải chịu. Tại sao vậy? Hãy xem ví dụ sau sẽ rõ. Để cho đơn giản và mở rộng tầm khảo sát, ta lấy hoạt động của một tiệm tạp hoá làm minh hoạ.
Hầu hết các hiệu tạp hóa kiếm lợi bán hàng chỉ từ 1 đến 2 phần trăm, trong khi nhiều doanh nghiệp có hoạt động khác thường có tỉ suất thu nhập bán hàng trung bình điển hình là trên 5%. Thế nhưng bán nhiều hay ít không thực sự làm tăng rủi ro mà các chủ cửa hàng tạp hóa (cũng như hầu hết các hoạt động kinh doanh khác) phải chịu. Mỗi lần cửa hiệu bán đi 100 USD giá trị hàng (thịt hộp chẳng hạn) là xem như họ lời một hay hai đô la (với suất lợi tương đối là 1% hay 2% trên doanh thu). Ngay sau đó họ quay vòng tiền vốn thu được bằng đợt hàng mới để duy trì kinh doanh. Vào cuối niên độ họ có thể đã liên tục quay vòng hàng chục lần như vậy (với doanh số hằng ngàn đôla) nhưng trong thực tế chẳng phải họ đã chịu rủi ro trên tổng doanh số hàng bán ra kia. Rủi ro chỉ có thể xảy ra trên mỗi đợt hàng (số hộp thịt) thực có tại cửa tiệm vào từng thời điểm. Khi một số hộp thịt đã được bán đi, người chủ sẽ mua các hộp thịt mới để bổ sung, và cứ luân chuyển tồn kho như vậy nhiều lần (nhiều đợt) trong năm. Vào cuối năm, tổng kết hàng bán sẽ có giá trị cao và tiền lời theo đó cũng sẽ cao. Nhưng rủi ro thực sự thì rất thấp, chỉ có thể là những phần nhỏ trong các đợt bổ sung hàng luân chuyển.
Nhân nói về hoạt động bán lẻ, ta có thể nhớ lại một thời trước đây nhiều nước (nhất là các nước chậm chuyển đổi sang cơ chế thị trường) đã xem thường hoạt động này. Thực tế tại Việt Nam vào những năm ’80 và ’90 cũng vậy, thế nên đến khi bùng phát tiêu dùng lúc kế cận hội nhập (đầu những năm 2000) ta rất lo sẽ bị thất thế hay thậm chí thua trên sân nhà. Thật ra ngành bán lẻ hàng hóa (grocery industry) trên thế giới từ lâu đã phát triển như một kỹ nghệ, và nói chung được xem là hoạt động kinh doanh tương đối ít rủi ro, nhất là thực phẩm và hàng tiêu dùng, bởi vì thời nào, tình hình kinh tế nào, thì người ta cũng phải ăn, phải mặc.
Tuy nhiên, điều cần lưu ý là hoạt động cung ứng sản phẩm hay dịch vụ sẽ có sự khác biệt về rủi ro tùy theo đối tượng mua hàng là cho sản xuất hay nhu cầu tiêu dùng. Chẳng hạn, hoạt động khai thác dầu hay quặng mỏ, hoặc sản xuất phim và hàng thời trang, thì rủi ro sẽ cao hơn nhiều các hoạt động bình thường khác.
Thu nhập trên vốn chủ sở hữu
Những gì cổ đông có thể bị rủi ro – nếu công ty mà họ đầu tư vào bị lỗ lã và phải đóng cửa – sẽ là số tiền mà họ đã giao cho công ty tiến hành hoạt động kinh doanh, gọi chung là vốn chủ sở hữu (equity). Đây là khoản vốn cổ đông trực tiếp đóng góp vào doanh nghiệp (direct payment) khi doanh nghiệp phát hành cổ phiếu mới, và khoản tiền được doanh nghiệp giữ lại (trích một phần từ lợi nhuận ròng mỗi năm) để bổ sung nguồn vốn kinh doanh. Thay vì đem chia hết cho cổ đông bằng cổ tức, lợi nhuận giữ lại (retained earning) có công dụng nhằm củng cố lợi thế doanh nghiệp, tăng cường tính chủ động cho giới quản trị công ty, trong đó có yêu cầu điều hoà các lợi ích.
Lợi nhuận theo cách hiểu là thu nhập trên vốn chủ sở hữu trong các công ty cổ phần lớn nhỏ tại Mỹ có mức bình quân từ 12 đến 16 phần trăm. Thu nhập này cao hơn nhiều so với gởi tiết kiệm, mua trái phiếu dài hạn của chính phủ hay trái phiếu doanh nghiệp. Như đã nói, điều này chẳng lạ, bởi các cổ đông đầu tư vào cổ phiếu luôn đứng trước rủi ro cao hơn người đi gởi tiết kiệm hay mua trái phiếu. Lý lẽ để lợi suất trung bình của doanh nghiệp cao hơn còn là do có sự thật là các doanh nghiệp dễ bị đứng trước một số năm lợi nhuận không cao hoặc ngay cả bị lỗ, đó là lúc khởi đầu hay thời kỳ suy thoái kinh tế.
Bất cứ doanh nghiệp nào cũng cần giữ lại một phần lợi nhuận để đảm bảo tính liên tục trong phát triển kinh doanh. Tuy nhiên, lợi nhuận giữ lại này (và cả vốn thực góp vào công ty) phải được sử dụng để tạo ra lợi nhuận cao hơn gởi tiết kiệm hoặc mua trái phiếu thì mới thuyết phục. Bằng ngược lại, nếu thu nhập từ hoạt động doanh nghiệp tại một ngành cụ thể nào đó kém hơn việc đầu tư vào các công cụ tài chánh ít rủi ro, mà triển vọng tương lai cũng cho thấy không có gì sáng sủa, thì sớm muộn gì người ta cũng sẽ chuyển hướng đầu tư sang ngành khác có lợi hơn.
Theo thời gian, việc gặt hái lợi nhuận cao tại một số doanh nghiệp hay ngành kinh doanh là dấu hiệu thu hút các nhà đầu tư tham gia vào lãnh vực thị trường đó. Ngược lại là trường hợp lợi nhuận thấp, trước một sản phẩm hay thị trường đang suy tàn, thì người ta sẽ bỏ đi. Đây là lý lẽ căn bản để giải thích sự vận động của thị trường, từ thị trường hàng hoá đến thị trường vốn, sự phản ứng hay tự điều chỉnh của các nguồn lực đầu tư trước các thay đổi về tình hình cầu và cung sản phẩm và dịch vụ. Xưa nay, các bối cảnh thị trường, nói chung, vận động theo những quy luật giống nhau. Bối cảnh một thời của kinh tế Mỹ vào đầu thế kỷ 20 (những năm đầu 1900) cũng vậy. Vào thời ấy, cánh thợ rèn đã đồng loạt bỏ nghề rèn truyền thống để chuyển qua kỹ nghệ sản xuất xe hơi, là ngành lúc bấy giờ đang phất lên ở Mỹ. Đến khoảng cuối thế kỷ 20 (cụ thể là những năm trước sau 1990) một trào lưu kinh tế khác cũng đã cho thực tế các chứng nghiệm có diễn tiến tương tự. Lúc này các hãng sản xuất máy đánh chữ, máy quay ronéo, máy tính cơ… đã chuyển qua làm máy fax, máy vi tính, máy in.. Sự thoái trào của một ngành hoạt động trước trào lưu của một dòng sản phẩm mới (thường là loại thay thế) hiện nay diễn ra dày hơn và thường là trên bình diện kinh tế thế giới, do thế giới ngày càng ‘phẳng’ hơn.
Nhìn ra thế giới
* * *
NHU CẦU VỐN,
VẤN ĐỀ TIẾT KIỆM VÀ ĐẦU TƯ
Tại Mỹ và các nền kinh tế thị trường khác, các định chế tài chính (được hiểu gồm cả công ty tài chánh và thị trường tài chánh) đóng vai trò là kênh dẫn để đưa các nguồn tiết kiệm sang hoạt động đầu tư (cung vốn). Thị trường tài chánh, và cả nền kinh tế nói chung, sẽ vận động tốt hơn khi giá trị đồng tiền ổn định, không có lạm phát (inflation) nhanh mà cũng chẳng có giảm phát (deflation) nhiều. Các ngân hàng trung ương (ở Mỹ là Fed) thường được giao phó nhiệm vụ điều hòa lượng cung và lưu hành tiền tệ hợp lý cho nền kinh tế bằng môt số chính sách và biện pháp khác nhau. Mục tiêu chung là duy trì hoạt động đầu tư hiệu quả để phát triển kinh tế.
Đầu tư là hoạt động tối quan trọng để các nền kinh tế có điều kiện phát triển theo thời gian. Nhờ có hoạt động đầu tư mới có nhà xưởng, đổi mới máy móc thiết bị và các tư liệu sản xuất khác, để gia tăng sản xuất hàng hóa dịch vụ, để cải thiện điều kiện sống cho dân chúng. Điều này đặc biệt có ý nghĩa khi gần đây các tư bản phẩm (capital goods – có thể hiểu như phương tiện sản xuất) được đầu tư vào các công nghệ cao phục vụ cho sản xuất hàng hóa và dịch vụ mới tinh xảo hơn, với hiệu năng cao hơn do sử dụng ít tài nguyên và lao động hơn.
Tuy nhiên, việc đầu tư vào tư bản phẩm cũng có cái giá của nó. Là bởi, để có thể thực hiện việc đầu tư này, một số nguồn lực thay vì được dùng để sản xuất ra hàng hóa dịch vụ cho tiêu dùng hôm nay sẽ được dùng để tạo ra tư bản phầm (máy móc, công cụ, phương tiện sản xuất kinh doanh …). Điều này cũng có nghĩa là người dân phải biết tiết kiệm và giảm nhu cầu tiêu dùng hiện thời để đưa tiền vào đầu tư. Thông thường các tổ chức sử dụng nguồn vốn huy động trong dân không nhất thiết sẽ trực tiếp mua các sản phẩm tư bản. Các ngân hàng và định chế tài chánh khác trong nền kinh tế sẽ đóng vai chủ yếu là đưa ra các biện pháp khuyến khích nhằm thu hút tiết kiệm trong dân, sau đó sẽ cho các doanh nghiệp hay người cần vốn vay lại để đầu tư tạo ra nguồn tư bản phẩm.
Lãi suất là cái giá mà người vay phải trả cho số tiền vay mượn (nôm na là phí sử dụng vốn). Các định chế thu hút tiết kiệm phải trả lãi cho người gởi tiền, khi họ đem tiền cho vay lại thì người vay sẽ trả lãi trên các khoản nợ vay. Cũng giống như cơ chế giá cả trong nền kinh tế thị trường, yếu tố cung cầu sẽ quyết định lãi suất. Cầu tiền tệ tùy thuộc vào lượng tiền mà cá nhân và tổ chức cần có để đáp ứng chi phí thường xuyên của họ; tùy thuộc vào mức tiết giảm theo yêu cầu tự vệ từng lúc khi thu nhập của họ bị giảm sút hay chi phí tăng cao; và tùy thuộc việc họ muốn vay bao nhiêu tiền cho hoạt động đầu tư. Cung tiền tệ chủ yếu được kiểm soát bởi các ngân hàng quốc gia. Ở Mỹ là Hệ thống Dự trữ Liên bang (Federal Reserve System, gọi tắt là FED). Việc điều hòa tăng giảm lượng cung tiền tệ (xem phần nói về FED trong sách này) là nỗ lực nhằm duy trì lượng tiền lưu hành tối ưu trong nền kinh tế. Tiền cung quá mức sẽ dẫn đến lạm phát. Ngược lại cung ít quá sẽ cho kết quả lãi suất cao, đồng tiền trở nên đắt đỏ. Nếu chi phí sử dụng vốn cao thì giới sản xuất sẽ gặp khó khăn, sản xuất trì chậm; nền kinh tế có thể bị suy giảm và thất nghiệp gia tăng.
Nguồn cung và sự khát vốn trong thị trường tài chánh
Các ngân hàng thương mại thực hiện vai trò trung gian vốn rất có ý nghĩa cho nền kinh tế. Nơi đây thu hút và tập hợp các khoản tiết kiệm lớn nhỏ từ khách hàng của mình rồi cho các doanh nghiệp vay lại để khởi sự kinh doanh hay tăng quy mô hoạt động hiện hữu.
Nhằm tận dụng lợi thế chuyên ngành và các lợi ích tiết giảm chi phí (việc tính toán lợi ích kính tế theo qui mô, ý nghĩa economies of scale), doanh nghiệp thường phải tạo dựng các cơ ngơi sản xuất kinh doanh lớn có thể cần hàng trăm triệu đô la. Khi tạo dựng các dự án đầu tư lớn như vậy, các doanh nghiệp trong cuộc thường huy động một lượng vốn cổ đông thông qua phát hành cổ phiếu mới. Nhưng doanh nghiệp cũng sẽ vay mượn một lượng tiền lớn bổ sung, có thể là mỗi năm, cho các khoản đầu tư này hoặc để duy trì hoạt động của mình. Khi họ tiến hành các hoạt động như vậy mặc nhiên họ đồng thời cạnh tranh với nhà nước, vì các cơ quan nhà nước cũng phải huy động tiền trong xã hội để tài trợ các công trình xây dựng và các chương trình phúc lợi công cộng khác. Chưa hết, khi các doanh nghiệp đi huy động hay vay vốn họ còn cạnh tranh với các hộ gia đình, vì rằng các hộ này cũng cần tiền để tài trợ mua sắm nhà cửa, xe cộ và các hàng hóa, dịch vụ khác.
Hoạt động tiết kiệm đóng một vai trò quan trọng trong tiến trình cho vay. Vì bất cứ ai trong các đối tượng vừa đề cập trên đây đi vay thì các nhà băng hay các tổ chức cho vay khác đều phải có tiền để cho vay. Tiền này lấy đâu ra? Lại cũng phải từ dân chúng và các tổ chức có tiền nhàn rỗi và sẵn sàng ký thác (gởi) các khoản lớn nhỏ ấy vào ngân hàng, kể cả các trương mục tiết kiệm. Như vậy các khoản tiền nhàn rỗi, hay tạm nhàn rỗi, được đưa vào ngân hàng, đặc biệt với các khoản tiền tiết kiệm, là rất quan trọng. Bởi nếu ai cũng xài sạch tiền kiếm được thì nhà băng cũng sẽ chẳng có tiền đâu để mà cho vay.
Tại Mỹ, trong ba khu vực chủ lực của nền kinh tế – gia đình, doanh nghiệp và nhà nước – chỉ có khu vực gia đình là khu vực có tiết kiệm thuần (net savers). Nói khác đi, nhìn chung các hộ gia đình (gồm các cá nhân trong đó) thực hành tiết kiệm nhiều hơn là đi vay. Ngược lại doanh nghiệp và nhà nước là những người vay thuần (net borrowers). Một ít doanh nghiệp có thể có khoản tiết kiệm nhiều hơn khoản đầu tư vào các toan tính làm ăn. Tuy nhiên, nhìn chung mà nói hầu như tất cả doanh nghiệp trên toàn cầu (chứ không riêng gì ở Mỹ) có khuynh hướng lao vào đầu tư mạnh hơn hẳn tiết kiệm. Thế cho nên trong thực tế có rất nhiều doanh nghiệp vay vốn để tài trợ đầu tư. Cũng vậy, trong khi chỉ một ít nhà nước đây đó trên thế giới có cách điều hành ngân sách thặng dư thì ở Mỹ, nhìn chung khu vực nhà nước là người vay thuần khổng lồ trong nền kinh tế (chủ trương điều hành ngân sách thâm hụt). Nhà nước vay tiền thông qua việc phát hành trái phiếu các loại.Giống như trái phiếu doanh nghiệp, trái phiếu nhà nước là các khoản nợ theo hợp đồng (contractual obligations) mà người vay phải trả khoản vay, cộng với suất lãi cụ thể nào đó, tại một thời điểm định trước. Vào thời điểm 2005-2006 ước tính mỗi ngày Mỹ vay thêm chừng 2 tỉ đô la. Theo thống kê đầu năm 2006 các chủ nợ nước ngoài hàng đầu của Mỹ nằm ở châu Á, trong đó Trung Quốc (đã soán ngôi Nhật Bản) đứng đầu với khoảng 854 tỉ, kế tiếp là Nhật Bản khoảng 832 tỉ, Đài Loan khoảng 257 tỉ, Hàn Quốc khoảng 217 tỉ (đô la Mỹ)…
Vay và cho vay…
Có mấy lý do để các hộ gia đình tiết kiệm tiền: Trước tiên là nhu cầu phòng thân trước các thời buổi khó khăn, đó có thể là khi các lao động chính tạo ra thu nhập hay các thành viên khác trong nhà bị ốm đau, hoạn nạn, hay tàn tật. Thứ đến, họ cần có tiền dự phòng để trả các khoản chi dùng lớn như mua nhà, mua xe, đi nghỉ xa. Và sau cùng, họ cũng muốn để dành một khoản tiền cho lúc nghỉ hưu; hay để đầu tư sinh lợi khi có dịp. Các ngân hàng và các định chế tài chánh cạnh tranh thu hút các khoản tiền tiết kiệm từ khu vực gia đình bằng các lãi suất khuyến khích và các chiêu thức phục vụ thuyết phục khác. Ngân hàng tập hợp các khoản tiền gởi này lại và đem đi cho vay với lãi suất cao hơn. Khoản chênh lệch giữa lãi suất cho vay và lãi suất trả cho người gởi tiết kiệm là khoản kiếm lợi truyền thống (và chủ yếu) của các ngân hàng.
Lẽ đương nhiên ngân hàng cũng phải thận trọng chọn người, chọn nơi có uy tín để cho vay – dành ưu tiên hay ưu ái đối với những người vay có uy tín, tức khả năng trả nợ tốt, do vậy mới có cách nói văn hoa ‘tín dụng’ (credit). Chính cái phẩm giá uy tín (creditworthiness) của người vay là căn cứ quan trọng giải thích tại sao có chuyện món nợ này được áp lãi suất thấp hơn một món nợ khác.
Các khoản nợ ngắn hạn thường được dành cho các cá nhân hay doanh nghiệp có bề dày lịch sử về thu nhập và việc làm ổn định, là các đối tượng khách vay được xếp loại tin tưởng. Những thân chủ có tài sản thế chấp cũng thuộc danh sách này. Chẳng lạ, vì nếu lỡ họ không trả được nợ đúng hạn thì ngân hàng sẽ có cái để siết. Các món nợ dành cho các đối tượng vừa nói có lãi suất từ tương đối thấp đến thấp nhất. Chẳng hạn, công ty uy tín đầy mình như AT&T của Mỹ sẽ thường được vay với lãi suất cơ bản (prime rate), là loại lãi suất thị trường thấp nhất. ‘Prime rate’ là loại lãi suất làm cơ sở đo lường mức độ cầu vốn ngắn hạn trong thị trường tiền tệ của một nền kinh tế nên được gọi là lãi suất cơ bản – là ‘base rate’.
Các công ty mới thành lập hoặc đang gầy dựng thì thường phải chịu lãi suất ngắn hạn cao hơn do có độ rủi ro cao về khả năng trả nợ đúng hạn. Giới ngân hàng thậm chí còn có mối lo về nguy cơ đóng cửa chạy nợ đối với các thân chủ dạng này. Các loại nợ khác (trung hay dài hạn) còn ẩn chứa rủi ro khó thu hồi nhiều hơn nữa, vì thế các ngân hàng và tổ chức cho vay cũng sẽ áp dụng các mức lãi cao khác nhau. Trường hợp các món nợ để đương (mortgage loans) dù là dài hạn nhưng do được bảo đảm bởi tài sản bọc lót và đã được dọn sẵn thủ tục chuyển quyền sở hữu (nếu con nợ không trả tiền đúng hẹn khi đáo hạn) nên lãi suất áp dụng sẽ thấp hơn. Trường hợp các khoản ứng trước của ngân hàng đối với các chủ thẻ tín dụng thì tiềm ẩn rủi ro cao hơn. Do ngân hàng đưa tiền ra mà không có tài sản nào đảm bảo nên đương nhiên sẽ bị tính lãi cao hơn các loại có thế chấp. Việc tính lãi cao âu cũng chỉ là cách để bù qua sớt lại nhằm tránh thua lỗ cho ngân hàng trước các rủi ro bị xù nợ!
Nếu một ngân hàng đứng trước quá nhiều các khoản nợ xấu không thu hồi được thì ngân hàng đó có thể sẽ phải ngừng hoạt động. Tình trạng mất khả năng chi trả của ngân hàng (bank failures on depositors) thường có tác động dây chuyền, gây hậu quả khó lường cho cả nền kinh tế một quốc gia. Sự việc sẽ rất tồi tệ nếu có nhiều ngân hàng cùng rơi vào tình huống mất cân đối một lúc. Trường hợp xảy ra tại Mỹ vào những năm trước sau 1930 được xem là tai hoạ tài chánh điển hình vô tiền khoáng hậu thuộc loại này. Tai họạ nhớ đời ấy cũng đã gây ra cơn đại suy thoái toàn cầu sau khi hàng loạt các ngân hàng Mỹ ngã nhào trước biến cố sụp đổ thị trường chứng khoán 1929. Nền kinh tế Mỹ bỗng chốc như đột quỵ và cơn lốc hoảng loạn niềm tin có vẻ chẳng dễ dừng lại và chừa ai: Nó cuốn phăng hàng loạt doanh nghiệp bất kể là tốt hay xấu; còn dân chúng thì điêu đứng do mất trắng hết cả tiền tiết kiệm lẫn việc làm…
Rất may, sự bể bạc của ngân hàng như ở Mỹ thật ra chỉ là những trường hợp hiếm thấy, vì ngân hàng vốn là ngành hoạt động có chủ trương bảo thủ. Như ta biết, chẳng ai để các ‘chiếc máy cái’ này dễ dàng bị mất tiền để bị loại ra khỏi cuộc làm ăn. “Chọn mặt gởi tiền” là một tiêu chí hàng đầu, cổ kim vẫn thế và không thể thiếu trong bất cứ ngân hàng lớn nhỏ nào. Thêm vào đó, ở Mỹ cũng như nhiều nước khác, các biện pháp an toàn luôn được dự liệu. Cụ thể là việc lập ra định chế phòng vệ cho các tổ chức tài chánh và khách hàng trước các sự cố không may. Tổ chức bảo hiểm Tiền gởi Liên bang Mỹ (FDIC) là ví dụ, tổ chức này bảo đảm trả cho các khoản ký thác tại các ngân hàng và các tổ chức tín dụng nhà đất (savings and loan) lên đến 100.000 đô la. Ngoài ra, các thanh tra nhà nước còn tiến hành thường xuyên các biện pháp kiểm tra giám sát các ngân hàng và định chế tài chánh khác. Tất cả là để duy trì niềm tin, nhưng không đơn giản vậy. Cụ thể hơn, để đảm bảo những nơi “cất giữ niềm tin” trong nền kinh tế luôn được an toàn, có sự tín nhiệm cao và đáng tín cậy.
Tỷ Lệ Tiết Kiệm Hộ Gia Đình Tại Mỹ
Một vấn đề lớn của nền kinh tế Mỹ vào khoảng cuối thế kỷ 20 đầu thế kỷ 21 là tỷ lệ tiết kiệm từ hộ gia đình có mức thấp so với nhiều quốc gia công nghiệp phát triển khác. Người dân sống tại Mỹ nói chung có mức tiết kiệm từ thu nhập hàng năm của họ ít hơn dân chúng sống tại các nền kinh tế thị trường có trình độ phát triển cao khác như Nhật, Đức, Ý. Thống kê năm 1998 cho thấy các tỷ lệ tiết kiệm trên cơ sở thu nhập gia đình tại một số nước phát triển (từ cao đến thấp) như sau: Bỉ 15,6% – Pháp 13,6% – Nhật 13,6% – Tây Ban Nha 12,1% – Đức 11,8% – Ý 11,4% – Ái Nhĩ Lan (Ireland) 10% – Áo 8% – Na Uy 5,9% – Mỹ 4% – Úc 3,9% – Canada 1,9% – Thụy Điển 0,8%. Có nhiều ý kiến tranh cãi đáng lưu ý chung quanh chuyện tiết kiệm thấp của Mỹ, và một vài nguyên nhân cũng đã được nhắc đến. Theo đó, dân Mỹ có thể đã đơn giản muốn chọn cách hưởng thụ ngay từ thành quả mình làm ra hơn là tiết chế nhu cầu hoặc triễn hạn hưởng thụ (để dành cho lúc về hưu hay khi thất nghiệp chẳng hạn) như dân chúng tại nhiều nước khác có lịch sử về mức sống thấp hơn. Thế nhưng các xem xét khác có lẽ cũng đáng lưu ý và quan trọng không kém. Đó là, có sự khác biệt lớn giữa các nước trong cách xử lý về tiết kiệm, cổ tức, thu nhập từ đầu tư, các chi tiêu cho nhà ở, và các kế hoạch tài chánh cho hưu trí… để làm cơ sở tính thuế và được khuyến khích hỗ trợ. Các sự khác biệt này có ảnh hưởng trực tiếp đến quyết định tiết kiệm của người dân. Đây có thể chỉ là thái độ kinh tế vi mô bình thường nhưng không loại trừ là vấn đề khá nhức đầu đối với các bài toán kinh tế vĩ mô.
Chẳng hạn, nhiều nước trên thế giới chủ trương không đánh thuế tiền lãi trên các khoản tiết kiệm và nhiều khoản thu nhập khác, hoặc chỉ tính rất tượng trưng, nhưng tại Mỹ thì cách xử lý sòng phẳng và chi li hơn. Hậu quả là người ta không để dành. Có lẽ do chính tính cách (và một phần từ phản ứng đáp lại) này mà dân Mỹ lâu nay vẫn thường được ‘ngưỡng mộ’ về khoản rộng rãi tiêu xài. Tiêu xài để khuyến khích sản xuất phát triển thì tốt chứ có sao? Nhưng rất tiếc điều vừa nói không phải lúc nào cũng đúng, nhất là trong các điều kiện kinh tế liên lập hay toàn cầu gần đây. Ví dụ, chẳng bao lâu sau khi Trung Quốc được kết nạp vào WTO (10-2001), Mỹ đã la làng chuyện ngập hàng Tàu. Cộng thêm sự phức tạp trong tương quan hối đoái tiền tệ (chính sách đồng nhân dân tệ giá tháp), cán cân thương mại càng về sau càng nghiêng về Trung Quốc (thời điểm 2005-2006 là khoảng trên 100 tỉ USD). Bức xúc, vào năm 2005 Mỹ đã có những phản ứng cứng rắn vì cho rằng người dân của họ đã lấy tiền làm được tại Mỹ để nuôi các doanh nghiệp bên Trung Quốc. Tình trạng này có thể làm cho sản xuất bên trong nước Mỹ bị đình đốn hay chậm đi… Nhân đây ta cũng có thể nhớ lại chuyện tương tự, cũng xoay quanh vấn đề tiết kiệm đầu tư và kinh tế song phương, trước đây Mỹ cũng từng sốt ruột cho rằng ‘người Nhật đã âm thầm mua nước Mỹ’ khi hàng loạt doanh nghiệp Mỹ được thay chủ Nhật (thập niên 1980)…
Tại Úc thuế thu nhập cá nhân cũng có tiếng là khá căng. Trường hợp Úc tuy không ồn ào ra mặt, nhưng nhìn vào kết quả tiết kiệm thấp của người dân như được nêu trên đây ta thấy tình hình có thể đã tiềm ẩn điều không ổn, hay đấy là một sự ‘phản đối’ ngầm (?) Vậy nên, theo thông tin trong những năm gần đây (2004-2005) chính giới Úc cũng đã bắt đầu thấy việc áp dụng thuế thu nhập căng quá là ‘có vấn đề’, đặc biệt là về nguồn nhân lực cho nền kinh tế, và họ có ý định sẽ xem xét lại.
Chính vì những diễn tiến kinh tế theo thời gian có thể không chìu theo ý của các nhà làm chính sách, lâu nay các chính phủ, ở đây đang đề cập là trường hợp của Mỹ, luôn có các sách lược đối phó và điều chỉnh. Ngặt nỗi, do cuộc chơi kinh tế toàn cầu cứ hấp dẫn, các biên cương trở nên không rõ ràng với trào lưu ‘sản xuất bất kể xứ, bán hàng bất cứ đâu’ đã tạo ra các dòng chảy tiền tài phức tạp, nên không dễ nói chuyện đúng sai, lại càng khó lượng định để có chính sách tốt nhất. Sự dịch chuyển về nhân lực, các dòng chảy đầu tư, sự thay đổi có tính phá cách về phương pháp sản xuất (ví dụ outsourcing, khái niệm xuất xứ toàn cầu…) đang tạo ra bối cảnh khó xác định ‘đâu là anh đâu là tôi’, làm cho các phép tính kinh tế (ví dụ GNP hay GDP) trở nên kém chính xác, có thể bị lỗi thời hay ít có giá trị thông tin. Phải tỉnh táo vậy!
Trở lại chính sách thuế (liên quan đến tiết kiệm cho đầu tư), các nhà kinh tế khuyến nghị nhà nước phải hết sức cân nhắc việc có nên ‘tận thu’ hay không, đồng thời cần tiên lượng hậu quả của một chính sách thuế về lâu về dài sẽ như thế nào trước các phản ứng của đối tượng chịu thuế? Vì cần nhớ, trong cuộc chơi toàn cầu, các doanh nghiệp thì luôn tìm nơi có chi phí thấp hơn, còn người làm việc thì luôn tìm đến nơi có thu nhập và điều kiện sống cao hơn…
Một nhân tố khác trực tiếp ảnh hưởng đến mức tiết kiệm gia đình ở Mỹ là hệ thống an sinh xã hội, với hoạt động trợ cấp hưu trí cho hầu hết người già của nhà nước. Về bản chất, quá trình người lao động (lúc đang làm việc) đưa một phần thu nhập của mình vào hệ thống tức là họ đã thực hành tiết kiệm. Tuy nhiên, số tiền ấy trong thực tế không đi vào các trương mục tiết kiệm của những người trực tiếp đóng góp. Thay vào đó, nó được dùng để trả trợ cấp cho những người đã về hưu. Cũng chẳng có hoạt động tiết kiệm gì tích cực được tạo ra (hiểu theo nghĩa hiệu quả tài chánh) từ hệ thống này, ngoại trừ có một thực tế là tổng số tiền đang được đóng vào hệ thống luôn lớn hơn khoản chi trả hiện thời cho dân hưu trí. Trong quá khứ việc nhà nước liên bang thường xuyên dùng các khoản tiền dôi lên từ hệ thống để chi tiêu cho việc khác (chi không đúng mục đích) là một thực tế khác. Có thể nói các khoản trợ cấp hưu trí đã tạo ra tâm lý ỷ lại, làm cho người dân không có thói quen chủ động tiết kiệm phòng thân, chẳng thiết lo xa…
Mức tiết kiệm thấp của dân Mỹ đã tạo ra hai hậu quả đáng kể. Trước tiên, một khi lượng tiết kiệm được hút vào các ngân hàng và định chế tài chánh ít đi thì lãi suất thị trường có thể sẽ cao hơn mức đáng lẽ được áp dụng đối với cả người gởi tiết kiệm lẫn người đi vay. Điều này làm cho chi phí đầu tư vào nhà xưởng, thiết bị và các thứ khác trong quá trình sản xuất kinh doanh sẽ trở nên đắt hơn, tiếp theo nó cho kết quả tiêu cực đến tăng trưởng kinh tế quốc gia và thu nhập xã hội. Mặt khác, khi lãi suất đồng đô la Mỹ tăng thì sẽ hấp dẫn tiền tiết kiệm và các nguồn đầu tư từ các nước khác đổ vào Mỹ. Sự tác động từ dòng chảy tài chánh này sẽ được bàn tiếp ở đoạn dưới, nhưng nhìn chung mà nói các khoản tiền dễ quá (easy money) lại có thể đã có một số ảnh hưởng kém tích cực đối với nền kinh tế Mỹ. Đây có lẽ cũng là bài học ‘vi vĩ mô’ chung rất đáng được tham khảo.
Huy động tài chánh từ nước ngoài
Nguồn tài chánh từ nước ngoài đổ vào Mỹ đã giúp cho nước này tăng đầu tư vào tư bản sản xuất (capital goods). Nhìn chung là lợi, nhưng quá trình đó hay sau đó điều này cũng tạo ra lắm quan ngại. Chẳng hạn, để đầu tư vào các trương mục tiết kiệm, các trái phiếu chính phủ hay trái phiếu doanh nghiệp tại Mỹ, người nước ngoài cần phải có đô la Mỹ. Việc cần đô la Mỹ nếu diễn ra tập trung sẽ làm cho đồng tiền này tăng giá (so với các đồng tiền khác). Khi đồng đô la Mỹ tăng giá, thì người nước khác mua hàng xuất khẩu từ Mỹ sang nước mình sẽ phải trả cao hơn, tính theo tiền nước đó. (Ví dụ: Một thanh chocolate Mỹ có giá xuất khẩu không đổi là 1USD, nhưng nếu đồng đô la Mỹ tăng từ 6 nhân dân tệ lên 8 nhân dân tệ thì mặc nhiên người Trung Quốc phải mua đắt hơn 2 nhân dân tệ cho cùng một thanh chocolate. Điều này có thể làm cho họ suy nghĩ lại và không ăn chocolate Mỹ nữa). Nói khác đi, khi đồng đô la Mỹ tăng giá thì người nước ngoài (dùng tiền nước họ) mua được ít hàng hóa dịch vụ của Mỹ hơn (so với lúc chưa lên giá), và điều này tác hại đến hoạt động sản xuất và xuất khẩu của Mỹ. Sự thực là đầu những năm 1980 tình trạng bất lợi này đã xảy ra và đã làm sụt giảm xuất khẩu Mỹ đột ngột, nhiều công ty sản xuất thiết bị nặng như Caterpillar đã lâm vào tình trạng khó khăn.
Mặt khác, khi đồng đô la Mỹ tăng giá thì sức mua tương đối của nó tăng lên, người Mỹ (sống tại Mỹ) mua hàng nhập khẩu từ nước khác sẽ thấy rẻ hơn là hàng sản xuất tại Mỹ. Khi hàng nhập khẩu tăng lên sẽ kéo theo một sự thâm hụt (hoặc làm giảm mức thặng dư hiện hữu) trong cán cân mậu dịch của Mỹ với nước ngoài, (giả thiết lượng cầu không đổi, hàng xuất khẩu của Mỹ sẽ giảm xuống đồng thời với hàng nhập khẩu tăng lên).
Lượng đầu tư, nhất là đầu tư tài chánh, từ nước ngoài vào Mỹ còn tác động đến nhiều mặt khác… Điều có thể thấy sớm là cuối cùng thì các khoản tiền đổ vào Mỹ cũng sẽ được thu hồi về nước gốc. Mức độ tác động từ việc rút vốn về như vậy sẽ tùy thuộc loại hình và mục đích sử dụng tiền đầu tư như thế nào. Nếu các khoản tiền ấy được đưa vào các dự án đầu tư làm gia tăng sản lương và thu nhập cho nước Mỹ, thì sự thu hồi có vẻ không có gì ảnh hưởng đến kinh tế nước này. Nhưng nếu không được như vậy thì khó khăn rất dễ xảy ra. Điều có thể là khó khăn và mối quan ngại ở đây là, thay vì sử dụng các nguồn tiền nước ngoài đầu tư vào lãnh vực tư bản sản xuất để tăng năng lực cạnh tranh cho doanh nghiệp nói riêng và nền kinh tế nói chung, không ít khoản tiền ấy có thể chỉ đơn giản để thỏa mãn hàng hóa tiêu dùng, dịch vụ sinh hoạt, hoặc để chi cho các mục đích phi sản xuất khác ở cả khu vực công và tư. Việc sử dụng tiền huy động như vậy thường không cho ý nghĩa tích cực, không làm tăng sản lượng và về lâu dài có thể làm xấu hơn mức sống người dân.
Suy cho cùng thì đồng tiền cũng như con dao mà chuyện hay dở còn tuỳ việc sử dụng. Vào thời kỳ đầu của lịch sử lập quốc Mỹ, và các giai đoạn hưng vượng sau đó, đa phần các dự án sản xuất của nước này đã được dân Anh, Pháp, và nhiều nước khác tài trợ. Những khoản tài trợ ban đầu ấy nhờ được sử dụng vốn đúng hướng (cho sản xuất kinh doanh) đã giúp nền kinh tế non trẻ của Mỹ tăng trưởng mạnh, nước Mỹ đã vượt lên hàng ngũ những nước giàu nhất thế giới. Việc thu hồi vốn cũng đã diễn ra rất sòng phẳng sau đó nhưng không ảnh hưởng gì đến sức sống của nền kinh tế Mỹ. Ngày nay thì khác, không có gì chắc chắn là các khoản huy động từ nước ngoài (gồm gởi tiết kiệm, mua các loại trái phiếu tại Mỹ) cũng sẽ được đầu tư vào các dự án sản xuất kinh doanh tăng thế mạnh và đem lại kết quả như vậy… Điều có thể kết luận, dù được xem là nước giàu mạnh nhất thế giới, Mỹ phần nào đã trở nên kém lợi thế, hay ít ra đang đứng trước thách thức của thực tế tiết kiệm dân cư trong nước thấp.
Nhìn ra thế giới
* * *
TIỀN TỆ VÀ BỐI CẢNH
Bối cảnh tiền tệ
Nói một cách tổng quát, tiền tệ là bất cứ phương tiện phổ biến nào được chấp nhận để thanh toán việc mua hàng hóa hay dịch vụ. Theo chiều dài lịch sử kinh tế thế giới, đã có nhiều thứ được chọn dùng làm tiền như vàng, bạc, thuốc lá, gia súc, và các loại lông vũ hay da động vật. Tại Mỹ và hầu hết các nước trên thế giới hiện nay tiền tệ nằm dưới ba hình thức căn bản là tiền giấy (bills), tiền xu (coins) và tiền ngân phiếu (checks). Trong đó, loại thứ ba (tiền ngân phiếu) là loại tiền ‘phái sinh’ dựa trên các khoản ký thác vào ngân hàng hay các định chế tài chánh khác có cung cấp dịch vụ chi phiếu. Ở các nước phát triển, hầu hết dân chúng, doanh nghiệp và cơ quan nhà nước đều thực hiện việc chi trả bằng chi phiếu (sec). Tuy vậy, đối với nhiều trường hợp trao đổi nhỏ người ta vẫn dùng tiền mặt (tiền giấy hay tiền xu).
Ngày nay, nhờ sự hỗ trợ của các ngành khoa học, đặc biệt là ngành điện tử và tin học, các hoạt động tiền tệ và thanh toán ‘không thấy tiền đâu cả’ đã trở thành chuyện bình thường… Nhưng cần biết rằng việc này thật sự không đơn giản. Để có thể chuyển từ cách hiểu và sử dụng tiền theo truyền thống (theo đó tiền phải là loại cụ thể và sờ được) sang cách hiểu và dùng tiền như ngày nay (theo đó ‘cái gọi là tiền’ hầu như chỉ là lượng tiền được ghi trên chi phiếu hay thể hiện trên các số dư trương mục) là cả một quá trình rất dài và tiến hoá trong khó khăn. Thậm chí cho đến những ngày này thế giới vẫn còn một bộ phận dân cư không hề nhỏ chưa tin (lại càng chưa bao giờ sử dụng) các loại tiền mà họ ‘không sờ được’.
Cũng có thể xem như một khả năng biến hóa linh hoạt… Theo đó, người ta có thể thay đổi loại tiền nắm giữ theo ý thích bằng cách rút tiền trong trương mục ra để có tiền giấy hay tiền xu. Hoặc ngược lại, đem tiền giấy/tiền xu ký thác vào ngân hàng để có tiền ‘vô hình’ bằng ngân phiếu, nói khác đi, người ta có thể dễ dàng chuyển thói quen xài tiền từ cách ‘cân đong đo đếm’ qua động tác ‘ra lệnh’. Do sự thuận tiện của cách xài tiền không dùng ‘tiền’ này, đối với người dân tại các nước phát triển, ngày nay khái niệm tiền đã được quen hiểu là số dư trong trương mục gởi tại ngân hàng. Trong thực tế hầu như các số dư này cũng chẳng bao giờ được đổi sang bạc giấy hay tiền xu cả. Nhờ vậy mà ngân hàng có tiền ‘của riêng họ’ để cho vay gọi là ‘tín dụng’, và từ đó mới có việc ‘tiền đẻ ra tiền’. Các thân chủ trương mục tiền gởi (vãng lai) của các ngân hàng thực hiện việc chi trả với nhau theo cách ra lệnh bằng “bút chi” (viết chi phiếu) và được ngân hàng phục vụ như ý; họ có thể chỉ lấy ra một khoản nhỏ tiền giấy/tiền xu để chi khi cần. Một khi tiền tệ đã được ‘tàng hình’ (không còn đơn thuần ở dạng vật chất) thì lượng tiền lưu hành trong nền kinh tế sẽ tăng lên nhiều lần theo các phép tính M1, M2, M3 về lượng cung hay nguyên tắc tạo ra tiền (xem TTCK, Những Tiếp Cận Cần Thiết Để Tham Gia, Huy Nam, NXB Trẻ 1999).
Thỉnh thoảng, các nhà kinh tế tài chánh cũng gộp luôn cả lượng tiền trong các trương mục tiết kiệm để thực hiện một số phép tính mở rộng về cung tiền tệ. Sở dĩ họ làm được điều này vì nhờ có sự trợ giúp của phương tiện công nghệ thông tin, việc chuyển tiền từ trương mục tiết kiệm sang trương mục tiền gởi là việc dễ dàng và chẳng tốn kém gì. Trong thực tế, các loại thẻ tín dụng ngày nay đã giúp khai thông lượng tiền có kỳ hạn trong các tài khoản tiết kiệm thành tiền vãng lai dùng ngay được, thông qua các kỹ thuật kết nối tinh vi rất thuận lợi cho người sở hữu. Điều này phần nào lý giải về cách tính vừa nêu vậy.
Tiền đẻ ra tiền
Tuy nguyên lý ‘tiền đẻ ra tiền’ không còn lạ, nhưng nếu không phải là dân kinh tế tài chánh, nhiều người có thể sẽ khó hình dung rằng khi ngân hàng thực hiện một khoản cho vay thì khoản nợ đó lại sẽ tạo ra một lượng tiền mới cho nền kinh tế.
Tại sao? Như ta đã biết, các ngân hàng kiếm lời bằng cách dựa trên lượng tiền người gởi vào để thực hiện các hoạt động kinh doanh của mình, cụ thể nhất là những khoản cho vay lấy lãi. Cách “mượn đầu heo nấu cháo” này (lấy tiền của người gởi để cho vay) sở dĩ an toàn là vì hầu như mọi ngày lượng tiền khách hàng tiếp tục ký thác vào ngân hàng thường tương ứng với lượng tiền khách rút ra. Một ngân hàng càng có nhiều thân chủ duy trì tiền ký thác sẽ càng có thể cho vay nhiều hơn để kiếm lợi. Đương nhiên, khi điều này (việc cho vay) xảy ra, ngân hàng trong cuộc sẽ không đơn giản giảm trừ khoản họ đã cho vay vào các trương mục ký thác các loại (cả tiết kiệm và tiền gởi vãng lai).
Nói chung, hoạt động của ‘đầu ra’ là chuyện của ngân hàng, khách vay là vay của ngân hàng, và tiền vay cũng là “tài sản” (có thể xem là tài sản phái sinh – derivative) của ngân hàng. Theo cơ chế trung gian tài chánh và về nguyên tắc, thân chủ của các trương mục ‘đầu vào’ vẫn có tiền trong trương mục như bình thường. Nhìn vào từng vế là vậy… Tuy nhiên, trên thực tế do lúc này có thêm các cá nhân hay doanh nghiệp được ngân hàng cho vay, và đang có “quyền sử dụng” đồng thời lượng tiền trong các trương mục ký thác (đầu vào), nên tổng lượng tiền ‘khả dụng’ trong nền kinh tế đã tăng lên. Quá trình này được gọi là hoạt động tài trợ trên cơ sở tỉ lệ dự trữ (fractional reserve banking). Bởi vì sau khi cho vay nợ, ngân hàng chỉ còn giữ một phần nhỏ trong tổng lượng tiền được ký thác để làm khoản dự trữ. Ngân hàng hoạt động hiệu quả là nhờ ở chính khả năng này. Nhưng đồng thời khi phải đối mặt với tình huống xấu, ngân hàng có thể sẽ lâm vào tình trạng rủi ro mất khả năng thanh toán (không thể trả hết các khoản ký thác kịp thời) nếu họ không thu hồi được các khoản nợ đã cho vay.
Cũng có thể hiểu vấn đề ‘mượn đầu heo nấu cháo’ hay ‘mượn của làng làm lịnh’ nói ở đoạn trên theo một cách khác. Đó là, tiền được tạo ra khi ngân hàng thực hiện việc cho vay là tiền tuy có giá trị sử dụng thực nhưng lại là loại ‘ảo’ hay vô hình, vì tiền đó sẽ biến mất khi món nợ đã được thanh toán.
Tiền tệ và giá trị của tiền tệ
Như đồng tiền nhiều nước khác, lịch sử tiến hoá tiền tệ ở Mỹ cũng đã trải qua một quá trình từ thấp đến cao. Đồng đô la Mỹ một thời được bảo đảm bằng một lượng kim loại quý cụ thể (là vàng hay bạc) với giá trị do nhà nước định. Vào thời kỳ này, người có tiền (USD) có thể hoàn tiền lại cho ngân hàng của nhà nước để lấy vàng hay bạc. Theo thời gian, người ta nhận thấy đồng tiền giấy dễ sử dụng (dễ trao đổi) hơn là vàng thật hay bạc thật, nên dân chúng chuyển dần qua giữ và trao đổi bằng đồng tiền giấy. Xa hơn tiền giấy, họ cũng đã thấy sự tiện dụng của việc xài tiền bằng ngân phiếu. Theo xu thế như vậy, có vẻ như càng về sau người ta không cón xem trọng việc giữ loại tiền nào, mà là giá trị thực hiện từ đó, miễn sao tiền giấy và ngân phiếu được chấp nhận thanh toán và giữ được giá trị theo căn bản quy đổi hàng hóa dịch vụ mà họ có thể mua. Tuy nhiên, như đã nói ở trên, quá trình để có được tư duy này là không đơn giản, việc người ta chịu giữ “tờ giấy” thay cho vàng hay bạc là điều chẳng dễ!
Về phương diện quốc gia và thế giới, cuộc cách mạng tiền tệ nhìn chung vừa tạo ra áp lực vừa có diễn biến lan toả. Rốt cuộc thì hầu hết các nước trên thế giới cũng đã thấy được sự bất tiện và tốn kém để nắm giữ, trao đổi và bảo quản những số lượng lớn là vàng hay bạc. Nhưng đây chỉ mới là chuyện trong phạm vi nội bộ mỗi nước, Lịch sử cho thấy, khi ngoại thương phát triển, các nước đã nhận rõ nhiều khó khăn phức tạp hơn trong việc sử dụng vàng bạc làm tiền, nhất là việc chuyển vàng bạc sang nước khác để thanh toán… Tất cả những khó khăn bất tiện vừa nêu đã khiến các nước đi đến quyết định phải đổi vàng bạc ra tiền giấy trong giao thương quốc tế. Việc thanh toán theo hình thức ‘bút chi’ (ngân phiếu) cũng nhờ đó mà phát triển mạnh.
Một sự kiện có tính cột mốc của thời kỳ chuyển đổi này diễn ra vào năm 1971 khi Mỹ tuyên bố ngưng việc dùng vàng làm căn cứ tính toán giá trị qui đổi đồng đô la Mỹ trong thanh toán quốc tế. Hành động này có tác động chấm dứt thời kỳ “kim bản vị” (gold standard). Kim bản vị là cách gọi xác nhận sự gắn kết giữa đồng đô la (hay bất cứ đồng tiền nào) với số vàng đứng phía sau làm giá trị đảm bảo. Kể từ 1971, không còn sự liên hệ chính thức nào được xác định về giá trị giữa đồng đô la Mỹ và vàng, có nghĩa rằng việc gắn giá trị đồng đô la với số vàng hay các quý kim khác do nhà nước Mỹ nắm giữ không còn nữa. Tình trạng này có thể gọi nôm na gọi là đồng tiền được thả nổi (floating/flexible exchange rate).
Cũng cần biết thêm về sự kiện Mỹ thả nổi đồng tiền năm 1971 này. Theo đó, từ năm 1944 đến 1971 các nước có vai trò chủ lực trong hoạt động mậu dịch thế giới đã tham gia vào một thoả hiệp làm cơ sở để xác định đồng tiền của mỗi nước, gọi là hiệp định Bretton Woods. Theo hiệp định này các nước thành viên thoả thuận ấn định tỷ giá đồng bạc của mình theo đồng đôla Mỹ và đảm bảo bằng vàng. Nhờ vậy, suốt trong thời gian hiệp định có hiệu lực, dao động của tỷ giá hối đoái giữa các đồng tiền ít khi vượt quá 2%. Nhưng sự ổn định này đã bị phá vỡ sau khi Tổng thống Nixon của Mỹ tuyên bố vô hiệu sự ràng buộc giữa đồng tiền các nước với đôla Mỹ và vàng.
Kể từ sau sự kiện ‘rã đám’ 1971, các nước tự đi tìm cách xác định giá trị và bảo vệ riêng cho đồng tiền của mình. Một cách tổng quát, gíá trị thực của đồng đô la Mỹ, cũng như nhiều đồng tiền được thả nổi khác, ngày nay tùy thuộc vào lượng hàng hóa và dịch vụ thực hiện được hay mua được. Sức mua ấy tùy thuộc chủ yếu vào sự tương quan giữa lượng tiền thực tế đang lưu hành (kể cả tiền ký thác vãng lai và trong các trương mục tiết kiệm) và lượng hàng hóa dịch vụ làm ra được mỗi năm tại một nền kinh tế. Nếu lượng tiền lưu hành gia tăng vượt xa lượng hàng hóa dịch vụ làm ra được mỗi năm, hoặc nếu người dân tăng chi tiêu nhanh một cách bất thường, thì kết quả khó tránh sẽ là lạm phát. Lạm phát chủ yếu xảy ra khi giá trung bình hàng hóa và dịch vụ gia tăng. Nói khác đi, đó là sự sụt giảm về giá trị tạo ra được (giá trị mua được) của một đồng tiền…
Nhìn ra thế giới – Tham khảo TTCK Mỹ – NYSE
Tham khảo TTCK Mỹ – Sở Giao dịch NYSE
Thỏa thuận Buttonwood
Khởi thủy của một sở giao dịch
Điều thú vị là thị trường chứng khoán Nữu Ước ra đời có Mục đích để thực hiện “nhiệm vụ chính trị” để trả nợ chiến tranh cho chính phủ Mỹ. Về sau mới là yêu cầu phát triển kinh tế, để hỗ trợ nhu cầu vốn cho doanh nghiệp và phục vụ lợi ích quần chúng đầu tư.
Vào năm 1790, TTCK New York chỉ giao dịch hai loại chứng khoán gồm trái phiếu chiến tranh cách mạng (revolutionary war bonds), loại trái phiếu chính phủ Mỹ phát hành huy động 80 triệu đô la để trả nợ chiến tranh, và cổ phiếu ngân hàng quốc gia đầu tiên của Mỹ, gọi là Ngân hàng Hợp Quốc (Bank of the United States).
Các nhà môi giới, thương nhân tự tìm đến với nhau dọc Wall Street, không có địa điểm nào cố định. Thời gian giao dịch cũng thoải mái, không quy định phiên hay giờ giấc mở và đóng cửa. Thị trường không có mấy thanh khoản nên việc mua bán không diễn ra dễ dàng.
Ngày 17-5-1792 được xem là một cột mốc quan trọng với sự kiện 24 nhà môi giới tại Wall Street ngồi lại với nhau nghiêm túc để hóa giải vấn đề gút mắc nhất là yêu cầu thanh khoản,. Họ đồng lòng trên giấy trắng mực đen một cách long trọng rằng, những người giao dịch và tất cả giao dịch của thành viên sẽ chỉ diễn ra giữa họ với nhau thôi.Từ đó sở giao dịch chứng khoán lớn nhất thế giới tại đây xem như đã được khai sinh. Sự kiện có ý nghĩa lịch sử này lại diễn ra rất khiêm tốn, chỉ bằng một văn kiện ghi vỏn vẹn có hai câu, được gọi là Thỏa Thuận Buttonwood (Buttonwood Agreement).
Sở dĩ thỏa thuận có tên như vậy là vì nó được hình thành khá ngẫu nhiên, sau một cuộc gặp gỡ thảo luận không theo một nghi thức nào, dưới một tán cây có tên là Buttonwood tại số nhà 68 phố Wall Street. Thỏa thuận này chấm dứt thời kỳ “du canh, du cư” của các nhà môi giới, đồng thời đặt nền móng cho việc hình thành thị trường chứng khoán có tổ chức, hiện đại như ngày nay – dù là tập trung hay phi tập trung.
Trong suốt gần 25 năm sau khi có thỏa thuận Buttonwood, hoạt động chứng khoán xem như đã có tổ chức. Tuy nhiên, mãi đến năm 1817, các nhà môi giới tại Wall Street mới quyết định đặt cho tổ chức của mình một cái tên chính qui: Hội Đồng Chứng Khoán và Giao Dịch Nữu Ước (New York Stock and Exchange Board). Sau đó, tên này được rút ngắn lại thành “New York Stock Exchange” vào năm 1863 và giữ cho đến ngày nay. Thuật ngữ “exchange” cũng được thoát ly từ thực tế và ngữ cảnh như vậy, được “chứng khoán hoá” để chỉ một “sở giao dịch” trong tiếng Anh.
Lúc này chính phủ bán ra nhiều trái phiếu hơn để có tiền chi cho một cuộc chiến tranh khác, lần này là cuộc chiến tranh 1812. Các công ty tư, các ngân hàng và công ty bảo hiểm phất lên sau chiến tranh cũng đã bán cổ phần nhiều để huy động vốn, hoạt động của các nhà môi giới nhờ đó gia tăng…
Năm 1817, TTCK New York có 30 chứng khoán niêm yết. Mỗi ngày, vị chủ tịch Hội đồng sẽ lần lượt gọi tên tất cả 30 chứng khoán đó để các nhà môi giới nêu giá mua (bid) và giá bán (offer) theo cách đấu giá công khai (open auction). Các nhà môi giới phải la lớn lên các giá “bid” và “offer” của họ ngay tại “chỗ ngồi” đã chỉ định. Từ đó có thuật ngữ “seat” mà ngày nay thay vì để diễn đạt “chỗ ngồi” giới chuyên môn mặc nhiên hiểu đó là “tư cách thành viên” (membership) tại sở giao dịch.
Vào năm 1817, giá một “chỗ ngồi” đó là 25 đô la nhưng được bán rất hạn chế. Ngày nay giá đó tại Sở Giao Dịch NYSE là hơn 1 triệu USD, nhưng phải hội đủ chuẩn và năng lực chuyên ngành, chứ không phải ai có tiền cũng mua được. Ở Việt Nam từ Tháng 7–2000 TTCK đã chính thức ra đời với Trung Tâm Giao Dịch Chứng Khoán TPHCM (Securities Trading Center – STC).
TTCK Nữu Ước, quá trình phát triển sầm uất
Từ năm 1817 trở đi, TTCK Nữu Ước được xem là một thị trường mẫu mực giao dịch theo phiên. Cũng từ đó, việc phát triển liên tục được ghi nhận là ổn định và sầm uất trong suốt hơn một thế kỷ rưỡi. Tuy vẫn có lên lên xuống xuống, nhưng đó là thuộc tính thị trường, và nếu tính nước dài thì chủ yếu là lên – thuật ngữ TTCK gọi khuynh hướng giá lên là “bull market” và thị trường giá giảm là “bear market”.
Vào những năm 1830, nước Mỹ bắt đầu dồn nỗ lực phát triển sang phía Tây. Cả chính phủ và các công ty đầu tư đều cần tiền để làm đủ thứ việc: từ đường xe lửa, đào kênh, hệ thống giao thông trên bộ, đến lập hãng xưởng, mở nhà băng…Vào khoảng năm 1838, giá trị chứng khoán huy động cho các nhu cầu vốn đó có mức phát hành lên đến 175 triệu đô la. Trong đó, nhiều chứng khoán được niêm yết tại Hội Đồng Chứng Khoán và Giao Dịch Nữu Ước (New York Stock and Exchange Board – tiền thân của NYSE).
Suốt một thập kỷ theo sau cuộc nội chiến Mỹ, sự phát triển của các ngành kỹ nghệ với nhịp độ nhanh đã tiếp thêm năng lượng cho thị trường theo hai hướng mới. Thứ nhất, các phát minh mới như điện thoại và điện báo làm gia tăng giao dịch và mở rộng Wall Street ra cho người đầu tư toàn nước Mỹ. Thứ hai, các ngành kỹ nghệ có tiềm lực mới như khai thác, chế biến và kinh doanh sắt thép – đã giúp tạo ra thêm các công ty mới nhằm cung cấp vật tư cho ngành đường sắt, chế tạo máy, làm cầu và xây dựng nhà xưởng. Những công ty mới và các ngành kỹ nghệ này lại quay sang TTCK để tìm thêm vốn cho mình.
Việc gia tăng giao dịch đã khiến cho NYSE phải kéo dài giờ mở cửa. Thêm vào đó, để đáp ứng yêu cầu theo tình hình mới, vào năm 1872, sở giao dịch này phải từ bỏ cơ chế gọi chứng khoán theo cách tuần tự (call system – nêu danh từng loại chứng khoán lên để các môi giới ra giá mua, giá bán). Kể từ đó tất cả các chứng khoán bắt đầu được giao dịch liên tục suốt ngày. Tuy nhiên, phương thức đấu giá vẫn được duy trì không có gì thay đổi . Trong cơ chế đấu giá liên tục của thị trường như hiện nay, vì người mua lúc nào cũng muốn mua được giá thấp nhất nên họ ra giá rao mua (bids/bỏ giá/trả giá/so kè giá) với người bán, còn người bán lại muốn bán được giá càng cao càng tốt, do đó mà họ đưa ra giá chào bán (offer) với người mua. Giao dịch sẽ đạt thành khi nào hai bên đồng thuận giá. (chúng ta sẽ biết rõ hơn trong một phần sau).
Để điều tiết lượng chứng khoán niêm yết gia tăng của các công ty mới, NYSE đã tổ chức lại Sàn Giao Dịch để việc mua bán tùy loại chứng khoán sẽ được diễn ra tại những vị trí giao dịch (trading posts) nhất dịnh. Mỗi vị trí như vậy sẽ xử lý chỉ một số chứng khoán nào đó thôi. Các nhân viên môi giới thực hiện giao dịch theo lịnh của thân chủ mình bằng cách đi từ “post” này sang “post” khác để tìm đúng loại theo yêu cầu. Sở Giao Dịch Nữu Ước hiện đại như ngày nay vẫn duy trì các post đó, mặc dù các máy tính đã giúp tăng nhanh giao dịch và mỗi vị trí giao dịch có thể thu xếp mua bán cho hơn 150 loại chứng khoán khác nhau.
Sự thay đổi lớn nhất đối với lịch sử TTCK, nói chung, đã diễn ra chỉ một thời gian ngắn sau sự kiện gãy đổ (crash) năm 1929. Trước khi có biến cố đó, giá chứng khoán cứ tăng mạnh và liên tục, bởi vì thời kỳ hậu Chiến Tranh Thế Giới Lần Thứ I đã làm phất lên các kỹ nghệ mới và triển vọng, như hàng không, máy thu thanh và phim điện ảnh. Thời gian đầu, quần chúng đầu tư nói chung tham gia mua bán một cách nhộn nhịp, ai cũng có thể thắng được. Tuy nhiên, chuyện đáng nói là trong đó có nhiều nhà đầu tư nhỏ đã dự vào “cuộc chơi” bằng tiền vay mượn. Khi giá chứng khoán rớt dài vào năm 1929, họ trở thành trắng tay vì phá sản, không thể trả được nợ, cùng lúc kéo các ngân hàng dính chùm theo. Anh hưởng dây chuyền cộng với sự hốt hoảng đã gây nên một thảm cảnh tài chánh thật bi đát lúc bấy giờ tại Mỹ, rồi lan nhanh ra thế giới. Nhiều công ty tốt cũng bị văng khỏi thị trường vì đói vốn.
Vào đầu những năm 1930, Quốc hội Mỹ đã quyết định can thiệp để ổn định TTCK, cụ thể bằng sự ban hành hai đạo luật trong hai năm liền sau đó: Luật chứng khoán 1933 và 1934. Luật năm 1933 quy định khi chào bán chứng khoán ra công chúng (thị trường sơ cấp) trên phạm vi toàn quốc, bằng các phương tiện thông tin quảng cáo (interstate commerce), hoặc bán theo hệ thống bưu điện thì bắt buộc phải lập thủ tục đăng ký với chính phủ trung ương trước khi phát hành đại trà. Luật này cũng yêu cầu công ty phát hành phải cung cấp đầy đủ đến những người sẽ mua cổ phần của mình các thông tin tài chánh liên quan bằng một tài liệu chuẩn được goị là cáo bạch (prospectus). Trong khi đó, luật 1934 là cơ sở ra đời của Uy Ban Chứng Khoán và Giao Dịch Chứng Khoán (Securities and Exchange Commission – SEC). Đồng thời, luật cũng đưa ra nhiều biện pháp bảo vệ hơn cho người đầu tư, như cấm phổ biến sai sự thật (misrepresentation), các thủ thuật vận hành giả tạo (manipulation) và các hoạt động lừa dối khác. Uy ban này (SEC) chịu trách nhiệm chính trong việc duy trì và thực thi Luật 1933 và Luật 1934.
Sự hồi phục của TTCK nói riêng và cả nền kinh tế Mỹ nói chung đã không dễ dàng sau biến cố gãy đổ 1929. Nhưng vào những năm 1950 sau đó, cả TTCK và nền kinh tế Mỹ đều lại “vui vẻ” với một thị trường tăng lên (bull market) và đáng nói là kéo dài kỷ lục. Hơn 4 thập niên tiếp theo, số lượng công ty niêm yết cũng như những người sở hữu cổ phiếu tại Sở Giao Dịch Chứng Khoán New York đã gia tăng mạnh mẽ.
Thị trường chứng khoán ngày nay
Hiện nay, bên cạnh Sở giao dịch NYSE, ở Mỹ có 6 sở giao dịch chứng khoán (exchange) khác có tên là American, Boston, Cincinnati, Chicago, Pacific và Philadelphia. Một loại chứng khoán nào đó có thể được niêm yết – và giao dịch – ở hơn một thị trường. Thêm vào đó, nhiều chứng khoán còn được giao dịch ở thị trường phi tập trung, gọi là thị trường OTC (over-the-counter market) do Hiệp Hội Các Nhà Kinh Doanh Chứng Khoán Quốc Gia (NASD) điều hành.
Các chứng khoán giao dịch trên thị trường OTC, theo quan điểm truyền thống, là của những công ty không hội đủ các yêu cầu niêm yết tại sở giao dịch được tổ chức tập trung. Tuy nhiên, ngày nay điều đó không còn hẳn đúng để xét đoán về “phẩm chất”, theo ý nghĩa định tính hay định lượng. Nhất là trong thời kỳ lợi thế nghiêng về các công ty phát triển, đột phá vào các lãnh vực “kinh tế mới” – nền kinh tế tri thức. Nhiều công ty tiếng tăm, như Microsoft chẳng hạn, đã đi bằng con đường không giống những “ông trùm” tiền bối. Các công ty khác thuộc các ngành công nghệ thông tin, sinh học, vật liệu mới, đang nổi lên hiện nay cũng vậy. Họ chọn giao dịch trên thị trường OTC vì ở đó có một cơ chế “làm giá” (market making) linh động hơn. Các chứng khoán được mua bán thông qua một hệ thống liên lạc viễn thông rộng khắp gọi là NASDAQ. Hệ thống này được điều hành bởi Hiệp Hội Quốc Gia Các Nhà Kinh Doanh Chứng Khoán ( National Association of Securities Dealers – NASD). NASD là một tổ chức được lập ra bởi hàng ngàn các công ty môi giới và kinh doanh chứng khoán (broker/dealers) và họ nối mạng với nhau.
Trên thế giới mà nói, các sở giao dịch chứng khoán hiện diện khắp nơi, từ Tokyo đến Luân Đôn và hơn 130 thành phố quan trọng khác. Thành Phố Hồ Chí Minh của Việt Nam là một địa chỉ trong đó kể từ tháng 7-2000. Khoảng hơn mười năm trở lại đây, các TTCK mới nổi (emerging market) xuất hiện tập trung ở các nước có nền kinh tế chuyển đổi, như Trung Quốc và Đông Âu.
Kể từ năm 1978, tám thị trường chứng khoán tại Mỹ đã nối mạng với nhau bằng một hệ thống thông tin điện tử gọi là Hệ Thống Giao Dịch Liên Thị Trường (Intermarket Trading System/ ITS) cho phép các nhà môi giới có thể tìm mua hàng hóa (securities) trên máy tính tại các thị trường khác nhau để có giá tốt nhất. Bước phát triển này đồng thời hạn chế đến mức tối đa sự sai biệt giá trên các thị trường này, tuy nhiên họ lại không muốn triệt tiêu hoàn toàn sự sai biệt đó. Cả khi có xu thế hội nhập, với các hoạt động nối kết liên thị trường (khuynh hướng hiện nay), thì có vẻ như người ta chỉ muốn ngăn ngừa những “cơn sóng dữ” chứ không có ý tạo một “mặt nước yên”. Đó là vấn đề và sự vận động của thị trường.
Thị trường chứng khoán Nữu Ước qua các con số
Để có thể hình dung về quy mô và vai trò kinh tế của một thị trường lớn nhất thế giới, ta sẽ tìm hiểu những con số đầy ấn tượng về nhiều mặt của NYSE. Dưới đây là các thông tin và số liệu được thống kê vào thời điểm đến cuối năm 1997 để làm cơ sở đánh giá:
- Hơn 200 tỷ cổ phần của hơn 3000 công ty được niêm yết tại NYSE.
- Tổng vốn giao dịch qua TTCK Nữu Ước (tức tổng giá trị tất cả các cổ phiếu) là hơn 9400 tỷ USD, tương đương 110% tổng sản lượng quốc gia (GNP) của Mỹ, tức cao hơn 10% tổng giá trị hàng hoá và dịch vụ mỗi năm mà nước Mỹ sản xuất hoặc đem lại được.
- Hầu hết các công ty hàng đầu của Mỹ về tài chánh, công nghiệp và dịch vụ có niêm yết cổ phiếu tại TTCK New York.
- Số lượng các công ty ngoại quốc đăng ký giao dịch tại sở giao dịch này là hơn 300 công ty, cao hơn hẳn bất cứ một sở giao dịch nào khác trên thế giới.
- Bình quân có hơn 500 triệu cổ phần được giao dịch (mua bán) mỗi ngày tại NYSE.
(Lưu ý: để gọi tên một “sở giao dịch”, chẳng hạn NYSE, theo thói quen có khi người ta còn gọi là “thị trường” hoặc “sàn giao dịch”).
Để gọi là đủ tiêu chuẩn để niêm yết và duy trì sự niêm yết đó tại sở giao dịch NYSE, một công ty cần hội đủ các mức độ về lợi nhuận, qui mô tài sản, lượng giao dịch (trading volume), số cổ phần và cổ đông tối thiểu đang đầu tư vào công ty đó (qua việc nắm giữ cổ phiếu). Công ty còn phải đáp ứng các tiêu chuẩn bảo vệ người đầu tư một cách nghiêm ngặt, gồm việc ấn hành và phổ biến báo cáo hoạt động hằng năm, tổ chức họp cổ đông hằng năm, đồng thời sẵn sàng cung cấp thông tin tài chánh quan trọng của công ty cho công chúng nói chung muốn biết về công ty. Bù lại, công ty sẽ có được uy tín và sự ủng hộ, đón nhận sâu rộng – điều đó có nghĩa là chứng khoán của công ty đó trở thành hấp dẫn người đầu tư hơn.
Quá trình đạt đến giao dịch chứng khoán với kỹ thuật cao
Trong hơn 150 năm, sở giao dịch Nữu Ước đã trải qua đoạn đường phát triển rất dài. Chúng ta có thể tham khảo những sự kiện đáng ghi nhận sau đây để thấy quá trình hoá thân hiện đại của NYSE cũng đồng thời với việc nó đem lại cho thị trường chứng khoán, nói chung, các ứng dụng kỹ thuật cao.
Năm 1867:
Được đánh dấu là năm đầu tiên cách mạng về giao dịch chứng khoán hiện đại khi công cụ điện báo được ứng dụng vào sở giao dịch. Là phương tiện cung cấp tin tức về giá cả thị trường, các máy điện báo chứng khoán (stock tickers) đảm nhận nhiệm vụ giới thiệu về thông tin giao dịch ra hàng ngàn nhà đầu tư chứng khoán lúc đó. Về sau các mẫu máy thông tin điện báo nguyên sơ được cải tiến nhiều lần từ năm này sang năm khác, đứng đầu là nhà phát minh Thomas Edison. Các công cụ này cuối cùng đạt tốc độ in được xem là lý tưởng nhất, ở mức 900 ký tự trong một phút. Đây cũng là đỉnh điểm vàng son của máy điện báo, từ đó nó được xem là đã hoàn thành “nhiệm vụ chính trị”, nhường chỗ lại cho các phương tiện trình báo tinh vi khác và máy điện toán.
Năm 1929:
Việc trình báo giá rao mua (bid) và chào bán (ask) được áp dụng. Lúc đầu được các nhân viên túc trực cung cấp, sau đó là bằng tín hiệu khua tay. Ngày nay “bid” và “ask” được nêu và thông tin bằng máy điện toán.
Năm 1966:
Việc truyền tải giao dịch và dữ liệu giá yết từ sàn giao dịch NYSE bắt đầu được tự động hoá hoàn toàn sử dụng nhập liệu bằng thẻ cảm ứng và xử lý bằng máy điện toán. Thẻ này sau đó được thay thế bằng các thiết bị đầu cuối và các công cụ cầm tay không dây (vô tuyến).
Năm 1972:
Công ty Tự động Chuyên ngành Chứng khoán (Securities Industry Automation Corp – SIAC) được lập ra và là một tổ chức trực thuộc của NYSE. Mục đích của SIAC là để kết phối sự phát huy và vận hành trong xử lý dữ liệu phục vụ cho sở giao dịch Nữu Ước cũng như các sở giao dịch khác và các tổ chức thanh toán bù trừ (clearing corporation).
Năm 1974:
Ngõ truyền tin chung (Common Message Switch) được giới thiệu và đóng vai như “một tủ điều phối” (switch board), nối các lệnh truyền từ công ty thành viên với sàn giao dịch và các báo cáo thi hành từ sàn giao dịch ngược về.
Năm 1975:
Hệ thống báo giá liên thông tổng hợp (Consolidated tape) được giới thiệu. Hệ thống này phối tập giá một cổ phiếu nào đó được giao dịch trên các thị trường khác nhau, và giá cả nói chung của các thị trường nằm trong tầm bao phủ của hệ thống. Đây là giai đoạn khởi đầu giúp cho Hệ thống Thị trường Toàn quốc (National Market System) hiện thực sau đó. Các giao dịch của hầu hết các sở giao dịch tại Mỹ được báo cáo về cho SIAC và được kết phối thành một nguồn truyền dữ liệu đồng nhất, tốc độ cao, để cung ứng cho các nhà cung cấp thông tin thị trường.
Năm 1976:
Một hệ thống dẫn lệnh tự động dò tìm và khép kín, với sự trợ giúp của máy điện toán, gọi tắt là DOT (Designated Order Turnaround) được đưa vào sử dụng để xử lý các lệnh thị (market order – có giá trị ngay lập tức) và lệnh giới hạn ( limit order – lệnh có ra điều kiện “phải tốt hơn hiện tại”). Hệ thống này giúp đưa được lệnh theo yêu cầu của khách hàng đến đúng nơi có khả năng thực hiện. Tiến hành báo giá và truyền báo cáo và kết quả thi hành ngược về lại các công ty chứng khoán. Nó cung cấp thêm một phương tiện trợ giúp theo hướng điện toán hóa cho loại thị trường chứng khoán có giao dịch bằng cơ chế đấu giá (auction market). Hệ thống DOT về sau được nâng cấp thành “Super DOT”, có thể truyền lệnh đến sàn giao dịch trước hoặc sau giờ mở cửa. Đối với các lệnh đến trước giờ mở cửa, chúng có khả năng sẽ được thực hiện so khớp khi mở cửa. Chỉ riêng tại NYSE thôi, đã có 75% lệnh nhận mỗi ngày được thực hiện qua hệ thống Super DOT.
Năm 1978:
Hệ thống thông tin giao dịch liên thị trường ITS (Intermarket Trading System) được thiết lập. Với mục đích nối mạng các thị trường quan trọng, ITS cho phép các chuyên gia trên sàn so sánh giá chứng khoán được mua bán tại nhiều sở giao dịch khác nhau nhằm tìm kiếm giá tốt nhất cho người đầu tư.
Năm 1982:
Phương tiện truyền tin sóng vô tuyến (radio paging) được trang bị, thay cho các băng chạy tín hiệu điện báo truyền thống, dùng để báo cho các môi giới trên sàn về các nội dung thông tin đang chờ chuyển tiếp từ trạm các nhân viên tiếp trợ. Cũng vào năm 1982, chương trình Phát huy Năng suất (Capacity Improvement Program) được giới thiệu áp dụng, kết quả đã đem lại cho NYSE lần đầu tiên có lượng giao dịch trong một ngày đạt 100 triệu cổ phần. Ngày nay, Sở Giao dịch Nữu Ước được xem là nơi có sàn giao dịch tiên tiến nhất của ngành chứng khoán thế giới, có khả năng xử lý đến hơn 2 tỷ cổ phần trong một ngày.
Năm 1983:
Sổ theo dõi và triển khai giao dịch của các chuyên gia sàn giao dịch (specialist) được điện tử hóa để thay cho các sổ bằng giấy to đùng truyền thống được dùng trong một quá khứ dài.
Năm 1984:
Phương thức so tên theo nội dung ( Omnibus Name Comparison) được giới thiệu sử dụng để xếp thứ tự theo hệ thống các hợp đồng (trong thị trường options và futures) và loại bỏ nhiều bước dài dòng theo quy trình để triển khai các hợp đồng.
Năm 1987:
Hệ thống thực thi lệnh lẻ (odd-lot) được nâng cấp, nhằm đáp ứng thực thi nhanh chóng cho hầu hết các lệnh mua bán lẻ (từ 1 đến 99 cổ phần) ở các mức giá đang áp dụng trên thị trường.
Năm 1988:
Công suất của hệ thống thông tin bằng tiếng nói (lời) của NYSE được nâng cấp ở quy mô lớn, với việc lắp đặt hệ thống điện thoại dựa trên cơ sở vi xử lý đời mới tại sàn.
Năm 1991:
Các phiên giao dịch chéo (crossing sessions – người mua kẻ bán có thể so khớp lệnh với nhau sau giờ đóng cửa của phiên giao dịch bình thường) được giới thiệu và áp dụng, dựa vào giá đóng cửa. Cùng năm này, chu kỳ so sánh về giao dịch được rút ngắn từ 5 ngày xuống còn 1 ngày.
Năm 1993:
Chương trình kỹ thuật tích hợp (ITP – Integrated Technology Program) được NYSE công bố, đây là sự kiện làm biến đổi sàn giao dịch của NYSE thành sở giao dịch có công nghệ tiên tiến nhất thế giới. Các bộ phận của ITP được trang bị gồm các màn ảnh màu phẳng, các hệ thống xử lý tốc độ cao và các áp dụng tiên tiến chuyên dùng khác để giúp cho các chuyên gia và các chuyên viên môi giới trên sàn xử lý lệnh nhiều hơn và thao tác làm việc hiệu quả hơn.
Năm 1994:
Công nghệ truyền thông không dây (Wireless Technology) được áp dụng tại NYSE, dùng trong trao đổi thông tin có sử dụng tiếng nói và công tác báo cáo giao dịch. Các sản phẩm không dây cũng được các nhà môi giới sử dụng để truyền dữ liệu và các hoạt động khác.
Năm 1995:
Chu kỳ so sánh giao dịch được rút xuống thấp hơn “nội trong một ngày” (trong vòng 2 giờ) vào những ngày có giao dịch.
Năm 1996:
NYSE đưa ra trang chủ của mình vào hệ thống internet toàn cầu.
Năm 1997:
Lượng giao dịch được nâng lên kỷ lục 1,2 tỷ cổ phần vào ngày thứ Ba, 28-10-1997.
Các tiêu chuẩn nghiêm ngặt
Để được trực tiếp làm công việc mua và bán chứng khoán trên sàn giao dịch, trước tiên, một đơn vị phải hội đủ các tiêu chuẩn về tài chánh và chuyên môn nghiêm ngặt, đồng thời phải được chuẩn thuận là tư cách thành viên của sở giao dịch đó – trường hợp này là NYSE. Ta lưu ý khái niệm mua và bán ở đây là một loại công việc, vì còn có người mua kẻ bán thật sự – là các nhà đầu tư – ở bên ngoài sàn giao dịch.
Các thành viên mang tiếng là phải có một chỗ ngồi (seat) tại NYSE, nhưng kỳ thật họ khó kiếm ra thời gian hở tay để mà “ngồi”. Mọi thành viên, cũng giống như bất cứ ai khác làm việc trên sàn giao dịch này, hầu như phải trụ trên hai chân của mình là chính trong suốt ngày làm việc. “Chỗ ngồi” thực ra chỉ còn mang ý nghĩa đơn giản là quyền được giao dịch tại sở giao dịch, còn “seat” đã trở thành thuật ngữ theo truyền thống kể từ thời khai sinh ra NYSE.
Tại NYSE, lượng “chỗ ngồi” đó được giới hạn tối đa 1366 chỗ, giá của một chỗ (tư cách hội viên), cũng giống như giá chứng khoán, tùy thuộc vào cung cầu theo thời điểm. Giá đó đã từng hạ xuống thấp ở 35000 USD vào thời kỳ suy thoái 1977. Ngày nay (thời điểm 2000) giá đang ở mức trên 1 triệu USD. Tuy nhiên để được là một thành viên thực thụ, số tiền bỏ ra sẽ nhiều hơn. Mỗi thành viên đang phấn đấu phải qua một kỳ khảo sát toàn diện về các luật lệ và quy định của TTCK và của NYSE.
Dù đa số các tài liệu không hoặc hiếm khi giải thích về cách diễn đạt chuyên môn, khi đọc các tài liệu về TTCK (cả tiếng Anh và tiếng Việt) một số thuật ngữ phổ biến nên được linh động hiểu theo ngữ cảnh. Ví dụ như “nhà môi giới” – “nhân viên môi giới” – “môi giới” – “công ty môi giới” hoặc “cổ phần” – “cổ phiếu” – “chứng khoán”,… được sử dụng lẫn lộn qua lại, tùy theo mạch văn và hoàn cảnh trình bày mà ta sẽ hiểu ý nghĩa cho đúng.
Môi giới trên sàn và công ty môi giới
Tư cách thành viên tại Sở giao dịch Nữu Ước được phân làm một số loại khác nhau. Mỗi loại thành viên như vậy sẽ tiến hành công việc khác nhau về chức năng giao dịch trên sàn. Nhóm thành viên lớn nhất là thành viên đơn lẻ (single) gồm các môi giới trên sàn độc lập. Có hai loại chuyên viên môi giới trên sàn (floor broker) là: môi giới ủy nhiệm (commission broker) và môi giới trên sàn độc lập (independent floor broker).
Các chuyên viên môi giới ủy nhiệm được các doanh nghiệp có pháp nhân (gọi là nhà môi giới/brokerage house) thuê, các doanh nghiệp này là thành viên của NYSE. Tại sàn giao dịch, người môi giới lao như thoi, từ phòng liên lạc đến nơi giao dịch (trading post – vị trí giao dịch qui định cho từng nhóm chứng khoán). Những chàng trai, cô gái được huấn luyện thành thục này thực hiện mua và bán chứng khoán cho quần chúng đầu tư. Bù lại, họ được hưởng lương và tiền hoa hồng thường là rất hậu hĩ.
Các môi giới trên sàn độc lập là các môi giới làm việc cho chính mình. Họ xử lý các lệnh cho các công ty chứng khoán nào không có môi giới làm việc toàn thời gian (full-time) tại sàn hoặc cũng có thể họ làm thay việc cho các môi giới khác (môi giới ủy nhiệm) vì lý do nào đó không có mặt tại sàn hoặc quá bận để xử lý một lệnh đặc biệt nào đó (lớn quá chẳng hạn!). Các môi giới trên sàn độc lập vẫn thường được gọi là “các môi giới 2 đô la” ($2 brokers), thuật ngữ gọi một cách hình tượng này đã thành nếp quá quen thuộc và có từ thời kỳ mà họ chuyên đi “làm thuê” để hưởng cứ 2 đô la cho một lô mua bán (100 cổ phần).
Quần chúng đầu tư sẽ đặt lệnh thông qua các nhân viên giao dịch mua bán (sales personnel), cách gọi khác của các chuyên viên môi giới (stock broker) của nhà môi giới chứng khoán (brokerage house). Các nhân viên chuyên nghiệp này còn được gọi là các “đại diện được cầu chứng” (registered representatives). Họ phải qua một kỳ thi sát hạch để xác định về phẩm chất và năng lực, đồng thời phải đăng ký với NYSE cũng như Ủy ban chứng Khoán Quốc gia (SEC). Các lệnh của người đầu tư được truyền từ các văn phòng chi nhánh của một công ty chứng khoán đến sàn giao dịch thông qua các đường truyền thông và các hệ thống xử lý lệnh điện tử tinh vi.
Chuyên gia sàn giao dịch
Các nhà môi giới mệnh danh là “chuyên gia” (specialist) là các “già làng” đóng vai trò tối hậu tại sàn giao dịch. Họ sắm vai là điểm kết nối giữa các môi giới với nhau trong việc thực thi các lệnh mua bán cho khách hàng theo phương thức đấu giá hai chiều (two-way auction) tại sở giao dịch.
Mỗi loại cổ phiếu niêm yết tại NYSE được phân về cho một chuyên gia nào đó chăm nom. Chuyên gia cũng là một dạng nhà môi giới thôi, nhưng họ chỉ chuyên giao dịch mua bán một số loại chứng khoán cụ thể tại một vị trí được chỉ định. Tất cả hoạt động mua và bán của một loại cổ phiếu sẽ diễn ra tại vị trí được chỉ định đó, gọi là vị trí giao dịch (trading post). Người mua kẻ bán – lúc này do các môi giới trên sàn thủ vai – gặp nhau công khai ngay tại các vị trí giao dịch để tìm giá tốt nhất cho một chứng khoán. Những người tụ tập chung quanh các vị trí giao dịch của chuyên gia được gọi quen là cánh giao dịch (trading crowd – có thể gọi là “nhóm giao dịch”, còn nếu gọi là “đám đông” thì nó cho nghĩa tổng quát qúa). Các rao mua (bids) và chào bán (offers) được thực hiện bằng cách hô to công khai (open outcry), mục đích là để cung cấp cho các bên quan tâm có dịp tham gia. Điều này cũng nhằm gia tăng tính xác quyết cạnh tranh về giá cả. Nhưng ý nghĩa thâm sâu của việc hô to chính là để duy trì sự công khai và trung thực. Khi nào có rao mua cao nhất thỏa được giá chào bán thấp nhất thì một giao dịch sẽ được thực hiện.
Ở một tầm hạn bao quát hơn, chuyên gia là người có nhiệm vụ duy trì sự trung thực, tính cạnh tranh và đem lại hiệu quả cho thị trường. Cụ thể, chuyên gia thực hiện 4 chức năng nổi cộm sau đây:
- Một trong số các công việc của chuyên gia là thực hiện lệnh cho các môi giới trên sàn đối với loại chứng khoán mà họ đảm nhận. Một người môi giới trên sàn có thể nhận lệnh từ một khách hàng nào đó chỉ muốn mua một chứng khoán ở giá thấp hơn giá thị trường hiện đang giao dịch – hoặc bán với một giá cao hơn giá thực tế tại thời điểm (giá thị trường : current market price). Đối với những trường hợp đó, người môi giới có thể yêu cầu chuyên gia giữ lệnh đó lại, ghi vào sổ, và nếu được, thực hiện lệnh đó vào lúc giá chứng khoán trong cuộc đạt đến mức chỉ định của khách hàng. Làm như vậy tức là vị chuyên gia đóng vai trò như một đại diện (agent) cho người môi giới.
- Theo một ý nghĩa nào đó, các chuyên gia cũng được xem là đã hành động như một người tham gia đấu giá đối với loại cổ phiếu mà họ đảm nhận. Vào lúc bắt đầu mỗi ngày giao dịch, các chuyên gia lập sẵn ra một giá thị trường trung thực nhất cho mỗi loại chứng khoán mà ông ta đang quản lý. Các chuyên gia khi lập gia như vậy là họ căn cứ trên mức độ cung cầu của thị trường đối với loại cổ phiếu được lập giá. Sau đó, suốt ngày, các chuyên gia có nhiệm vụ nêu các giá mua và bán hiện thời (bids và offers) đối với mỗi loại cổ phiếu mà họ phụ trách cho các môi giới khác.
- Các chuyên gia cũng được yêu cầu phải duy trì “giá cả thị trường một cách trật tự” (orderly markets) đối với các chứng khoán được giao. Nghĩa là, họ phải đảm bảo rằng việc mua bán đối với các cổ phiếu đó diễn biến ổn định suốt ngày, với biến động giá thấp nhất.
- Sau cùng, nếu các lệnh mua tạm thời vượt quá các lệnh bán đối với một chứng khoán đảm nhận nào đó – hoặc giả, lệnh bán vượt quá lệnh mua – chuyên gia đó được yêu cầu dùng “hầu bao” riêng công ty của họ để giảm thiểu sự chênh lệch kia. Điều này được thực hiện bằng cách mua hay bán trực diện để nắn lại chiều hướng thị trường, cho đến khi thị trường đạt giá mà tình hình cung cầu chung được tái lập trung thực. Với nhiệm vụ này, vị chuyên gia hành xử như là một chủ nhân ông (principal) hay như một nhà buôn (dealer) chứng khoán. Tại NYSE, các chuyên gia thường sử dụng vai trò của mình để tham gia vào các giao dịch chỉ ở mức khoảng 10% tổng lượng cổ phần được giao dịch. Thời gian còn lại, các lệnh của quần chúng đầu tư được giao dịch trực tiếp qua lại, theo cách tự cân đối thỏa đáng (kiểu như khớp lệnh – public order meets public order) mà không cần có sự dự phần của các chuyên gia.
Gọi là chuyên gia, nhưng vị trí này thuộc về một công ty chứng khoán có tiềm lực và uy tín chứ không phải là một cá nhân. Các cá nhân “specialist” là những “người đặc trách”.
Sàn giao dịch
Hiểu được cụ thể những ai đang làm việc trên sàn giao dịch, và họ đã hành động tương quan với nhau như thế nào là ta mới chỉ hình dung được một phần của bối cảnh. Để có bức tranh thể hiện một cách tòan diện hơn, ta nên biết thêm về nhiều chi tiết, phương tiện, vận hành và chức năng đặc thù khác của sàn giao dịch.
Chẳng hạn, tại sở giao dịch Nữu Ước có hằng trăm buồng thông tin (booth) nằm dọc theo chu vi của sàn giao dịch, nơi mà các nhà môi giới nhận lệnh. Còn ngay trên sàn giao dịch thì có 17 vị trí giao dịch (trading post), mỗi vị trí được bố trí nhân sự là các nhân viên ghi chép chuyển nhận và các chuyên gia. Như đã đề cập ở phần trước, tất cả việc mua và bán diễn ra xung quanh các vị trí này. Tại sở giao dịch Nữu Ước, mỗi vị trí như vậy đảm nhận giao dịch cho hơn 150 loại cổ phiếu khác nhau. Các màn ảnh máy tính bên trên mỗi quày cho biết thông tin về loại chứng khoán được bán tại đó.
Thông tin trên máy tính còn cho biết rất nhiều loại dữ kiện khác của mỗi loại cổ phiếu, gồm giá sau cùng của cổ phiếu được giao dịch, cũng như đặc điểm giá đó đang theo chiều lên hay xuống so với giá kế trước. Khi một công ty môi giới nhận được lệnh từ một khách hàng, họ liên lạc điện thoại hay truyền bằng mạng máy vi tính ngay đến buồng liên lạc của công ty đặt tại NYSE (các booths) – ở nước ta bước đầu được đề nghị dùng phương tiện fax. Lệnh này sau đó được dẫn đến người môi giới trên sàn thông qua hệ thống máy vi tính tinh vi gọi là Hệ Thống Hỗ Trợ Môi Giới Từ Buồng Liên Lạc (BBSS – Broker Booth Support System). Người môi giới lúc đó trình lệnh ra trước vị chuyên gia để thực hiện. BBSS cũng còn có thể đưa lệnh đến trực tiếp vị trí giao dịch. Do vậy mà không phải tất cả các lệnh đều thông qua các môi giới. Một số lệnh còn được truyền trực tiếp thông qua hệ thống máy tính Dò Lệnh Theo Chỉ Định (super DOT) đến trạm làm việc của các chuyên gia.
Những người đại diện việc mua và bán cho người đầu tư tại các vị trí ở sở giao dịch tập trung đều phải hành xử công việc dựa trên cơ sở vận động của quy luật cung cầu – Đây là những thành tố rất quyết định của hệ thống giao dịch cổ phiếu theo cơ chế thị trường đấu giá nói riêng và thị trường chứng khoán nói chung.
Một vị trí giao dịch điển hình tại Sở giao dịch Nữu Ước:
A Hiển thị thông tin của vị trí giao dịch
B Pa-nô thông tin chung
C Sổ ghi nhận lệnh giao dịch (bằng điện tử) của chuyên gia
D, E Môi giới
F Chuyên gia Sàn giao dịch
G Phụ tá của chuyên gia
H, I Hệ thống truyền dữ liệu không dây
Chứng khoán được mua và bán thế nào ?
Trình bày dưới đây cho ta một giải thích chi tiết về cách giao dịch một loại cổ phiếu. Nó minh họa một thương vụ theo cách nhìn từ 3 góc độ khác nhau của người mua, người bán và các bộ phận chuyên nghiệp của TTCK sẽ thực hiện giao dịch đó. Trình tự mẫu này có tính khái quát, giúp ta dễ hình dung vấn đề hơn, và được dựa theo hoạt động của NYSE.
↓
↓ |
1a. Bà B quyết định bán 100 cổ phần công ty NIKE để có thêm tiền trả nợ sắm xe hơi.
↓ 2a. Bà B yêu cầu chuyên viên môi giới (thành viên của NYSE) cho xem giá cổ phần NIKE để tham khảo. ↓ |
||||
|
|||||
↓
↓ |
↓
4a. Bà B đặt lệnh với chuyên viên môi giới của bà bán ra 100 cổ phần NIKE theo thị giá. ↓ |
||||
|
|||||
| ↓ | ↓ | ||||
|
|||||
| ↓ | ↓ | ||||
|
|||||
| ↓ | ↓ | ||||
|
|||||
| ↓ | ↓ | ||||
|
|||||
| ↓ | ↓ | ||||
|
|||||
| ↓ | ↓ | ||||
|
11a. Việc giao dịch của bà B cũng sẽ được giải quyết trong vòng 3 ngày làm việc. Thu nhập do bán cổ phần sẽ được chuyển vào tài khoản của bà sau khi trừ các khoản huê hồng theo quy định. | ||||
Tại Việt Nam ta, trong giai đoạn đầu, việc mua bán sẽ được thực hiện trên cơ sở đã mở tài khoản và ký thác một trăm phần trăm số tiền mua và chứng khoán bán vào các tài khoản của mỗi bên.
Việc nghe hiểu trong một giao dịch chứng khoán
Lệnh mua bán
Có thể nói, mỗi giao dịch chứng khoán (hay một thương vụ – transaction) là một hoạt động có quá trình trao đổi thông tin vừa nhanh, đủ và chính xác. Những đối thoại đó thực sự ra làm sao? Người đầu tư nói chuyện với nhà môi giới thế nào, nhà môi giới nói gì với người đầu tư, với những người môi giới khác và với chuyên viên tại các trạm? Ví dụ dưới đây ít nhiều đã được đơn giản hóa, nhưng qua đó ta sẽ nghe sự trao đổi thông tin ấy diễn ra phía sau một thương vụ dồn dập và mạnh mẽ thế nào.
Hạnh Lan là một nữ sinh viên đang học đại học, cô ta sống ở vùng At-La. Sơn là một kỹ sư trẻ sống ở vùng Si-Tô. Hai người hoàn toàn xa lạ với nhau. Nhưng, gần như vào cùng một lúc, họ đi tới hai quyết định đối nghịch (hay có thể gọi là “đối xứng”) nhau trên cùng một vấn đề quan tâm: cổ phiếu công ty VINUS (một công ty giả định như đang có cổ phần niêm yết tại NYSE).
Hạnh Lan có quyết định sẽ mua cổ phiếu của VINUS. Sở dĩ vậy vì cô tin rằng cô sẽ kiếm tiền thong thả hơn đảm bảo cho nhu cầu trang trải việc học trong thời gian tới, bằng cổ tức dự trù sẽ nhận được. Còn Sơn thì ngược lại, cậu muốn bán cổ phiếu VINUS để có thêm tiền sửa sang lại căn hộ – chắc là cậu ta có ý tự nguyện “xuống hạng công dân”, lo đám cưới chăng?!
Cả Sơn và Hạnh Lan cùng gọi điện cho môi giới của họ tại các công ty thành viên của sở giao dịch NYSE, nơi đang quản lý tài khoản chứng khoán (brokerage account) của họ. “Tôi muốn có ý kiến phân tích về VINUS”, Hạnh Lan nói với Phi-Thơ là môi giới của cô ta và tiếp: “Tôi muốn mua 100 cổ phần”. “Chị muốn mua theo giá thị trường à ?”, Phi-Thơ hỏi lại, “Hay chị muốn tôi đặt mua ở giá tốt hơn ?” (giá tốt hơn ở đây là sẽ được mua theo loại “lệnh giới hạn” – limit order).
Do yêu cầu cần đạt sự thông hiểu có tính quyết định về tài sản, người đầu tư phải cung cấp cho các nhà môi giới các hướng dẫn cụ thể liên quan đến cách xử lý về nghiệp vụ của họ. Ta tạm ngưng kịch bản, dành chút thời gian để tự trang bị thêm một ít kiến thức cần thiết, có tính quy ước, giúp người đầu tư có thể chủ động và linh hoạt khi làm việc với nhà môi giới của mình. Dưới đây là một số loại lệnh thông thường:
- Lệnh thị (lệnh mua theo giá thị trường – market order) là lệnh cho người môi giới biết rằng họ sẽ mua hay bán theo giá tốt nhất ở thời điểm đang có, lúc đặt lệnh tại sàn giao dịch.
- Lệnh giới hạn (limit order – còn gọi là limited order hay limited price order) là cách báo cho các môi giới mua hoặc bán cổ phiếu ở một giá chỉ định nào đó hoặc tốt hơn. Dựa vào lệnh này môi giới sẽ cố tìm giá tốt nhất có thể được cho khách hàng, theo đó, nếu là lệnh mua thì mua thấp hơn, còn nếu lệnh bán thì bán cao hơn giá thị trường tại thời điểm đăt lệnh. Mặc nhiên ta có thể hiểu là không thể bán dưới giá hay mua trên giá một số tuyệt đối cho sẵn.
- Lệnh đến khi hủy bỏ (good ‘til canceled – GTC) lệnh này báo cho nhà môi giới mua hay bán một mức giá được ấn định phải thực hiện cho đến khi nào người đầu tư hủy bỏ lệnh đó mới thôi.
- Lệnh lô tròn (round-lot order) báo cho nhà môi giới mua hay bán chứng khoán theo bội số của 100 cổ phần.
- Lệnh lô lẻ (odd-lot order) báo cho môi giới mua hoặc bán chứng khoán ở những con số nhỏ hơn 100.
Lệnh lô tròn và lệnh lô lẻ có thể được kết hợp với bất cứ lệnh nào khác để hình thành một điều kiện giao dịch.
Một “đoạn phim” mua bán chứng khoán
Hạnh Lan hỏi người môi giới của cô: “Cổ phần VINUS đang bán bao nhiêu vậy ?”, Phi-Thơ trả lời: “Giá bán gần đây nhất của VINUS là 402/16, (phần ghi bằng phân số là phần lẻ, cách viết tương đương là 40,125) còn giá “rao mua – chào bán / bid – offer” nay là 40 – 402/16”. Thông tin này cho Hạnh Lan biết rằng, vào lúc này, người mua sẵn sàng trả 40USD cho mỗi cổ phần, nhưng người bán lại đòi tới 402/16USD (tức 40,125USD).
“Hãy mua theo giá thị trường”, Hạnh Lan quyết định. Phi Thơ tiếp lời “Tôi sẽ không có mặt tại văn phòng từ đây đến cuối ngày, vậy nên chúng ta có thể xác nhận giá chính xác vào ngày mai.” Nhưng ngay lập tức anh tiếp: ”Cũng có thể tôi xác định được ngay trong một lát thôi.”; “Nếu chị vẫn chờ được tại chỗ trong vòng vài phút nữa thì tôi sẽ gọi lại.”
Trước khi gác ống nghe xuống, Hạnh Lan hỏi thêm: “Tôi sẽ đi thăm bà con tháng tới. Có cách gì để tôi có thể tự bảo vệ mình trong trường hợp xảy ra một sự rớt giá đột ngột khi tôi đi xa ?” Phi-Thơ đáp lại “Thì chị cứ thăm dò thường xuyên tại bất cứ văn phòng nào của công ty chúng tôi đặt ở địa phương gần nhất, và họ sẽ lo liệu dễ dàng việc bán đi cho chị”, rồi Phi-Thơ lại tiếp: “Nhưng chị cũng có thể lập ngay một lệnh chặn trước – stop order – và như thế việc bán đi có thể sẽ được tự động kích hoạt bất cứ khi nào giá VINUS chạm đến mức mà chị chỉ định”.
Hạnh Lan quyết định chọn thêm một mức giá bán để cài sẵn theo lệnh giới hạn (giá này có lợi vì nếu giá sụt mà không chạm tới nó – vừa chí mí thì vọt lên lại chẳng hạn – chứng khoán sẽ không bị bán đi) và sau khi được thông báo, Phi-Thơ gởi lệnh đó về cho phòng nhận lệnh để truyền ngay lập tức – cùng với lệnh mua – đến sàn giao dịch NYSE.
Vào cùng thời điểm đó, chàng Sơn ở tận xứ Si-Tô ra lịnh cho người môi giới của anh ta để bán 100 cổ phần VINUS “với giá thị trường”.
Lệnh mua của Hạnh Lan và lệnh bán của Sơn được in ra hầu như ngay lập tức tại hai buồng liên lạc, của hai công ty trong cuộc, đặt tại vòng đai của sàn giao dịch. Khi người môi giới tại sàn, đại diện thực hiện lệnh cho Hạnh Lan, gia nhập vào cánh giao dịch (đám đông) tụ tập quanh vị trí có giao dịch chứng khoán VINUS, anh ta nhận thấy cổ phiếu này đang giao dịch khá tích cực. Anh ta đã phát hiện rằng giá thị trường của VINUS gia tăng rõ rệt.
“Giá của VINUS thế nào ?”, môi giới hỏi chuyên gia. Vị chuyên gia trả lời: “402/16 – 406/16 – mười so mười. Giá bán gần nhất là 404/16“. Thông tin vắn tắt này cho người môi giới trên sàn của Hạnh Lan biết rằng, vào lúc này đã có người sẵn sàng mua cổ phiếu VINUS với giá cao nhất là 402/16 và giá thấp nhất mà ai đó sẵn sàng bán ra đang ở mức 406/16. Cụm từ “mười so mười” (ten by ten) có nghĩa là phía mua có cầu là 1000 cổ phần (10 lô) và phía những người bán đang “cung” tổng cộng cũng 1000 cổ phần. Người môi giới trong cuộc lượng giá thông tin này qua nội dung công khai nhận được từ thông báo của vị chuyên gia tại trạm, rằng giá thị trường của VINUS đang tăng mạnh và giao dịch gần nhất thực hiện ở giá 404/16.
Tại các vị trí giao dịch (trading post), thông tin mua bán các chứng khoán đang giao dịch sẽ do chuyên gia trên sàn xử lý và cung cấp. Các màn ảnh hiển thị phẳng (dạng pa-nô) tại mỗi vị trí hiện rõ các giá nêu cho mỗi loại cổ phiếu được mua bán ở đó. Tuy nhiên, thông thường thì các môi giới tại sàn vẫn cứ hỏi vị chuyên gia về giá cả đó – có thể xem đây là câu hỏi thủ tục có tính truyền thống để bắt đầu một trình tự đấu giá. Bất cứ môi giới nào trong đám đó đều có thể tham gia vào giao dịch.
Môi giới của Sơn sau đó hô lên: ”100 giá 404/16” để bán 100 cổ phần với giá thấp hơn 2/16 điểm so với giá chào tốt nhất đã được nêu. “Giữ đó” (take it !), môi giới của Hạnh Lan đáp lại ngay tức khắc như vậy để chấp nhận giá chào 100 cổ phần VINUS kia.
Trong quá trình đấu giá, các môi giới phải hành động rất nhanh, vì nếu không sẽ dễ bị rủi ro bỏ lỡ thị trường (missing the market). Chẳng hạn, trong trường hợp vừa nêu mà nếu môi giới của Hạnh Lan chỉ cần chần chừ một giây thôi thì có thể có một môi giới khác trong đám hô lên và chộp ngay 100 cổ phần mà môi giới của Sơn chào bán với giá 404/16. Và giao dịch mà Hạnh Lan gởi gắm có thể phải bắt đầu ở điểm khác, từ đó giá sẽ bị đẩy lên cao hơn. Điều này là một cơ sở để đánh giá về năng lực và bản lĩnh của các chuyên viên môi giới.
Trong vòng vài giây đồng hồ, giao dịch đó sẽ được nhập vào Hệ thống Dữ liệu Thị trường của NYSE, hệ thống này truyền nhanh vào các phương tiện hiển thị điện tử và các hệ thống thuê bao thông tin về thị trường trên khắp thế giới.
Phi-Thơ, người môi giới phía Hạnh Lan tại At-La, điện cho cô ta và nói: “Chị vừa mua được 100 cổ phiếu VINUS với giá 404/16”. Hầu như cùng lúc đó, môi giới của Sơn ở Si-Tô cũng điện cho Sơn và nói:”Chúng tôi vừa bán xong 100 cổ phần của anh với giá 404/16”.
Cũng với hệ thống điện tử trên sẽ trình báo giao dịch này vào băng ghi lưu, đồng thời tạo ra những nhập liệu lưu trữ điện tử nhằm cập nhật hồ sơ của hai công ty trong cuộc. Các nhập liệu này cho NYSE khả năng tái lập các chi tiết của giao dịch đã qua đó, nếu có ai thắc mắc về chuyện này trong tương lai.
Trong vòng 3 ngày làm việc, tài khoản của Hạnh Lan sẽ được điều chỉnh để thể hiện rằng cô ta bây giờ là chủ của 100 cổ phần VINUS. Việc chuyển giao cổ phần – qua các thủ tục phức tạp liên quan đến một số bước nghiệp vụ – gần như hoàn toàn được thực hiện tự động. Trong thực tế, chỉ có vài mẫu giấy nhỏ liên quan đến giao dịch là các phiếu ghi lệnh, phiếu này được các môi giới của các chi nhánh công ty chứng khoán tại địa phương điền vào, và một xác nhận về giao dịch được gởi ngay tới người mua và người bán bằng bưu điện sau khi giao dịch được thực hiện. Xác nhận đó gồm các chi tiết về mua bán, như giá cả, số cổ phần, các thời hạn và điều kiện.
Còn một mảnh giấy khác nữa có thể hiện hữu trong quá trình này là tờ cổ phiếu – Điều này chỉ xảy ra khi Hạnh Lan muốn chứng khoán vừa mua phải được đăng ký bằng chính tên của cô ta. Nhưng hầu hết người đầu tư vào TTCK đều chọn cách giữ chứng khoán của họ bằng tên công ty chứng khoán mà họ là khách hàng giao dịch, thuật ngữ gọi đây là “street name”. Trường hợp chứng khoán được giữ theo danh nghĩa công ty như vậy, khi muốn bán sẽ được thực hiện nhanh chóng hơn nhiều so với việc chúng được đăng ký bằng tên của người chủ thật sự.
Thông tin mới nhất nhận được vào cuối năm 2000 còn cho biết, NYSE dự trù sẽ “đoạn tuyệt” với các tờ giấy lệnh (vẫn còn bị xem là rườm rà, rắc rối, và mất công lưu giữ). Thay vào đó là phương thức dữ liệu điện tử, sẽ được áp dụng từ năm 2001.
Kỹ thuật giao dịch tại NYSE
Sở giao dịch chứng khoán New York (NYSE) là nơi được đầu tư bài bản và rất tập trung nhằm duy trì thị trường giao dịch của họ đạt kỹ thuật tiên tiến và hiệu quả bậc nhất trên thế giới. Sự phát triển mạnh mẽ về khối lượng giao dịch trong suốt nhiều năm trở lại đây đem lại cho NYSE vừa lắm cơ hội lại nhiều thách thức.
Tuy nhiên, chính môi trường có nhịp độ nhanh và đòi hỏi cao này đã buộc Nyse phải vạch hướng phải đi để xứng đáng với vai trò tiên phong của ngành. Từ đó họ không ngừng áp dụng triển khai công nghệ và các hệ thống hiện đại nhất.
Dưới đây là một số hệ thống và các công cụ tinh vi giúp cho Sở Giao Dịch Nữu Ước có khả năng thực hiện giao dịch đến hơn 2 tỷ cổ phần trong vòng một ngày.
- Hệ thống Siêu dẫn Dò tìm Thị trường (Super DOT – Designated Order Turnaround) là hệ thống dẫn lệnh điện tử, nhờ đó các công ty thành viên của NYSE có thể truyền các lệnh thị (market order) và lệnh giới hạn (limit order) trực tiếp đến các vị trí giao dịch đảm nhận loại chứng khoán đang được dò tìm. Sau khi lệnh đã được thực thi hoàn tất bằng đấu giá hai chiều, một báo cáo thực hiện được truyền trả ngược về văn phòng công ty thành viên đó bằng cùng mạch truyền đã mang lệnh đến sàn giao dịch.
- Sổ Hiển thị của Chuyên gia (Point-of-Sale-Display Book) là công cụ làm tăng mạnh khả năng đảm nhận và xử lý khối lượng và chủng loại chứng khoán giao dịch của chuyên gia. Bằng cách sử dụng kỹ thuật cực mạnh cho trạm phục vụ, việc dò tìm và báo cáo cũng như quá trình xử lý thực hiện các lệnh thị và lệnh giới hạn được rút ngắn, giảm các sai sót và loại trừ phần lớn giấy mực rườm rà.
- Dịch Vụ Báo Giá Mở Cửa Tự Động (Opening Automated Report Service – OARS). Đây là một đặc điểm về sổ hiển thị của chuyên gia, cho phép tự động so xếp liên tục các lệnh mua và bán của các công ty gởi tới NYSE trước giờ mở cửa của mỗi ngày giao dịch. OARS giúp cho các lệnh thị được xử lý nhanh chóng theo hệ thống, và trình báo ngay lập tức vào thời điểm mở cửa, đồng thời giúp cho chuyên gia xác định giá mở cửa.
- Hệ Thống Giao Dịch Liên Thị Trường (ITS – Intermarket Trading System)
Là một hệ thống điện tử chung của các sở giao dịch tại Mỹ và các công ty môi giới/kinh doanh chứng khoán của Hiệp Hội Các Nhà Kinh Doanh Chứng Khoán Mỹ (NASD). Hệ thống ITS hiển báo các chào giá cổ phiếu được giao dịch trên nhiều thị trường khác nhau. Hệ thống này giúp cho các chuyên gia trên sàn và các nhà kinh doanh chứng khoán đi kiếm hàng (shop around) và giá tốt nhất của loại chứng khoán nào đó cho khách hàng của họ.
- Hệ Thống Báo Giá Liên Thông Tổng Hợp (CTS – Consolidated Tape System) là một hệ thống thông báo hội nhập qui về một mối, được kết nối toàn cầu, cung cấp dữ liệu về giá và khối lượng các giao dịch đối với các chứng khoán niêm yết trên tất cả các thị trường mà chứng khoán đó có giao dịch.
Trong phần này, chúng ta đã tổng lược những hiểu biết về hoạt động trên sàn và các bước liên hệ trong một thương vụ giao dịch điển hình. Phần tới sẽ giải thích cách đọc và hiểu các trang tài chánh trên một tờ báo và các nguồn thông tin khác cần thiết cho các nhà đầu tư có trình độ.
Học trước đầu tư sau
Là một nhà đầu tư nhạy bén, việc phải bám sát nhịp độ nhanh của môi trường kinh doanh là điều hết sức quyết định. Các nguồn thông tin cập nhật tốt nhất về thị trường trong nưóc và thế giới, chủ yếu sẽ được thu thập từ các trang tài chánh trên báo hằng ngày. Chúng ta sẽ dạo một vòng chi tiết ở các trang tài chánh đó, đồng thời sẽ vắn tắt gợi mở một số nguồn tin tài chánh hữu dụng khác.
Trên các chuyên mục kinh doanh, thông thường đăng tải các câu chuyện về kinh tế. Ta sẽ thấy các bài viết về ngân hàng trong nước, mậu dịch thế giới, lãi suất thị trường và nhiều đề mục khác có liên quan đến nền kinh tế của một nước và nơi khác trên thế giới.
Các trang tài chánh cũng sẽ cung cấp những câu chuyện về các ngành công nghiệp hay bản thân những công ty cụ thể. Chẳng hạn ta có thể bắt gặp những tin tức nóng hổi về một công ty vừa được thành lập, chiến dịch quảng cáo về một sản phẩm mới, hoặc một sự thay ngôi đổi vị bất đắc ý trong cơ chế điều hành của một công ty lớn. Những tin tức đáng giá đó có thể giúp ta phát triển chiến lược đầu tư của mình.
Những bài viết chọn lọc mà ta đã và sẽ đọc tiếp sau này, cho dù đôi lúc ta cảm thấy mình bị dắt đi xa, hoặc nghĩ rằng không phải là thứ mình cần, lại chính là những chất liệu có khả năng giúp ta thu nhận được một nguồn trầm tích hiểu biết, chính đó là nguồn phát sinh trí tuệ đầu tư trong TTCK. Trí tue chứ không phải chỉ là “tay nghe” hoặc “chiêu”.
Đọc hiểu bảng chứng khoán
Tại các TTCK phát triển, báo chí có dành ra nhiều chuyên trang để cung cấp các bình luận, ý kiến tư vấn về đầu tư và quản lý tài chánh. Xen lẫn trong các nội dung và đặc điểm của dòng tin tức này ta sẽ thấy các biểu báo về lãi suất thị trường (interest rates) trong tuần, thông tin về trái phiếu đáo hạn trong tuần, và các thống kê tham khảo quan trọng liên quan cộng đồng tài chánh mà người đọc đang quan tâm. (Những thứ này dần dần ở ta cũng sẽ có).
Trên các trang báo đó cũng có thể đăng các báo cáo định kỳ của các công ty. Những tóm lược nổi cộm và ngắn gọn này cho biết một công ty cổ phần nào đó có sức khỏe ra sao trong khoảng thời gian được báo cáo. Các báo cáo này thông thường được đăng sau mỗi quý để giúp cho người đầu tư dễ dàng lượng giá một công ty. Tuy vậy, ngay tại các nước có TTCK đã lâu đời, không phải tất cả các công ty đều công bố chúng theo những tiêu chí trung thực.
Phía sau các trang tài chánh của các báo cáo đều có các cột ghi chi chít nào số, nào ký hiệu để người đầu tư tham khảo. Mặc dù mới nhìn qua ta dễ có cảm nhận rối rắm, thật ra, các cột thông tin này – gọi là bảng hay biểu liệt kê chứng khoán – lại chính là trái tim của các trang báo tài chánh. Tại Mỹ, bảng chứng khoán trên các trang báo tài chánh liệt kê tất cả các công ty có chứng khoán niêm yết mua bán trên thị trường, gồm một tóm lược về các hoạt động thị trường của ngày hôm trước và thông tin nổi cộm về công ty và cổ phiếu của công ty đó. Các loại chứng khoán niêm yết gồm cổ phiếu–cả loại thường lẫn ưu đãi (common and preferred), trái phiếu, chứng chỉ các quỹ tiền tệ (money market funds) và quỹ hỗ tương (mutual funds).
Nếu ta thật sự quan tâm thì nên đặt sự chú ý vào các phần được in đậm, việc đọc bảng chứng khoán có thể sẽ đơn giản hơn. Ta sẽ khảo sát dưới đây các thông tin cho bởi một bảng chứng khoán đăng trên tờ Wall Street Journal của công ty Coca Cola, một trong các công ty nước giải khát hàng đầu thế giới (số liệu được giả định).
52-tuần cao/thấp – 52-week Hi/Lo:
Ghi giá cao nhất và thấp nhất đã được trả cho cổ phiếu của Coca Cola đo được trong năm qua. Các con số được diễn đạt bằng điểm (points), nhưng là thể hiện của khoản tiền bằng đô la Mỹ. Trường hợp ghi 7210/16 được hiểu là 72,625 đô la (ở ta tính chẵn đến 100đ). Hiểu được các mức cao và thấp trong năm qua giúp ta có cơ sở đánh giá một giá hiện hành của một chứng khoán nào đó.
Cổ phiếu – Stock:
Ghi tên của công ty có cổ phiếu đang thông tin, ví dụ Coca Cola.
Ký hiệu – Sym: (Symbol)
Tức là ký hiệu giao dịch dùng cho cổ phiếu – ví dụ của Coca Cola là KO. Để tránh sự nhầm lẫn và đơn giản hóa việc xử lý sắp xếp, mọi chứng khoán khi được giao dịch trên một sở giao dịch hoặc trên thị trường phi tập trung (OTC) được cấp riêng một ký hiệu. Một số báo không cung cấp ký hiệu giao dịch của chứng khoán, nhưng bù lại họ cung cấp chữ viết tắt của tên công ty đó. Ở Việt Nam, cổ phiếu Sacom là SAM, Cơ Điện Lạnh là REE, Transimex là TMS, Hapaco là HAP…
Cổ tức – Div:
Div là chữ viết tắt “dividend” (cổ tức). Đối với mỗi cổ phần của Coca Cola, người sở hữu sẽ nhận một khoản chia lợi tức hằng năm từ công ty (ví dụ 56 cents). Thông thường thì cổ tức được trả thành từng quý. Tuy nhiên không phải công ty nào cũng sẽ trả cổ tức đều đều như vậy. Vì như ta biết, công ty làm ăn được thì mới có lợi nhuận để trả, hoặc cũng có thể công ty sẽ giữ lợi nhuận đó lại để đầu tư theo yêu cầu phát triển. Hội đồng quản trị của công ty sẽ quyết định cổ tức sẽ được trả như thế nào và số tiền trả là bao nhiêu.
Lợi suất % – Yld %
Lợi suất, hay tỉ lệ thu nhập, được tính toán bằng cách chia cổ tức (yield) hằng năm cho giá hiện hành của cổ phiếu. Nếu cổ phần của Coca Cola có cổ tức 56 cents thì lợi tức kiếm được tính toán tại thời điểm đối với loại cổ phiếu này là 1,01%. Số đo này khá quan trọng, bởi nhiều nhà đầu tư muốn có thu nhập để sử dụng nhận được bằng cổ tức, sẽ tìm những loại có tỷ lệ này cao.
Giá thị trường so với lợi tức – Tỷ suất P/E (Price/Earnings)
Tỷ suất giá so với lợi tức là phép chia giữa giá hiện hành trên thị trường của một cổ phần và lợi nhuận của mỗi cổ phần kiếm được trong năm vừa qua. Người đầu tư dùng số đo P/E để nghiệm ra được rằng giá một loại cổ phiếu nào đó đang được giao dịch cao hơn hay thấp hơn mức thực của nó. Sự đo lường này thường là để lượng giá về kỳ vọng.
Số lượng – Vol.100s (Volume)
Đây là thông tin về số lượng cổ phiếu giao dịch trong ngày hôm trước. Ví dụ ngày mà ta đang khảo sát chẳng hạn có 5.322.200 cổ phần của Coca Cola được mua bán. Số lượng được tính theo bội số của 100, có nghĩa được tính theo lô tròn, phần lẻ không được đưa vào.
Cao và thấp – Hi and Lo (High and Low)
Cho biết giá cao nhất và giá thấp nhất được thực hiện mua bán đối với một cổ phiếu ghi nhận được trong ngày giao dịch vừa qua. Trường hợp của Coca Cola chẳng hạn, giá cao là $56,875 (5614/16) và giá thấp nhất là $55,375 (556/16) chẳng hạn.
Giá đóng cửa – Close:
Giá mua cuối cùng của một cổ phiếu vào thời điểm chấm dứt phiên giao dịch ngày đang khảo sát. Giá cổ phiếu Coca Cola được minh họa là $55,375 (556/16).
Thay đổi thuần – Net Chg (Net Change)
Giá cuối ngày hôm trước là $55,25 (554/16),, thấp hơn 12,5cents (hay 2/16 của 1 đô la) so với giá đóng cửa ngày giao dịch đang khảo sát. Giới chuyên môn TTCK gọi đây là “đóng lên 2/16” (closing up 2/16).
Cùng với những thuật ngữ đã được ghi tắt một cách chuẩn hóa mà ta vừa khảo sát, trên các báo cáo tài chánh của Mỹ còn nhiều ký hiệu khác để chỉ những đặc điểm thông tin thường gặp, như việc chiết ghép cổ phần (stock split), thay đổi cổ tức (dividend change), ngày đầu giao dịch (first day of trading), điểm cao hay thấp mới trong năm (new 52-week Hi or Lo), các cam kết bán cổ phần (warrants), và rất nhiều điều liên quan khác mà khi đọc tới đó thì ta có thể tra phần chua hoặc chú thích mà bất cứ báo nào cũng đều phải cung cấp, phục vụ vì sự thuận tiện của người đọc.
Bảng đăng giá chứng khoán theo báo Mỹ:
| 52 weeks | Stock | SYM | DIV | Yield % | P/E | Vol 100 | H | L | Close | N/C | |
| H | L | ||||||||||
| 7210/16 | 4614/16 | Coca Cola | KO | .56 | 1.0 | 34 | 53222 | 5614/16 | 556/16 | 556/16 | +2/16 |
Ghi chú:Hiện nay (năm 2000) TTCK Mỹ đang thử nghiệm chuyển sang báo giá bằng số lẻ thập phân.
Bảng đăng giá chứng khoán theo cách Việt Nam :
| Tên chứng khoán | Quy mô đặt lệnh | Khối lượng giao dịch (cổ phiếu) | Giá tốt nhất | Giá đóng cửa | Thay đổi * (%) | Giá trị giao dịch | ||
| Mua | Bán | Mua | Bán | |||||
| REE | 55.800 | 2.800 | 2.800 | 17.200 | 17.200 | 17.200 | +1,77 | 48.160.000 |
| SAM | 180.500 | 7.300 | 7.300 | 18.100 | 18.000 | 18.100 | +1,68 | 132.130.000 |
| HAP | 129.100 | 3.000 | 3.000 | 16.000 | 16..300 | 16..300 | +1,87 | 48.900.000 |
| TMS | 87.200 | 0 | 0 | 14.200 | 0 | 0 | 0 | 0 |
| CP1-0100 | 100 | 100 | 100 | 100.400 | 100.400 | 100.400 | 0 | 100.400.000 |
Đây là bảng đăng thông tin giao dịch của báo chí dùng cho thời kỳ mới có thị trường chứng khoán tại Việt Nam. Về sau chắc chắn sẽ có sự điều chỉnh cho phù hợp theo yêu cầu tra cứu thông tin.
Các chỉ báo thị trường
Biết cách đọc và hiểu các bảng chứng khoán sẽ giúp ta theo dõi quá trình một loại chứng khoán mà mình đang sở hữu hoặc có thể đánh giá được loại chứng khoán mà ta đang có ý định mua. Tuy nhiên một chứng khoán riêng rẻ nào đó có thể có diễn tiến khác biệt so với toàn cảnh thị trường.
Để có được tầm nhìn rộng hơn, có khi bạn cần tham khảo một chỉ số chứng khoán (stock index), đây là dấu chỉ về chiều hướng thị trường được tính toán theo bình quân một số loại chứng khoán, gọi hình tượng là “rổ chứng khoán”. Trên đầu các bảng chứng khoán đăng ở các chuyên mục tài chánh của báo, ta dễ dàng nhận ra các chỉ số cập nhật. Ơ Mỹ, có hai loại chỉ số thông dụng là chỉ số trung bình công nghiệp Dow Jones (DJIA – Dow Jones Industrial Average) và Chỉ số Tổng hợp Sở giao dịch Nữu Ước (New York Stock Exchange Composite). Chỉ số trung bình công nghiệp Dow Jones được tính toán bằng cách bình quân giá cổ phiếu của 30 công ty đại diện quan trọng nhất được giao dịch trong ngày. Chỉ số Dow Jones được ghi nhận bằng điểm và không chuyển đổi ra đồng hay xu đô la. Tổng quát mà nói, ở Mỹ một sự gia tăng chỉ số Dow Jones theo thời gian được xem là một dấu hiệu kinh tế lành mạnh. Trường hợp chỉ số này sụt giảm là báo hiệu ngược lại.
Chỉ số tổng hợp NYSE là bình quân các thay đổi về giá của tất cả các loại cổ phần thường (common stock) được đăng ký niêm yết và giao dịch tại sở giao dịch Nữu Ước. Chỉ số này diễn tả bằng điểm cho biết sự tương quan giữa giá trị chỉ báo hiện tại so với một giá trị chỉ báo căn bản được lấy làm chuẩn. Giá trị căn bản làm chuẩn của Chỉ số Tổng hợp NYSE được xác định là 50,00 vào ngày 31-12-1965. Theo cách tính toán chỉ số này thì giá của mỗi chứng khoán sẽ được nhân lên với số cổ phần mà người đầu tư (quần chúng) đang thực sự nắm trong tay. Do đó mà theo quy luật, hễ công ty nào có giá trị cổ phần lớn nhất sẽ có ảnh hưởng lớn hơn đến chỉ số.
Chỉ số tổng hợp NYSE là số đo quan trọng duy nhất ở Mỹ, thể hiện thị trường một cách toàn diện. (Mặc dù nó chỉ đại diện trong phạm vi các chứng khoán giao dịch ở NYSE). Chỉ số này ngoài việc được ghi nhận trên các báo, nó được tính toán một cách liên tục sau mỗi giao dịch và được truyền theo hệ thống điện tử đến sàn giao dịch và các công ty chứng khoán sau mỗi 15 giây!
Các chỉ báo thị trường khác ở Mỹ gồm các chỉ số SP’s (Standard and Poor’s Indexes), chỉ số NASDAQ, Amex, Value-Line, các chỉ số Russell và Wilshire 5000.
Nhìn rộng ra bối cảnh thị trường
Niềm tin và khuynh hướng tâm lý
Có thể ta đã từng nghe các thuật ngữ “bull market” hoặc “bear market” nhiều lần mà ta chưa thật sự hiểu chúng muốn nói gì. Một thị trường bull là một giai đoạn trong đó giá cả chứng khoán nhìn chung là đang tăng. Một thị trường bear là giai đoạn trong đó nhìn chung giá chứng khoán đang rớt xuống. Mỗi trạng thái như vậy được tiếp liệu bằng quan điểm đánh giá của người đầu tư về tình hình của một nền kinh tế và thị trường đang đi về đâu.
Nếu nhà đầu tư tin rằng họ đang ở giữa một thị trường lạc quan (bull), hoặc một tình trạng trông có vẻ như vậy, họ sẽ cảm thấy tin tưởng rằng giá cả sẽ lên. Chính sự tin tưởng của họ giúp cho việc duy trì giá cổ phiếu tăng. Trong khi đó vào thời kỳ thị trường không sáng sủa hay được xem là bi quan (bear) các nhà đầu tư tin rằng giá sẽ rớt. Họ ngần ngại đầu tư vào cổ phiếu, và chính thái độ ưu tư lạnh nhạt này của họ làm cho giá chứng khoán rớt xuống. Một thị trường bull hay bear có thể kéo dài bất định, từ vài tháng đến vài năm.
Trong các bài khảo sát vừa qua, ta có thể đã thấy có bao nhiêu lực tác động làm ảnh hưởng đến nhận thức về tương lai (kỳ vọng) của con người nói chung, và của người đầu tư nói riêng, từ đó làm cho giá cả chứng khoán lên hay xuống. Để TTCK có thể được duy trì hoạt động trong điều kiện lành mạnh, nhà đầu tư nhất thiết phải có cảm nhận rằng, chẳng những họ thật sự có cơ hội tốt để kiếm tiền bằng các khoản đầu tư của mình, mà môi trường sống nói chung có sự an toàn, tất cả họ còn được đối xử bình đẳng. Ta sẽ tìm hiểu thêm trong phần tới về lý giải để ý nghĩa đó thêm thuyết phục, về những điều mà thị trường cần làm để duy trì niền tin của nhà đầu tư.
Một kịch bản về giao dịch nội gián…
Hãy mường tượng về một bối cảnh được trình bày sau đây.
Ánh là một nhà môi giới, nhưng điều đáng nói đó là nhà môi giới đang tìm cách làm giàu nhanh trên TTCK. Anh ta thừa hiểu rằng muốn hái ra được tài lộc một cách lương thiện trên thị trường đòi hỏi phải ra công tốn sức để làm việc cật lực và trung thực. Nhưng anh ta lại không muốn tốn thì giờ để thu thập kinh nghiệm, tìm hiểu sâu, nghiên cứu và phân tích các biểu đồ rắc rối … ngõ hầu có thể tiên liệu được diễn tiến của một loại chứng khoán. Ánh muốn đi theo một lối tắt – muốn được vừa “chắc cú” lại vừa phải nhanh cơ!
Ánh có một người bạn gái cùng chơi gôn (golf) trong một câu lạc bộ. Tên cô nàng là An. Cô ta đang làm việc cho một ngân hàng đầu tư đang có nhiều quan hệ làm ăn trên TTCK. Qua công việc hằng ngày, An biết rằng có một công ty tên là Sallo đang lên kế hoạch thâu tóm công ty BeBe. Sở dĩ cô ta biết đuợc tin này vì ngân hàng đầu tư nơi cô ta làm việc đang có kế hoạch tài trợ cho việc mua quyền kiểm soát (takeover) được dự tính này.
Một ngày đẹp trời nọ, tại điểm phát bóng thứ 18 trên sân gôn, An “hồn nhiên” báo cho Ánh biết rằng, chẳng bao lâu nữa thì Sallo sẽ “ẳm gọn” BeBe, đồng thời còn gợi ý Ánh có thể mua càng nhiều cổ phần BeBe càng tốt…
Ngay sau khi đánh nhẹ quả bóng vào lỗ gôn cuối cùng, Ánh chạy nhanh đến tủ điện thoại gần đấy và gọi mua hàng trăm lô cổ phiếu của BeBe cho cả anh ta lẫn An.
Khi Sallo tuyên bố công khai việc họ mua BeBe, giá cổ phiếu của BeBe tăng vọt lên mạnh mẽ. Cả An và Ánh đều mở cờ trong bụng (!) do họ đã mua được cổ phần của BeBe lúc giá còn thấp tè, và nay nhờ sự việc diễn tiến đúng như kế hoạch nên họ đang có “lộc lớn”.
Canh giữ an toàn cho cả hệ thống thị trường
Kịch bản mà ta mới vừa đọc qua nghe có vẻ hấp dẫn, nhưng lại tiềm ẩn trong đó một vấn đề lớn: hành vi bất hợp pháp.
An và Ánh đã mua được chứng khoán giá hời nhờ vào điều mà trong ngành gọi là sử dụng “thông tin nội gián” (insider information). Từ “nội gián” ở đây cho dù rất hình tượng, nó có ý nghĩa đơn giản là thông tin chưa được phổ biến rộng rãi cho công chúng biết. TTCK ngăn chặn không để xảy ra sự cố này bằng cách nào? Câu trả lời là cần phải thiết lập và duy trì trong ngành chứng khoán một hệ thống bảo vệ an toàn về mọi mặt. Những trường hợp kiểu như của An và Ánh rất dễ xảy ra trong thực tế. Nhưng một mạng lưới giám sát kiên định và hiệu quả sẽ bảo vệ được tính trong sáng cho yêu cầu hội nhập (integrity) của thị trường.
Những biện pháp bảo vệ này được dàn trải từ các luật lệ chặt chẽ về hành xử mà các công ty chứng khoán phải chấp hành, đến các cơ quan quản lý nhà nước và ngành chứng khoán, sự giám sát của các cơ quan dân cử, quốc hội, và cả các sở giao dịch cũng được tổ chức tai mắt từ đội kiểm tra của riêng mình để gìn giữ thị trường. Mạng lưới này được thiết kế nhằm dò tìm, điều tra và xử phạt tất cả các hình thức hoạt động bất chinh và phi pháp của những người có liên quan tham gia trong thị trường. Mục tiêu chung là để đảm bảo rằng TTCK giữ được một “sân chơi” (forum) trung thực và trật tự cho tất cả mọi người đầu tư.
Điều quan trọng cần biết thêm rằng dù cho luật lệ và quy định về chuẩn mực có ràng buộc, chi phối hoạt động của thị trường chặt đến mức nào chăng nữa, thì đó không có nghĩa rằng việc đầu tư sẽ chẳng có rủi ro. Tuy nhiên, với thông tin đúng đắn và sự trợ giúp hiệu quả của những nhà chuyên nghiệp trong ngành chứng khoán, cơ hội làm ăn của mọi người khi tham gia vào loại thị trường nhạy cảm này được đảm bảo công bằng, ai cũng được hưởng những điều kiện thị trường và được phục vụ như nhau.
Để cho rõ hơn tầm quan trọng của vấn đề, ta sẽ tìm hiểu sâu hơn vào một bối cảnh thực tế, xem cách tổ chức và giải quyết vấn đề của Sở Giao Dịch Chứng Khoán Nữu Ước. Các TTCK khác của Mỹ và nhiều nước khác cũng tương tự.
Kim tự tháp luật lệ
Tại Mỹ và nhiều nước khác, không có ngành nào tự đặt ra các quy định ràng buộc trong nội bộ mình một cách thận trọng và nhất quán như ngành chứng khoán. Loại thị trường này bảo vệ và duy trì tình trạng quan hệ trong sạch (hàm ý integrity) của mình thông qua các nỗ lực kết hợp của bốn nhóm căn bản. Các nhóm này gộp lại hình thành một cơ chế quản lý mà trong ngành TTCK gọi chung là kim tự tháp luật lệ. Cơ chế đó gồm có những thành tố sau đây:
Nhóm 1: Các công ty chứng khoán thành viên
Tại Mỹ, phần đáy lớn của kim tự tháp đó gồm các công ty chứng khoán thành viên. Đối với Sở Giao Dịch Chứng Khoán Nữu Ước chí ít có tới 500 công ty chứng khoán thành viên như vậy. Những công ty này – làm nhiệm vụ mua và bán chứng khoán cho khách hàng khắp thế giới – đảm bảo rằng nhân viên của họ đã được huấn luyện thành thục và đáp ứng các tiêu chuẩn hành xử của ngành một cách nghiêm minh. Quy chế tự quản (self-regulation), phương thức mà ngành chứng khoán tự lập ra để kiểm tra theo dõi hoạt động của mình nhằm duy trì môi trường trung thực và trật tự, xuất phát từ đây.
Nhóm 2: Tổ chức tự quản của các Sở giao dịch
Mức kế đến của khối kim tự tháp là sở giao dịch chứng khoán. Có thể nói NYSE có một cơ chế tự quản hoàn chỉnh và năng động nhất tại Mỹ nói riêng và trong ngành chứng khoán nói chung. Sở Giao dịch Nữu Ước đã đặt ra và xuất bản ngót 1000 trang về luật lệ, chủ trương và tiêu chuẩn hành xử áp dụng cho các tổ chức thành viên của NYSE. Bao trùm hơn, đó là những quy chuẩn mà cả cộng đồng đầu tư của một sở giao dịch phải tuân thủ. Nhóm chuyên viên luật của Sở giao dịch (NYSE) sử dụng biện pháp khảo sát tại chỗ và thông qua các thiết bị giám sát hiện đại nhất để phát hiện những cá nhân hoặc tổ chức nào vi phạm các chuẩn mực hành xử của sở giao dịch.
Nhóm 3: Uy ban Chứng khoán Nhà nước
Ở Mỹ đó là SEC (The Securities and Exchange Commission). Tổ chức này nằm ở vị trí kế trên chóp của kim tự tháp. SEC là cơ quan liên bang có nhiệm vụ “giữ chùa” (người Mỹ dùng từ rất sát và hình tượng là watchdog). SEC được lập ra theo bộ luật về sở giao dịch chứng khoán 1934. Trách nhiệm hàng đầu của SEC là quản lý các điều khoản trong hai bộ luật chứng khoán quan trọng làm nền cho TTCK Mỹ, đó là luật 1933 và luật 1934. Như trước đây ta đã bàn, các luật này yêu cầu việc đăng ký các chứng khoán mới, phổ biến kịp thời và chính xác các thông tin thích ứng của công ty phát hành, và các chế định chặt chẽ trong các điều khoản về chống gian dối, lừa đảo của cả hai bộ luật. Thêm vào đó, Ủy ban Chứng khoán Nhà nước là cơ quan giám thị tất cả các sở giao dịch quốc gia, các công ty (quỹ) đầu tư chuyên nghiệp, các công ty kinh doanh chứng khoán ở thị trường phi tập trung (OTC) và ngay cả các tổ chức và công ty đang tham gia tại các TTCK. Ủy ban Chứng khoán Nhà nước cũng khuyến cáo rằng, khi cần thiết, Quốc hội sẽ đưa ra luật lệ mới để bảo vệ thị trường chứng khoán. Cá nhân hoặc tổ chức nào vi phạm các luật lệ và quy chuẩn do SEC đề ra phải chịu các chế tài khắc khe, bao gồm phạt tiền (fine), tạm đình chỉ hiệu lực giấy phép, và loại vĩnh viễn ra khỏi TTCK.
Nhóm 4: Quốc hội
Quốc hội (Mỹ) là thành tố đóng vai trò chóp đỉnh của kim tự tháp luật lệ về chứng khoán. Quốc hội tạo ra Ủy ban Chứng khoán Nhà nước (SEC) và chịu trách nhiệm bảo đảm quyền hạn sao cho SEC thực thi được chức năng của mình một cách có hiệu quả. Cơ quan quyền lực này cũng quyết định khi nào thì những thay đổi trong môi trường đầu tư sẽ cần có luật lệ mới và những tổ chức mới nào sẽ được bổ sung. Trường hợp thành lập Tổ chức Bảo vệ Đầu tư Chứng khoán (Securities Investor Protection Corporation – SIPC) là một ví dụ. Quốc hội Mỹ quyết nghị thành lập SIPC vào năm 1970 để bảo hiểm tiền và chứng khoán cho tài khoản của khách hàng mở tại các công ty chứng khoán, để phòng các công ty này bị bể bạc và đổ thừa cho phá sản!
Tuy nhiên, xét về vai trò trực tiếp, trong bốn cấp của kim tự tháp luật lệ trên đây, NYSE được xem là đảm nhận phần trách nhiệm lớn nhất trong sự nghiệp đảm bảo an toàn cho thị trường. Sở dĩ vậy là vì có đến gần 95% tổng lượng tiền mặt và chứng khoán nằm trong các tài khoản của các công ty chứng khoán toàn nước Mỹ chịu sự chi phối luật lệ của NYSE.
Các phương thức tự quản của NYSE
Với hằng tỉ đô la giá trị giao dịch luân chuyển qua NYSE, thử hỏi làm sao mà sở giao dịch này giữ được sự vận hành trơn tru và duy trì được mọi điều nề nếp – đặc biệt đảm bảo sao cho tất cả giao dịch được thực hiện chính xác ?
Đối với các “đấu thủ” xuất phát trong thị trường – tức các công ty có cổ phiếu niêm yết, công ty chứng khoán thành viên,… thì NYSE có luật lệ bắt buộc công khai cho công chúng biết rõ về mình. Có nghĩa rằng người đầu tư không gặp trở ngại nào khi muốn có thông tin về tất cả các công ty đã niêm yết giao dịch tại NYSE. Thêm nữa, các công ty chứng khoán thành viên của NYSE phải cung cấp cho thân chủ của mình và quần chúng biết, định kỳ một số lần mỗi năm, các thông tin chi tiết về tình hình tài chánh, những người quản lý và các tập quán thực hành trong mua bán của công ty đó.
Nếu các nhà điều hành NYSE phát hiện thấy có vấn đề gì khuất tất trong một báo cáo, họ có quyền yêu cầu phải công khai thông tin chi tiết hơn. Họ cũng có thể cử chuyên viên kiểm toán kiểm tra tại chỗ các sổ sách của các công ty thành viên đang lưu giữ tại văn phòng các công ty đó. Và nếu có vi phạm được phát hiện, NYSE có thể khiển trách cảnh cáo, yêu cầu công ty thành viên đó phải tuân theo đúng luật lệ và quy định của sở giao dịch (mức độ nhẹ) hoặc đặt thành viên đó ra ngoài sở giao dịch (mức độ nặng).
Tổ chức bảo vệ đầu tư chứng khoán
Người đầu tư có thể bị mất toàn bộ khoản đầu tư của mình, gồm tiền mặt và chứng khoán, do họ đã ký thác vào một công ty môi giới và kinh doanh chứng khoán nếu chẳng may công ty này rơi vào tình trạng nghìn cân treo sợi tóc. Đây là rủi ro rất dễ xảy ra tại những thị trường chưa có một biện pháp phòng ngừa nào tích cực. Trước năm 1970, ngay tại Mỹ sự thể cũng không gì tốt hơn. Nhưng vào chính năm đó, sau khi Quốc hội nước này quyết nghị thành lập Tổ chức Bảo hộ Đầu tư Chứng khoán (SIPC) thì sự việc đã được hóa giải một cách tốt nhất.
SIPC là một tổ chức độc lập được chính phủ tài trợ. Trong trường hợp xảy ra sự cố mất khả năng chi trả tại một công ty chứng khoán nào đó thì SIPC sẽ trang trải cho mỗi khách hàng tối đa 500.000 USD. Số tiền này bao gồm khoản bù đắp tối đa 100.000 USD đối với riêng phần tiền mặt. Cho dù việc SIPC đứng ra làm cái đệm cho các sự cố bể bạc là điều rất hiếm, nhưng mục tiêu tốt đẹp của tổ chức này cho ta một ví dụ nữa về các biện pháp phòng ngừa được thiết kế như thế nào để nuôi dưỡng niềm tin nơi người đầu tư vào TTCK ngày nay.
Trọng tài sở giao dịch
Giải quyết các tranh chấp nhanh và hiệu quả
Tại sở giao dịch chứng khoán Nữu Ước hiện nay (thời điểm giữa năm 2000) mỗi ngày có đến trên dưới 500 triệu cổ phần, giá trị hơn 22 tỉ đô la, được trao tay giữa các bên mua bán một cách êm xuôi.
Nhìn ở diện rộng thì hầu như chẳng thấy vấn đề gì. Tuy nhiên, các tranh chấp và cãi vả thỉnh thoảng vẫn xảy ra. Trong hơn 100 năm nay, trọng tài của NYSE đã quen với nhiệm vụ và cách giải quyết tranh chấp giữa các nhà môi giới và người đầu tư. Giải quyết trọng tài thường được các bên liên quan xem là cách chọn lựa thuyết phục hơn so với việc phải đi kiện cáo kéo dài và tốn kém. Vào tháng 6-1987, tòa án tối cao Mỹ đã xác nhận trình tự trọng tài là phương thức trung thực, bình đẳng và hiệu nghiệm đối với việc giải quyết tranh chấp trong nội bộ của ngành chứng khoán.
Nhờ hoạt động trọng tài mà tranh chấp có khả năng được giải quyết nhanh chóng và êm đẹp, do những người không thiên vị đứng ra dàn xếp. Họ là các arbitrator, đây là những chuyên gia am hiểu các lãnh vực đang được tranh cãi. Các khiếu nại liên quan đến các hoạt động của nhà môi giới có thể được thu xếp qua trọng tài, nếu khiếu nại đó được lập trong vòng 6 năm kể từ ngày có sự cố tranh chấp. Bất cứ một khách hàng đầu tư nào cũng luôn có quyền yêu cầu nhà môi giới phải đưa vấn đề ra để giải quyết theo trình tự trọng tài. Một khi đã chọn trọng tài là phương thức để giải quyết vấn đề, các bên liên quan mặc nhiên bị mất quyền lập thủ tục về sự việc theo đường tòa án.
Sở giao dịch chứng khoán Nữu Ước bố trí các tổ trọng tài trung lập để ghi nhận và giải quyết các tranh chấp tại hơn 30 thành phố trọng yếu trên toàn cõi Hoa Kỳ. Sở giao dịch Nữu Ước đảm bảo phân công các trọng tài giỏi nghề và cao phẩm chất có đều tại các thành phố này. Đối với các xung đột nặng hơn thì sẽ được bố trí các trọng tài chọn lọc cho từng trường hợp cụ thể. Điển hình, một tổ trọng tài cho một trường hợp tranh chấp sẽ gồm một trọng tài có kinh nghiệm trong lĩnh vực chứng khoán và hai trọng tài không có liên hệ với ngành chứng khoán. Các trọng tài thường là các nhà mô phạm (educators), các luật sư, nhân sĩ về hưu và các nhà chuyên môn khác. Tất cả các trọng tài do NYSE bổ nhiệm là trọng tài trung lập và do đó không dính dáng gì tới sự chỉ định của hai bên tranh chấp, cũng không bào chữa cho quan điểm của một bên nào. Thông thường quyết định của trọng tài là chung quyết, và chỉ lệ thuộc vào sự duyệt xét của tòa án nhưng thường với mức rất hạn chế.
Tại buổi gặp để nghe vụ việc (hearing), các bên trình bày các lời khai và chứng cứ của mình trước các trọng tài. Bên nào khai trình thì phải để cho bên đối lập thẩm vấn lại và các trọng tài đặt câu hỏi. Cả hai bên đều được đưa ra báo cáo công khai, trình bày sự việc theo ý họ, và cũng vậy họ sẽ đưa ra các lời kết luận của mình. Trong quá trình khai ra vụ việc, sự trưng dẫn theo thủ tục pháp luật không phải là yêu cầu bắt buộc, nhưng điều đó vẫn được khuyến khích. Khi các trọng tài đạt được quyết định và ký vào nội dung phân xử, các bản sao văn kiện đó sẽ được sao gởi cho hai bên liên quan.
Các “trinh thám” máy tính
Với quy mô hàng tỷ đô la giao dịch hằng ngày trên TTCK Nữu Ước, nếu không có máy tính thì có lẽ chẳng thể làm ăn gì được với lượng công việc khổng lồ phải đáp ứng như vậy. Để quản lý có hiệu quả lượng mua bán ngày một gia tăng, NYSE đã sử dụng kỹ thuật xử lý thông tin, mạng truyền và phần mềm tiên tiến nhất hiện có.
Nhưng độc đáo hơn, kỹ thuật tinh vi của NYSE có thể làm được nhiều việc đa năng khác chứ không chỉ biết có xử lý giao dịch – kỹ thuật đó còn giúp các ‘trinh thám máy tính’ tại đơn vị Cảnh Báo của NYSE (NYSE’ Stock Watch) dò tìm các hoạt động giao dịch phi pháp. Vốn được trang bị các phần mềm giám sát tinh vi nhất, các trinh thám thông minh này sẽ khoanh vùng thị trường khi phát hiện có dấu hiệu gian trá.
Nhờ đấu nối với các máy tính quản lý giao dịch của NYSE – dùng thẻ ghi dữ liệu điện tử để so kiểm liên tục các nghiệp vụ giao dịch – Hệ thống Cảnh Báo Chứng khoán theo dõi mọi trao đổi diễn ra suốt ngày giao dịch. Các “trinh thám” phục vụ cho hệ thống cảnh báo canh chừng các dấu hiệu đáng ngờ ở thị trường – như các cơn biến động bất ngờ về giá của một chứng khoán nào đó mà không thể lý giải được dễ dàng.
Chẳng hạn như trong kịch bản về giao dịch bằng thông tin nội gián được trình bày trước đây (giữa An và Ánh), việc mua vào một lượng lớn cổ phiếu BeBe ngay trước ngưỡng giá tăng vọt, lúc chứng khoán công ty này được tuyên bố công khai về tình trạng thâu tóm (takeover), sẽ làm cho cảm nhận nghi ngờ của hệ thống cảnh báo kích hoạt. Tiếp theo sau các tín hiệu cảnh báo, các chuyên viên điều tra thành thạo tại Hệ thống Cảnh báo Chứng khoán sẽ chú ý ngay đến những chi tiết xoay quanh vấn đề có vẻ như rất đơn giản. Chẳng hạn, việc Ánh và An cùng chơi chung trong một câu lạc bộ quần vợt, trong khi đó An là một “người bên trong” của ngành và nắm rõ kế hoạch thâu tóm của công ty Sallo đối với BeBe. Riêng đối với Ánh, Hệ thống Cảnh báo có thể đặt ra một chi tiết đáng ngờ khác, bằng cách liên hệ giữa khoản thu lợi quá nhanh và hình phạt nghiêm khắc.
“Thổi phạt và treo giò” những anh vô lương tâm tham gia vào thị trường là một phần cam kết quan trọng của NYSE đối với luật lệ tự quản (self–regulation). Nỗ lực của NYSE, cùng với hệ thống bảo vệ an toàn bao trùm hơn được xây dựng trong kim tự tháp luật lệ, là để gìn giữ sự trong sáng mang tính sống còn cho một TTCK đúng nghĩa và vì lợi ích chung. Điều này có ý nghĩa sẽ đem lại cho TTCK thêm niềm tin về một môi trường làm ăn an toàn và lương thiện đối với tất cả mọi người đầu tư.
Xác định tôn chỉ và mục đích đầu tư
Ai kiếm được một khoản thu nhập cũng đều có mong muốn tương tự là sau khi trừ đi các phí sinh hoạt vẫn còn lại ít nhiều tiền dạnh dụm. Khoản tiền còn dư lại này – tạm gọi là thu nhập khả liệu (disposable income) – có thể dùng vào ba việc: chi tiêu, bỏ tiết kiệm hoặc đầu tư. Nhưng hầu hết người ta có khuynh hướng sử dụng kết hợp cả ba việc lại theo các mức tùy theo điều kiện riêng của mỗi người. Sử dụng tiền vào việc nào sẽ có cách quản theo dạng đó.
Tại những nước có nền kinh tế phát triển, hầu hết người ta xem việc đầu tư là chuyện khôn ngoan và nên làm, nhưng mỗi người đầu tư sẽ hành động vì nhiều lý do khác nhau. Có người muốn dọn sẵn đường cho chuyện hạ cánh về hưu. Những người khác có thể có nhiều lý do phòng xa cụ thể khác, như việc lập quỹ để cho con cái học đại học, hay có kế hoạch mua nhà. Nhiều người lại xem việc đầu tư như là cách tạo ra thu nhập để có cái xài.
Hoạt động đầu tư cũng rất đa dạng và có độ rủi ro thay đổi rất lớn. Các đầu tư rủi ro cao – tỉ như mua cổ phiếu các công ty nhỏ, ít ai biết đến tên tuổi, hoặc các loại trái phiếu được xếp hạng thấp – thường có khoản lợi nhuận (return) hay lợi suất (yield) cao hơn các đầu tư an toàn. Đầu tư an toàn là theo đuổi các sản phẩm “bền chắc” đã được thử thách, ví dụ mua cổ phần công ty tiếng tăm (blue chip) hay các trái phiếu được xếp hạng cao.
Tuy nhiên, điều đã trở thành qui luật cần luôn ghi nhớ, rằng: càng mạo hiểm để kiếm lợi cao thì rủi ro càng cao, và đôi khi đưa đến khả năng bị mất trắng khoản đầu tư nào đó không chừng. Thế nhưng bất luận mục tiêu và quy mô đầu tư có khác nhau thế nào thì tất cả hoạt động đầu tư cũng đều có chung mục đích là làm tăng giá trị hiện có, hay nói nôm na là bắt tiền đẻ ra tiền.
Các loại đầu tư có rủi ro thấp
Nhiều người kiếm sống bằng đồng lương cố định muốn tìm cách đầu tư phần nào đó thu nhập của họ vào các thời điểm ước định suốt trong năm. Việc này có thể được họ thực hiện trực tiếp bằng cách mở một trương mục tại một công ty chứng khoán rồi mua bán cổ phần, trái phiếu hay chứng khoán khác qua trương mục (account) đó.
Tại Mỹ, rất nhiều công nhân viên các cơ quan xí nghiệp còn đầu tư gián tiếp ngay tại chỗ làm, thông qua một phương tiện đầu tư được phổ biến rộng rãi gọi là kế hoạch 401(K) – 401(K) plan – còn gọi là “kế hoạch tiết giảm lương” (salary reduction plan). Kế hoạch này cho phép người lao động chuyển trực tiếp một phần thu nhập trước thuế của họ vào một tài khoản đặc biệt, số tiền tích như vậy được trộn chung vào với các khoản tương tự của những người khác. Tiền tích gộp được từ chương trình này sẽ được đầu tư vào các quỹ đầu tư chứng khoán phẩm chất cao (blue chips). Tiền gốc và phần lợi tức kiếm được có thể được người lao động rút ra bắt đầu từ khi họ được 59 tuổi rưỡi. Người ta cũng có thể thực hiện đầu tư vào một số phương thức khác được xem là trầm tĩnh, như mua bất động sản, đồ cổ quý hiếm, tác phẩm nghệ thuật và các thứ đồ sưu tầm có giá trị. Ngoài ra còn có bảo hiểm nhân thọ, đây là một hình thức pha lẫn giữa tiết kiệm và phòng ngừa rủi ro cá nhân.
Tất cả các quyết định đầu tư đều hàm chứa các khả năng thuận lợi và điểm yếu riêng của chúng, tùy thuộc vào rất nhiều yếu tố, như hoàn cảnh kinh tế, tuổi tác, mục tiêu, khung thuế … Một môi trường đầu tư phát triển và hội nhập sẽ cung cấp một toàn cảnh các cơ hội cho mọi người tham gia có điều kiện chọn lựa. Nhưng trước khi quyết định loại đầu tư nào được xem là tốt nhất cho mình, ta nên xem mục tiêu mong đợi của mình là gì, xem xét các cơ hội khả dĩ có thể chọn lựa được, rồi lập thành một chiến lược phù hợp đáp ứng tốt nhất các mục tiêu đó.
Nếu ta đang có tiền thừa và quan tâm duy nhất của ta là “an toàn cho tiền gốc” – cách bảo đảm chắc cú rằng số tiền mà ta đem đầu tư vẫn còn đó khi ta cần đến nó – thì ta chỉ nên gởi vào một tài khoản tiết kiệm tại ngân hàng. Tại các nền kinh tế ổn định và phát triển, các khoản tiết kiệm thường được bảo hiểm rất an toàn. Ơ Mỹ, tất cả các ngân hàng đều chào mời tiết kiệm có bảo hiểm, gọi là “FDIC insurance” (Federal Deposit Insurance Corporation) có mức đảm bảo của nhà nước liên bang đến mức tối đa là 100.000 USD dựa vào tài khoản của ta. Sự bảo hiểm này đem lại hấp dẫn và chắc ăn cho hoạt động tiết kiệm, người gởi tiết kiệm cảm thấy an tâm hơn. Có điều là tỉ suất thu lợi đối với các tài khoản tiết kiệm tương đối thấp, do vậy tiền của bạn có thể chưa tận dụng hết công suất chăng ! Và nếu ta xem xét thêm các yếu tố như lạm phát, tiền của bạn có khi mang giá trị ngày càng teo lại. Bên cạnh sự an toàn, một thuận lợi cơ bản khác của hình thức tiết kiệm (hoạt kỳ) là tính thanh khoản cao – ta có thể rút tiền ra theo dự trù hoặc theo ý mình bất cứ lúc nào mà không gặp trở ngại.
Có hai sự chọn lựa đầu tư khác cũng được xem là an toàn, thông qua các ngân hàng ở Mỹ, là các tài khoản đầu tư trong thị trường vốn ngắn hạn (dưới 1 năm – money market account) và chứng thư ký thác (CD – Certificates of Deposits) – có thể tìm đọc cuốn: TTCK, Kỹ Năng Chọn Lựa Đầu Tư, bài 5 và bài 11 (Huy Nam – NXB Trẻ 2000) để rõ hơn.
Khi ta đưa tiền vào đầu tư trong tài khoản thị trường vốn ngắn hạn, điều nên biết là số tiền đó sẽ được các ngân hàng tái đầu tư vào các chứng khoán ngắn hạn, hơn là mua cổ phần trái phiếu. Họ tận dụng kiếm tiền theo kiểu “mượn đầu heo nấu cháo”. Bù lại ngân hàng trả cho ta một tỉ lệ tiền lãi uyển chuyển, thường thì cao hơn lãi suất trả cho tài khoản tiết kiệm. Thị trường mở ở ta và việc vận hành thị trường vốn dựa trên lãi suất cơ bản sẽ đặt hạ tầng cho thị trường tiền tệ.
Lần nữa, các thuận lợi chính là yếu tố thanh khoản (liquidity) và an toàn. Bạn có thể rút tiền ra dễ dàng, một số thị trường tiền tệ còn cho phép bạn dùng cả ngân phiếu. Các số tiền gởi loại này cũng có thể được bảo hiểm. Tuy nhiên, hầu hết các ngân hàng đều yêu cầu một mức ký thác tối thiểu, ở Mỹ thường là 1.000 USD trở lên. Các công ty đầu tư cũng có thể cung ứng các tài khoản money market thu hút đầu tư tiền tệ tương tự, nhưng khoản đầu tư (ký thác) vào các công ty này không được bảo hiểm và các công ty thường đặt ra những giới hạn rút vốn.
Còn loại Chứng thư Ký thác (CDs) là những hợp đồng trong đó người đầu tư đồng ý bỏ một khoản tiền cụ thể, và không được rút ra trong một số ngày, tháng hoặc năm nào đó. Bù lại, ngân hàng hay định chế tài chánh khác trả cho người mua chứng thư một mức lãi được xác lập cố định, tất nhiên là hấp dẫn (cao) hơn so với bỏ tiết kiệm. Thông thường nếu thời gian thuận bỏ ra càng lâu thì lãi suất càng cao.
Nếu ta muốn rút tiền từ một CD trước khi nó đáo hạn thì phải chịu một khoản phạt. Khoản ký thác và thời gian ký thác tối thiểu đối với một CD có sự khác nhau. Hầu hết các ngân hàng ở Mỹ đòi mức này ít nhất là 500 USD và kỳ hạn tối thiểu phải 90 ngày. Các CD được phát hành qua các ngân hàng thì được bảo hiểm, nhưng nếu do các định chế khác bán ra thì thường là không bảo hiểm.
Các chọn lựa đầu tư khác
Tài khoản Tiết kiệm, tài khoản kỳ hạn Thị trường Tiền tệ (Money Market account), và Chứng thư Ký thác CD quả có cho thuận lợi về thanh khoản và an toàn. Nhưng nếu ta chỉ chú trọng phòng thủ chặt mà không dám theo một chiến lược tiến công hơn, sẽ chẳng bao giờ có thể làm tăng được đáng kể giá trị đồng tiền gốc của ta được.
Bằng cách thực hiện các quyết định đầu tư tập trung, ta chẳng những có dịp khử được rủi ro lạm phát mà còn có thể có khoản lợi để chi xài hoặc sau đó tái đầu tư. Nói là nói vậy, chứ nếu lỡ chẳng may gặm phải của chua (poor investment) ta cũng có thể bị mất cả chì lẫn chài. Cớ sự vẫn quanh quẩn đâu đó ở kỹ năng của mỗi người. Do vậy, ta cần hiểu biết càng nhiều về các hàng hóa để chọn lựa và luyện cho mình một khả năng nhạy cảm tối thiểu, thì khi làm quyết định sẽ càng tốt hơn. Quần chúng, cho dù là người Âu hay Mỹ, cũng đang tự bồi dưỡng những kiến thức đơn giản này như ở Việt Nam ta thôi.
Vậy trước khi ta quyết định chọn mua, chọn bán, hay chuyển đổi một giá trị đầu tư trên thị trường chứng khoán, điều quan trọng cần phải biết mình là ai, mình cần gì, khả năng tới đâu?…Đồng thời cần tham khảo các nguồn thông tin và tư vấn trước khi hành động.
Trái phiếu – Tại sao có mua có bán ?
Tất cả trái phiếu (bonds) là các món nợ. Đã nợ thì phải có một sự xác nhận về nghĩa vụ. Câu nói xác tín đơn giản xưa đã đi vào thuật ngữ phổ biến trong kinh tế tài chánh lâu nay là “tôi nợ ngài” hay “I owe you”, viết tắt là I.O.U, để chỉ các giấy nợ. Thật ra trong tiếng Việt ta có từ “thiếu” diễn ý tương đương như “owe”, vì nó cũng là sự “chịu ơn”, mà quan hệ vay mượn hay mua bán (nhất là ở các vùng quê) của ta rất coi trọng ý nghĩa này, cả khi họ hợp đồng miệng với nhau.
Trong TTCK, trái phiếu là bằng chứng người đầu tư cho một công ty, hay một thực thể nhà nước vay tiền trong một thời hạn nào đó. Đổi lại, người đầu tư nhận một tỉ lệ cố định tiền lãi trên khoản nợ gốc. Tiền lãi thường được trả vào các khoảng thời gian cụ thể, ví dụ nửa năm hay từng quý. Khi trái phiếu đáo hạn, người đầu tư nhận lại toàn bộ số tiền đã đầu tư, hay gọi là tiền gốc (principal). Nếu trái phiếu bị “đòi lại tiền” trước khi nó đáo hạn (và được thuận trả) nó có thể bị thu một khoản phạt do vi phạm cam kết. Một khi việc phát hành đã hoàn tất, trái phiếu có thể được mua bán như bất cứ một chứng khoán nào khác. Do đó mà thuộc tính của các món nợ là trái phiếu trong TTCK có một chút ý nghĩa khác. Các “chủ nợ” ở đó thường quên mất việc “cho vay” – xin xem bài “Chứng Khoán Vốn và Chứng Khoán Nợ” trong cuốn TTCK, Những Tiếp Cận Cần Thiết Để Tham Gia, Huy Nam, NXB Trẻ, 1999 để rõ hơn.
Các trái phiếu kho bạc (T-bonds/Treasury bonds) được xem là loại đầu tư an toàn nhất của lãnh vực trái phiếu. Trong thời gian đầu hoạt động của Trung Tâm Giao Dịch Chứng Khoán TPHCM, ở Việt Nam ta đã có loại Trái phiếu Kho bạc Trung ương, đợt 300 tỷ được đấu giá phát hành ngày 25-7-2000 và đưa vào giao dịch thứ cấp đầu tiên ngày 4-8-2000 với ký hiệu là CP1-0100, các đợt kế tiếp tương tự. Dù chúng không được bảo hiểm, nhưng độ rủi ro của chúng gần như là zéro. Ở Mỹ đó là loại được bảo đảm bởi “quyền năng về tài chánh” của chính phủ (full faith and credit). Nói cách khác, chính quyền trung ương cam kết rằng người đầu tư mua trái phiếu kho bạc sẽ được trả lại đầy đủ tiền gốc khi đáo hạn. Thêm vào đó, lãi nhận được từ loại này sẽ được các cấp chính quyền miễn thuế. Trái phiếu chính phủ được phát hành theo một số dạng và được bán ra tại các ngân hàng, công ty chứng khoán, hay cũng có thể trực tiếp bởi chính phủ. Ở Mỹ có 3 loại trái phiếu kho bạc truyền thống là T-bills (ngắn hạn), T-notes (trung hạn ), T-bonds (dài hạn).
Trái phiếu đô thị được các chính quyền địa phương phát hành (ở Việt Nam có thể là các tỉnh, thành phố) để tài trợ cho các dự án công ích cần thiết, như cầu cống, đê điều, trường học, trục lộ mới hoặc cho các mục đích cải thiện vì lợi ích cộng đồng. Tiền lãi nhận được từ các trái phiếu đô thị cũng được miễn thuế thu nhập. Các trái phiếu đô thị được chia ra làm hai loại chính: loại công ích và loại thu nhập. Trái phiếu công ích (General obligation – GO – bonds) được phát hành bởi các cơ quan thuế của tỉnh hoặc thành phố, do đó chúng được bảo kê bằng tiền thu thuế. Còn trái phiếu thu nhập (revenue bonds) được dùng để tài trợ cho các dự án có phát sinh nguồn thu, cụ thể như mở các trục lộ hoặc cầu, đường hầm có thu phí. Các trục lộ huyết mạch hay quốc lộ không thuộc nguồn huy động này.Việc thu phí công trình là để trả tiền lãi (và tiền gốc sau này) cho các nhà đầu tư đang nắm giữ trái phiếu thu nhập và cho cả hoạt động duy tu, sửa chữa.
Trái phiếu công ty là một loại vay nợ phổ biến khác được các công ty huy động và trả lãi thường cao hơn các loại trái phiếu chính phủ, nhưng cần lưu ý các xếp loại về phẩm chất khi mua các loại này vì chúng mang nhiều rủi ro hơn các loại đã kể trên đây. Tuy nhiên đây vẫn là loại an toàn hơn cổ phiếu. Nếu chẳng may mà công ty phá sản, người cầm trái phiếu, vì họ là chủ nợ, sẽ nhận được tiền trước anh cổ đông. Trái phiếu công ty có thể được bảo kê (secured) hoặc không bảo kê (unsecured). Một trái phiếu bảo kê khi nào công ty huy động có đưa ra các tài sản cụ thể hoặc có thế chấp bảo đảm. Nếu công ty vì bất cứ lý do gì mà không trả được lãi hoặc hoàn lại tiền gốc, thì các tài sản này sẽ được phát mãi để trả nợ, đó có thể là máy bay, xe lửa, trang thiết bị hoặc các giấy tờ có giá. Một trái phiếu không được bảo kê, còn gọi là trái phiếu thường (debenture), là loại dựa chủ yếu vào phẩm chất và uy tín (faith and credit) của công ty phát hành mà thôi.
Khi một công ty hay địa phương phát hành trái phiếu lần đầu để huy động tiền của công chúng, thì người đầu tư sẽ trả đủ tiền để mua trái phiếu đó theo mệnh giá. Ở Mỹ mệnh giá phổ biến là 1.000 USD cho mỗi trái phiếu. Ơ ta, trái phiếu kho bạc Trung ương lưu hành vào TTCK đầu tiên, loại CP1-0100, có mệnh giá là 100.000đồng. Cuối năm 1999, Ngân hàng Đầu tư Phát triển Việt Nam đã phát hành loại trái phiếu để chuẩn bị lưu hành thứ cấp, có mệnh giá là 1.000 USD hay 10.000.000 đồng. Vào thời điểm trái phiếu đáo hạn, người cầm trái phiếu sẽ nhận lại đủ tiền theo mệnh giá đó. Suốt thời gian chúng tồn tại, người đầu tư được nhận một tỉ lệ tiền lãi cố định tính trên mệnh giá và được trả định kỳ theo ước lệ, ở Mỹ thường là mỗi 6 tháng một lần, còn ở ta loại CP1-0100 trả lãi một năm một lần và lãi suất 6,5% /năm. Nếu trái phiếu được mua lại ở thị trường thứ cấp – chẳng hạn tại Sở giao dịch chứng khoán New York – giá có thể thấp hơn hoặc cao hơn 1.000 USD. Nhưng người đầu tư vẫn sẽ chỉ nhận đúng 1.000 USD khi đáo hạn. Đồng thời, người chủ mới của trái phiếu đó cũng sẽ nhận tiền lãi định kỳ cùng mức cũ đã ghi trên trái phiếu, tất nhiên vẫn được tính toán trên cơ sở mệnh giá là 1.000USD.
Tại sao lại có chuyện bán trái phiếu thấp hơn mệnh giá? Và tại sao không phải ai cũng đổi lấy những trái phiếu âm giá (thấp hơn mệnh giá – discounted bonds) này? Câu trả lời nằm ở chỗ “lãi suất thị trường” (interest rates). Tỷ dụ bạn mua một trái phiếu mệnh giá 1000 USD, lãi suất 10% năm và đáo hạn trong 10 năm. Mỗi năm bạn sẽ nhận hai lần tiền lãi, mỗi lần là 50 USD. Một vài năm sau, biết đâu, lãi suất thị trường tăng lên, và lãi suất áp dụng cho các chứng khoán (trái phiếu) mới phát hành theo đó cũng tăng lên, giả định lúc này là 15%. Lúc đó ta dễ bị dằn vặt giữa chuyện mỗi năm ta chỉ nhận được 100 USD mà người khác lại nhận 150 USD trên cùng một khoản tiền gốc ghi trên các tờ trái phiếu. Sự dằn vặt đó có thể thúc đẩy ta đi đến quyết định bán loại trái phiếu cũ đó đi (cho đỡ bị ám ảnh!). Nhưng kẹt nỗi không ai chịu trả (hay dại gì trả) đủ 1000 USD theo mệnh giá. Tại sao ư? Cũng giống như bạn thôi, những người đầu tư khác thừa hiểu rằng họ có thể hưởng phần tốt hơn bằng cách mua các trái phiếu cho lãi 15%. Do đó mà để có thể bán được các trái phiếu cho lãi 10% của bạn đi, bạn sẽ phải hạ giá trái phiếu đó xuống, thấp hơn mệnh giá, mới mong hấp dẫn được người đầu tư. Muốn bán là vậy! Thế nhưng lãi suất thị trường thì có lúc lên lúc xuống. Trường hợp này, nếu sau đó nó xuống lại 10%, trái phiếu mà bạn vừa bán đi đó sẽ quay trở lại giá trị ban đầu. Cũng giống như bản chất kém hiệu quả và không đồng bo của thị trường, từ chính những tư duy chủ quan, mâu thuẫn và các quyết định trái ngược nhau của con người làm cho việc mua bán xảy ra, đó là thứ năng lượng giúp duy trì sự liên tục và tính linh động cần thiết cho thị trường.
Ở trái phiếu ta cần lưu ý một đặc điểm rất cơ bản về mối quan hệ nội tại trái ngược nhau giữa lãi suất thị trường và giá trái phiếu. Nếu lãi suất thị trường tăng lên, giá gốc của loại trái phiếu cũ đang lưu hành sẽ giảm xuống. Ngược lại, nếu lãi suất thị trường giảm xuống thì giá các loại trái phiếu đang lưu hành sẽ tăng lên. Ta vẫn cần nhớ rằng trong mỗi trường hợp vừa nói, lợi suất danh nghĩa (coupon – ghi trên trái phiếu) không có gì thay đổi: một trái phiếu đã phát hành ghi 10% thì tiền lãi nhận được sẽ luôn luôn là 10% trên mệnh giá, bất chấp lãi suất ngoài thị trường có diễn biến ra sao. Thật ra, việc mua bán trái phiếu có năng động hay không thường xuất phát từ những ngườiđầu tư tiến hành một thương vụ đầu cơ. Họ tiên đoán (hay dự phóng) chiều hướng của lãi suất thị trường và quyết định việc mua vào hay bán ra các loại trái phiếu.
Cổ phiếu – chọn loại nào ?
Những nhà đầu tư đã có “tay nghề” và thực sự muốn “làm ăn” trên TTCK thường không chịu dừng lại ở “đặc khu” trái phiếu. Họ thích bước vào các sân cần đấu trí so tài với cảm giác mạnh hơn một chút: mua cổ phiếu công ty.
Cổ phiếu, hay còn gọi là chứng khoán vốn (equities), được lưu hành trên thị trường vốn dưới một số hình thức. Có loại ẩn chứa một sức phát triển mạnh mẽ trong thời gian ngắn, loại khác phát triển chậm hơn mà chắc với giá tăng qua một thời gian dài. Hầu hết cổ phiếu trả cổ tức bằng khoản tiền mặt cho người sở hữu. Tất cả các loại cổ phiếu đều có một độ rủi ro nhất định. Nhưng, có khoản đầu tư nào lại không tuân theo quy luật muôn đời: Hễ rủi ro càng cao thì khả năng thu lợi càng nhiều. Tuy vậy, thận trọng hơn một chút, ta nên có phát biểu ngược lại: Muốn thu lợi càng nhiều thì rủi ro rình rập càng cao.
Hai loại cổ phiếu chính được nhắc đến nhiều là cổ phiếu phổ thông (cổ phiếu thường – common stocks) và cổ phiếu ưu đãi (preferred stocks). Như ta đã bàn sơ qua trong phần đầu, người sở hữu cổ phần ưu đãi có ưu tiên hơn so với người sở hữu cổ phiếu thường về phương diện trả cổ tức và định đoạt tài sản công ty (thu hồi vốn đầu tư), nếu chẳng may công ty lâm vào phá sản. Tuy nhiên, không như các sở hữu cổ phần thường, sở hữu cổ phần ưu đãi không có quyền bầu cử các thành viên quản trị công ty và “chia của” khi công ty phát đạt.
Có năm loại cổ phiếu căn bản, được xếp theo các tiêu chí như đặc tính công ty, chính sách về lợi nhuận, triển vọng,…
- Cổ phiếu thu nhập (income stocks): Cổ phiếu thu nhập trả cổ tức khá hậu hĩ đủ để người đầu tư xem đó như là nguồn tạo ra thu nhập và không nghĩ đến chuyện bán cổ phiếu đi để lấy tiền chi tiêu. Hầu hết các cổ phiếu trong ngành tiện ích được liệt vào loại thu nhập.
- Cổ phiếu phẩm chất cao (blue-chip stocks): Loại này được các công ty hùng mạnh và uy tín đầy mình phát hành, các công ty này có bề dày lịch sử liên tục phát triển và vững chải trên thương trường. Cổ phiếu chất lượng cao thường trả cổ tức thấp nhưng đều đặn, đồng thời duy trì một mức giá khá ổn định qua các cơn biến động thị trường. Có thể kể các cổ phiếu “blue-chip” ở Mỹ như: IBM, EXXON, KODAK, AT&T, SEARS, GENERAL ELECTRIC…
- Cổ phiếu tăng trưởng (growth stocks): Cổ phiếu tăng trưởng được phát hành bởi các công ty trẻ, dám nghĩ dám làm một cách năng động. Đó là các công ty đang gặt hái một tỉ lệ tăng trưởng nhanh hơn trung bình ngành. Cổ phiếu của công ty tăng trưởng thông thường nhận được cổ tức tượng trưng thôi, hoặc không được trả cổ tức. Bởi vì công ty đang lớn mạnh luôn cần tập trung vốn để tái đầu tư mở rộng. Do cổ phiếu tăng trưởng là loại được các công ty chưa có thành tích khẳng định rõ ràng, chưa có bề dày thử thách, phát hành, nên chúng mang rủi ro cao hơn các loại cổ phiếu khác. Nhưng bù lại đây là loại cổ phiếu có triển vọng tăng giá hấp dẫn.
- Cổ phiếu chu kỳ (cyclical stocks): Đây là loại cổ phiếu có độ nhạy cảm biến đổi theo xu thế chung. Cổ phiếu của các công ty nào có giá theo khuynh hướng xuống khi nền kinh tế gặp khủng hoảng và rục rịch tăng trong thời gian làm ăn thuận lợi theo sự phất lên của môi trường chung, thì đó là cổ phiếu chu kỳ. Có thể nói cổ phiếu chu kỳ phụ thuộc vào một nền kinh tế cũng giống như thủy triều, hễ nước lên thì thuyền lên. Vì người đầu tư rất nhạy cảm trước các chiều hướng biến động, họ dự liệu được sự thay đổi thuận lợi hay không, và hành động sớm để bảo vệ (trường hợp suy thoái) hay chộp thời cơ để kiếm lợi (trường hợp phục hồi và tăng trưởng). Do đó mà giá của chúng trên TTCK luôn đạt mức thấp (low) và cao (high) trước khi các mức đó diễn biến thực sự theo trào lưu trong nền kinh te. Có thể lấy ví dụ từ các công ty hoạt động trong ngành xe hơi, công nghiệp nặng và xây nhà để hình dung.
- Cổ phiếu phòng thủ (defensive stocks): Cổ phiếu phòng thủ có đặc tính hơi đối lập với cổ phiếu chu kỳ. Loại cổ phiếu này chống lại được chiều hướng giảm sút chung của thị trường cổ phiếu. Cổ phiếu phòng thủ là loại được phát hành bởi các công ty trong ngành thực phẩm, thức uống, thuốc men, dầu khí, bảo hiểm,… nói chung là các ngành cơ bản và không theo thời thượng. Trong khi chúng có khả năng miễn nhiễm với các cơn suy thoái thì thông thường khả năng lên giá của chúng được xem là chậm chạp. Loại này có thể chỉ thích hợp cho những người thích “bình an”.
Một đặc tính độc đáo không thể không biết đến đối với các loại chứng khoán vốn là khả năng chiết ghép cổ phiếu (stock split). Chiết ghép được sử dụng khi cổ phiếu của công ty đã tăng lên đến một giá trị cao quá hoặc giảm xuống một mức thấp quá, có thể gây bất lợi cho quá trình giao dịch trên thị trường. Điều này đồng nghĩa với việc tăng hoặc giảm lượng cổ phần (shares) đang lưu hành. Một sự chiết tách 1-thành-2 có nghĩa rằng công ty có lượng cổ phần đang lưu hành tăng lên gấp đôi sau khi chiết tách. Chẳng hạn tổng cộng cổ phần SACOM hiện nay là 1.200.000, đang có giá là 150.000 đồng một cổ phần. Giá này cao quá so với yêu cầu niêm yết giao dịch trên TTCK nên phải chiết tách 1-thành-10 để có giá khoảng 15.000 đồng một cổ phần. Như vậy sau khi tách tổng số cổ phần của SACOM sẽ là 12.000.000. Khi một quyết định chiết tách đã hoàn tất, giá cổ phiếu loại đó trong tay các cổ đông sẽ giảm xuống tương ứng và số cổ phần đang nắm lại tăng lên tương ứng. Trường hợp ông A trước đó nắm 100 cổ phần của công ty có giá 150.000 đồng thì nay tổng số cổ phần đó là 1000 và giá là 15.000 đồng. Ngay tại thời điểm chiết tách, tổng giá trị cổ phiếu của SACOM mà ông A nắm không có gì thay đổi. Nhưng đây sẽ là điều rất tốt lành cho những ai đang sở hữu loại cổ phiếu được tách ra đó. Loại cổ phiếu về sau được tách thường là loại hấp dẫn, có giá tăng cao.
Điểm tốt đầu tiên đối với một cổ phiếu được tách nhỏ ra là ý nghĩa tưởng thưởng tinh thần cho các cổ đông. Tại sao? Bởi vì công ty đang làm ăn khấm khá, giá cổ phiếu tăng mới tách. Riêng việc nắm số lượng cổ phần nhiều hơn cũng gây men phấn chấn. Bên cạnh ý nghĩa đó, khi cổ phần được ấn định giá thấp hơn thì khả năng mua bán dễ dàng hơn, thu hút nhiều người đầu tư mua chúng hơn, từ đó uy tín công ty tăng lên, công ty có nhiều cơ hội phát triển và giá cổ phiếu sẽ tăng theo …
Hầu hết việc chiết ghép là tách nhỏ (tách tới – forward) tạo ra lượng cổ phần bên ngoài nhiều hơn. Nhưng cũng có trường hợp ghép lại (reverse split), lúc này cổ phần bên ngoài sẽ giảm xuống tương ứng. Việc ghép lại như vậy xảy ra khi công ty thấy cổ phần của mình có giá thấp quá làm cho việc giao dịch không phù hợp hoặc bất lợi.
Việc chiết ghép được luật lệ của nhà nước, văn tự thành lập công ty hoặc điều lệ quy định và hướng dẫn quá trình xét duyệt cho phép.
Triển khai một chiến lược đầu tư phù hợp
Cổ phiếu, trái phiếu hoặc chứng khoán nào đó khác nữa là những thứ tạo nên một danh mục đầu tư (investment portfolio). Đó là một tập hợp các khoản “đầu tư tài chánh”. Mọi danh mục đầu tư đều có cơ cấu chứng khoán khác nhau với các quy mô khác nhau. Lý tưởng nhất có thể nói các chứng khoán đó phải làm tròn nghĩa vụ theo mục tiêu đầu tư mà ta đã đề ra. Chúng gánh phần trách nhiệm, thỏa mãn được yêu cầu thu nhập và tiết kiệm, phù hợp với tình trạng gia đình, tuổi tác, sức khỏe, nghề nghiệp, kiến thức đầu tư, mục tiêu tương lai, và nếu được, ngay cả cá tính của ta thì càng tốt.
Sau khi tìm hiểu các loại chứng khoán làm cơ sở cho các khả năng chọn lựa khác nhau, ta sẽ bắt đầu xây dựng một danh mục đầu tư cho chính mình như thế nào đây ?
Bước đầu tiên có lẽ ta nên cẩn thận soi lại mình, sờ lại túi tiền hiện có là gì? Tiền để dành cho các nhu cầu chi dùng hằng ngày, như thực phẩm, chỗ ở, áo quần, chăm sóc sức khỏe, di chuyển và giải trí là bao nhiêu? Chưa hết, bạn còn phải dự trù chừa lại một khoản phòng xa khi gặp chuyện đột xuất, như tai biến, ốm đau, và thất nghiệp, cỡ nào? Nếu sau khi trừ hết các khoản đó ra mà ta còn được một số tiền thì đó là món mà bạn có thể dốc vào đầu tư. Nên nhớ bài học này sách nào cũng dạy và các chuyên viên môi giới hoặc tư vấn đầu tư đã thuộc như kinh, những người này phải thề rằng (hay ít ra sẽ tâm niệm, nếu luật lệ chưa bắt buộc) là họ đã điều tra các nội dung trên thật kỹ và đã có phân tích, thông tin cho thân chủ của mình biết. Cho nên dù “máu mạo hiểm” của người đầu tư (Việt Nam) ta có tới đâu thì cũng không được đi tắt khâu này. Tại các nước có TTCK ổn định, nhiều chuyên gia kinh nghiệm đề nghị mức khả dụng để đầu tư là khoảng từ 10 đến 15% tổng thu nhập của một người làm việc có thu nhập đều đặn.
Ta cũng nên quyết định các mục tiêu của mình là gì? Ta có muốn các khoản đầu tư phất lên chậm chậm nhưng chắc chắn sau vài thập niên? Hay ta thích kiếm được tiền nhanh chừng nào tốt chừng ấy? Thông thường thì hầu hết người đầu tư tìm đến một danh mục được cân đối, gồm các chứng khoán khác nhau kết hợp lại – đó là sự pha trộn các chứng khoán vốn (gồm cổ phiếu thu nhập, chất lượng cao, tăng trưởng) cùng với các loại trái phiếu, có thể cả trái phiếu chính phủ. Nên biết rằng mức độ chấp nhận rủi ro là yếu tố quyết định chiến lược đầu tư của ta.
Cách thức đầu tư
Chiến lược đầu tư là khâu liệu cơm gắp mắm rất quan trọng mà một cá nhân bình thường cần cân nhắc trước khi móc tiền ra khỏi túi để chuyển một giá trị thật (tiền) đổi lấy một giá trị kỳ vọng (giá trị quy ước) có vẻ như còn trừu tượng (chứng khoán). Bất cứ TTCK nào cũng chú trọng việc bảo vệ người đầu tư, nên luôn yêu cầu các thành viên môi giới, tư vấn và kinh doanh chứng khoán điều tra, thông tin, và chừng mực có hỗ trợ khách hàng của mình làm các quyết định và lập danh mục đầu tư. Nhưng dù sao thì mọi quyết định cuối cùng vẫn là của các nhà đầu tư.
Người đầu tư phải quyết định sẽ mua chứng khoán thế nào. Cách thức thông thường nhất là thông qua một công ty chứng khoán phục vụ trọn gói (có đủ chức năng – full service) hay công ty chỉ mua bán hưởng phí thôi (discount brokerage firm). Công ty môi giới hưởng phí thường lấy một khoản hoa hồng nhỏ thôi nhưng họ lại ít tư vấn đầu tư đến nơi đến chốn. Trong khi đó các công ty phục vụ trọn gói lấy tiền hoa hồng cao hơn, bù lại họ giúp người đầu tư chẳng những các ý kiến tư vấn mà có thể còn cung cấp rất nhiều các dịch vụ và sản phẩm khác. Đối với đa số quần chúng đầu tư còn bỡ ngỡ thì đây là bước tham khảo nữa rất cần thiết. Chẳng hạn, một chuyên viên môi giới của một công ty đầy đủ chức năng sẽ bàn bạc với bạn về kiến thức, kinh nghiệm đầu tư và mục tiêu của bạn là gì. Họ cũng có thể dựa vào các mục tiêu của bạn để đưa ra đề nghị đầu tư phù hợp, đồng thời giữ liên hệ thường xuyên nhằm duy trì thông tin cho bạn biết danh mục đầu tư của bạn đang được thực hiện thế nào. Tuy nhiên, do còn mới mẻ, người đầu tư tại Việt Nam trong thời kỳ đầu mở cửa TTCK chưa nhận được sự phục vụ này.
Một cách chọn lựa khác để mua cổ phiếu là mua trực tiếp ở các công ty. Chẳng hạn, ở Mỹ nhiều công ty phục vụ tiện ích cho phép các khách hàng đầu tư mua chứng khoán trực tiếp tại công ty mà không cần qua các công ty hoặc nhân viên môi giới. Thêm vào đó, các công ty này còn đưa ra một chương trình goị là DRIP (dividend reinvestment plan/chương trình tái đầu tư cổ tức). Theo đó, DRIP giúp người đầu tư dùng cổ tức được chia để mua một cách đương nhiên các cổ phần phát hành thêm của công ty. Nhưng không phải tất cả mọi công ty đều có đưa ra khả năng chọn mua trực tiếp này. Thông thường, các công ty cổ phần đều có tổ chức bộ phận quan hệ cổ đông (shareholder’s relations department), người đầu tư có thể quan hệ ở đây để có được hướng dẫn thông tin về việc mua cổ phần của công ty đó. Riêng các quỹ hỗ tương đầu tư (mutual fund) là nơi mà người đầu tư có thể mua cổ phần (chứng chỉ đầu tư) một cách trực tiếp.
Một khi đã mua chứng khoán rồi, bạn có thể theo dõi tình hình diễn biến của chúng trên các trang liệt kê cổ phiếu ở các báo hằng ngày hay định kỳ. Những người đầu tư có trình độ còn có thể đọc thêm các tạp chí kinh tế và bám sát các thông tin tài chánh trên truyền hình, truyền thanh, hay trên mạng internet. Ta cũng có thể đọc các báo cáo hằng năm của công ty và, nếu có thể được, trước khi mua một loại chứng khoán nào ta nên tìm đọc bảng cáo bạch (prospectus) của công ty đó.
Các câu lạc bộ đầu tư
Một phương thức đầu tư khác ngày càng trở thành phổ biến đó là đầu tư thông qua một câu lạc bộ đầu tư (investment club). Câu lạc bộ này gồm một nhóm người cùng hợp lực lại để mua các lượng lớn cổ phiếu, thường là trên cơ sở mỗi tháng. Các thành viên câu lạc bộ gặp nhau thường xuyên để xem xét danh mục đầu tư của họ và để bàn bạc chiến lược hiện tại và các nhu cầu về đầu tư trong tương lai. Hầu hết các câu lạc bộ đầu tư được tổ chức theo hình thức hợp danh trách nhiệm vô hạn (general partnerships) và được định hướng bằng ba nguyên tắc sau đây:
- Đầu tư một khoản tiền đều đặn qua một thời gian dài.
- Tái đầu tư toàn bộ thu nhập nhận được.
- Tìm hiểu kỹ để nhận dạng được và đầu tư vào các công ty có triển vọng đang và còn duy trì triển vọng gia tăng trong vòng năm năm tới.
Cách thức đo lường hiệu quả thực hiện
Người đầu tư sử dụng một số chỉ báo (indicator) để đo lường giá trị chứng khoán trong danh mục của họ. Chẳng hạn họ so sánh các mức giá cao nhất và thấp nhất lên xuống suốt quá trình giao dịch trong một ngày, một tuần hay một năm để xác định xem liệu chứng khoán ta muốn khảo sát đã tăng hay giảm giá trị. Phần này ta sẽ bàn đến thêm hai chỉ báo rất thông dụng và hữu ích, giúp cho ta xác định các chứng khoán nào mua là tốt.
Lợi suất (yield):
Lợi suất ở đây liên quan đến số tiền mà ta kiếm được trong một năm, dưới dạng tiền lãi (interest) và cổ tức (dividends). Lợi suất càng cao thì mức thu về trên vốn đầu tư (ROI) của ta càng cao. Lợi suất được diễn đạt theo một bách phân. Ví dụ, một lợi suất 5% trên khoản đầu tư 100 USD có nghĩa là ta đã kiếm được 5 USD. Bằng cách biến đổi các khoản thu nhập theo số tuyệt đối sang dạng phần trăm, người đầu tư có thể dễ so sánh về giá trị hai chứng khoán là các cổ phiếu và trái phiếu khác nhau.
Lợi suất hiện thời (current yield) của cổ phiếu và trái phiếu là một chỉ báo tham khảo cần thiết được liệt kê trên các trang tài chánh hoặc báo cáo tài chánh. Tuy nhiên, chúng ta cũng có thể tự tính được các lợi suất quá khứ và hiện tại một cách dễ dàng. Đối với cổ phiếu, ta hãy tổng các khoản cổ tức được trả hằng năm cho mỗi cổ phần chia cho giá thời điểm một cổ phần. Các khoản cổ tức chia thì đã có trên báo cáo hằng năm của công ty. Nếu ta muốn có số đo lợi suất so với giá hiện thời (để xem mức độ cổ tức theo thời giá) ta lấy cổ tức chia cho giá thị trường hiện tại của cổ phần (những người chuẩn bị mua bán cần thông số này). Nếu muốn tính lợi suất so với giá lúc mua (past yield) ta lấy cổ tức chia cho giá ta đã bỏ ra mua trong quá khứ, để biết đồng vốn đã bỏ ra đang cho “thu nhập” thế nào (những người đang nắm giữ cổ phiếu đôi khi muốn biết số này).
Lấy ví dụ, giả sử ta kiếm được 2 USD một năm từ khoản cổ tức trên một cổ phần có giá trị là 50 USD, sau đây là công thức tính lợi suất:
Để tính lợi suất hiện hành của một trái phiếu, ta chia tiền lãi nhận được hằng năm cho giá thị trường của trái phiếu đó. Chẳng hạn, ta có trái phiếu mệnh giá 1000 USD, nhận lãi sáu tháng một lần – ta tập gọi cho quen là “6 tháng một lần” thay vì “một năm hai lần” là để tránh lẫn lộn giữa năm lịch và năm trái phiếu – mỗi lần là 60 USD. Nếu giá trái phiếu trên thị trường hiện nay là 1200 USD thì lợi suất hiện hành được tính là:
Nhìn vào đây ta đoán biết là lãi suất thị trường nay nằm ở khoảng 10%, cho nên giá trái phiếu cũ đã có lãi suất cao (12%) nay được bán với giá cao hơn mệnh giá (dương giá # 1200 USD).
Tỷ lệ P/E (Tỷ lệ giá/thu nhập):
P/E là cách viết tắt của “Price/Earnings” (giá thị trường/thu nhập). Đây là cách so sánh giữa giá thị trường của một cổ phần thường với lợi nhuận mặc nhiên thuộc về cổ phần đó tính trên cơ sở năm tài chánh của niên hạn gần nhất. Phép chia này có nội dung khá đơn giản là vậy, nhưng nó nói lên được nhiều điều để ta đắn đo. Một tỉ lệ P/E cao có thể cho ý nghĩa rằng chứng khoán công ty này đang được định giá cao hơn mức lợi nhuận mà công ty làm ra được. Ngược lại, tỉ lệ P/E thấp có nghĩa là cổ phiếu công ty đó đã bị định dưới giá. Các tỉ lệ P/E đối với các cổ phiếu của ngành công nghiệp bình quân là từ 12 đến 15.
Tuy nhiên ta cần thận trọng khi tham khảo số đo này – cũng như nhiều số đo khác – bởi nó còn tùy thuộc vào độ tin cậy của các yếu tố được sử dụng để tính toán. Sự đồng bộ, mức độ phát triển và hội nhập của thị trường và cơ chế công ty cũng cần được xem xét.
Cũng giống như lợi suất, tỉ lệ P/E thường được in trên các trang báo tài chánh, nhưng ta cũng có thể tính được dễ dàng. Trước hết ta tìm thu nhập sau thuế của công ty trong báo cáo tài chánh hằng năm (dòng cuối cùng của báo cáo lợi tức). Kế tiếp ta cũng dựa vào báo cáo hằng năm để có được số cổ phần đang lưu hành. Lấy lợi tức sau thuế chia cho tổng số cổ phần ta có lợi tức cho mỗi cổ phần (EPS = earning per share). Kế đến ta xem trên báo giá hiện tại của cổ phần đang khảo sát là bao nhiêu, rồi lấy giá cổ phần đó chia cho lợi tức trên mỗi cổ phần (EPS). Thế là ta có được tỉ lệ P/E. (E ở đây tức là EPS).
Để nắm rõ vấn đề, ta thử tính tỉ lệ P/E của cổ phần công ty SACOM vào năm 2000 như dưới đây.
Năm 1999 lãi sau thuế của SACOM là 25.500.000.000 đồng, số cổ phần đang lưu hành của SACOM là 12.000.000 cổ phần. Giá cổ phần này vào thời điểm 6-2000 là 15.000 đồng. Ta có:
Nhưng vào giữa tháng 12-2000 giá cổ phiếu SACOM là 30.000 đồng, tỉ lệ P/E của cổ phần này vào thời điểm đó được tính toán như sau:
Nếu có thể so sánh nhiều P/E khác ta sẽ có nhiều điều rút ra lý thú và bổ ích cho các đánh giá về đầu tư mà ta đang quan tâm. Tất nhiên với điều kiện là hệ thống sổ sách phải thể hiện trung thực, thông tin cần kịp thời và tin cậy. Đây là những nội dung hội nhập không thể thiếu được trong quá trình xây dựng một TTCK công bằng, trung thực và lành mạnh để làm phương tiện phát triển kinh tế thị trường.
Bảng 3
| Rủi ro | Lợi suất |
Đáo hạn |
Thanh khoản | Mức đầu tư tối thiểu | |
| Gởi ngân hàng | Rất thấp | Cố định ở mức thấp | Không có (N/A) | Tối ưu | Thường là không |
| Mua chứng thư ký thác hay tiết kiệm định kỳ | Rất thấp | Cố định ở mức thấp | Thường từ 3 tháng đến 2 năm | Bị lệ thuộc vào thời gian ký thác | Thường là 500 USD (ở Mỹ) |
| Tham gia thị trường tiền tệ (ngân hàng) | Rất thấp đến vừa phải | Thay đổi từ vừa vừa đến cao | N/A | Rất luân chuyển | Thường là từ 500 USD hay 1.000 USD (ở Mỹ) |
| Trái phiếu kho bạc | Rất thấp đến vừa phải | Thay đổi từ vừa vừa đến cao | Từ 3 tháng đến 30 năm (ở Mỹ) | Lệ thuộc nhưng dễ bán lại | (ở Mỹ) từ 25 USD (tiết kiệm) đến 10.000 USD (T-bills) |
| Trái phiếu đô thị | Thấp đến vừa phải | Thay đổi từ vừa vừa đến cao | Đến 30 năm | Tùy loại | Từ 100 USD đến 5.000 USD (ở Mỹ) |
| Trái phiếu công ty | Vừa phải | Thay đổi từ vừa vừa đến rất cao | Đến 30 năm | Tùy loại | Thường là 1.000 USD (ở Mỹ) |
| Quỹ hỗ tương đầu tư | Vừa phải đến cao | Thay đổi, triển vọng cao | N/A | Khá lưu chuyển | Thay đổi, thường từ 100 USD đến 2.500 USD (ở Mỹ) |
| Cổ phần thường | Vừa phải đến cao | Thay đổi, triển vọng cao | N/A | Khá lưu chuyển | Thay đổi theo giá cả |
52. Bối cảnh thị trường chứng khoán
Các nhà môi giới – kinh doanh chứng khoán
Vì nhiều nguyên do khác nhau, từ điều kiện tiếp cận cho đến các cơ hội tiếp nhận thông tin, hiểu biết của chúng ta về TTCK dù có thể đã đi xa vào một lãnh vực, nhưng thường lại thiếu một cái nhìn toàn cục và hệ thống. Thật ra, TTCK là chuyên ngành có quá trình hiện thực với một toàn cảnh rộng và sâu. Việc hiểu rõ toàn cảnh giúp ta khái niệm vấn đề dễ dàng hơn. Từ đó, khi có cơ hội tìm hiểu chuyên sâu hoặc tiếp nhận thông tin mới, sự theo dõi, liên hệ sẽ được “bôi trơn” bằng độ nhạy cảm, nhất là về cơ chế vận hành.
Bối cảnh thị trường chứng khoán:
Chúng ta sẽ không bắt đầu từ các công ty cổ phần trong nền kinh tế nữa, mà sẽ tập trung chủ yếu vào bối cảnh bản thân thị trường chứng khoán. Trong bối cảnh thị trường đó có hoạt động sơ cấp (thị trường phát hành đại chúng – primary market) là cơ chế phát hành chứng khoán mới để huy động vốn cho kế hoạch phát triển sản xuất kinh doanh của công ty; và hoạt động thứ cấp (thị trường mua đi bán lại – secondary market) là cơ chế phục vụ cho nhu cầu thanh khoản, điều chỉnh, điều hòa và chu chuyển vốn. Khái niệm “thị trường” là để chỉ một không gian giao dịch hay một hệ thống giao dịch, theo đó, nó làm “hạ tầng” cho việc mua bán chứng khoán diễn ra. Tuy vậy, việc mua bán trong TTCK chỉ là động tác thấy được kết thúc một hành vi. Trước và sau đó, hoạt đông của TTCK là một toàn cảnh sinh động về tài chánh và đầu tư, với sự gia nhập và trợ giúp của nhiều lãnh vực và ngành hoạt động khác.
Tất cả giao dịch chứng khoán đều có sự tham gia của dân chúng, các công ty, tổ chức và chính phủ, được diễn ra tại một trong bốn thị trường sau đây:
- Thị trường sàn giao dịch:
Thị trường sàn giao dịch (exchange market) là một thị trường được tổ chức tập trung, có địa điểm giao dịch cố định. Chứng khoán được mua bán là loại đã được niêm yết tại sở giao dịch, việc mua bán được thực hiện theo phương thức đấu giá hai chiều (từ hai phía), giữa đại diện (môi giới) người mua và đại diện người bán. Cơ chế thị trường này được minh họa và chúng ta đã được biết đến khá nhiều khi tìm hiểu về các sở giao dịch, đặt biệt là NYSE.
- Thị trường phi tập trung:
Thị trường phi tập trung (over-the-counter – OTC market) là thị trường được tổ chức không dựa vào một mặt bằng giao dịch cố định như thị trường sàn giao dịch, mà dựa vào một hệ thống vận hành theo cơ chế chào giá cạnh tranh và thương lượng, giữa các công ty chứng khoán với nhau, thông qua một sự trợ giúp quyết định nhiều đến hiệu quả hoạt động, đó là phương tiện thông tin. Tại Mỹ, thị trường OTC là định chế của một thị trường liên công ty chứng khoán (interdealer market), trong đó hệ thống máy tính và điện thoại kết nối khoảng 600 nhà kinh doanh chứng khoán toàn quốc với nhau, giúp họ dễ dàng làm ăn với nhau và cho khách hàng của họ (các nhà đầu tư). Có hơn 15000 loại chứng khoán khác nhau đang được đăng ky giao dịch trên thị trường OTC của Hoa Kỳ. Trong khi đó cộng hết số lượng chứng khoán niêm yết tại 6 sở giao dịch của nước này thì cũng chỉ có trên dưới 4500 loại chứng khoán.
- Thị trường thứ ba:
Thị trường thứ ba (third market – OTC-listed) là thị trường giao dịch các chứng khoán đã niêm yết tại sở giao dịch nhưng theo cơ chế OTC. Thị trường này được lập ra do yêu cầu của các nhà đầu tư là tổ chức cần mua bán với số lượng lớn, có thể gọi là “mua sỉ” chứng khoán niêm yết (exchange-listed), thông qua thương lượng. Các thương vụ được thu xếp bởi các công ty chứng khoán là nhà tạo giá của thị trường OTC, các công ty này phải đăng ký và được phép mua bán lô lớn chứng khoán niêm yết. Thông thường thì tất cả các chứng khoán niêm yết đều có thể được mua bán theo phương thức này, nhưng luôn luôn bị ràng buộc phải thông tin công khai trên hệ thống thông tin chính thức trong thời gian rất ngắn, ở Mỹ là trong vòng 90 giây sau khi thực hiện.
- Thị trường thứ tư:
Để tạo thuận lợi cho các tổ chức tài chánh chuyên nghiệp có điều kiện trực tiếp mua bán chứng khoán cho tổ chức của mình, các thị trường lớn có lập ra một mạng giao dịch nội bộ gọi là “INSTINET” phục vụ cho việc giao dịch các khối lượng lớn chứng khoán giữa họ với nhau. Cả loại niêm yết trên sàn hoặc loại mua bán OTC đều có thể đem ra giao dịch. Các tổ chức tham gia vào mạng này thường là các ngân hàng, các quỹ hỗ tương đầu tư, các đại diện quản lý quỹ hưu trí, và nhiều tổ chức khác tùy theo quy định,… Vì họ liên hệ với nhau trực tiếp mua bán qua lại nên không cần đến các nhà môi giới. Tuy nhiên, bản thân hệ thống INSTINET sẽ đăng ký với Uy Ban Chứng Khoán Nhà Nước để được đóng vai trò như một công ty môi giới và kinh doanh chứng khoán (Broker – Dealer). Các điều kiện về mua bán, xác nhận và thông tin sẽ được quy định cụ thể bởi luật lệ chứng khoán và công ty chứng khoán đóng vai điều phối này.
Những điểm phân biệt giữa thị trường niêm yết tập trung và thị trường phi tập trung OTC:
Để không lẫn lộn và dễ phân biệt khi ta có quan tâm về một loại thị trường, cần xác định cho rõ một số điểm quan trọng làm căn bản nhận dạng.
- Thị trường niêm yết:
Vị trí: Thị trường niêm yết (listed market/exchange market) là thị trường có vị trí tập trung, cụ thể là sàn giao dịch với các phương tiện về mặt bằng và trang bị nhất định.
Cơ chế giá cả: Thị trường niêm yết hoạt động trên cơ sở đấu giá từ hai phía (double-auction). Các môi giới sàn giao dịch cùng nhau trả giá cạnh tranh và sẽ thực hiện giao dịch khi đạt được giá thỏa đáng nhất cho khách hàng đầu tư.
Động lực chuyển hướng giá: Khi nhà môi giới đại diện cho khách hàng thực hiện một giao dịch mua chứng khoán ở một giá chào bán (offer) cao hơn giá thực hiện trước đó, thì giá thị trường sẽ chuyển lên; trường hợp thực hiện giao dịch bán chứng khoán cho khách hàng, nếu môi giới chấp nhận bán với một giá rao mua (bid) thấp hơn giá thực hiện trước đó, thì giá thị trường sẽ đi xuống.
Vai trò chủ đạo thị trường: Đối với sàn giao dịch đó là các chuyên gia trên sàn, họ chịu trách nhiệm phải duy trì thị trường ổn định và phải liên tục chào giá các chứng khoán mà họ đảm nhận. Khi có sự mất cân đối về cung và cầu đối với một loại chứng khoán, họ sẽ liệu cách mà can thiệp, bằng cách đứng ra mua bán cho chính tài khoản của họ trong chừng mực để hoặc là bình ổn hoặc là giữ cho thị trường luôn có mua bán.
Giao dịch bên ngoài thị trường chính: Theo quy luật, các nhà kinh doanh chứng khoán không được mua trữ riêng cho mình, hoặc kinh doanh như tư cách chủ nhân (principal) đối với các chứng khoán đã được niêm yết, ngoại trừ khi họ đã tham gia vào cơ chế giao dịch của thị trường thứ ba (thị trường mua bán lượng lớn các chứng khoán niêm yết theo cơ chế giao dịch OTC) hoặc đang đóng vai là chuyên gia trên sàn. Tất cả lệnh mua bán của khách đầu tư sẽ được các nhà môi giới (công ty chứng khoán) thu xếp chuyển đến sàn giao dịch thực hiện, và tùy theo dịch vụ phục vụ cho khách, các nhà môi giới sẽ thu một khoản hoa hồng.
- Thị trường OTC:
Vị trí: Đúng như tên gọi, thị trường phi tập trung OTC không có một không gian giao dịch tập trung. Thị trường này được các công ty chứng khoán cùng nhau duy trì trên phạm vi cả một quốc gia hay lãnh thổ. Việc giao dịch và thông tin được dựa vào hệ thống điện thoại và internet với sự trợ giúp của các thiết bị đầu cuối.
Cơ chế giá cả: Thị trường OTC vận động nhờ một cơ chế tạo giá và duy trì hoạt động gọi là “mạng lưới liên công ty” (interdealer network). Các nhà tạo giá trong tổ chức sẽ cạnh tranh giữa họ với nhau, liên tục đưa ra giá rao mua (bid) và chào bán (ask). Giá thị trường được tham khảo từ mạng lưới này, đồng thời giao dịch sẽ được gút lại bằng thương lượng, nên người ta còn gọi đây là “thị trường thương lượng” (negotiated market).
Động lực chuyển hướng giá: Một khi có nhà tạo giá nào đó muốn khuyến khích người đầu tư bán ra thì họ sẽ đưa ra (quote) giá rao mua (bid) cao hơn. Điều này lôi kéo các nhà tạo giá khác bám theo nhịp độ, và làm cho giá cả chứng khoán tăng lên. Ngược lại, khi họ muốn hấp dẫn người mua mua vào, họ sẽ giảm giá chào bán (ask) và khi xu thế này lan qua các nhà tạo giá khác sẽ làm cho giá cả giảm xuống.
Vai trò chủ đạo thị trường: Các nhà tạo giá (market makers) là những người đưa ra giá rao mua và chào bán cho thị trường. Giá tốt nhất từ đó khách đầu tư có thể mua (best ask) và giá tốt nhất mà họ có thể bán (best bid), được chọn lọc tối ưu trong một tập hợp chào giá trên hệ thống chung, gọi là giá thị trường nội bộ (inside market). Giá này được xác định cho từng loại chứng khoán OTC. Các công ty chứng khoán muốn tạo giá cho một chứng khoán OTC nào đó sẽ được tổ chức chủ quản (ở Mỹ là NASD) yêu cầu duy trì một lượng vốn tối thiểu.
Giao dịch bên ngoài thị trường chính: Không giống như trong thị trường tập trung, nhiều công ty kinh doanh chứng khoán có thể duy trì lượng chứng khoán OTC tồn kho riêng cho mình, chứ không cần phải đăng ký làm nhà tạo giá mới được. Hoặc họ cũng có thể sẵn sàng ở tư thế để mua hay bán chứng khoán OTC cho chính tài khoản của họ bất cứ lúc nào (gọi là position trading). Các công ty chứng khoán hoạt động trong thị trường OTC này có thể tùy ý chọn cách để thực hiện lệnh cho khách hàng của mình, giao dịch tự doanh bằng tài khoản công ty, hoặc giao dịch môi giới hưởng hoa hồng bằng cách chỉ thu xếp mua bán cho tài khoản của khách hàng.
Vai trò của nhà môi giới và kinh doanh chứng khoán:
TTCK hoạt động hiệu quả một phần là nhờ sự thủ vai tốt của các nhà môi giới và kinh doanh chứng khoán. Dù hoạt động ở thị trường nào thì những nhà chuyên nghiệp được chọn lọc này cũng phải đăng ký và được phép hành nghề. Hầu hết các công ty chứng khoán đều vừa có hoạt động môi giới vừa có hoạt động kinh doanh chứng khoán. Tuy nhiên trong giao dịch, để đảm bảo tính trung thực, công bình và uy tín của ngành, hai hoạt động này được đặc biệt lưu ý tổ chức và giám sát tách bạch.
- Các nhà môi giới:
Các nhà môi giới là những đại diện thu xếp giao dịch cho khách hàng và hưởng hoa hồng. Người môi giới không mua bán chứng khoán cho mình, họ chỉ là người nối kết và giúp thực hiện yêu cầu của người mua, kẻ bán. Tài sản (chứng khoán) và tiền được chuyển dịch qua lại từ khách bán sang khách mua. Trong quá trình đó nhà môi giới không đứng tên tài sản, gọi là không có vị thế (position). Trong tiếng Anh, nhà môi giới (broker) thường được dùng để chỉ một công ty chứng khoán hơn là để chỉ một nhân viên môi giới. Nhân viên môi giới của một công ty chứng khoán còn được dùng phổ biến bằng từ “registered representative” (đại diện giao dịch) hoặc “account executive” (AE) tùy theo họ nằm ở đâu trong mối quan hệ công tác. Quần chúng đầu tư thì gọi họ bằng “customer’s man” hay “stockbroker”.
Nhân viên môi giới là những người đại diện cho một công ty chứng khoán tại một văn phòng địa phương, hoặc những người chịu trách nhiệm xử lý lệnh mua bán cho khách hàng ngay tại sở giao dịch. Về tư cách hoạt động trên các sàn giao dịch nhộn nhịp, nhất là ở Mỹ, người ta phân ra làm hai loại người môi giới:
- Môi giới được ủy nhiệm hay thừa hành (commission broker): Là nhân viên của một công ty chứng khoán thành viên của một sở giao dịch. Họ làm việc hưởng lương của công ty chứng khoán và được bố trí để thực hiện các lệnh mua bán cho các công ty chứng khoán, hay khách hàng của công ty, trên sàn giao dịch. Vì thế nên họ cũng được gọi theo một tên chung khác là môi giới trên sàn (floor broker). Các lệnh mua bán được chuyển đến cho các môi giới thừa hành này có thể là từ văn phòng công ty hay cũng có thể từ các môi giới đại diện (registered representatives).
Nhân đây, xin lưu ý với người đọc một điểm rất quan trọng, rất dễ nhầm lẫn, và đã từng bị nhầm lẫn rất phổ biến, kể cả trong các tài liệu lưu hành rộng rãi và truyền đạt giảng dạy, theo đó nhiều người thường diễn đạt thuật ngữ “commission brokers” là các “môi giới ăn huê hồng”. Từ đó mà có cách hiểu sai lệch về tư cách làm việc và quan hệ về quyền lợi đối với vị trí này. Thật ra từ “commission” ở đây không có nghĩa là “huê hồng” mà là “nhiệm vụ”. Loại “môi giới ăn huê hồng” thứ thiệt là những người mà ta sẽ tìm hiểu dưới đây.
- Môi giới độc lập hay “hai đô la”: Môi giới hai đô la (two-dollar broker) hay còn gọi là các nhà môi giới độc lập (independent broker) chính là các nhà môi giới làm việc cho chính họ và hưởng hoa hồng (thù lao) theo thương vụ. Họ là một thành viên tự bỏ tiền ra thuê chỗ tại sở giao dịch (sàn giao dịch) – giống như các công ty chứng khoán thành viên. Họ chuyên thực thi các lệnh cho các công ty thành viên khác của sở giao dịch. Sở dĩ có điều này là vì tại các sở giao dịch nhộn nhịp, lượng lệnh phải giải quyết cho khách hàng của một công ty chứng khoán gởi tới lắm khi quá nhiều, mà các nhân viên môi giới cơ hữu của các công ty này (các commission brokers) không thể làm xuể, hoặc vì lý do nào đó họ vắng mặt. Lúc đó các công ty chứng khoán sẽ “hợp đồng” với các nhà môi giới độc lập để thực hiện lệnh cho khách hàng của mình, và trả cho loại môi giới này một khoản tiền nhất định. Khởi thủy, các nhà môi giới độc lập được trả cứ hai đô la cho một lô tròn chứng khoán (100 cổ phần), nên người ta gọi quen thành “môi giới hai đô la”. Môi giới độc lập cũng được gọi chung là môi giới trên sàn (floor broker). Họ đóng vai trò không khác gì chức năng của một môi giới thừa hành, ngoại trừ tư cách độc lập của họ, có nghĩa họ không phải là nhân viên đại diện cho bất kỳ một công ty chứng khoán nào cả.
- Các nhà kinh doanh chứng khoán:
Một công ty chứng khoán hành nghề kinh doanh khi họ đóng vai là chủ nhân (principal) của lượng chứng khoán giao dịch, tức họ mua hay bán bằng chính tài khoản (hay tồn kho) của họ. Chuyên ngành gọi hoạt động kinh doanh chứng khoán này là “giao dịch có vị thế” hay có sở hữu (position trading). Giao dịch có vị thế của một công ty chứng khoán có thể được hiểu là công ty đang trong “tư thế kiểm soát” lượng chứng khoán đang giao dịch. Nhằm mục đích duy trì một thị trường trung thực và ổn định, các công ty thành viên có chức năng kinh doanh không được giao dịch vượt giá trị trương mục (tài khoản) mà họ đang sở hữu. Trong TTCK điều tối kỵ là thủ thuật giao dịch để làm giá (manipulation) hay các động tác nhằm đánh lừa quần chúng đầu tư. Luật lệ chứng khoán luôn đặt vấn đề này thành ưu tiên hàng đầu cần được chăm sóc.
Một khi các nhà kinh doanh bán chứng khoán tồn kho của mình, họ sẽ thu của khách đầu tư mua chứng khoán đó một khoản kê giá (markup), chứ không phải khoản hoa hồng. Một khoản “phết phẩy” (thuật ngữ mark) giá lên như vậy là khoản chênh lệch giữa giá chào bán (offer) tại thời điểm (được tham khảo trong hệ thống chào giá thị trường liên công ty – interdealer market) và giá thực hiện cho khách hàng. Giá bao gồm khoản phết phẩy để thực hiện đó còn được gọi là giá thực (net price). Nhà kinh doanh tuyệt đối không được phát biểu là họ chỉ thu xếp giao dịch nếu thực tế họ đem chính chứng khoán tồn kho của mình ra để bán cho khách.
- Thực thi lệnh cho khách hàng: Một công ty chứng khoán, tùy theo chức năng và điều kiện cho phép, có thể thỏa mãn một lệnh của khách hàng theo các phương thức sau đây.
- Làm trung gian thu xếp mua bán, với tư cách là đại diện của khách hàng, mua bán cho tài khoản của khách hàng.
- Làm nhà buôn chứng khoán, bằng cách đi mua lại của nhà tạo giá, kê giá lên thành giá thực bán, và bán lại cho khách hàng.
- Nếu công ty kinh doanh chứng khoán đang có chứng khoán tồn kho thì có thể bán lại cho khách hàng một lượng chứng khoán tồn kho đó theo lệnh đặt của khách.
- Vai trò nghiệp vụ của hoạt động môi giới và kinh doanh chứng khoán: Trong cùng một giao dịch, công ty chứng khoán hoặc chỉ đóng vai trò trung gian hoặc chỉ đóng vai trò buôn lại chứng khoán, nhưng tuyệt đối không được lập lờ vai trò – nghĩa là vừa làm giá vừa tính một khoản huê hồng cho cùng một thực thi lệnh cho khách đầu tư. Để so sánh, ta hãy xem vai trò của mỗi loại hoạt động và cách hành xử phải tuân thủ.
Hoạt động môi giới:
+ Đóng vai là đại diện, thay mặt khách hàng thực thi lệnh, không có chuyện lời lỗ.
+ Thu một khoản hoa hồng.
+ Không có tư cách làm giá.
+ Phải công khai cho khách hàng biết vai trò và khoản huê hồng dự định thu.
Hoạt động kinh doanh:
+ Đóng vai trò là chủ nhân, mua bán cho chính mình, lời ăn, lỗ chịu.
+ Kê giá lên (bán ra), cắt giá xuống (mua vào).
+ Được phép làm giá, có sở hữu (mua hay bán) chứng khoán.
+ Công khai vai trò với khách, nhưng không cần phải báo các khoản thu lợi (markup–markdown)
Cơ sở vận hành thị trường phi tập trung – OTC
Chúng ta đã nghe nói nhiều đến sở giao dịch chứng khoán (stock exchange), đó là loại thị trường giao dịch tập trung, thường được hiểu là thị trường chứng khoán niêm yết (listed market), hay còn gọi là thị trường sàn giao dịch (exchange market). Thật ra, loại thị trường có gốc gác hoạt động thâm niên và liên tục tồn tại cho đến nay đó là thị trường phi tập trung, tiếng Anh gọi là Over–The–Counter market, viết tắt và được gọi phổ biến là thị trường OTC.
Thị trường OTC cho phép các công ty chứng khoán thương lượng và giao dịch trực tiếp với nhau. Thuật ngữ “over the counter” có nghĩa là “qua quày” theo cách diễn đạt nguyên thủy. Vì thế trong ngành y, các loại thuốc được phép bán trực tiếp tại các nhà thuốc tây, mà không cần qua kê toa của bác sĩ, cũng gọi là hàng OTC. Ngày nay, nhờ sự phát triển của kỹ thuật truyền thông và vi xử lý, thị trường OTC hiện đại đã thoát ly xa khỏi các quày và hoạt động theo một cơ chế được tổ chức với sự trợ giúp về kỹ thuật điện tử rất tinh vi, có khả năng kết nối trên qui mô rộng lớn giữa các nhà môi giới và kinh doanh chứng khoán với nhau.
Tại Mỹ, cả Uy ban Chứng khoán Nhà nước (SEC) lẫn Hiệp hội Quốc gia các Nhà kinh doanh Chứng khoán (NASD) đều có vai trò quản lý thị trường OTC. Trong đó NASD, với quy chế tổ chức tự quản, chịu trách nhiệm tổ chức và trực tiếp điều hành thị trường OTC. Các nhà môi giới và kinh doanh chứng khoán có tham gia vào các giao dịch trong thị trường này phải đăng ký với Uy ban Chứng khoán, đồng thời sẽ có trách nhiệm duy trì các chuẩn mực cao trong hoạt động kinh doanh. Trọng tâm, hay có thể gọi là thực chất của thị trường này là thị trường liên công ty (kinh doanh chứng khoán) – interdealer market, do các thành viên của hiệp hội NASD, có đăng ký kinh doanh và tạo giá chứng khoán OTC, đóng vai chính.
Sự khác biệt cơ bản giữa thị trường OTC và thị trường sàn giao dịch có thể ghi nhận như sau:
OTC SÀN
- Địa điểm kinh doanh phân tán – Địa điểm kinh doanh tập trung
- Điều hành (thường là) do Hiệp Hội – Điều hành bởi Sở Giao Dịch
- Gút giá bằng thương lượng – Gút giá bằng đấu giá hai chiều
Thị trường OTC là nơi ít kén chứng khoán giao dịch hơn thị trường sàn giao dịch. Tuy nhiên, chứng khoán giao dịch vẫn phải là loại đáp ứng các chuẩn mực và được phép giao dịch đại chúng. Đặc biệt, đây là thị trường đảm nhận vai trò bán ra các chứng khoán phát hành mới (new issues), kể cả chứng chỉ của các quỹ hỗ tương đầu tư (quỹ mở – mutual fund – các quỹ hỗ tương đầu tư chỉ bán sơ cấp trong thị trường này, chứ không có mua bán thứ cấp, bởi vì các chứng chỉ đó chỉ có thể được các quỹ này mua lại theo một cơ chế riêng – xin xem phần “Qũy Đầu Tư” trong cuốn TTCK, Kỹ Năng Chọn Lựa Đầu Tư của Huy Nam, NXB Trẻ).
Như ta biết, chứng khoán phát hành mới là loại do công ty chào bán lần đầu (giao dịch sơ cấp) để huy động vốn. Dù có thể có việc mua đi bán lại (hoạt động thứ cấp) ngay lập tức, thì về nguyên tắc, các chứng khoán phát hành như vậy xem như được trao từ tay của chủ thể phát hành, thông qua các công ty chứng khoán bảo lãnh, đến tay người đầu tư. Đặc điểm này tồn tại cho đến khi đợt phát hành hoàn tất (thường là 90 ngày). Quá trình chào bán sơ cấp được dựa vào một giá tham khảo ban đầu (gọi là giá IPO – initial public offering price) và thường được thực hiện bán theo một kết quả chào đón (đặt mua) của các nhà đầu tư. Do đó mà cơ chế đấu giá hai chiều (double auction), giữa đại diện hai nhà đầu tư với nhau như trên sàn giao dịch, không thể áp dụng được đối với trường hợp phát hành lần đầu ra đại chúng.
Ngày nay thị trường OTC được vận hành dựa vào các hệ thống thông tin bằng điện toán rất mạnh và tối tân. Ơ Mỹ, nhiều chứng khoán OTC có chất lượng chọn lọc tham gia vào một hệ thống báo giá hiện đại trong thị trường này có tên là NASDAQ (NASD Automated Quotation Service). Hệ thống hạ tầng giao dịch này rất thu hút, đang cạnh tranh với NYSE, là phương tiện làm ăn của các công ty chứng khoán thành viên có thuê bao và được điều hành bởi Hiệp hội Chứng khoán Hoa kỳ.
Thương lượng như thế nào ?
Ơ thị trường sàn giao dịch, giá thị trường được xác lập dựa trên kết quả đấu giá của môi giới mua và môi giới bán, với sự can thiệp điều hòa, nếu cần, của các chuyên gia. Còn ở thị trường OTC giá thị trường cho bởi kết quả rao mua – chào bán cạnh tranh (bid – offer hay ask) liên tục giữa các nhà tạo giá. Các báo giá (quotations) đó được đưa vào và thể hiện trên hệ thống làm bật ra giá tốt nhất cho thị trường.
Một khác biệt căn bản thể hiện thuộc tính của thị trường OTC chính là quá trình thương lượng để có giá tốt nhất cho thị trường (negotiated market). Việc thương lượng này do các công ty chứng khoán, các nhà tạo giá (market maker) thực hiện, họ có thể mặc cả với nhau trong một giao dịch. Giá thương lượng thực chất là một giá cạnh tranh. Mỗi thương vụ được đưa ra khảo giá giữa nhiều nhà tạo giá khác nhau để tìm giá tốt nhất (giá thu vào cao và bán ra thấp). Việc thông tin có thể bằng điện thoại, khi một công ty nhận được lệnh mua hay bán của khách hàng, họ sẽ gọi đến các nhà tạo giá đảm nhận loại chứng khoán đó để thương lượng giá giao dịch cho khách. Kết quả mua bán cũng được qui định bắt buộc phải thông tin.
Thế nào là nhà tạo giá trong thị trường OTC ?
Nhà tạo gia, nói chung, là công ty có hoạt động kinh doanh chứng khoán cho riêng mình (tự doanh) và được công nhận tư cách tạo giá đối với một số loại chứng khoán nào đó. Ơ thị trường sàn giao dịch đó là các chuyên gia trên sàn (specialist). Trong thị trường OTC, nhà tạo giá là các nhà buôn chứng khoán (dealers) tham gia cung cấp giá rao mua (bid) và chào bán (offer) liên tục cho một chứng khoán đặc thù nào đó. Việc này được gọi là tạo ra một giá thị trường (thuật ngữ: to make a market) cho chứng khoán. Khi đã chào giá như vậy, họ sẽ sẵn sàng thực hiện mua hoặc bán với số lượng được nêu bằng chính tài khoản của công ty họ.
Không giống như thị trường sàn giao dịch, nơi mà mỗi chứng khoán chỉ độc có một chuyên gia tạo giá, trong thị trường OTC số lượng nhà tạo giá cho một chứng khoán có thể không hạn chế và tối thiểu phải là hai. Nếu trong một lần chào giá không ghi số lượng cụ thể, người ta hiểu ngầm rằng nhà tạo giá đó sẽ sẵn sàng mua hoặc bán một lô tròn (100 cổ phần) chứng khoán với giá được nêu. Điều này đã trở thành tập quán bắt buộc, cho nên ngoại trừ có chỉ định khác, các rao mua chào bán của nhà tạo giá được xem là chắc cứng (firm).
Yêu cầu đối với nhà tạo giá:
Một công ty hay cá nhân muốn làm một nhà tạo giá đối với một chứng khoán nào đó, họ cần phải đáp ứng một số yêu cầu tối thiểu về tiêu chuẩn. Trong đó, thường có hai điều kiện tiên quyết là:
- Phải đăng ký và đã được công nhận là thành viên của tổ chức chủ quản thị trường OTC.
- Phải đáp ứng giá trị vốn thuần tối thiểu đối với từng loại chứng khoán được làm giá, đồng thời duy trì mức đó suốt quá trình hoạt động.
Sau khi được chấp nhận tư cách được làm một nhà tạo giá, họ còn phải đảm bảo một số các chuẩn mực khi đưa ra giá cả cho các chứng khoán mà họ đảm nhận. Yêu cầu cụ thể thường là:
- Phải cung cấp liên tục giá nêu từ hai phía mua và bán (two-sided quotations) đối với chứng khoán được ủy nhiệm tạo giá để duy trì thị trường.
- Phải sẵn sàng thực hiện giao dịch ít nhất một đơn vị giao dịch (thường là một lô tròn – 100 cổ phần) với giá được nêu của mình.
- Phải đảm bảo rằng các giá nêu là hợp lý so với giá thị trường của chứng khoán trong cuộc.
- Tôn trọng triệt để các giới hạn chênh lệch tối đa cho phép.
- Báo cáo hằng tháng các dữ liệu giao dịch và các thông tin khác theo quy định về giao dịch chứng khoán và yêu cầu chủ quản.
- Thống kê và báo cáo lượng giao dịch (theo ngày) đối với chứng khoán được giao tạo giá.
- Mẫn cán thực hiện các nhiệm vụ liên tục trong thời gian làm việc hằng ngày.
Cơ chế tạo giá đối với một chứng khoán theo cách cùng lúc có sự tham gia của nhiều công ty, cộng với sự tuân thủ nghiêm chỉnh các yêu cầu trên đây, sẽ cung cấp cho thị trường một giá tốt nhất, đảm bảo sự điều hoà và liên tục cần thiết cho thị trường.
Thực hiện việc mua bán cho người đầu tư trong thị trường OTC:
Thị trường sàn giao dịch có thuận lợi cơ bản là thông tin về giá cả và chứng khoán đã có một nề nếp phổ biến trên nhiều phương tiện, tạo dễ dàng khi cần truy cập. Điều này lại chẳng dễ dàng chút nào đối với các giao dịch trong thị trường OTC. Đây là vấn đề lớn và chỉ hóa giải được bằng chính khả năng tổ chức và quán xuyến, thậm chí bằng tất cả uy tín của tổ chức chủ quản điều hành (Ở Mỹ là NASD). Kế đến phải cần sự trợ giúp hiệu quả của các thành tựu về thông tin với các phương tiện trang bị càng hiện đại càng tốt. Thị trường OTC, do vậy sẽ cho hiệu quả hoạt động tùy thuộc vào khả năng tổ chức và đóng góp của hệ thống thông tin. Đối với người đầu tư, việc giao dịch cũng gần giống như ở thị trường sàn giao dịch.
Lệnh mua bán của người đầu tư được các đại diện hợp pháp (môi giới) của công ty chứng khoán tiếp nhận. Tất nhiên đó là các lệnh mua bán các loại chứng khoán giao dịch trong thị trường phi tập trung. Lệnh đó được chuyển đến bộ phận kinh doanh của công ty chứng khoán. Nếu là một lệnh mua chẳng hạn, thì bộ phận chuyên trách mua bán sẽ liên hệ với một số nhà tạo giá (các dealers) để thu xếp giao dịch (mua chứng khoán) cho khách hàng với giá chào bán (offer) thấp nhất.
Công ty chứng khoán có thể thực hiện lệnh cho khách hàng theo các hình thức sau:
- Họ có thể thu xếp để hưởng huê hồng, tương tự như giao dịch chứng khoán niêm yết trên sàn, trường hợp này họ mua cho tài khoản của khách.
- Họ cũng có thể mua vào tài khoản của họ, kê giá lên, rồi bán lại cho khách hàng, theo căn bản tự doanh nếu công ty có chức năng tự doanh.
- Hoặc công ty có sẵn chứng khoán tồn kho và muốn bán ra, thì trường hợp này được xem là bán “có kê giá”, chứ không được nói là thu xếp “ăn huê hồng”. Khoản kê giá được quy định rõ ràng và chặt chẽ, đó là chênh lệch giữa giá thực (net price) mà khách đầu tư phải trả so với giá thị trường nội bo tại thời điểm được các nhà tạo giá nêu ra liên tục trong hệ thống báo giá (gọi là interdealer offering price – ta sẽ tìm hiểu sau).
Các công ty chứng khoán không được vừa ăn kê giá vừa hưởng huê hồng. Luật lệ cũng không cho phép các công ty kinh doanh chứng khoán (dealers) kinh doanh (tự doanh) các loại chứng khoán đã niêm yết (listed) trên sàn giao dịch. Ngoại trừ có quy định khác đi về việc giao dịch với khối lượng lớn giữa các tổ chức (trong thị trường thứ ba – third market /thị trường mua bán chứng khoán đã niêm yết theo cơ chế OTC).
Về các thủ tục chi phối việc mua bán, giao nhận hàng và tiền,… cũng được áp dụng thống nhất (giống như cho sở giao dịch) theo luật lệ về chứng khoán và TTCK.
Về hàng hoá, chứng khoán mua bán trong thị trường OTC, như đã nói, là loại “hàng hiệu” phải qua đăng ký (đặc biệt đối với loại được giao dịch trên hệ thống Nasdaq) với các chuẩn mực nhất định chứ không phải là bất kỳ loại nào.
Thông tin chào giá:
Mỗi cuối ngày giao dịch, các nhà tạo giá trong thị trường OTC sẽ gởi các giá rao mua chào bán liên công ty (interdealer quotations) của mình lên cơ quan tổng hợp giá thị trường quốc gia để nơi đây phổ biến thành ấn bản. Ơ Mỹ, các ấn bản như vậy được in trên các giấy màu hồng, nên được goị là những trang hồng (pink sheets), có các đặc điểm đáng lưu ý như sau:
- Chào giá này phục vụ riêng cho các chứng khoán OTC.
- Giá cả được nêu chưa hẳn là giá giao dịch thật sự để thực hiện cho khách hàng.
- Giá nêu này có giá trị giữa các công ty kinh doanh chứng khoán thôi (gọi là giá cả liên công ty – interdealer – có nghĩa chưa phải là giá thực hiện cho người đầu tư lẻ).
- Giá nêu này nói chung thường là tùy thuộc, không chắc chắn.
- Đối với các chứng khoán đăng ký trên hệ thống giao dịch Nasdaq được ký hiệu riêng (ngay sau tên chứng khoán), vì nó có cơ chế đặc biệt hơn.
- Ký hiệu “M” đi trước tên chứng khoán có nghĩa là “marginable” (chứng khoán có thể mua bán bằng tài khoản bảo chứng – Do Ngân hàng Liên bang quy định).
Lý do chính để lưu hành các “pink sheets” này là vì, ở Mỹ, phần lớn các chứng khoán OTC không đủ điều kiện giao dịch trên hệ thống Nasdaq. Đồng thời, giá cả của các chứng khoán đó cũng không thể tìm thấy trên chuyên trang tài chánh của các báo. Do đó các “pink sheets” trở thành một nhu cầu không thể thiếu trong thị trường OTC để người quan tâm tham khảo.
Mặc dù việc nêu giá trên các trang thông tin như vậy mang ý nghĩa tham khảo, các nhà tạo giá cung cấp các số liệu đó mặc nhận rằng giá nêu là chắc chắn cho 100 cổ phần sẵn sàng để mua, để bán. Các “pink sheets” này ghi tất cả các giá chứng khoán giao dịch trên thị trường OTC của ngày giao dịch hôm trước (chậm hơn một ngày). Tương tự, Cơ quan Tổng hợp Giá Toàn quốc (National Quotation Bureau) cũng công bố thông tin về giá trái phiếu công ty trên các trang màu vàng (yellow sheets).
Do đặc tính lịch sử, sự tiến hóa của thị trường và phương tiện truyền thông hiện đại, ngày nay các chứng khoán OTC không hẳn là loại “không đủ tiêu chuẩn niêm yết” theo như cách đánh giá đã lâu và từng thành nếp suy nghĩ trong quá khứ. Thị trường này ở Mỹ hiện nay rất lớn và hiện đại, có dung lượng chứng khoán đăng ký giao dịch gấp ba lần chứng khoán của tất cả các sở giao dịch tại nước này cộng lại. Rất nhiều công ty lớn nổi lên từ hơn một thập niên trở lại đây vẫn thích duy trì giao dịch chứng khoán của họ trên thị trường này. Đặc biệt hầu hết các công ty phát triển trong nền kinh tế mới (kinh tế tri thức) đều có cổ phiếu giao dịch ở thị trường OTC, cụ thể hơn là trong thị trường qua mạng NASDAQ mà ta thường nghe hay đọc thấy.
Báo giá chứng khoán trong thị trường OTC
N
hư ta đã biết, việc duy trì tính liên tục của thị trường đòi hỏi phải có một cơ chế vận hành có khả năng đảm bảo luôn luôn có giá tại thời điểm và có mua có bán. Vai trò các nhà tạo giá trong thị trường OTC quan trọng ở chỗ họ giúp cho quá trình đó hiện thực. Các nhà tạo giá thường xuyên có các báo giá (có thể gọi là nêu giá – quotations hay quotes) và họ cũng sẽ mua bán cho mình một lượng chứng khoán nhất định để duy trì thị trường.
Rao mua, Chào bán , Báo giá được hiểu thế nào ?
Một báo gia là sự thể hiện ý chí của nhà tạo giá (công ty chứng khoán) đưa ra để rao mua (thu vào/bid) và chào bán (bán ra/offer hay ask) cho một chứng khoán với số lượng cụ thể nào đó. Giá rao mua hiện thời là giá cao nhất tại thời điểm mà công ty sẽ mua, và giá chào bán hiện thời là mức giá thấp nhất tại thời điểm mà công ty đó sẽ bán. Giữa giá rao mua và chào bán luôn luôn có một khoản lệch giá (gọi là spread).
Ta cần nhớ ý nghĩa rao mua và chào bán ở đây được “quy chiếu“ về công ty báo giá (nhà tạo giá) chứ không phải của khách đầu tư. Do đó khi đọc hiểu thông tin ta phải nắm vững sự diễn đạt đó để không nhầm lẫn, cụ thể theo minh họa dưới đây:
Thu vào (bid) Bán ra (offer/ask)
Đối với công ty chào giá: Mua Bán
Đối với khách đầu tư: Bán Mua
Một báo giá điển hình có thể diễn đạt theo các cách như: “thu vào 18000 – bán ra 18200”, hoặc “mua 18000 – bán 18200”, hoặc gọn hơn “18000 – 18200”. Ơ đây ta thấy khoản lệch gia là 200 – ta có thể gọi là lệch hai giá theo cách của Việt Nam. Khi thông tin tường thuật (trên báo chí chẳng hạn) người ta có thể gọi theo cách tương đương là rao mua và chào bán.
Cách báo giá và hiệu lực của chúng trên thị trường:
Ta sẽ thấy rằng khuynh hướng giá của thị trường chuyển dịch và được quyết định bởi quy mô chào giá của các nhà tạo giá và quy mô lệnh mua hay bán của khách hàng. Giả định ta có bốn nhà tạo giá đang báo giá cho công ty Thiên Nam, như sau:
Nhà tạo gia Thu vào Bán ra Quy mô mua bán
C.ty CK BVSC 20800 21200 1000 x 1000
C.ty CK BSC 20700 21100 2000 x 2000
C.ty CK ACBS 20700 21300 2000 x 3000
C.ty CK TDMS 20600 21400 200 x 4000
Nếu có một lệnh mua 800 cổ phần của Thiên Nam, nhà kinh doanh chứng khoán sẽ mua của công ty chứng khoán BSC, vì ở đó có giá bán ra thấp nhất, cụ thể là 21100đ. Vì lượng mua ít (chỉ có 800 cổ phần) trong khi quy mô chào bán là 2000 cổ phần, nên sau khi giao dịch BSC vẫn còn lại 1200 cổ phần có thể sẽ được bán theo giá nêu như cũ là 21100đ.
Nếu giả định công ty chứng khoán kia nhận được tổng lượng đặt mua theo lệnh không phải là 800 mà lên đến 4000 cổ phần, ta xem nhà kinh doanh trong thị trường OTC này sẽ hành xử thế nào ? Trước tiên họ sẽ liên hệ mua của BSC trước số lượng 2000 với giá 21100đ. Sau khi ẳm gọn lượng chào bán của BSC vì còn đến 2000 cổ phiếu cần mua họ xoay sang công ty chứng khoán BVSC để mua 1000 cổ phần với giá 21200đ. Như vậy giá thị trường của cổ phiếu Thiên Nam đã tăng lên một giá, từ 21100 lên 21200. Nhưng vẫn chưa xong, nhà kinh doanh phải cậy đến công ty chứng khoán ACBS để mua cho đủ thêm 1000 cổ phần nữa, giá bây giờ đã là 21300đ, giao dịch cuối cùng này đã đẩy giá thị trường lên thêm một giá nữa, lên 21300đ. Ta thấy, kết thúc giao dịch này chứng khoán có thể nhanh chóng vọt lên hai giá.
Dĩ nhiên là nếu ngay từ đầu, với yêu cầu mua 4000 cổ phiếu, mà công ty BSC có đủ (hoặc dư) để bán cho nhà kinh doanh cùng lúc với giá 21100đ, thì nhà kinh doanh sẽ chẳng gõ cửa thêm hai nhà tạo giá khác chi cho mệt, và giá thị trường sẽ chẳng tăng. Trường hợp ngược lại, giả định nếu có một lệnh bán 4000 chứng khoán trong thị trường OTC, thì theo bối cảnh đang được minh họa, nhà kinh doanh sẽ thực hiện bán theo thứ tự : Trước tiên 1000 cổ phần cho công ty chứng khoán BVSC, vì tại đây có giá thu vào cao nhất: 20800đ. Kế đó họ sẽ bán cho các công ty ACBS và BSC 3000 cổ phần còn lại với giá 20700đ. Kết quả mua bán như vậy đã đẩy giá thu vào (bid) của thị trường từ 20800đ xuống một giá, còn 20700đ.
Các tình huống báo giá làm thị trường bị cài khóa và vượt chéo:
Các nhà tạo giá khi đưa ra các báo giá cho một chứng khoán nào đó ngoài mục đích kinh doanh còn có yêu cầu giúp cho thị trường đạt được một giá giao dịch tốt nhất (giá thu vào cao nhất và bán ra thấp nhất). Tuy nhiên trong quá trình cạnh tranh và thực hiện ý chí chủ quan của mình, do say sưa muốn giành ảnh hưởng với các đối tác khác, họ có thể làm cho thị trường bị trở ngại kỹ thuật. Do đó một số luật lệ được đặt ra nhằm duy trì trật tự thị trường và loại bỏ các sự cố do nhầm lẫn. Hai tình huống được nêu sau đây lưu ý các nhà tạo giá không được đưa giá cài khóa (gọi là locked market) và giá vượt chéo (crossed market) vào hệ thống.
Thế nào là thị trường bị cài khoa ?
Ta biết rằng một báo giá của các nhà tạo giá đưa vào hệ thống gồm có giá thu vào (bid) và giá bán ra (offer). Giá sẽ bị cài khóa khi nào hai giá dùng để tham khảo (giá tốt nhất) không có khoản lệch gia. Cụ thể, một nhà tạo giá đưa ra giá thu vào (bid) bằng đúng với giá bán ra (offer/ask) đã được một nhà tạo giá khác chào trước đó sẽ làm thị trường bị cài vào thế khoá lại.
Ví dụ, giả định lúc đầu chỉ có mỗi một nhà tạo giá ALFA đưa báo giá vào hệ thống báo giá cho chứng khoán TNA (một chứng khoán OTC giả định) như sau:
Thu vào – Bid Bán ra – Ask
C.ty CK ALFA 20000 20500
Đến lượt công ty chứng khoán khác, công ty DELTA tham gia tạo giá cho chứng khoán TNA và đã khoanh thị trường lại đối với chứng khoán đang được tạo giá này:
Thu vào – Bid Bán ra – Ask
C.ty CK ALFA 20000 20500
C.ty CK DELTA 20500 21000
Thị trường bị cài khóa hay bị khoanh lại là chỉ để “hai ta” làm ăn với nhau thôi (có thể vô tình!). Trường hợp trên đây giá bán ra của công ty chứng khoán ALFA và giá mua vào của công ty chứng khoán DELTA bằng nhau, là 20500đ. Do trong báo giá còn nêu cả số lượng sẵn sàng giao dịch, goị là “firm bid” và “firm ask”, (nếu không ghi thì mặc nhiên đó là 1 lô = 100 cổ phần) cho nên, theo nguyên lý, hai công ty này sẽ giao dịch với nhau cho đến khi cạn hết lượng chào bán “cứng” đó. Kết quả cạn kiệt này rốt cuộc có thể giải tỏa thị trường, nhưng lúc đó thị trường sẽ có một tình huống giá tệ hơn (khoảng chênh lệch lớn), theo cách trình bày dưới đây:
Thu vào – Bid Bán ra – Ask
C.ty CK ALFA 20000
C.ty CK DELTA 21000
Thế nào là một thị trường bị vượt chéo ?
Một thị trường gọi là bị vượt chéo khi một nhà tạo giá đưa ra giá thu vào (bid) cho một chứng khoán ở mức cao hơn giá bán ra (offer/ask) do một nhà tạo giá khác đã nhập vào hệ thống (ví dụ hệ thống Nasdaq). Tương tự nếu có một giá bán ra (ask) thấp hơn giá thu vào (bid) trong hệ thống đối với chứng khoán cùng loại, thì thị trường này cũng bị “tréo ngoe”. Tình huống này làm cho thị trường tắc tị cho nên tất cả các hệ thống giao dịch thị trường OTC đều không cho phép các thành viên báo giá có thể gây vượt chéo cho thị trường.
Một thị trường xuất hiện giá vượt chéo cho hậu quả còn tệ hơn trường hợp nó bị cài khóa. Ví dụ dưới đây cho ta thấy điều đó. Bắt đầu là chào giá của công ty ALFA:
Thu vào – Bid Bán ra – Ask
C.ty CK ALFA 20000 20500
Sau đó, công ty chứng khoán DELTA tham gia đưa tiếp giá của mình vào hệ thống, mà không cần tham khảo chào giá đang có của ALFA, kết quả:
Thu vào – Bid Bán ra – Ask
C.ty CK ALFA 20000 20500
C.ty CK DELTA 21000 22000
Giá thu vào (bid) của DELTA lúc này là 21000 đ đã vượt chéo so với giá bán ra (ask) của công ty ALFA đang là 20500đ. Hậu quả của việc đưa giá tùy tiện này làm cho giá thị trường đang bình thường vọt lên một giá mới khá cao. Trong ví dụ trên đây, với giá rao mua (bid) của DELTA (21000 đ) sẽ kích bán, và theo nguyên lý, giá đó cùng với giá ask 20500 cuả ALFA, sẽ nhanh chóng biến mất, khoét rộng khoảng cách giữa giá thu vào và bán ra sẽ được hệ thống ghi nhận tiếp sau đó là “bid 20000 – ask 22000”. Khoản lệch giá lúc này là 2000đ, còn xấu hơn khoản lệch giá trong trường hợp thị trường bị cài khóa như đã khảo sát ở trên. Trong TTCK, đặc biệt là thị trường giao dịch OTC, khi giá chứng khoán bị kích lên hoặc dìm xuống, mà không xuất phát từ thực tế vận động cung cầu hợp lý của thị trường, thì các nhà tạo giá có thể bị quy trách nhiệm đã dùng thủ thuật vận hành giá (manipulation).
Tóm lại, để tránh tình trạng thị trường bị cài khóa hoặc bị vượt chéo, luật lệ giao dịch OTC cấm các nhà tạo giá không được đưa vào hệ thống:
- Gia thu vào (bid) bằng hoặc lớn hơn giá bán ra (ask) của một nhà tạo giá khác đã nhập vào cho cùng một chứng khoán, hoặc
- Giá bán ra (ask) bằng hoặc nhỏ hơn giá thu vào (bid) của một nhà tạo giá khác đã nhập sẵn vào, đối với cùng một chứng khoán.
Các nhà tạo giá cũng được lưu ý rằng, các chứng khoán được báo giá và đưa vào hệ thống phải là loại hợp lệ và khi người đầu tư cần tham khảo thông tin về chủ thể phát hành loại chứng khoán đó họ sẽ thực hiện dễ dàng.
Những lưu ý đặc biệt khác về báo giá trong thị trường OTC:
- Các báo giá phải đảm bảo thỏa mãn cung cầu một lượng chứng khoán ít nhất bằng một lô tròn (100 cổ phần). Đây là một chào giá có cam kết chắc chắn (cứng # firm).
- Một báo giá thông thường được yêu cầu phải kèm theo số lượng. Tất cả các chào giá được xem là có cam kết cứng ngoại trừ có chỉ định khác rõ ràng kèm theo. Các chỉ định không chắc chắn đó như: “vào khoảng” (around), “còn tùy thuộc” (subject), “theo tính toán” (work out),… sẽ phải được ghi trước hay sau một báo giá.
- Vì những lý do nghiệp vụ và kỹ thuật, hệ thống báo giá và xác nhận phải được thực hiện bằng mạng truyền in được và hiển thị trên màn ảnh, chứ không thể làm việc này chỉ bằng điện thoại. Các hiệu lực (thời gian) đối với một báo giá phải được xác định rõ ràng. Trong khi đó, việc quan hệ đàm phán giao dịch giữa các nhà tạo giá hoặc các công ty kinh doanh chứng khoán sẽ dựa chủ yếu vào điện thoại.
- Để tránh các thao tác thủ thuật, giả tạo, phục vụ ý đồ không minh bạch, nhất là hoạt động lừa đảo, đồng thời cũng để tránh các hậu quả câu kết, thao túng, độc quyền,… việc tổ chức, quản lý điều hành và giám sát các nhà tạo giá, cũng như hệ thống báo giá cần khoa học, chặt chẽ, rõ ràng, theo một cơ chế cho hiệu quả tối ưu. Điều này giải thích tại sao ở Mỹ hệ thống thị trường và giao dịch OTC được chi phối, tùy cấp độ và lĩnh vực, theo luật lệ quy định của Uy ban Chứng khoán Nhà nước và hành lang tự quản của Hiệp hội Chứng khoán Quốc gia.
Tham khảo
Biên độ hướng dẫn 5% trong giao dịch OTC
Trong thị trường giao dịch phi tập trung OTC, các công ty chứng khoán có thể kiếm lợi bằng cách đưa một khoản lời vào giá vốn chứng khoán để có một giá bán ra (trường hợp bán ra cho khách), và cắt một khoản, so với giá tham khảo, để thực hiện thu vào (trường hợp mua của khách). Cả hai trường hợp đều phải dựa vào giá tham khảo tại thời điểm trên thị trường. Tại Mỹ, khoản “phết phẩy” này – tiếng Anh dùng từ “mark” cũng ấn tượng như tiếng Việt của ta vậy – được Hiệp Hội Quốc Gia Các Nhà Kinh Doanh Chứng Khoán (NASD) đưa ra mức tham khảo là 5%. Điều này có ý nghĩa đảm bảo cho quần chúng đầu tư sẽ nhận được sự cư xử hợp lý về giá cả giao dịch. Tuy nhiên chính sách này cũng nói rõ rằng đây chỉ là mức hướng dẫn, chứ không phải là luật bắt buộc áp dụng cứng nhắc, dùng để kê giá lên (markup) hay cắt giá xuống (markdown). Do đó một khoản phết phẩy ít hơn 5% vẫn có thể là vi phạm luật lệ về hành xử trung thực và công bình, nếu nó bị xem là vượt mức bình thường đáng lẽ phải thực hiện. Ngược lại, một khoản kê giá cao hơn 5% có thể được xem là hợp lẽ nếu giá phí liên quan lý giải được việc này.
Việc kê giá được thực hiện dựa trên căn bản giá thị trường hoặc tương quan thị trường đối với một chứng khoán, chứ không phải dựa vào giá phí đặc thù của công ty kinh doanh chứng khoán. Nếu giá vốn của một loại chứng khoán tồn kho là 20000 đ và giá thị trường (giá nội bộ của hệ thống báo giá – inside market) là 18000 – 18500 thì giá cơ sở được dùng để kê lên là 18500 đ, chứ không phải là 20000 đ.
Những yếu tố liên quan đến hướng dẫn kê giá:
- Loại chứng khoán: Chứng khoán càng thiên về đầu cơ (nghĩa tốt, loại cổ phiếu tiến công chẳng hạn) dễ được chấp nhận mức kê giá cao hơn.
- Dễ mua hay khó mua: Các loại chứng khoán nếu không có một giao dịch năng động, cần nhiều nỗ lực hơn để mua hay bán, thường có mức phết phẩy cao hơn.
- Giá cả và quy mô giao dịch: Loại chứng khoán có giá thấp và các giao dịch với giá trị (tiền) nhỏ được xem là có thể phết phẩy cao hơn, nhất là khi ta quy ra một bách phân (%).
- Bản chất hoạt động kinh doanh của công ty chứng khoán: Các công ty chứng khoán có chức năng khép kín (hay tổng hợp: full-service houses) thường được chấp nhận có mức thu cao hơn các công ty chỉ làm môi giới hưởng huê hồng (discount brokers).
- Công khai trước: Trong những trường hợp quá đặc biệt, nếu công ty đã công khai khoản phết phẩy với những lý giải xác đáng để khách hàng biết trước thì khoản kê đó có thể được chấp thuận.
Các giao dịch được áp dụng kê giá theo hướng dẫn (5%)
- Các giao dịch đồng thời (simultaneous) hay phi rủi ro (riskless). Khi các công ty đang có lệnh mua hay bán mà không dùng chứng khoán tồn kho để thực hiện lệnh. Trường hợp này, công ty chứng khoán có thể thi hành lệnh bằng một trong hai cách:
- Thu xếp trung gian hưởng huê hồng, mua bán cho tài khoản của khách hàng, và không áp dụng khoản phết phẩy 5%.
- Tìm đến các nhà tạo giá, mua hay bán bằng tài khoản của công ty mình trước, kê giá lên (markup) hay cắt giá xuống (markdown) tùy trường hợp, theo mức hướng dẫn 5%, rồi bán hay mua lại cho khách hàng.
- Giao dịch từ khoản thu nhập (proceeds transactions): Giao dịch này xảy ra khi có khách hàng yêu cầu công ty bán một loại chứng khoán, đồng thời dùng số tiền bán được đó để mua một loại chứng khoán khác. Trường hợp này công ty có thể thực hiện bán, mua riêng rẻ theo phương thức linh động, nhưng khi kết hợp hai khoản phí bán và mua đó lại sẽ không đuợc vi phạm chủ trương hướng dẫn mức thu 5%.
- Bán hàng tồn kho: Nếu công ty đang có sẵn chứng khoán và muốn bán lại cho khách hàng theo lệnh họ đặt thì giá tham khảo để kê khoản lời phải là giá thị trường đang hiệu lực do các nhà tạo giá đưa ra.
- Mua chứng khoán để tồn kho: Đây là trường hợp ngược lại của trường hợp vừa nêu, tức mua giữ tài sản (long position) , có cách hành xử tương tự.
- Mua bán trong thị trường thứ ba (third market): Đây là các thu xếp mua bán OTC, thường là cho các nhà đầu tư là tổ chức với số lượng lớn, đối với các chứng khoán đã niêm yết tại các thị trường sàn giao dịch.
Ơ Mỹ để đảm bảo duy trì một thị trường lành mạnh trong các quan hệ về chứng khoán và TTCK, các “nguyên tắc hành xử trung thực” (Rules of Fair Practice) được quán triệt, gồm có các nội dung do Hiệp Hội Quốc Gia Các Nhà Kinh Doanh Chứng Khoán (NASD) đưa ra như sau:
- Quảng bá và tăng cường các nguyên tắc giao dịch làm ăn ngay thẳng và công bình.
- Duy trì các chuẩn mực cao, đòi hỏi nơi nhân viên của các tổ chức thành viên đề cao danh dự và uy tín trong giao dịch.
- Ngăn chặn các hoạt động và thủ thuật gian trá hoặc manh động (manipulative) có ý đồ.
- Ngăn chặn các phát sinh bất hợp lý về lợi nhuận, huê hồng hoặc các khoản phí khác.
- Bảo vệ triệt để quyền lợi của người đầu tư và công chúng.
- Xây dựng sự hợp lực giữa chính quyền và các tổ chức để quảng bá tập quán làm ăn trung thực và loại trừ lừa đảo.
Quy định về biên độ 5% là một phần trong các nguyên tắc hành xử trung thực của NASD. Ngoài ra, NASD còn đề ra các nguyên tắc khác nữa gồm các nội dung như: tư vấn cho khách hàng; thông tin ra công chúng; xử lý sai phạm trong quản lý chứng khoán và tiền của khách; các vấn đề xoay quanh việc báo gia; vấn đề thù lao, quà cáp…
Giao dịch và báo giá trên thị trường OTC
Hệ thống giao dịch NASDAQ
Giống như thị trường sàn giao dịch, việc yết giá và thông tin về giao dịch là hoạt động huyết mạch, có ý nghĩa quyết định đến cơ chế vận hành và phát triển thị trường. Hệ thống yết giá tự động hiện nay trong thị trường OTC của Mỹ là hệ thống NASDAQ (National Association of Securities Dealers Automated Quotation System). Hệ thống này là mạng nối giữa các máy tính của các công ty chứng khoán có thuê bao. Có ba cấp thuê bao trong hệ thống Nasdaq cung cấp giá rao mua (bid) và chào bán (offer), hoặc khả năng nhập dữ liệu (báo giá) tùy yêu cầu công việc.
Cấp I:
Chủ yếu dành cho các nhà môi giới làm chi nhánh các công ty chứng khoán thuê bao, thông qua một số công ty truyền thông làm đại diện phân phối. Thông tin báo giá cấp I hiển thị có mỗi một giá “thị trường nội bộ”, gọi là “inside market” đó là giá rao mua (bid) cao nhất và giá chào bán (offer) thấp nhất các loại chứng khoán được phép thông tin trên hệ thống. Các nhà tạo giá đảm nhận tạo giá loại chứng khoán nào sẽ đưa các báo giá loại đó vào hệ thống, mỗi loại chứng khoán sẽ có ít nhất hai công ty tham gia tạo giá. Để xác định được giá “bid” và giá “ask” (offer) trong cơ cấu giá thị trường nội bo hệ thống phải lựa ra giá tốt nhất từ nhiều báo giá của các nhà tạo giá khác nhau. Các nhà môi giới đại diện cho khách hàng chỉ biết có mỗi báo giá tốt nhất đó tại thời điểm mà họ muốn có (giá thị trường nội bộ). Do giá thị trường biến động vô chừng, nên giá “cấp 1” nhận được từ thông tin hiển thị như vậy có thể còn hiệu lực hoặc không, và các nhà môi giới không thể sử dụng giá đó để đảm bảo với khách hàng.
Cấp II:
Báo giá cấp II trên hệ thống báo giá tự động của Nasdaq cung cấp các giá rao mua (bid) và chào bán (ask/offer), kèm theo các số lượng mua bán của tất cả các nhà tạo giá đang tham gia vào từng loại chứng khoán cụ thể. Muốn được thuê bao cấp thông tin này cần phải được sự phê duyệt của Hiệp hội chủ quản (NASD). Các môi giới đại diện và công chúng thường không được truy cập vào ngõ thông tin này. Các giá “bid” và “ask” tốt nhất cho mỗi chứng khoán để công bố ra ngõ thông tin cấp I (giá thị trường nội bộ), được chọn ra từ báo giá cấp II này. Các nhà tạo giá khi nêu giá lên cấp thông tin này nhất thiết phải kèm một số lượng “cứng” (firm) chứng khoán sẵn sàng giao dịch, ít nhất là 100 cổ phần.
Cấp III:
Báo giá cấp III của hệ thống báo giá tự động cung cấp cho các thuê bao tất cả các thông tin của cấp I và II. Đồng thời ngõ thông tin này cho phép các nhà tạo giá đã đăng ký có thể cập nhật chào giá cho bất cứ chứng khoán nào mà họ phụ trách. Theo luật lệ của NASD, một công ty có chứng khoán chào bán, nếu có sự thay đổi về giá và lượng hàng, thì phải cập nhật báo giá đó trong vòng 90 giây.
Minh họa các cấp thông tin báo giá:
ECO 15500 – 15800
ECO Bid Ask
Đệ Nhất 15.000 16.000
A Châu 15.500 15.800
Bảo Việt 15.200 15.800
Nạp vào Bid: Ask:
Cấp2: Giá nội bộ và giá của tất cả các nhà tạo giá tham gia tạo giá cho cổ phần ECO
Cấp3: Giá nội bộ – Giá của tất cả các nhà tạo giá – khả năng nạp dữ liệu hay chỉnh lại báo giá của thuê bao
Cấp 1: Báo giá nội bộ
Trình tự một giao dịch trên thị trường OTC:
Khách hàng muốn biết giá của cổ phiếu ECO, giao dịch trên hệ thống (Nasdaq).
Khách hàng đặt lệnh mua 1000 cổ phần ECO
Môi giới tìm giá ECO trên hệ thống, ở cấp I, thông tin cho khách biết giá chào nội bộ.
ECO 15500 – 15800
Phòng giao dịch dò trên hệ thống ở cấp II, để xác định xem nhà tạo giá nào cho giá cổ phiếu ECO tốt nhất.
ECO Bid Ask
Đệ Nhất 15.000 16.000
A Châu 15.500 15.800
Bảo Việt 15.200 15.800
Môi giới gởi phiếu lệnh về cho phòng giao dịch công ty chứng khoán của mình.
Phòng giao dịch sẽ chọn gọi cho các nhà tạo giá để mua cho đủ 1000 cổ phiếu theo lệnh của khách hàng.
Xác nhận giao dịch:
Việc xác nhận giao dịch trên thị trường OTC là vấn đề quan trọng cần được đặt ra. Ơ Mỹ có Hệ thống Phục vụ Nghiệp vụ Xác nhận Tự động (Automated Confirmation Transaction Services – ACT) tạo điều kiện cho các giao dịch diễn ra tốt đẹp. Mục đích chính của hoạt động xác nhận là để việc thương lượng mua bán trên hệ thống điện thoại có thể gút lại và cho một sự nhất quán cụ thể. Các chứng khoán đã đăng ký với Nasdaq khi có giao dịch phải được báo cáo trong vòng 90 giây. Nếu hệ thống nhận được báo cáo của cả hai bên giao dịch thì các lệnh được nối tức thì để thực hiện. Nếu chỉ có một bên báo cáo thì hệ thống sẽ chờ quyết định của bên còn lại, sẽ chấp nhận hay từ chối giao dịch, trong vòng 20 phút kể từ khi có giao dịch.
Yêu cầu của hệ thống giao dịch trong thị trường OTC:
Quan trọng nhất vẫn là thời hạn phải báo cáo giao dịch đã được thực hiện, gồm các chi tiết về tên chứng khoán, ký hiệu giao dịch OTC, số lượng, giá cả, là mua hay bán,… Quy định của NASD (Mỹ) là trong vòng 90 giây sau khi thực hiện giao dịch. Không có quy định này hoặc nếu thực hiện tùy tiện, thì thị trường sẽ rối loạn và bế tắc ngay. Thị trường OTC chỉ có thể hoạt động tốt khi hệ thống thông tin đã nhịp nhàng và những bất cập đã được lường trước càng nhiều càng tốt. Vai trò điều phối của tổ chức chủ quản là một yếu tố quyết định khác, việc này đòi hỏi một sự tận tụy và khả năng tổ chức quán xuyến cao. Hơn nữa, do phạm vi (tầm bao phủ) và quy mô thị trường rộng (chí ít là quốc gia) nên độ phức tạp sẽ lớn. Chính vì vậy ta không ngạc nhiên rằng khi nhắc đến thị trường OTC người ta nhắc ngay đến vai trò của hiệp hội. Tại sao vậy? Vì trách nhiệm và danh dự của hiệp hội, vì sự chuyên nghiệp, vì quyền lợi và sự sống còn của ngành, vì sự bình đẳng giữa các thành viên…Hiệp hội sẽ xây dựng các quy chuẩn, mối quan hệ, việc hành xử, và luật lệ chuyên ngành ở bên trong có sự điều chỉnh của pháp luật chứng khoán từng lúc, với hành lang luật pháp chung của nhà nước bên ngoài,… bối cảnh này giúp cho sự vận hành đạt hiệu quả cao nhất.
Một yêu cầu cụ thể khác là phải có các nhà tạo giá tốt, hoạt động trung thực và công bằng. Rộng hơn, phải có một đội ngũ đủ lớn các nhà tạo giá đủ tiêu chuẩn để có thể hình thành một “liên thị trường” giữa các công ty tạo giá. Điều này là cần thiết để thị trường sẽ luôn luôn nhận được các chào giá cạnh tranh, giao dịch không đứt quãng, nhất là vì nhu cầu phải hình thành giá thị trường nội bo (inside market) cho từng loại chứng khoán OTC. Giá này được xem là thiết yếu vì nó đóng vai trò tham khảo trong việc thực hiện lệnh cho khách hàng.
Khi mở cửa Trung Tâm Giao Dịch Chứng Khoán TP. HCM, xuất phát từ lo ngại biến động giá quá đáng và để bảo vệ người đầu tư, Uy Ban Chứng Khoán Nhà Nước, qua Trung Tâm Giao Dịch, đã đưa ra giá tham khảo ngay đối với cổ phiếu mới niêm yết giao dịch lần đầu, khống chế biên độ tăng giảm 5%, hạn chế qui mô đặt lệnh … Nhưng liền đó, từ phiên thứ hai, biên độ lại được rút xuống còn 2%.
Xung quanh các vấn đề này, một thời đã có nhiều ý kiến, đôi khi trái ngược nhau. Trong đó có cả ý được người có trách nhiệm đưa ra để thăm dò về tác dụng của biên độ và việc nới lỏng biên độ, chẳng hạn còn “+2% -5%”, sẽ có chuyển biến thế nào (?). Hay việc có hay không có “đầu cơ”? Bên cạnh đó, thị trường non trẻ buổi ban đầu còn lắm khó khăn bất cập, gây ít nhiều lúng túng, đồng thời là những biểu hiện xao động, cảm tính từ nhiều phía, cần có sự chia sẻ và thông hiểu.
Phần Tham luận và Ghi nhận sẽ chọn ra nhiều bài viết của tác giả, đã được đăng tải trên các báo kinh tế và chuyên ngành tại Hà Nội và TP HCM, phân tích chủ yếu về nhiều khía cạnh kỹ thuật, những lý giải dựa theo các phát sinh, đã và có thể sẽ xảy ra, nhất là khi thị trường dần dần bộc lộ những thuộc tính ‘đời thường’ của nó; kèm theo là các đóng góp tâm huyết về chuyên ngành làm cơ sở tham khảo cho nhà đầu tư và cho thị trường.