
Tương thích để Hội nhập
Tương thích để hội nhập và phát triển
https://tinnhanhchungkhoan.vn/chung-khoan/tuong-thich-de-hoi-nhap-va-phat-trien-99716.html
Tương thích được bàn ở đây tuy có đề cập đến cách hiểu và ít khía cạnh chuyển ngữ từ tiếng Việt sang Anh và ngược lại, nhưng mục đích thì không chỉ vậy. Đây chỉ là phương tiện chuyển tải các nội dung có ý tứ sâu hơn. Đơn cử như việc ta ‘dịch’ tổng giám đốc là gì, là general director, managing director, president hay CEO… không quan trọng bằng cách sử dụng sao cho phù hợp, tức yêu cầu tương thích.
Có thể bắt đầu bằng chuyện kể về chức danh tổng giám đốc. Có một thực tế là không lâu trước đây, khi doanh nghiệp nhà nước còn ‘bao phủ’ nền kinh tế, tại Việt Nam ít có vị giám đốc công ty tư nào ‘dám’ tự xưng mình là tổng giám đốc (TGĐ). Xin kể lại một chuyện có thật mà tôi đã đưa vào sách. Vào năm 2000, trong quá trình phụ giúp cổ phần hóa một DNNN thuộc tổng công ty, lãnh đạo DN đã nhờ tôi thiết kế bộ máy điều hành và tôi đã đề nghị xây dựng hệ thống quản trị theo ước lệ đồng chuyển, đứng đầu là TGĐ. Khi mọi việc đã hoàn tất êm xuôi, thì một hôm vị TGĐ ‘tự phong’ bất ngờ bị “sếp tổng” kêu lên hỏi khó: nếu anh là tổng thì tôi là gì? Tuy bị quy là phạm húy, vị “tổng nhỏ” đã nhanh trí ứng xử: vậy nếu nay tôi đang đứng đầu hội đồng quản trị DN thì anh sẽ gọi tôi là gì?… Câu chuyện tưởng như đùa ở đây không lạ, vì vào thời ấy danh xưng tổng giám đốc hầu như chỉ dành để gọi các ‘sếp’ tổng công ty.
Cùng trong thời gian ấy, corporation được hiểu là tổng công ty và có vẻ như chỉ có các TCT nhà nước mới được sử dụng cách gọi này. Đến mức, các doanh nghiệp cổ phẩn, dù là thành lập mới hay được cổ phần hóa, khi đi đăng ký mà ghi phần đuôi (legal ending) tiếng Anh là corporation thì thường sẽ bị bác ngay. Về sau tuy không còn quá căng, nhưng nếu doanh nghiệp nào dùng đuôi “lạ”, ví dụ plc. (public limited company) hay incorporated (inc.) thì vẫn có thể bị rắc rối như thường. Khoảng năm 2007, một công ty sản xuất sản phẩm trang trí sau tái cấu trúc và chuyển từ TNHH sang đại chúng, do không muốn có cái đuôi corporation trùng âm với ‘decoration’, họ đã dùng incorporated, thế là bị cơ quan đăng ký tại một địa phương lớn nhất nước từ chối thẳng. Những chuyện như vừa kể tưởng đã lùi về quá khứ…
Thế nhưng, không rõ vì lý do nào, cho tới nay rất nhiều công ty cổ phần ở ta vẫn giữ cái đuôi pháp lý của mình là joint stock company (JSC). Gọi công ty cổ phần là JSC thoáng nghe có vẻ an tâm, nhưng khi giới thiệu ra nước ngoài lại có thể là kém hội nhập, sẽ dễ bị hiểu lầm. Tại sao? Là bởi, thế giới họ hiểu JSC là loại hình doanh nghiệp lai tạo giữa cổ phần (corporation) và hợp danh (partnership), đặc biệt là tại Anh, Mỹ và nhiều nước khác mô phỏng theo luật Anh Mỹ. JSC là loại doanh nghiệp cổ phần, nhưng trách nhiệm của cổ đông tùy chế định có thể là vô hạn. Đây lại không phải là loại công ty cổ phần theo Luật Doanh nghiệp của Việt Nam. Ở ta, các trường hợp tạo lập mới công ty cổ phần, chuyển từ TNHH lên, hoặc được hình thành từ quá trình cổ phần hóa DNNN, đều tương thích với loại corporation, incorporated hay public limited company theo luật Anh Mỹ.

Cũng vậy, quá trình cổ phần hóa (CPH) ở ta dù là giữ nguyên vốn chủ để huy động thêm, bán bớt một phần hay bán toàn bộ DNNN, và dù chủ trương có đặc biệt thế nào đi nữa, thì về mặt chế định cũng đều là cách incorporated, chuyển sang corporation. Về mặt kỹ thuật, quá trình tiến hành không khác gì IPO thông qua hình thức dọ giá đo nhu cầu (book building) hay đấu giá kiểu Anh (English auction – open outcry). Về phương diện sở hữu sau CPH, tất cả đều có sự hiện diện của chủ sở hữu tư và tư nhân, thậm chí họ có thể sở hữu 100% DN. Theo sự nhìn nhận của giới chuyên nghiệp chuyên ngành thì đây đích thị là privatization. Ta gọi equitization cho có vẻ ‘sát nghĩa’, ngặt nỗi thế giới lại không đâu có cách hiểu như ta. Do vậy, trong nhiều tài liệu nghiên cứu và thông tin của các tổ chức nước ngoài để phục vụ cho người của họ, mỗi khi sử dụng equitization họ thường có cách diễn đạt “so called” (cái gọi là) phía trước, hoặc mở ngoặc giải thích phía sau là privatization. Thật ra, equitization chỉ có nghĩa rất hẹp trong nghiệp vụ xử lý vốn chủ có tính nội bộ giữa doanh nghiệp mẹ-con với nhau thôi.
Vốn điều lệ và mệnh giá là vấn đề nóng khác. Vốn điều lệ gắn cứng vào mệnh giá ‘mười ngàn’ mà ở ta quen gọi là ‘charter capital’ theo cách của Nga, thay vì gọi đúng là share capital, lâu nay đã bộc lộ lắm điều bất ổn, khó xử và không dễ tháo gỡ. Thực tế lúng túng về tài chánh vốn ở các công ty cổ phần thời gian qua, cùng với các hành xử kém lý giải liên quan đến khía cạnh kỹ thuật trên TTCK, sẽ còn kìm hãm, gây bế tắc, ảnh hưởng tiêu cực đến khả năng phát triển của hai định chế này. Đó là gì? Là cách khiên cưỡng lấy vốn thặng dư ra thưởng để gọi là tăng vốn, nhưng là tăng ảo, thực chất đó chỉ là động tác chiết tách cổ phần. Thực trạng chiết tách cổ phần như vậy tại không ít doanh nghiệp có khi đã được thực hiện cả chục lần mà mệnh giá vẫn trụ vững mười ngàn mới lạ. Lạ hơn là việc công bố trả cổ tức bằng tỷ lệ ‘phần trăm’, dù có thòng ‘theo mệnh giá’ cũng không ý nghĩa. Tại sao? Đơn giản vì dividend phải là, cần thiết là, và có bản chất là một khoản tiền tuyệt đối. Bởi ‘phần trăm’ thì không có chỗ dựa, mệnh giá lại mơ hồ, và mỗi tài sản ‘tôi’ đầu tư dù cùng một loại sẽ thường có gốc giá khác nhau…
Việc quản chặt vốn điều lệ, chốt cứng mệnh giá mười ngàn còn tạo ra cách nghĩ sai lệch khái niệm ‘trách nhiệm hữu hạn’ trong công ty cổ phần. Không ít người vẫn còn nghĩ rằng công ty sẽ chịu trách nhiệm hữu hạn trên vốn điều lệ. Có thể nói ngay đây là cách nghĩ không giống ai, vì làm gì có chuyện lạ đời này. Thế nhưng, tại nhiều cuộc trao đổi, hoặc ngay trong các lớp CFO mà tôi có tham gia, khi nhắc tới nguyên tắc ‘công ty cổ phần chịu trách nhiệm vô hạn’ thì có không ít người lấy làm lạ, tỏ vẻ bất ngờ… Buồn hơn, đã có sách giải thích vấn đề này rất sai lệch về bản chất. Và mới đây, trong quá trình góp ý sửa Luật Doanh nghiệp 2005 và tìm đường “tháo gông” vốn điều lệ, đã có tham luận cho rằng “vốn điều lệ mang ý nghĩa giới hạn chịu trách nhiệm dân sự của pháp nhân” (Báo Đầu tư CK, 16-8-2013). Thật khó hiểu như vậy thì làm sao ‘tháo gông’ vốn điều lệ được.
Có thể nói sự vận động của doanh nghiệp cổ phần và TTCK đã bị vốn điều lệ và mệnh giá cài vào thế bí. Việc vận dụng trong điều kiện bị cài thế như vậy chỉ là tình thế và rất dễ bị thổi còi. Tình trạng lúng túng trước những bế tắc về thoái vốn hoặc huy động dưới mệnh giá lâu nay sẽ khó tìm được lời giải thỏa đáng. Trừ phi ta có sự nhìn nhận mạch lạc lại từ đầu, có sự đóng góp trí tuệ của người hiểu biết.
Chưa hết, sẽ là thiếu sót nếu không đề cập đến việc ta xử lý vốn thặng dư trong một số trường hợp CPH. Từ cổ chí kim, tài chánh thế giới đã minh định rằng thặng dư là vốn. Đó là khoản thu dôi lên (additional paid-in capital) của DN từ việc “bán mình” theo nguyên tắc ‘ai bán người đó nhận tiền’. Đó không phải khoản lợi tăng vốn (capital gain) khi cổ đông bán lại hay bán bớt phần sở hữu của mình. Vậy, nếu chủ DN giữ nguyên phần sở hữu của mình lúc DN tiến hành huy động thêm vốn cho chính nó thì lý gì lại điều thặng dư đi (?). DN ở đây là người bán chứ không phải chủ sở hữu. Chuyện này đã chẳng êm ả gì lúc CPH Vietcombank, nay dường như lại râm ran với Vinatex, Vietnam Airlines, Mobiphone… Chưa rõ cái mệnh giá mười ngàn và bóng vía vốn điều lệ có sẽ làm khó cho cơ hội CPH các ‘ông lớn’ kỳ này?
Yêu cầu tương thích để hội nhập thì đã rõ. Với các định chế du nhập, như doanh nghiệp cổ phần và TTCK, việc đi tìm hay để có sự tương thích thiết nghĩ không cần quá mất thời gian dọ dẫm…
Huy Nam, Chuyên gia Kinh tế
Giảng viên PACE – Thành viên HĐ Chỉ số Sở GDCK TPHCM – Trọng tài viên TT Trọng tài Quốc tế VN
(Đặc san Annual Report 2014, 7-2014)
Chủ động hội nhập kinh tế hướng ra…
Chủ động hội nhập dựa vào kinh tế hướng ra…
Bán những thứ mình có, một kinh nghiệm tiếp thị thành công
Nhiều năm gần đây, tại Tokyo, Doha, hay Seatle… chưa có một cuộc họp cấp cao bàn về mậu dịch thế giới nào mà không có biều tình. Tuy vậy, hoạt động thương mại toàn cầu vẫn đang là một cuộc trường chinh, là vận hội của hầu hết các quốc gia và lãnh thổ trên thế giới.
Trung Quốc chẳng hạn, phải kiên trì ròng rã 15 năm, không phải để tới cái đích nào cả, mà chỉ để được bắt đầu tham gia vào cuộc chơi lớn đó. Ngay từ những năm đầu thập niên ‘80, nền kinh tế nước này đã được khởi động với các xí nghiệp hương trấn, và theo thông tin đúc kết thì nỗ lực hội nhập của Trung Quốc được đẩy mạnh ngay từ đầu tại các tỉnh thành. Và sự kiện họ, cùng với Đài Loan, được kết nạp vào Tổ Chức Thương Mại Thế Giới (WTO) vào cuối 10-2001 đã thực sự thu hút sự quan tâm và tác động mạnh đến hoạt động kinh tế chuẩn bị cho lộ trình hội nhập của Việt Nam.
Cũng vậy, dù báo chí trong nước thỉnh thoảng có lời bình, dị ứng nhiều hơn là ủng hộ chuyện toàn cầu, Việt Nam cũng đã dọn đường cho lộ trình này một cách dứt khoát. Chính thức nộp đơn xin gia nhập WTO năm 1995, từ đó đến nay (thời diểm đầu năm 2002) Việt Nam phải trả lời 1500 câu hỏi giải trình về tình trạng minh bạch hóa chính sách với các nước thành viên và Ban Công Tác của WTO. Nay chính phủ ta đang tiếp tục đàm phán song phương (với 20–30 nước) về vấn đề mở cửa. Vào đầu 12-2001 Tổng Giám Đốc WTO, Mike Moore, đã thăm Việt Nam. Nhưng không phải đợi đến WTO thì ta mới bàn chuyện nhập cuộc và nhập cuộc thế nào. Đồng thời, đây không đơn giản chỉ dừng lại ở nỗ lực của nhà nước trung ương. Câu chuyện do vậy có thể được chuyển dần về các cấp thấp hơn và cơ sở.
Về tỉnh thành, rất ít nơi có các hoạt động vận động tập trung và xây dựng riêng cho mình một hoạch định chuẩn bị hội nhập. Nhiều nơi còn thờ ơ cả với chuyện tìm hiểu nội dung cam kết của chính phủ trong các hiệp định khu vực và song phương có những gì. Do đó mà không biết phải làm gì, bắt đầu từ đâu… Thay vì phải khởi động, không ít nơi lại tiếp tục kêu nài xin bao cấp. Lãnh đạo một tổng công ty gần đây còn than rằng, lộ trình cắt giảm thuế quan AFTA đến 2003 mới có hiệu lực thì tại sao lại cho giảm thuế nhập khẩu ngành hàng của ông sớm? Rất tiếc, vì nếu phải đợi tới 2003 mới khởi động thì không biết ta còn sản xuất hay sẽ đi “làm đại lý” cho nước ngoài! Hay như trường hợp TCty Máy Động Lực VEAM được Bộ Công Nghiệp giao và khuyến khích đầu tư sản xuất từ 300~500 ngàn động cơ xe máy một năm, nhưng lãnh đạo của VEAM đã đưa ra nhiều lý lẽ để thoái thác!
Ngay cách hiểu, ta dễ bị bó hẹp vào thương mại (mua bán, xuất nhập khẩu). Đâu biết rằng chỉ riêng với khu vực ASEAN, cùng với AFTA ta còn hằng loạt các cam kết khác như các cơ chế hợp tác đầu tư AIA, dịch vụ AFAS, ưu đãi thuế quan CEPT. Hoặc gọi là “Hiệp định thương mại Việt Mỹ”, nhưng hiệp định này không dừng ở thương mại, mà bao gồm cả đầu tư, quyền sở hữu trí tuệ, hoạt động dịch vụ, và các ràng buộc có tính điều kiện để đảm bảo thực thi khác. Gay gắt hơn, cùng một thời gian ta sẽ phải triển khai song song ba bốn lộ trình. Trong đó có những vấn đề được xem là “bình thường” ở 144 nước (thành viên WTO) thì ở ta lại có thể phải nhức đầu, thậm chí sẽ đụng tới luật lệ! Về hiện trạng cơ cấu, những lợi thế cạnh tranh theo hướng kinh tế mở của ta, nhìn chung, được xem là khiêm tốn. Tại sao vậy? Vì một thời gian dài, gần như ta tập trung chủ yếu cho các hoạt động kinh tế “đón về” chứ chưa chú trọng việc chủ động “đi ra”. Nỗ lực cần có để chuyển các hoạt động kinh tế gia công, kinh tế cho thuê đất, khai thác nguyên liệu, sang các hoạt động kinh tế tiến công hơn, đặt các tỉnh thành ở ta trước thử thách mới. Các khu công nghiệp du nhập lợi ích dẫn hướng và lấy đà, nhưng khi dã có trớn mà không tự chạy được thì dễ bị là loại “ở đậu, làm thuê”.
Điểm lại một số thành tích hoạt động có tính chiến lược, chúng ta không thể hài lòng. Xuất khẩu chẳng hạn, chủ lực hiện nay là dạng nguyên liệu, như dầu thô, gạo, cà phê, thủy sản… Vì là nguyên liệu và nông sản nên rủi ro về giá và tình trạng bị lệ thuộc rất lớn. Lấy năm 2001 làm ví dụ, bên cạnh giá cà phê tiếp tục thảm hại, hạt điều xuống còn khoảng nửa giá, dầu thô cũng rớt nặng. Khuynh hướng tự cân đối về gạo của nhiều nước trên thế giới lại đang đe doạ đến xuất khẩu gạo của ta. Các cơ cấu hàng hóa xuất khẩu khác còn mờ nhạt. Ngành may và da giày có những đóng góp đáng kể, nhưng có đến từ 70%-80% giá trị hàng hóa xuất khẩu là làm theo các hợp đồng gia công. Chúng ta chưa tiếp cận được với khách hàng và các thị trường chủ lực. Đã vậy, hiệu quả sản xuất vẫn còn là bài toán. Giá nhân công của ta tuy rẻ hơn các nước: Mã Lai 5 lần, Thái Lan hơn 4 lần, Trung Quốc gần 2 lần, nhưng do kỹ luật và năng suất kém, cộng với phụ liệu phải nhập, nên giá thành trở nên cao hơn nhiều nước khác. Ngành điện tử cũng có hoàn cảnh tương tự.
Do hậu quả bao cấp, thiếu tiếp cận cọ xát, thiếu thử thách thị trường và quản trị chuyên nghiệp, gần đây, một số ngành sản xuất trong nước đã được phục hồi và phát triển, nhưng lại có giá khá cao so với các nước trong khu vực. Theo một so sánh của Bộ Kế hoạch Đầu tư (quý 2/2001) thì mức độ bảo hộ thực sự đối với ngành nhựa là 167%, ximăng/clinker khoảng 90%, đồ dùng gia đình là 108%, xe máy xe đạp 59%, đồ uống không cồn 50%, chất tẩy rửa 39%… Đó là chưa nói đến các tồn tại và hậu quả khó chấp nhận của các ngành độc quyền. Chẳng hạn, nếu ở ta phải cần đến 50 người phục vụ cho mỗi 1000 line điện thoại, thì ở Thái Lan chỉ cần có hơn 7 người; mức thất thoát truyền tải và phân phối điện ở Việt Nam thấp nhất là 15,3% thì ở Thái Lan là 6% (TBKTSG – 13/9/2001). Kể ra sẽ còn nhiều, ví dụ cước điện thoại, truy cập mạng, vé máy bay, hàng hải… được xem là đắt nhất thế giới, trong khi chất lượng phục vụ thì ngược lại. Hậu quả là dân ta thu nhập thấp phải trả chi phí cao hoặc chịu nhịn thèm, sản xuất bị đội giá thành, hiệu lực thu hút đầu tư nước ngoài kém. Vài năm trở lại đây một số ngành hàng công nghệ và điện tử tinh xảo đã tăng dần trong danh mục xuất khẩu, nhưng đó chủ yếu là của khu vực đầu tư nước ngoài và các khu chế xuất. Ta lưu ý, các doanh nghiệp loại này chỉ để lại trong nước tiền thuê đất, tiền công và thuế.
Kinh nghiệm Trung Quốc vừa qua thật đáng để ta học hỏi. Không phải đợi đến gần đây khi WTO rục rịch kết nạp nước này ta mới biết chuyện “đi Mỹ sắm hàng Tàu”. Gần 10 năm trước đây, tại bất kỳ siêu thị nào ở Úc, kể cả một cửa hàng nhỏ ở Wollongong hay chợ trời (free market) ở ngoại ô Sydney, đụng tới món tiêu dùng nào cũng dễ là hàng Trung Quốc. Kể cả đồ lưu niệm, muốn có một món đặc trưng Úc đem về kỷ niệm hoặc làm quà cũng dễ bị “mất linh”. Thật bái phục, người Trung Quốc nghiên cứu và đưa đến thị trường này không thiếu món Úc nào, phải tinh mắt hoặc may mắn ta mới phát hiện “made in China” đâu đó. Họ bán tràn ngập khắp ngóc ngách mà họ đoán rằng các đám du lịch ham lục lọi của rẻ sẽ nhào vô!
Hầu hết các siêu thị đều có khu “sale” (bán xôn). Đặc biệt là các dãy bán hàng “bargain” (hàng giá bèo) trên các lối đi trong siêu thị, vị trí mà hầu như hàng Trung quốc độc chiếm. Người viết đã từng bất giác “ngộ” ra một triết lý tiếp thị bổ sung. Nội dung môn “marketing” mà ta đang dạy cho sinh viên nói: hãy bán cái người ta cần chứ không phải cái mình có. Nhưng người Trung Quốc vừa bán cái mà người tiêu dùng cần lẫn thứ mà người Trung Quốc có! Tiếp thị “cái người ta cần” mà thành công thì khỏi bàn, nhưng kiếm ăn được trên “cái mà ta có” mới đáng nói. Có vẻ như các nhà buôn Trung Quốc (thương gia – giới mà ở ta rất hiếm!) đã tính trước việc xuất khẩu của họ chủ yếu chỉ cần để bán ở các khu “sale” hay các giỏ “bargain” kia. Vâng, là hiệu quả kinh tế chứ không phải sĩ diện ở chợ! Theo họ, có lẽ việc được chưng trong tủ kiếng là cho có với thiên hạ, được thì tốt mà không được cũng chẳng sao. Bởi vì, giá bèo tính theo kiểu Úc, kiểu Âu hay Mỹ, thì cũng ngon xơi rồi! Do đó họ chịu khó đi ra điều nghiên lục lọi, chấp nhận thử thách, khéo léo thuyết phục, thậm chí “lobby”, để đưa được nhiều hàng vào những nơi đó, để tìm chỗ đứng (có vẻ như riêng) cho mình. Và họ đã đánh trúng “chỗ yếu” về khuynh hướng tiêu dùng hàng rẻ. Nói là nói vậy, chứ hàng của họ xuất chính ngạch thì thường không tồi đâu nhé.
Hàng “tuồn” qua biên giới đa số mới là hàng tổ hợp (của các địa phương), được bán tràn lan với giá không ngờ tại các thị trường dễ tánh, nơi còn thiếu thốn, hoặc ít tiền như Việt Nam, Lào, Campuchea. Đây là một chứng minh nữa cho việc họ đã thành công trong nỗ lực bán cái mình có. Chủ trương bán cái mình có còn được họ vận dụng để bán những thứ có tính “đặc sản” ra thế giới. Đó có thể là hàng (đồ vật) theo truyền thống, phong tục, tôn giáo,… như những đồ đeo cổ, treo ở đầu cửa, đeo tay…. Hoặc những sản phẩm thuộc ý tưởng lãng mạn khác được giới thiệu để người khác biết mà xài. Xin mở một ngoặc đơn, đặc biệt trong ngành du lịch, việc khai thác “cái mình có” để tiếp thị và bán hàng đang là một nội dung có tính giáo khoa và thời thượng đó chứ. Về sự chuẩn bị đi trước đón đầu, có thể kể thêm chuyện họ “tham gia” Thế Vận Hội Sydney. Olympic Sydney diễn ra hồi năm 2000, nhưng ai qua Úc vào khoảng năm 1993 thì đã có thể bắt gặp được hàng lưu niệm Trung Quốc dành cho sự kiện này rồi. Sau đó (1993) một hai năm, bắt đầu được bán đầy ở vùng “Homebush” hoang vắng (tây Sydney), nơi mà 5-6 năm sau (năm 2000) mới diễn ra các cuộc tranh tài Thế Vận Mùa hè. Họ đã tham gia sự kiện toàn cầu này sớm hơn các đoàn vận đông viên tới 7 năm và “đoạt thành tích” trước khi sự kiện đó khai mạc.
Trở lại Việt Nam, trong khi ta thuộc lòng cụm từ thời cơ và thách thức của hội nhập, thì thực tế tại nhiều đơn vị và địa phương có thể lại đang loay hoay tìm chỗ bắt đầu, chưa biết làm gì, hay vẫn im lặng … đợi. Kinh tế các địa phương vẫn còn nặng thủ công, gia công, nông nghiệp và nguyên liệu… Về công nghiệp, nếu tách phần của đầu tư nước ngoài và các cơ sở quốc doanh lớn sẵn có thuộc trung ương (còn trụ được) ra, thì có thể thấy ngay sự yếu ớt. Chẳng hạn nếu ta bóc phần thu nhập từ đầu tư nước ngoài, dầu khí hoặc một số hoạt động độc quyền chiến lược, ra khỏi cơ cấu GDP thì nhiều tỉnh thành sẽ không còn mạnh như ta nghĩ. Đa số các địa phương, kể cả tại các vùng trọng điểm, đã phát triển công nghiệp ở thế thụ động bằng các khu công nghiệp, mà thực chất là khai thác đất, cho thuê đất. Nhiều nơi ế ẩm nhưng không có cách nào khác, vẫn tiếp tục mời gọi hoặc ngồi đợi. Khu công nghiệp trở thành phong trào vì nó là thứ sẵn nhất và có lẽ dễ nhất (?). Nhiều tỉnh duyên hải Miền Trung một thời còn thêm phong trào cảng biển. Trong khi đó, giá cước vận chuyển một container 40 feet từ Việt Nam đi Nhật đắt gấp 3 lần từ Singapore đi Nhật – chi phí neo chờ, vận hành và bốc xếp tàu 10.000 tấn ngay ở Sài gòn thôi đã đắt gấp đôi so với Bangkok (40.000 USD so với 20.000 USD). Vậy mà tỉnh nào cũng có kế hoạch mở hải cảng, nghe thì oai thật nhưng hàng đâu, có tàu nào dám tới? Thời rộ lên phong trào xuất nhập khẩu thì tỉnh nào cũng tập trung tự cân đối “để nhập”, đến mức quên mất thị trường tại các tỉnh khác trong nước và kế hoạch nội tiêu. Mới đây nhiều nơi lại quay sang “mê” lắp ráp xe gắn máy…
Thiển nghĩ, các tỉnh thành, kể cả nơi được xem là có mức phát triển kinh tế cao nhất, vẫn cần soi lại nội lực kinh tế hướng ra của mình là gì. Không nên “điểm danh” nhầm cái không phải của mình. Không nên để có sự mơ hồ chuyện ta có hội nhập hay không, khi xem một cuộc biểu tình trên tivi hay đọc bài phiếm luận trên một tờ báo. Hội nhập đến rồi, và ta đã mở cửa cho bạn (đúng ra phải gọi là “đối thủ”) vào rồi. Hiệp định Việt Mỹ đã có hiệu lực. Đến năm 2003 là AFTA, phấn đấu gia nhập WTO trước năm 2005. Cuộc chơi sau đó lại sẽ chẳng bao giờ dừng lại, sẽ liên tục liên tục. Bởi vậy, các tỉnh thành, doanh nghiệp cần có kế hoạch cụ thể cho mình và chuẩn bị sẵn một tinh thần tiến công, bền chí chiến đấu! Cần thiết phải tạo lực để hướng ra, đi ra, kể cả đi ra khỏi tỉnh và đến với các tỉnh bạn! Xin đừng tự hào dừng lại với cái hiện có, đừng ngồi chờ trên “đất”!
Để kết thúc bài này, cũng là để củng cố niềm tim và xem việc mở cửa và hội nhập có lợi gì, xin cung cấp lại một thông tin tham khảo: Tháng 11-1999, Trung Quốc ký kết Hiệp Định Thương Mại Trung–Mỹ thì lập tức năm 2000 sau đó, quốc gia này trở thành lục địa có lợi thế vượt trội về thu hút đầu tư, chiếm 80% (hay số tuyệt đối là 50tỷ USD) trên tổng giá trị đầu tư của toàn Châu Á. Chấp nhận thử thách, kết quả sẽ là sự thú vị, phong phú sinh động, phát triển và giàu có.
(2002)
(Báo Xuân Nhâm Ngọ Đồng Nai; Thời Báo Kinh Tế VN; Báo Đà Nẵng)
Yêu cầu đồng bộ và chuyên nghiệp…
Trước bình minh hội nhập
Yêu cầu đồng bộ và chuyên nghiệp
cho giai đoạn phát triển trong thử thách
Mười lăm năm trước, khi có chủ trương chuyển nền kinh tế nước nhà sang cơ chế thị trường, ta đã mặc nhiên theo đuổi tiến trình hội nhập. Hội nhập như vậy không còn là vấn đề mới. Thời kỳ chuyển đổi này–tạm gọi là hồi một–cạnh tranh được xác định là động lực quan trọng. Nhưng vào buổi ban đầu ấy, ý nghĩa cạnh tranh thường quanh quẩn trong lãnh vực sản xuất kinh doanh, cụ thể là trong thương trường mua bán hàng hoá dịch vụ dân sinh.
Dần dần, do áp lực tái cấu trúc và yêu cầu cải tổ sâu rộng các thành tố có tính tác nhân, để đáp ứng yêu cầu phát triển bắt kịp, việc du nhập các hình thái doanh nghiệp và cơ chế mới trở thành phổ biến. Xuất hiện nổi bật trong những năm ’90 và tập trung vào nửa sau của thập niên này, có thể nói là các công ty cổ phần và thị trường chứng khoán (TTCK). Cùng với các nỗ lực cải cách hệ thống ngân hàng, hai thực thể này tô đậm ý nghĩa hiện thực của một thị trường vốn điển hình. Công ty cổ phần và TTCK là hai sản phẩm anh em (như hình với bóng) rất đặc thù của kinh tế thị trường. Quá trình mở rộng quy mô và tạo lợi thế cho mình, các công ty cổ phần không thể không có chiến lược cạnh tranh thu hút vốn. Điều này sẽ càng gay gắt một khi nền kinh tế thực sự mở rộng cửa giao thương theo các cam kết quốc tế. Trước tình hình đó, với vai trò sinh ra là để hội nhập, các công ty cổ phần và định chế TTCK đã dọn sẵn, hoặc ít ra là dự liệu, được gì cho mình?
Ta khắc biết, cạnh tranh bước vào hồi hai, khi ta hội nhập với khu vực và thế giới, sẽ không còn ở mức độ hữu nghị như giai đoạn chỉ có ta với mình. Mở cửa đi ra, ta đòi bạn phải cư xử cho đồng, thì khi ta đón họ về cũng sẽ được yêu cầu phải “chơi” cho giống. Lợi ích và cần thiết của hội nhập có lẽ không phải bàn nhiều. Điều cần lưu ý, bối cảnh cạnh tranh với sự xuất hiện nhiều đối thủ mới chắc chắn sẽ ảnh hưởng trực tiếp đến phần bánh của các công ty trong nước. Vì vậy, nếu trình độ tổ chức và quản lý công ty ở ta chậm đổi mới hoặc không tương thích thì dễ làm cho nội lực (các nguồn lực nói chung) bị suy yếu hay chậm phát huy.
Trong khi đó, thực tế cổ phần hoá và tổ chức công ty cổ phần vừa qua còn ẩn chứa nhiều bất ổn. Loại hình công ty cổ phần được xem là tổ chức doanh nghiệp mở rất thuận lợi cho việc phát triển, nhưng theo luật lệ và cách tổ chức ở ta hiện nay lại đang thiếu một định hướng bền vững. Các công ty được thành lập không hạn chế về quy mô, địa bàn hoạt động, được huy động vốn cả trong lẫn ngoài nước, nhưng lại không có hành lang riêng đủ hiệu lực để bảo vệ người đầu tư. Công ty có hàng ngàn cổ đông trải rộng khắp nước cũng được quản giống như công ty chỉ có ba cổ đông. Đã thế, sự thiếu cởi mở và không đồng bộ trong thông tin, hoặc thông tin theo thủ thuật, vừa thiếu (che đậy) vừa thừa (thổi phồng)… có thể làm cho môi trường đầu tư bị méo lệch, kém hấp dẫn. Tình trạng lạnh nhạt với đầu tư từ đó xuất hiện, các công ty sẽ lại đói vốn… Sự dễ dãi, tùy tiện, lúc này có thể lại là bi kịch …
Đối với các công ty cổ phần được hình thành từ tiến trình cổ phần hoá, việc quản lý phổ biến vẫn còn theo nếp cũ, về nhân sự và phương pháp. Biểu hiện kém thuyết phục và cản trở đổi mới rõ nhất là ở việc giữ lại tỷ lệ vốn nhà nước rất cao – thường là trên 30% – và kế đó là cơ cấu HĐQT thiếu sức bật, với các thành viên đại diện nhà nước chiếm đa số hoặc hầu như là “bộ sậu” cũ. Việc can thiệp có tính áp đặt theo cơ chế nhà nước hoặc chủ quản cũ (can thiệp từ bên ngoài công ty) còn khá sâu và phổ biến, rất bất hợp lý. Ví dụ, việc giới thiệu ứng viên vào HĐQT đi kèm với chỉ đạo phải trúng cử; “cấp trên” chỉ định chủ tịch HĐQT và tổng giám đốc… Nhiều nơi, việc sản xuất kinh doanh cụ thể, các quyết định về tài chánh, đầu tư… vẫn còn bị chỉ đạo rất “chặt”. Những biểu hiện vừa nêu có thể làm triệt tiêu động lực đổi mới sáng tạo, vô hiệu vai trò chủ động đáng qúy của cơ cấu quản trị công ty, thậm chí ngược với chủ trương cổ phần hoá doanh nghiệp nhà nước. Ngoài ra, cách tổ chức và cài đặt nhân sự chồng chéo, do vụng về hay có chủ đích, còn là lực cản ảnh hưởng lớn đến khả năng phát triển vững mạnh của công ty. Hiện nay có trường hợp, chủ tịch HĐQT của một công ty cổ phần lại vừa là tổng giám đốc của một công ty khác cùng ngành. Kiểu này thì lấy đâu tâm huyết và ai dám đoan chắc rằng vị lãnh đạo cao nhất này sẽ toàn tâm toàn ý với sự nghiệp công ty?
Tình trạng yếu ớt của khu vực kinh tế tư là một thực tế đáng lo khác. Các công ty cổ phần đại chúng mạnh có xuất phát điểm từ khu vực tư, do đó, sẽ hiếm hoi. Với bản chất năng động, đây lại là khu vực kinh tế sẽ có đóng góp quan trọng trong giai đoạn hội nhập.
Quan điểm nhìn nhận cùng một thực thể doanh nghiệp ở ta cũng có sự khác nhau không cần thiết. Hay có thể nói, ngay trong nội bộ “đội nhà” vẫn chưa có hội nhập. Chẳng hạn, cùng là công ty cổ phần nhưng mặc nhiên đang có sự phân biệt là “công ty cổ phần nhà nước” và công ty cổ phần không nhà nước. Công ty cổ phần nhà nước, chẳng phải chỉ là cách gọi, mà là thực sự “có uy” hơn các công ty cổ phần không nhà nước. Những đặc ân về vật chất và tinh thần được dành cho những đứa con ra riêng này là có thật. Dù đó là chuyện bình thường, nhưng có vẻ như nó đối lập với mong đợi mà thị trường đang bức xúc đặt ra : sự đồng đều về cơ hội và được đối xử bình đẳng. Ơ đây có thể là đầu mối tiềm ẩn thêm một bất cập mới nữa khi ta hội nhập. Nếu các công ty đã cổ phần hoá ỷ lại, không chủ động hay thiếu nỗ lực thích ứng để cải cách nhanh về quản trị điều hành và phát triển theo hướng năng động, thì khi “bạn” ở ngoài vào làm ăm với ta, do hiệu lực của việc phải đối xử bình đẳng trong các cam kết song phương và đa phương, các công ty của ta chắc sẽ đối mặt không cân sức với những người làng giềng mới dọn đến hay với sản phẩm cùng loại của họ. Nếu điều đó xảy đến, cộng với sự hạn chế về quy mô của khu vực tư và tình trạng kém năng động của khu vực doanh nghiệp nhà nước, khả năng ta bị thất thế ngay trên sân nhà là rất cao. Lúc đó liệu ta có phải chịu ngồi xem các đội bạn chơi với nhau hay lại tiếp tục “kiếp gia công” hoặc “cho thuê đất”?
Từ những phân tích trên đây, việc cần phải quan tâm chuyên sâu hơn về cách tổ chức, quy mô “đoàn tàu công ty và thủy thủ đoàn”… sẽ có ý nghĩa quyết định giúp cải thiện thế và lực khi hội nhập. Những thứ đó lại còn cần được chuẩn bị nuôi dưỡng và thử thách trong một môi trường khác có tính sàng lọc hơn là TTCK. Điều này tiếp tục đặt TTCK trước yêu cầu phải tự hoàn thiện và phát triển nhanh hơn
Chẳng thể đẩy mạnh cổ phần hoá và phát triển công ty cổ phần mà thiếu một thị trường chứng khoán thực sự là thị trường chứng khoán được. Thị trường đó cần đủ hình hài, cần hiện diện từ khâu quản lý giám sát hoạt động huy động vốn đại chúng đến khâu mua đi bán lại chứng khoán. Hiện nay, thay vì cần dọn chỗ đưa những công ty đại chúng “trôi nổi” vào để có sự giám sát chặt chẽ hơn, ta lại phải đợi các công ty đó tình nguyện xin vào thì ta mới xét, thậm chí là xét chọn. Vừa xét xong là bước liền qua niêm yết. Điều này ẩn chứa một sự mặc nhận trái ngược với nguyên lý vận hành và yêu cầu thử thách dọn đường của TTCK. Thực tế, các công ty cổ phần dường như đang được thả lỏng quá trình phát triển thành công ty đại chúng. Có thể ví von các công ty đại chúng này như những “sản phẩm ngoài luồng”, lớn tới đâu không cần biết, cũng chỉ được chăm sóc như các “cháu lên ba” (công ty có 3 cổ đông) thôi! Khi nào muốn “vào luồng” thì làm đơn xin Ủy Ban Chứng Khoán Nhà Nước xét để được công nhận là một công ty đại chúng của TTCK! Có phải đây là mấu chốt của một vấn đề mà ta đang loay hoay đi tìm lời giải ?
Hãy hình dung vào một thời điểm sau khi hội nhập, các nước trong khối AFTA, chẳng hạn, sẽ đề nghị ta cùng mở rộng thị trường vốn, thông qua hoạt động liên kết về giao dịch giữa các TTCK, hiệp thương niêm yết và đầu tư qua lại … Sẽ có biết bao chuyện mà ta cần phải đáp ứng. Đó có thể là yêu cầu về một thị trường tổ chức theo các nguyên tắc vận hành chung được thừa nhận; kỹ thuật giao dịch và cách hiểu phải tương đồng, nghiệp vụ và quy chuẩn phải đồng bộ. Điều cầm chắc nữa là yêu cầu về tiếng Anh tiêu chuẩn ngành dùng trong thông tin sẽ trở thành bắt buộc … Đối với nhiều nước Đông Nam Á, nếu cần ráp lại vào tuần sau hay tháng tới, có lẽ họ sẽ không gặp mấy khó khăn, nhưng Việt Nam thì xin chịu. Ngay cả đối với những gì ta đã mở (cho người ngoại quốc đầu tư từ 20% đến 30% tùy theo cơ chế) thì sự hưởng ứng sau hơn một năm qua có lẽ cũng làm ta sốt ruột?
Khi chuyển sang cơ chế thị trường ta chấp nhận cạnh tranh liên tục, để huy động sự trăn trở làm ăn và tư duy tháo vát cao trong toàn xã hội. Nay, bước tiếp theo của tiến trình là mở cửa hội nhập, ta chấp nhận cuộc đọ sức quyết liệt hơn. Nỗ lực mới có tầm quốc gia này là vận hội huy động tập trung tiềm năng, cần sự trở mình tổng lực, theo quy ước phát triển trong thử thách, với yêu cầu đồng bộ và chuyên nghiệp. Cho nên, vào giai đoạn trước mắt còn cho phép tập dượt này, nếu cần “sắm” thêm thứ gì để củng cố sức mạnh thì mong ta sẽ sắm cho thật “ngon” một lần. Đặc biệt, trong hàng ngũ tiến công vào hội nhập đó, không thể thiếu các công ty mạnh và một thị trường chứng khoán hiệu quả…
(Thời Báo Ngân Hàng Xuân Nhâm Ngọ 2002; Báo Đồng Nai; Tạp chí Chứng Khoán VN)
Xây dựng nội lực mạnh…
Xây dựng một nội lực mạnh và tư thế đối tác quốc gia
Bài viết trả lời phỏng vấn báo Việt Nam News, 2001
…Yêu cầu cải cách mạnh và sâu hoạt động sản xuất kinh doanh từ lâu đã là chủ trương quán triệt. Việc cải thiện khả năng cạnh tranh để theo kịp lộ trình hội nhập với khu vực và thế giới cứ thôi thúc ta phải tập trung nội lực. Nhưng trong thực tế chúng ta lại cứ loay hoay việc “sắp xếp” và nặng với khái niệm thành phần, điều này lại có thể làm phân lập nội lực ấy ra. Do bận tâm nhiều đến chuyện trong nhà như vậy, vai trò thời đại cần tập trung của nền kinh tế chưa bật lên được sức mạnh tiến công chiến lược, nhất là thế chủ đông trong vai trò đối tác quốc gia.
Còn nhớ khoảng năm năm trước đây, sau chuyến đi thăm của ông Lý Quang Diệu là sự ra đời của khu công nghiệp Vietnam-Singapore. Và lần này, đầu năm 2001, chuyến đi thăm của ông S.R Nathan, tồng thống Singapore là để thúc đẩy cho một dự án đầy tham vọng khác: Phát triển quần thể du lịch Suối Vàng tại Đà Lạt, đồng thời với việc mở đường bay trực tiếp từ Singapore đến thành phố cao nguyên thơ mộng này của Việt Nam. Biên cương kinh tế, sự giàu mạnh và tài sản của Singapore phần lớn là nằm ngoài đảo quốc nhỏ bé này. (Nỗ lực thiết lập “một nền kinh tế hai quốc gia” gần đây giữa Singapore và Thái Lan là một ví dụ khác).
Một trong những đặc điểm kinh tế mới mà gần đây được nhận dạng và nhắc tới nhiều là lợi ích đan xen giữa các quốc gia và phần tài sản của một nước giành được trong tổng sản lượng toàn cầu. Việt Nam ta chắc chắn không thể không nghiên cứu hoặc xem nhẹ khía cạnh này. Dù năng lực của ta còn giới hạn, nhưng khi nhìn về tương lai sau năm năm, sau mười năm, thậm chí sau hai mươi năm mà ta không có sự chuẩn bị tích cực cho sự vươn ra thì đó có thể là một thiếu sót lớn.
Cần tách bạch hai khái niệm kinh tế nhà nước và doanh nghiệp nhà nước (vì đây là hai phạm trù khác nhau) để khi nói đến “vai trò chủ đạo” trong nền kinh tế ta không bị lẫn lộn. Từ đó ý niệm về công cụ định hướng và điều tiết vĩ mô sẽ được nhận dạng rõ hơn. Doanh nghiệp nhà nước là các thực thể sẽ còn cần được tiếp tục sắp xếp. Điều này có ý nghĩa phục vụ cho nỗ lực kiến tạo một môi trường doanh nghiệp làm ăn bình đẳng và quyết sách xóa bao cấp đang được đẩy mạnh. Thậm chí nếu có thể được, nên tránh sử dụng thuật ngữ “thành phần”, nhất là trong thông tin và lý luận, vì nó mặc nhiên tạo ra sự phân biệt, tâm lý so đo, thay vào đó mong sẽ được gọi chung là các thực thể doanh nghiệp Việt Nam, đồng thời nên gọi thẳng ra là kinh tế tư nhân thay vì cứ tránh né thực tế với cách gọi là “kinh tế dân doanh”. Theo kinh nghiệm của nhiều nước, thiết nghĩ kinh tế nhà nước nên tập trung vào các ngành chiến lược, khai thác tiềm năng, hoạt động với quy mô tư bản lớn, có tác động mở đường và dọn đường… chứ không phải cạnh tranh! Sau giai đoạn chín muồi nào đó, có thể lại cổ phần hóa (hoặc chuyển đổi sở hữu thực thể/tái cấu trúc), để dồn sức tiếp tục sự nghiệp định hướng với các chương trình chiến lược mới… Đây cũng đồng thời là cách để tăng cường tư thế đối tác quốc gia.
Việc ai làm chủ vốn nhà nước lâu nay vẫn còn là vấn đề cần được xác lập cho rõ. Hiện ta đang thai nghén tổ chức công ty đầu tư tài chánh nhà nước, đây có thể là định hướng tích cực. Tuy nhiên, bên cạnh đó ý định “giao cho hội đồng quản trị doanh nghiệp quyền chủ sở hữu trực tiếp…” lại chưa ổn lắm. Nên đổi lại là “… quyền đại diện chủ sở hữu …”. Vì chủ sở hữu theo chế định này là công ty đầu tư tài chánh nhà nước (vẫn phải là Nhà nước).
Nỗ lực phát triển thêm các loại thị trường để có yếu tố đồng bộ trong nền kinh tế, trong đó có yêu cầu phát triển nhanh thị trường vốn-tài chánh, tổ chức và vận hành thị trường chứng khoán an toàn và hiệu quả, chỉ có thể triển khai tốt nếu được gắn liền với một chính sách kiên quyết nhằm xây dựng môi trường doanh nghiệp bình đẳng, lành mạnh và trung thực. Trước tiên cần có các quy định về công khai thông tin theo các yêu cầu đồng bộ (áp dụng cho tất cả các thực thể kinh tế), công bố thông tin theo các quy định và tiêu chuẩn khi tham gia vào từng loại thị trường vốn; hoạt động đánh giá và kiểm toán bắt buộc… Sở dĩ cần như vậy là vì một thị trường vốn sẽ rất khó phát triển tốt trong bối cảnh thông tin bị cô lập, và sẽ trở nên tệ hại hơn nếu có quá nhiều những vùng mờ. Thêm vào quá trình “làm sạch môi truờng” đó, nhà nước cũng cần “hợp chuẩn” về mặt luật càng cao càng tốt. Chỉ riêng các nghị định về cổ phần hóa và thị trường chứng khoán, nếu được điều chỉnh cho đồng bộ thì hiệu quả thực hiện cũng sẽ tốt hơn nhiều.
(Vietnam News,tiếng Anh, 7-3-2001)
Startup là gì – Tại sao cần thiên sứ
Thời sự một bối cảnh đãi cát tìm vàng…
Startup là gì và tại sao cần ‘thiên sứ’?
Vài năm trở lại đây trong khi startup có vẻ đình đám thì mắc xích ‘đầu tư thiên thần’ lại im ắng. Kênh đầu tư chuyên biệt này mà im ắng thì startup khó vươn xa. Startup là mảng kinh tế đặc thù và chọn lọc, tuy không mới nhưng còn rất thời sự không riêng gì tại Việt Nam. Việc nhìn nhận đầy đủ startup là gì, ai và ai trong bối cảnh, để có cách hiểu cách làm tương thích thiết nghĩ rất cần, lại ít được quan tâm.
Các thiên thần máu lửa…
Cho dù startup cho ý tưởng độc, giải pháp hay, mô hình lạ, đó chỉ mới là các kết quả sáng tạo có tham vọng triển khai kinh doanh theo ước lệ qui mô (scalable business). Để trở thành thực thể kinh doanh qui mô như mong đợi, startup còn cần một chuỗi dài tiếp trợ. Trong đó nhà đầu tư thiên thần (angel investor) là bước gắn kết kế tiếp không thể thiếu. Vậy nhà đầu tư thiên thần là ai vậy?
Thiên thần là cách xưng tụng để tôn vinh các mạnh thường quân đã nuôi các sân khấu Broadway một thời ở Mỹ. Trong tài chánh, người “nuôi” startup cũng được đề cao là thiên thần, nhưng họ rất đời, không siêu nhiên như thiên sứ. Đó là các nhà đầu tư chuyên nghiệp, thực dụng, mạo hiểm và có gan làm giàu (venture investor). Sự tham gia của họ giúp các ý tưởng ‘không giống ai’ ở sân chơi startup có cơ hiện thực. Nơi các thiên thần xuống tiền thường chưa là chỗ ngon ăn, nên sự thành bại của một startup sẽ còn tùy thuộc mức độ ra công góp sức của họ, chứ không thuần là đầu tư tài chánh. Đây là giới chọn lọc, các doanh nhân thành công, có kinh nghiệm trận mạc, người thành đạt mạnh gạo bạo tiền. Đặc biệt, những người về hưu còn đầy túi khôn và chưa hết lửa là các thiên thần tiềm năng.
Nhà đầu tư thiên thần đưa vốn vào các startups được ví như người gieo hạt, nên cách đầu tư này được gọi là đầu tư gieo hạt (seed investment). Tất nhiên, ai cũng muốn tìm đất tốt để xuống giống và mưu cầu bội thu, nhưng do không có gì bảo đảm, kết quả có thể là được ăn cả ngã về không, và thực tế ngã về không lại phổ biến. Do đó, mục tiêu thu nhập mà các thiên thần chuyên nghiệp trên thế giới đề ra thường vượt xa hơn mười lần vốn gốc trong vòng năm năm. Có vẻ cao? Không, vì họ có thể bị mất trắng. Đây cần được xem là khoản bù rủi ro (risk premium), là phần thưởng dành cho các thiên thần dũng cảm. Bởi, các chủ thể startup tuy bảnh trai, dám nghĩ dám làm, lại thường là ‘trên răng dưới… dép’. Việc họ muốn có một angel tiếp bước là không dễ. Trong khi đó, ngân hàng lại không thể cho các ‘thanh niên’ này vay mà chỉ dựa vào răng và ‘dép’…
Nhà đầu tư thiên thần dù có hào phóng họ cũng không ở lâu với các chủ thể startup, chỉ năm ba năm là cùng. Do bản chất và đặc điểm đầu tư mạo hiểm, họ luôn hoạch định cho mình cửa thoát (exit strategy) dù thắng hay thua. Điều này lại cần, bởi sẽ có các thành tố khác ‘thế mạng’ họ để startup lột xác lớn lên và định hình thực thể mong đợi. Đó là giai đoạn M&A và IPO theo ước lệ quy mô.
Đầu tư vào startup được khuyến khích, nhưng nhà đầu tư cần có điều kiện về tài và lực. Tại nhiều nước, chỉ người có tiền dư của để, được thừa nhận là nhà đầu tư chuyên nghiệp (accredited) mới tham gia mảng này. Theo quy định của SEC (Ủy ban CK và Giao dịch CK Mỹ) đó là người có vốn thuần tối thiểu 1 triệu USD và thu nhập hằng năm là 200.000 USD (Luật JOBS, 2012). Mặt khác, nếu các angel investor luôn có yêu cầu chọn mặt gởi vàng, thì dù cần vốn đến đâu các chủ thể startups cũng nên cân nhắc độ phù hợp (nói chung) khi chào đón người đồng hành đặc biệt này. Đây là gợi ý để phòng xa các mâu thuẫn hay xung đột có thể có do bất đồng quan điểm về cách làm và hướng đi dễ dẫn đến hư việc.
Startup có ‘khởi’ nhưng chưa có ‘nghiệp’
Dù được nhắc nhiều ở phần trên nói về nhà đầu tư thiên thần, startup cần được đặc tả riêng để tránh các nhìn nhận phiến diện. Bởi phiến diện sẽ bất lợi trong nhiều thực tế, kể cả khâu thông tin. Không khó thấy gần đây hầu hết các diễn đàn trong nước, từ báo chí đến hội thảo, từ trường học đến các tổ chức công tư, trên cao dưới thấp, khi đề cập đến ‘khởi nghiệp’ đâu đâu cũng gọi đó là startup. Hỏi các bạn trẻ startup là gì, sẽ được trả lời ngay đó là khởi nghiệp. Chưa đúng…
Cách hiểu chưa đúng như vậy của đại chúng và việc triển khai đại trà có hơi hướng phong trào như đang thấy tại Việt Nam có thể là một khuyết tật kéo lùi hoạt động startup.
Sẽ chưa cần dài dòng nếu không có người đặt vấn đề về ranh giới. Ranh giới để làm gí? Để phân định và nhận dạng cho đúng đâu là sân chơi startup, để có nhà đầu tư thiên thần, sự tập trung hiệu quả và chính sách khuyến dưỡng phù hợp (fostering). Bởi startup là hoạt động khai mở có tính đột phá, có lãnh địa riêng và không gian bay bổng riêng, không thể trộn chung với hoạt động khởi nghiệp ‘cơm gạo’. Xin mở ngoặc, khởi nghiệp ‘cơm gạo’ (starting a business) là việc khởi tạo một hoạt động kinh doanh, gia nhập vào thị trường đang có, ban đầu thường nhỏ với tinh thần tự lập tự chủ (entrepreneurship/tinh thần doanh nghiệp). Điều này khác nhiều với hoạt động startups với tinh thần khai mở…
Tuy khó diễn đạt qua tiếng Việt, có thể hiểu startup là hoạt động khai mở, cho các ý tưởng đột phá về mô hình, giải pháp, sản phẩm công nghệ sáng tạo có khả năng triển khai thành cơ hội kinh doanh qui mô. Yêu cầu về ý tưởng đột phá, khâu tiếp sức và triển khai quy mô thương mại ở đây là các công đoạn thiết yếu, tiệm cận vào phân khúc ‘đại dương xanh’ (Blue Ocean Strategy). Yêu cầu như vậy đặt startup trước thử thách sàng lọc, rủi ro cao trên đường đến đích. Mảng hoạt động đặc thù này không mới, nhưng được nhận diện lại theo hướng trí tuệ và là nhân tố tạo nên các làn sóng phát triển công nghệ tin học, sinh học, vật liệu mới, thị trường mới từ những năm ’80 thế kỷ trước. Ngày nay, hoạt động khai mở thiên về công nghệ sáng tạo gắn với cuộc cách mạng lần thứ tư. Đối tượng tham gia do vậy chọn lọc.
Là sân chơi giúp bật lên ý tưởng kinh doanh ‘không đụng hàng’ và thử thách, startup được xem là có khởi nhưng chưa có nghiệp. Đây chỉ mới là giai đoạn gieo hạt, chưa có việc tổ chức làm ăn, nghĩa là chưa khởi nghiệp. Thuộc tính không chắc ở giai đoạn này (uncertainty/pilot testing) dẫn đến thực trạng rơi rụng chiếm phần lớn, và số đạt đích mong đợi có tỷ lệ rất thấp. Nghiên cứu của Giáo sư Shikhar Ghosh (ĐH Harvard, Mỹ) cho biết có tới 75% thất bại, ngay cả với startups đã được tài trợ mạo hiểm (venture-backed startups). Tại Việt Nam, theo thống kê công bố tại một hội thảo chuyên đề tháng 10-2018, có hơn 80% startup trong nước bị yểu mệnh trước sau thôi nôi, và số sống sót chỉ vài ba phần trăm (VietnamBiz, 16-10-2018). Theo nhiều thông tin khác, thực tế rơi rụng có thể cao hơn 90%.
Là lãnh vực thiên về sáng tạo (innovation) startup cần môi trường ươm tạo tập trung theo vùng địa lý hay hỗ trợ bằng chủ trương chính sách. Môi trường đó có vàng nhưng cần qua đãi lọc công phu. Và theo thuộc tính, muốn có ‘nghiệp’, startup sẽ cần nhà đầu tư thiên thần + cần phát triển quy mô qua M&A và IPO + cần thị trường chứng khoán. Tại sao? Bởi không có thị trường chứng khoán sẽ không có M&A và IPO – Không có M&A và IPO sẽ không có nhà đầu tư thiên thần – Không có nhà đầu tư thiên thần startup khó cất cánh. Đây là các công đoạn cần thiết để xác lập một startup thành công.
Phân định rõ vậy để startup không lấn át và làm chao mờ hoạt động khởi nghiệp cơm gạo. Việc ưu tiên khuyến dưỡng kênh ươm tạo startup là cần, nhưng thiết nghĩ không nên quá ưu ái tập trung, không thể đại trà… Bởi cái nền cơm gạo của hơn 70% nông thôn và 98,1% SME, từ nuôi trồng chế biến đến gia công phụ trợ, còn đang cần cù leo dốc trong điều kiện thô và sơ…
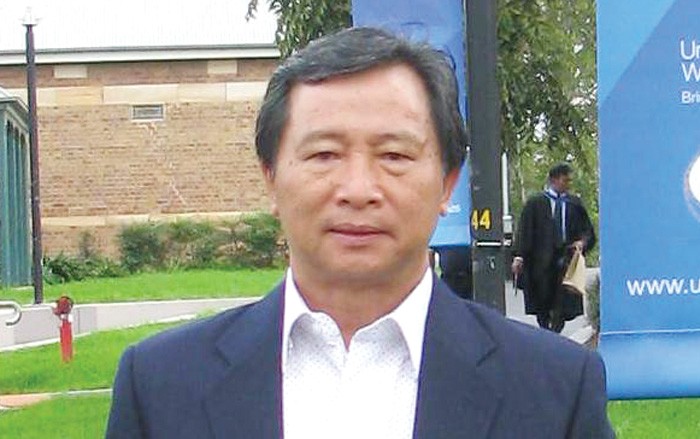
Huy Nam, CV Kinh tế TC và CK – Thành viên Hội đồng Chỉ số TTCK VN, HOSE và VNX – Giảng viên PACE – Trọng tài viên TT Quốc tế VN, VIAC
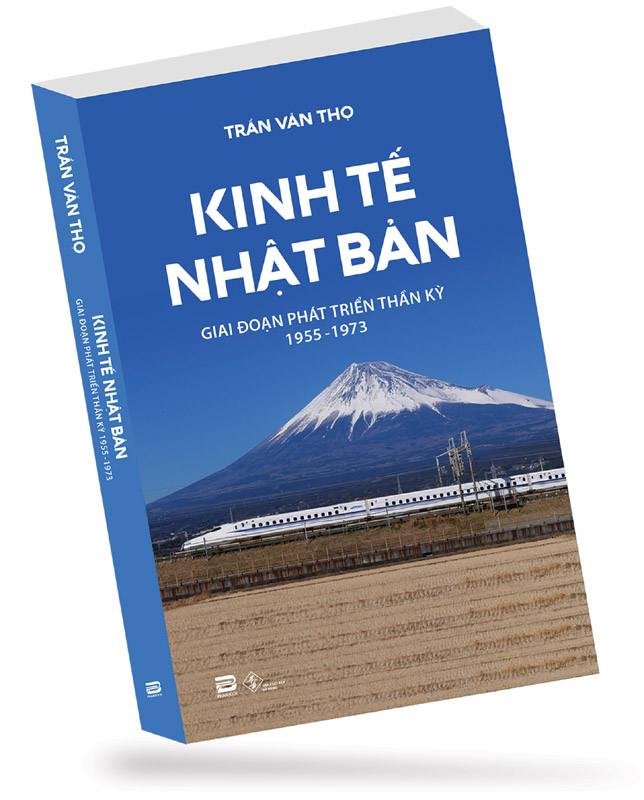
Kinh tế Nhật – Giai đoạn phát triển Thần kỳ
Đọc “Kinh tế Nhật Bản giai đoạn phát triển thần kỳ 1955-1973”
https://thesaigontimes.vn/doc-kinh-te-nhat-ban-giai-doan-phat-trien-than-ky-1955-1973/
Huy Nam(*)
Viết nhân dịp ra mắt tác phẩm của Gs Trần Văn Thọ, ĐH Waseda (Kinh tế Sài Gòn, 12/05/2022)
(KTSG) – Khi nhắc đến nước Nhật ta dễ liên tưởng đến nhiều điều hay ý tốt. Phổ biến là về nền kinh tế, về triết lý kinh doanh, lòng yêu nước và phẩm chất con người. Đây như các hình mẫu được nhiều giới, nhiều nước nghiên cứu và mô phỏng ứng dụng, Việt Nam là nước có quan tâm rất sớm. Các giá trị nổi trội đó được GS. Trần Văn Thọ thể hiện trong cuốn Kinh tế Nhật Bản, giai đoạn phát triển thần kỳ 1955-1973.
Mặc dù sách có tựa là Giai đoạn phát triển thần kỳ 1955-1973, tác giả đã mô tả một cách đầy đủ bức tranh kinh tế xã hội Nhật từ thời điểm chấm dứt Thế chiến 2, từ 1945 đến nay, cùng với các giềng mối trước đó và giai đoạn “hậu thần kỳ” sau năm 1990. Sự dẫn dắt chi tiết này cung cấp lượng thông tin phong phú, có hệ thống, làm bật lên các giai đoạn đặc thù đáng ghi nhận.
Tuy chương đầu chủ yếu nói về giai đoạn sáu năm cai quản của Mỹ (1945-1951), nhiều thông tin ở đó lại khá thú vị. Dù mục đích là để xóa chế độ quân phiệt, thống soái Douglas McArthur và nhà kinh tế Joseph Dodge của Mỹ đã giúp Nhật cải tổ sâu rộng thể chế chính trị, kinh tế, xã hội, có tác dụng tích cực quá trình phát triển của Nhật sau chiến tranh và cho đến nay. Quá trình giải tán Hạ viện, thay đổi luật bầu cử, soạn hiến pháp mới, xác lập quyền làm chủ đất nước của quốc dân, công nhận quyền lập nghiệp đoàn, cải cách ruộng đất, giải thể tài phiệt, chống độc quyền, khắc phục lạm phát phi mã… diễn ra khá quyết liệt nhưng lại rất hòa bình, được Chính phủ Nhật và người Nhật đón nhận vui vẻ. Có thể nói, tuy gọi là bị cai quản sáu năm, Nhật đã khéo “khai thác” và tiếp nhận được các thể chế cách tân tiến bộ tầm vĩ mô, thích hợp với yêu cầu phát triển bắt kịp phương Tây và tạo đà cho giai đoạn công nghiệp hóa về sau.
Là kỳ tích hậu chiến, từ một nước bại trận và chịu sự cai quản của Mỹ sau Thế chiến 2, nhờ tinh thần dân tộc cao và khả năng thích ứng tốt, Nhật đã giành lại độc lập chỉ sau sáu năm (1945-1951), phục hưng kinh tế trên cái nền đổ nát chỉ sau 10 năm (1945-1955), đặt nền móng cho giai đoạn phát triển thần kỳ. Những thành tố làm nên kỳ tích hậu chiến và sự phát triển thần kỳ của Nhật được tác giả nêu bật và lý giải công phu. Đó là các đóng góp từ giới lãnh đạo chính trị, trí thức, quan chức nhà nước, doanh nhân, giới lao động… Mỗi chủ thể dù có tố chất riêng, tất cả có chung lòng yêu nước, tinh thần dân tộc, lòng tự trọng, và cùng hướng về sự hưng thịnh đất nước. Có thể thấy trong sách nhiều (rất nhiều) những tên tuổi là hiền tài được trọng dụng, không phân biệt nguồn gốc đào tạo, chính kiến, cả trong bộ máy nhà nước lẫn lãnh vực kinh tế, như Arisawa Hiromi, Tsuru Shigeto,… Việc trọng dụng trí thức là đặc điểm nổi bật.
Những điển hình phẩm chất Nhật dẫn trong sách thật đáng ngưỡng mộ. Là cốt cách Nhật, để tiết kiệm Ikeda Hayato (Thủ tướng nhiệm kỳ 1960-1964) lúc làm bộ trưởng tài chính thời Nhật còn khó khăn, trong lần đi công cán Mỹ năm 1958, đã thuê khách sạn 3 sao và ở phòng hai người cùng đoàn quan chức của bộ. Hoặc khí khái như Shirasu Jiro, hàm bộ trưởng thời Thủ tướng Yoshida Shigeru, trong lần mang quà Nhật Hoàng đến biếu Thống soái Douglas McArthur, thấy thái độ trịch thượng của McArthur, Shirasu nổi nóng phản ứng “chúng tôi chỉ là nước bại trận chứ không phải nô lệ của ông”. Thái độ khẳng khái, tự trọng, không sợ mất chức trước kẻ quyền lực đã khiến McArthur chột dạ, phải xin lỗi và từ đó có thái độ khác với Nhật. Và câu chuyện về Murakami Nobuo cũng đáng phục. Là người đầu bếp giỏi của khách sạn Imperial nổi tiếng Tokyo, nhờ vai trò phụ trách ẩm thực hoàn hảo ông đã được đề bạt là thành viên hội đồng quản trị khách sạn này. Người đầu bếp ấy còn được chính phủ tặng huân chương Thụy Bảo, được tạp chí Nikkei vinh danh suốt một tháng để người sau học hỏi như một nhân vật kiệt xuất.
Dưới hiệu triệu kiến tạo phát triển và “kinh quốc vi dân”, các nhà chính trị kết hợp với trí tuệ của giới trí thức và chuyên gia, đã thiết đặt các chiến lược ưu tiên và định hướng lĩnh vực phát triển tối ưu cho từng thời kỳ. Tinh thần dân tộc, lòng yêu nước, đức tính vì cộng đồng và lòng tự trọng cũng được giới doanh nghiệp tôn giữ là giá trị, một thể hiện của tinh thần doanh nghiệp. Nguồn lực xã hội được tôn trọng và đề cao với cơ chế tư vấn (shingikai) và tham vấn (kondankai). Việc công bố Sách Trắng hàng năm của chính phủ đến mọi tầng lớp dân chúng (có từ năm 1947) là khía cạnh hành xử công khai minh bạch “vì dân”.
Một nội dung lớn về “năng lực xã hội” được nhắc đến nhiều trong sách là việc toàn dụng lao động, nâng cao mức sống người dân thông qua chính sách kinh tế tham vọng, hiệu triệu cao về “bội tăng thu nhập quốc dân” của Thủ tướng Ikeda Hayato. Đây là sự tích hợp cột trụ về hoài bão của giới lãnh đạo chính trị kết nối với trí tuệ chuyên gia và tinh thần Nhật. Đây cũng là một điển hình của nhà nước kiến tạo.
Ngoài đặc điểm giáo dục và đào tạo theo yêu cầu đáp ứng trong từng giai đoạn phát triển (chương 9), Việc tuyển công chức, thi tuyển, đào tạo, phân bổ, giới hạn nhiệm kỳ, thăng tiến, ngăn ngừa tham nhũng… là các khía cạnh đáng tham khảo (chương 7). Số ứng tuyển công chức rất cao, cạnh tranh gay gắt, thường là 1 chọi 50. Các ứng viên ưu tú dù tốt nghiệp tại các đại học uy tín sẽ còn cần vượt qua các cửa ải sàng lọc chuẩn mực. Theo ngạch công chức, đỉnh cao quan chức Nhật là thứ trưởng, thường có nhiệm kỳ một năm. Bởi, bộ trưởng đã là chính trị gia, phải là dân biểu và được thủ tướng bổ nhiệm.
Về mặt triển khai, câu chuyện thần kỳ Nhật là kết tụ tinh thần doanh nghiệp của nhiều tên tuổi với sự nghiệp cao cả được nhắc đến nhiều trong sách, như Matsushita Konosuke của National/Panasonic, Toyoda Eiji của Toyota, Ibuka Masaru và Morita Akio của Sony,… Bên cạnh đó là các nội dung về triết lý kinh doanh và trách nhiệm xã hội, như phương thức kinh doanh kiểu Nhật, chế độ làm việc suốt đời,… nếu ta chỉ mới biết qua khái niệm thì nay đọc về Matsushita Konosuke (chương 8) sẽ hiểu sâu hơn.
Khát khao canh tân đất nước bằng con đường công nghiệp hóa từ thời Minh Trị đã được các thế hệ người Nhật tiếp nối rút ngắn khoảng cách Âu-Mỹ. Có thể đọc thấy sự nung nấu thực hiện khát vọng này càng mãnh liệt trong tình thế hoang tàn thua trận. Và… không dừng ở ước vọng, có chăng nhờ sự hun đúc thôi thúc từ cú sốc đầu hàng (?) Nhật đã theo kịp các nước Tây Âu vào thập niên 1970. Người đọc có thể bị lôi cuốn từ các tấm gương vì nước vì dân, sự đồng lòng, việc huy động hiệu quả nguồn lực xã hội, sự chen vai thích cánh để có thành quả vượt trội trong giai đoạn phát triển thần kỳ. Đến thập niên 1960 thế giới đã chứng kiến sự trỗi dậy kinh ngạc của Nhật về công nghệ thép, đóng tàu, xe hơi, điện/điện tử, tơ sợi… Nổi bật là dự án tàu cao tốc Shinkansen 630 ki lô mét Tokyo – Osaka hoàn tất chỉ sáu năm (1959-1965). Đến nửa sau thập niên 1980, tài sản ròng hải ngoại của Nhật có quy mô cao nhất thế giới.
Từ thập niên 1970, thành quả phát triển thần kỳ Nhật đã tạo cảm hứng cho nhiều nước tiến hành cải tổ để hoá rồng, hóa hổ, theo hiệu ứng đàn sếu bay (flying in V-shape), cạnh tranh ngược lại với Nhật. Thiết nghĩ các nội dung chuyển tải trong sách đang và sẽ còn nguyên giá trị tham khảo cho Việt Nam từ cao xuống thấp, trong nhiều lĩnh vực. Cuốn sách là công trình nghiên cứu sâu và toàn diện, với đầy đủ cứ liệu, của GS. Trần Văn Thọ, người đã sống và làm việc trên 50 năm ở Nhật, vẫn giữ quốc tịch Việt Nam, có tâm huyết góp vào công cuộc đổi mới nước nhà trong nhiều năm qua, với tâm thế yêu tổ quốc vô tư. Hy vọng đây sẽ là tài liệu tham khảo thiết thực cho giai đoạn phát triển trước mắt của Việt Nam.
Có tìm hiểu khá nhiều về Nhật, bản thân tôi và gia đình lại có thời gian dài làm việc với Đức, từng viết về Đức, tôi thấy tinh thần và hoàn cảnh phát triển của Nhật và Đức khá tương đồng. Thỉnh thoảng lại có người Đức “khoe” một sản phẩm nào đó của họ “đã theo kịp Nhật” mới vui… Nay đọc sách của anh Trần Văn Thọ, thú thật tôi rất tâm đắc tranh thủ từng trang dù đang trong một chuyến đi xa.
———-
(*) Chuyên gia kinh tế; Thành viên Hội đồng chỉ số TTCK Việt Nam; Giảng viên PACE
Hội nhập và Khoảng cách định hướng
Hội nhập và khoảng cách định hướng…
Có thể nói năm 2015 là năm được mùa hội nhập. Nhưng hội nhập sẽ không đơn giản dừng lại ở… nhập hội. Hội nhập thực chất là cuộc chơi kinh tế với quy ước thị trường đầy đủ. Chính vì thế mà ngay sau khi Việt Nam kết thúc đàm phán Hiệp định Thương mại Tự do với EU, vị đại sứ trưởng Phái bộ Liên minh Châu Âu tại Việt Nam đã cho biết sẽ giúp Việt Nam cải thiện để được EU công nhận là nền kinh tế thị trường theo tiêu chí của họ.
Tính đến hết 2015, Việt Nam đã tham gia đàm phán và kết thúc 14 hiệp định mậu dịch tự do với khoảng 55 nước, gồm hầu hết các nền kinh tế lớn toàn cầu (G20) và đỉnh cao là Hiệp định Đối tác Liên Thái Bình Dương (TPP). Riêng với Tổ chức Thương mại Thế giới (WTO), Việt Nam bị đối xử là nền kinh tế phi thị trường trong 12 năm kể từ khi tham gia (từ 1-2007 đến 12-2018). Vấn đề là sau năm 2018, cái ‘vòng kim cô’ kia có tự động mất đi? Câu trả lời có lẽ là không.
Không được công nhận là kinh tế thị trường, hoạt động xuất khẩu của ta sẽ khó trơn tru, dễ bị các rào cản kỹ thuật làm khó, đặc biệt là các biện pháp chống bán phá giá (anti-dumping). Thuế chống bán phá giá trung bình EU đang áp dụng trên giá trị hàng nhập khẩu là 17,1% (bình thường chỉ khoảng 4%), nhưng mức này vẫn thấp hơn nhiều so với 41,1% của Mỹ.
Có thể lấy trường hợp của Trung Quốc hiện nay để xem xét. Theo lộ trình gia nhập WTO, nước này bị coi là nền kinh tế phi thị trường trong 15 năm kể từ 1-2001. Tuy nhiên, cho đến thời điểm cuối 2015 nhiều nước có nền kinh tế lớn như Canada, EU, Mỹ… vẫn chưa công nhận Trung Quốc có nền kinh tế thị trường. Nhiều nguồn tin cho thấy họ sẽ chống lại việc WTO đương nhiên công nhận tư cách này sau 2016, bởi họ cho rằng tình trạng bao cấp, ưu đãi về vốn và các nguồn lực khác cho doanh nghiệp nhà nước vẫn tồn tại. Thế nên nhiều mặt hàng Trung Quốc như sắt thép, hóa chất, nhựa, sợi quang, pa-nô quang điện… vẫn bị các nước Âu Mỹ đánh thuế bán phá giá. Tại Canada, có 18 mặt hàng nhập từ Trung Quốc bị đặt dưới sự kiểm soát phá giá. Khoảng 7,3% giá trị xuất khẩu của Trung Quốc vào EU cũng đang chịu các biện pháp tương tự.
Có vẻ sốt ruột, mới đây Trung Quốc đã cố thuyết phục Canada nhìn nhận nền kinh tế của họ là thị trường trong quá trình đàm phán FTA giữa hai nước. Tuy nhiên, nhiều nhà kinh tế, chính giới, luật gia đã xem đây như sự dụ khị (enticement), chẳng khác miếng mồi mặc cả (bargaining chip), không thể là điều kiện. John Curtis, nguyên kinh tế gia trưởng Bộ Ngoại giao Canada, nhận định “việc công nhận kinh tế thị trường là ‘vấn đề uy tín quốc gia’ (national prestige issue) với Trung Quốc, nhưng việc này không đem lại sự thúc đẩy ý nghĩa nào với nền kinh tế nước này, nên đó chẳng phải điểm mấu chốt cần đặt ra trong đàm phán”. Còn bà Cyndee Todgham Cherniak, luật sư thương mại quốc tế tại Toronto, thì cho rằng “tuy điều khoản đối xử phi thị trường trong thỏa thuận gia nhập WTO với nền kinh tế Trung Quốc sẽ chấm dứt vào 12-2016, điều này không nhất thiết có nghĩa các nước sẽ đương nhiên xem Trung Quốc là nền kinh tế thị trường”.
Nhìn chung, rất nhiều nhà kinh tế, cơ quan ngoại vụ, các hội đoàn và luật gia của Mỹ, EU và Canada hiện đang phản ứng mạnh về khả năng Trung Quốc đương nhiên được xem là nền kinh tế thị trường sau 12-2016. Như vậy, khái niệm kinh tế thị trường trong khuôn khổ ‘chủ nghĩa xã hội có màu sắc Trung Quốc’ phần nào đã làm khó cho mong muốn hội nhập sâu của nước này.
Trở lại Việt Nam, chúng ta còn ba năm nữa là đủ 12 năm ‘bị’ xem là nền kinh tế phi thị trường. Vậy điều gì Trung Quốc đang đối mặt có sẽ là của chúng ta trong vài năm tới? Rất có thể. Bởi, cũng như Trung Quốc, hiện EU, Mỹ, Canada, Mexico… vẫn xem kinh tế Việt Nam là phi thị trường. Chính vị đại diện Phái bộ EU khi phát biểu sẽ hỗ trợ Việt Nam cải thiện nền kinh tế theo hướng thị trường cũng đã nói rõ là điều này không đồng nghĩa với việc công nhận. Việc họ nhìn nhận nước ta chỉ mới đạt một trong năm tiêu chí kinh tế thị trường theo EU (sau chín năm gia nhập WTO) có thể làm ta sốt ruột. Đáng suy nghĩ hơn, trong khi họ muốn giúp ta xây dựng nền kinh tế theo hướng thị trường đầy đủ, thì ở ta nền kinh tế lại được định hướng xã hội chủ nghĩa. Chút băn khoăn là ở đây.
Nếu hội nhập là cuộc chơi theo mô thức kinh tế thị trường đầy đủ thì, để được công nhận là thực thể kinh tế thị trường (MES – market economy status), nền kinh tế cần được định hướng theo các tiêu chí phổ biến. Các tiêu chí kinh tế thị trường (criteria of market economy) có thể khác nhau tại các nước, chẳng hạn EU là 5, Canada 5, Mỹ có 6, nhưng đây chỉ là cách sắp xếp. Tinh thần chung gần như nhau, liên quan đến môi trường kinh doanh, vấn đề can thiệp và bao cấp của nhà nước, việc phân bổ nguồn lực và tình trạng sở hữu, bảo hộ và bảo vệ đầu tư, chuẩn mực kế toán, chính sách tiền tệ /hối đoái, lao động /tiền lương, luật lệ và tập quán hành xử...
Như vậy, có chăng nền kinh tế Việt Nam đang phải chịu hai định hướng (orientation) song hành? Đồng thời, giữa yêu cầu ‘định hướng theo tiêu chí thị trường phổ biến’ phục vụ cho phát triển, cho cơm gạo, và việc ‘định hướng theo chủ nghĩa xã hội’ một cách thuần lý, phục vụ cho lý tưởng trăm năm, có gì quan ngại? Câu trả lời là có. Và đây là điểm nghẽn có tên thể chế chưa tìm được lối ra.
Trước mắt có thể thấy, do bám theo ‘sợi chỉ đỏ’ định hướng, không ít bài bản cũ mang sắc thái ‘chủ nghĩa’ vẫn tồn tại trong quá trình ta hội nhập sâu vào một thế giới không nặng chủ nghĩa. Cụ thể, đó là vấn đề kinh tế chủ đạo, tình trạng phân bổ tài nguyên, nguồn lực, sở hữu đất đai… Những vấn đề không chỉ đụng chạm trực tiếp đến các yêu cầu định hướng hội nhập, mà ngay cả khu vực tư trong nước cũng bức xúc từ khi đổi mới. Chỉ riêng khái niệm đất đai sở hữu toàn dân, với sự phân cấp quản lý và cách ‘mua bán cái tài sản hữu hình chỉ có quyền sử dụng’ ấy thôi đã kém lý giải, không thuyết phục. Nó tạo kẽ hở cho tệ ban phát, dễ có sự tùy tiện xà xẻo của cải toàn dân thành của riêng, là mầm mống gây bất công, tạo độ lệch lớn giàu nghèo trong xã hội. Sự tương thích và yêu cầu đồng bộ do vậy sẽ rất cần, bởi ta không thể xây nhà to, cao ốc hiện đại trên cái nền móng cũ.
Tuy định nghĩa gần đây (2015) được điều chỉnh nhẹ hơn, nhưng đã là khẩu hiệu thì không thể cứ tái định nghĩa. Vả lại không mấy ai đọc định nghĩa. Khúc đuôi định hướng do vậy vẫn như cũ, vẫn tải đi cái “vía” vừa nặng vừa dễ bị diễn dịch, và đây là vấn đề. Vấn đề là ngôn từ, là ‘chủ nghĩa’ cứng kéo theo nếp hiểu nguyên bản. Cách gọi và nếp hiểu ấy sản sinh tâm lý quá độ, làm người này lo chệch hướng, người khác ăn xổi ở thì, không ít kẻ cơ hội… Do vậy mà trong nhiều tranh luận công khai gần đây, các bậc thức giả ở ta cũng đã thực bụng nói lên sự tối nghĩa của định hướng, lo ngại khả năng diễn dịch bảo thủ, kém khẳng định, dẫn đến thiếu tập trung cho chiến lược canh tân nước nhà. Quá trình đổi mới và hội nhập ở ta lại là một lựa chọn lịch sử, được tái khẳng định là sứ mệnh đúng đắn cho công cuộc chấn hưng đất nước về lâu về dài. Vậy, dù chỉ lý luận, lẽ nào con đường đi tới này lại chỉ là đoạn đường vòng, để lại sẽ quay về chỗ bắt đầu, trở lại với tập trung, bao cấp?
Chút lướng vướng ở ta có lẽ chỉ là do lịch sử, nặng lý luận… Ta đang xây dựng đất nước trên cái nền cũ là điều ai cũng biết. Nhưng để có một nền kinh tế thị trường hội nhập đầy đủ, để nước nhà có điều kiện thoát lên phát triển, sánh vai cùng thế giới, ta cần sự tương thích và yêu cầu đồng bộ, cần tranh thủ nhiều nguồn lực… Thông điệp chuyển tải theo đó phải nhất quán, tránh tạo ra cách hiểu bất lợi, bởi tuy việc xây dưng được tiến hành trên nền cũ nhưng sẽ cần “móng” mới, cũng không nên tạo cảm giác ‘hoàn nguyên’… Muốn vậy, nếu có thể không dùng từ ‘chủ nghĩa’ mà ta vẫn đạt được mục đích ‘dân giàu, nước mạnh, xã hội công bằng, dân chủ, văn minh’, thì vấn đề sẽ được hóa giải nhẹ nhàng với một ‘slogan’ ngắn gọn là “kinh tế thị trường định hướng xã hội”. Đây lại có thể là thông điệp tải đi lời hiệu triệu cho việc huy động toàn lực Việt Nam.
Huy Nam (Thời báo Kinh tế Sài Gòn, 7-1-2016)
Thu hút nguồn vốn FPI tiềm năng
Nhìn sâu vào một bối cảnh tài chánh…
Để thu hút nguồn FPI tiềm năng
Cho đến năm 2005, sự đóng góp của nguồn đầu tư tài chánh nước ngoài (FPI – foreign portfolio investment) vào nền kinh tế vẫn còn khá mờ nhạt. Tại nhiều diễn đàn trong nước, nếu con số 300 triệu USD (khoảng 0,1% qui mô nguồn FPI thế giới) được nêu lên như sự mong ước, thì đến cuối 2006 điều đáng ghi nhận là nguồn FPI đã có thể vượt hơn gấp đôi con số kia, sẵn sàng phá ngưỡng 1 tỷ USD..
Một cái nhìn khác. Vào giữa năm 2007, lúc tổng vốn hoá thị trường chứng khoán (TTCK) Việt Nam khoảng 20 tỉ USD (HOSE #15,5 tỉ + HASTC #4,5 tỉ), thì giá trị vốn hoá tính riêng cho đầu tư nước ngoài là gần 5 tỉ USD (khoảng 25% tổng thị trường). Cũng vào khoảng thời gian này, giới tài chánh trong và ngoài nước đã đưa ra con số ước đoán nguồn vốn FPI đầu tư vào TTCK Việt Nam trong năm 2007 có thể lên đến 2 tỉ USD. Đến năm 2007, số quỹ đầu tư nước ngoài lớn nhỏ đã vào thị trường Việt Nam là khoảng trên 60, với số vốn ‘mai phục’ khoảng 6 tỉ USD. Trong số đó, chỉ riêng 3 ‘ông lớn’ Dragon Capital, Vina Capital và Indochina Capital có số vốn tròm trèm 4 tỉ USD. Những thông tin vừa nêu cho thấy vai trò của nguồn vốn đầu tư tài chánh nước ngoài đã có bước tăng nhanh đáng kể.
Với triển vọng về đà tăng của nguồn FPI, theo nhiều dự đoán nếu giữ được nhịp độ Việt Nam sẽ có cơ hội thu hút nhanh nguồn này. Nếu tỉ lệ phổ biến nguồn đầu tư tài chánh so với đầu tư trực tiếp từ nước ngoài (FPI so với FDI) của các nước trong khu vực hiện nay vào khoảng 10%~50%, thì tiềm năng và dư địa cho nguồn FPI của Việt Nam được xem là còn rất lớn. Về ngắn hạn, ta có thể hình dung bối cảnh qua cách so sánh giữa nguồn vốn FPI và FDI dựa trên cơ sở năm. Giả định trong ba năm tới (đến 2010), mỗi năm nguồn FPI sẽ giải ngân được 2 tỉ USD, đem so mức này với số vốn FDI sẽ thực hiện theo kế hoạch (là 6 tỉ USD mỗi năm) trong cùng thời gian này, thì tỉ lệ FPI so với FDI tính từng năm trong ba năm tới sẽ đạt trên 30%, (dự kiến nhu cầu vốn đầu tư toàn xã hội 2006-2010 là 150 tỉ USD, trong đó số FDI phấn đầu giải ngân là 30 tỉ). Tuy vậy, để tỉ trọng FPI có thể tăng nhanh và ổn định, ở ta còn rất nhiều việc cần làm (ta sẽ đề cập ở phần sau). Cũng dễ thấy, dù cả hai nguồn nay đều bị thắt nút ở đoạn giải ngân, thì với FPI việc này có vẻ đơn giản hơn.
Năm 2007 cũng chứng kiến nhiều thương vụ FPI lớn. Nổi bật là việc Công ty Bảo Hiểm Tập Đoàn Tài Chánh HSBC mua 10% cổ phần Bảo Việt với số tiền lên đến 225 triệu USD. Ta thấy, chỉ một thương vụ thôi đã gần bằng con số ‘300 triệu USD’ mơ ước của hồi 2005! Nhiều qũy đang theo đuổi các khoản đầu tư có qui mô khá cao. Indochina Capital chẳng hạn, đã đưa ra tiêu chí từ 5 đến 15 triệu USD mỗi khoản.
Tuy nhiên, những gì đã và đang diễn ra chỉ mới là khúc dạo đầu. Theo ý kiến của nhiều nhà quan sát, nền kinh tế Việt Nam đang nổi lên như một vùng đất màu mỡ, dung lượng thị trường đầu tư tài chính (xét theo qui mô tuyệt đối) còn rất lớn. Chưa biết con số ước 6 hay 10 tỉ USD trong vài năm tới đối với ta có sẽ khả thi, là lớn hay nhỏ, nhưng so với nhiều nước khác thì qui mô ấy vẫn chưa là gì. Ví dụ như Malaysia, hiện nay nguồn vốn FPI của họ đang ở mức 50 tỉ USD. Con số này theo đánh giá lại không quá xa tầm với trong bối cảnh kinh tế tăng tốc của Việt Nam.
Có thể nói, từ chỗ đói vốn không lâu trước đây, nay nhiều nguồn tiền đang đợi sẵn ngoài cửa doanh nghiệp. Điều này tuy có cho lạc quan nhưng là thận trọng, do việc tiếp nhận thế nào (ở đây là việc giải ngân nguồn FPI) còn là vấn đề. Khác với đầu tư trực tiếp, là lĩnh vực nhiêu khê từ khâu kiếm đất và trăm thứ vất vả trong quá trình thực hiện, đầu tư tài chính vào doanh nghiệp có thể ví như việc mua lại hay hùn thêm vào thực thể có sẵn, nên không quá phức tạp. Thế nhưng, việc giải ngân tưởng chẳng khó khăn thì thực tế lại chưa chắc dễ hay không được vậy. Nếu so số thực được giải ngân với nguồn tiềm năng FPI đến năm 2007 ta có thể dễ nhận ra điều này. Vấn đề nằm ở đâu? Ở môi trường và sự nhận dạng các cơ hội khả thi. Đây là những nội dung liên quan đến khả năng tiếp cận và tiếp nhận vốn (của doanh nghiệp trong nước) và chủ trương hay mục đích đầu tư (của phía nước ngoài). Sự so le về cách hiểu và mục đích hay mong đợi riêng có thể tạo ra bế tắc. Nhiều trường hợp, trong khi mọi thứ đều tốt đẹp, kể cả tốn nhiều tháng để làm ‘due diligence’ (thẩm tra), nhưng chỉ vì không đồng ý với cái ‘tôi’ vốn có (không ở lâu) của một quỹ đầu tư, cuối cùng là dang dở.
Để có cái nhìn sâu vào vấn đề, và cũng để cho dễ khảo sát, ta tạm chia nguồn FPI chảy vào nền kinh tế theo hai phân khúc: Một là đầu tư mua cổ phần doanh nghiệp (hay mua bán sáp nhập), và hai là mua bán thứ cấp (mua đi bán lại trên TTCK). Việc mua bán thứ cấp tuy quan trọng (có thể tối quan trọng vì không có sân này doanh nghiệp sẽ đói vốn) nhưng dù sao đó là khâu thanh khoản, nên sau đây ta chỉ bàn sâu đến phân khúc đầu.
Hoạt động đầu tư mua cổ phần từ nguồn vốn FPI của các tổ chức nước ngoài hiện nay có thể khái quát là việc thủ đắc (sở hữu) một lượng lớn cổ phần tại các doanh nghiệp trong nước (M&A). Cho dù theo thông tin, có vẻ như nguồn này đang tập trung vào các cơ hội cổ phần hoá doanh nghiệp nhà nước, thì trong thực tế khu vực doanh nghiệp tư gần đây đã lặng lẽ thu hút nguồn này khá mạnh. Đồng thời, dù các doanh nghiệp trong nước thường ví việc này như kết ước hôn nhân thì, với các tổ chức tài chính nước ngoài, việc mua cổ phần của họ có một số mục đích khác nhau. Nhưng dù là mục đích gì, chú trọng số một của tất cả họ là lợi tăng vốn (capital gain). Đây lại chính là đích đến của hoạt động đầu tư tài chính. Nói rõ hơn, sản phẩm họ o bế là cổ phần của doanh nghiệp, chứ không phải thứ mà doanh nghiệp đang sản xuất kinh doanh. (Có thể loại trừ trường hợp họ đầu tư vào doanh nghiệp cùng ngành để dọn đường hay tìm thế đứng, ví dụ ngân hàng nước ngoài mua cổ phiếu của ngân hàng trong nước).
Trong khi có thể họ không màng đến chuyện lâu dài như vậy, thì doanh nghiệp ta lại nghĩ họ là ‘bạn đời’ và phong cho họ hàm ‘chiến lược’. Cứ khá tiền là chiến lược, nhưng đôi khi cũng chẳng khá gì, vì nếu tính tương đối thì không ít trường hợp đó chỉ là một vài phần trăm. Trong đàm phán, nhiều anh chiến lược còn không chịu ở quá một năm, thậm chí đòi sáu tháng cho tôi bán, thì làm sao mà chiến lược được! Ta thông cảm với họ vậy, vì nghề của họ là kinh doanh tiền. Thế nên, gọi họ là đối tác tài chính hay cổ đông lớn đúng hơn. Mặt khác, nếu một doanh nghiệp mà có đến cả chục hay vài chục anh chiến lược (hiện không ít nơi là vậy) thì chiến lược liệu có rối?!
Nói là nói vậy, nguồn lực FPI có cái hay riêng và sự thuyết phục của nó. Sức hấp dẫn của nguồn tài chính này thể hiện qua qui mô đầu tư và bản chất mạo hiểm. Hơn nữa, cho dù việc tham gia vào doanh nghiệp là để vỗ béo một khoản đầu tư, nhưng không chỉ có vậy và ngắn vậy. Thật ra, trong quá trình vỗ béo đó nhà đầu tư tài chính sẽ đem lại cho doanh nghiệp nhiều điều lợi. Ngoài nguồn vốn mạnh, sự hỗ trợ về kinh nghiệm quản lý, phát triển thị trường, hoạt động xúc tiến, quan hệ quốc tế, thu xếp kết nối… là những việc mà doanh nghiệp luôn cần. Nếu sau một thời gian họ có thanh lý khoản đầu tư của mình (bán đi), thì việc này cũng sẽ diễn ra ngoài doanh nghiệp, và biết đâu người khác thế chân sẽ tốt hơn. Dù không ở lâu, và thường không trực tiếp tham gia quản trị điều hành, các nhà đầu tư tài chính lớn lại rất quan tâm đến việc giám sát (qua đại diện trực tiếp hoặc công ty kiểm toán). Điều này gián tiếp thúc đẩy doanh nghiệp mạnh lên. Công bình mà nói, thời gian qua chính nguồn FPI này đã góp phần giúp nhiều doanh nghiệp lớn mạnh, sẵn sàng hội nhập và cất cánh.
Hoá ra các cổ đông chiến lược lâu nay đa phần là cổ đông lớn thôi chứ chưa phải chiến lược đúng nghĩa. Vậy thì doanh nghiệp trong nước làm thế nào để có đối tác chiến lược đúng nghĩa trong quá trình tiếp nhận vốn FPI? Câu trả lời là nên thay đổi quan điểm và cách tiếp cận, vì đối tượng sẽ kén hơn. Đối tượng nào mà gọi là kén? Đó là các nhà đầu tư có khuynh hướng đầu tư trực tiếp, nhưng thay vì thành lập doanh nghiệp mới, họ tham gia thị trường thông qua ‘cửa’ đầu tư tài chính. Do có sự tích cực như vậy, họ thường đòi tỉ lệ sở hữu cao, thường là không dưới 20%. Lý do? Ngoài yêu cầu sẽ trực tiếp tham gia điều hành doanh nghiệp (đây thường là điều kiện tiên quyết), việc nắm giữ tỉ lệ cao có thể là để đáp ứng các yêu cầu theo tiêu chí công bố tài sản trên các báo cáo tài chính bên nước họ. Cũng có trường hợp, nhìn hình thức thì có vẻ đầu tư tài chính, nhưng thực chất hoặc đường dài đó có thể sẽ là chiến lược. Trường hợp Bảo Hiểm HSBC mua 10% Bảo Việt có khả năng thuộc dạng này. Bởi theo thông tin, sau khi nắm 10% họ còn có ý định mua tiếp 8% (phần dành cho đầu tư nước ngoài còn lại) và sẽ tiếp tục nâng tỉ lệ sở hữu lên 25%. Các nhà đầu tư có khuynh hướng đầu tư trực tiếp thông qua ‘cửa FPI’ nói ở phần này cũng không loại trừ là khách hàng tiềm năng của thị trường thâu tóm và sáp nhập (M&A). Có thể ví von lĩnh vực M&A như một cung bậc cao của hoạt động tài chính, nhưng có đoạn kết là đầu tư trực tiếp, và do vậy, cách thủ đắc doanh nghiệp kiểu này không hề là đầu tư ‘gián tiếp’.
Đến đây, xin được mở ngoặc để bàn một chút về cách gọi ‘đầu tư gián tiếp’ mà, với trường hợp nước ngoài, nhiều nơi ở ta đã dịch ra tiếng Anh là ‘foreign indirect investment’ và gọi tắt là FII. Thật ra, có thể nói trong kinh tế tài chính không có hoạt động đầu tư sinh lợi nào là gián tiếp cả. Gọi gián tiếp rất dễ bị diễn dịch sai và lẫn lộn với các dạng đầu tư không sinh lợi. Vã lại, FII hay indirect investment cũng không có trong tiếng Anh chuyên ngành. Cách gọi chuyên ngành là portfolio investment, là đầu tư tài chính hay đầu tư theo danh mục. Đối với nguồn nước ngoài thì người ta thêm foreign vào và gọi đó là FPI. Dòng FPI tuy dồi dào nhưng biến động, hoạt động chủ yếu thông qua các quỹ đầu tư. Mục đích hoạt động của các quỹ khá đa dạng, đôi khi rất ‘diều hâu’ hoặc bảo thủ, ví dụ loại hedge fund (quỹ đầu cơ, xem TTCK: Kỹ năng Chọn lựa Đầu tu, Huy Nam, NXB Trẻ, 2000). Điểm chung của các quỹ đầu tư là không cam kết dài hạn, đặc biệt là loại mạo hiểm (venture capitalist).
Suy cho cùng, khi nguồn FPI được đưa vào hoạt động sản xuất kinh doanh thì nó không có mấy khác biệt so với nguồn FDI. Bởi nhìn từ góc độ doanh nghiệp, hai chú “mèo đen mèo trắng” này đều có đóng góp tốt ngang nhau. Nhưng đó là khi doanh nghiệp tiếp nhận vốn FPI trực tiếp từ quá trình IPO hay huy động bổ sung. Còn nếu nguồn này đi thẳng vào phân khúc sau (mua đi bán lại trên thị trường thứ cấp) thì là chuyện khác. Khác là vì nó nhạy cảm, là nơi cần đến các chính sách vĩ mô khéo léo.
Vậy là, khi có quan điểm nhìn nhận đúng, doanh nghiệp sẽ vừa có đối tác chiến lược thật sự (cho phát triển ngành nghề) vừa có đối tác tài chính (cho yêu cầu trường vốn). Sự nhìn nhận mạch lạc cũng góp phần loại bớt các bế tắc, hoá giải căng thẳng do thiều thông hiểu trong đàm phán và làm quyết định. Nôm na, doanh nghiệp chẳng những có tiền mà còn được cả bạn hiền. Anh này là chiến lược thì anh kia là chiến hữu, anh nào cũng quan trọng cả. Sự đồng hành của họ tạo men xúc tác, thúc đẩy kinh tế doanh nghiệp phát triển, và nền kinh tế sẽ mặc nhiên được lợi. Lúc ấy, các con số “50%” hay “50tỉ USD” (thu hút FPI tính theo phép tương đối hay tuyệt đối) sẽ chẳng là chuyện xa vời. Nguồn FPI lại không dừng ở vốn cổ phần, vì món khoái khẩu không kém của nhiều nhà đầu tư nước ngoài còn là trái phiếu. Trái phiếu (doanh nghiệp và nhà nước) là loại có lắm điều hay điểm lợi, nhưng ở ta lại chưa mấy được quan tâm (thời điểm đang được đề cập là cuối năm 2007).
Tuy con đường đến với nguồn FPI ngắn và đơn giản hơn FDI, các điều kiện hạ tầng để duy trì và điều hoà nguồn này không đơn giản. Về phía doanh nghiệp, việc hành xử đúng mực theo yêu cầu trung thực, minh bạch, công khai, sẽ là qui ước đeo bám. Về phía nhà nước, cần có chính sách rõ ràng, nhất quán và hiệu lực điều hành đồng bộ. Đối với nhà đầu tư nói chung và nhà đầu tư tài chính nói riêng, môi trường dù hấp dẫn mà không dự tính được là rủi ro. Nền kinh tế càng hội nhập sâu thì xa lộ FPI sẽ có chuyển động càng tốc độ. Làm thế nào để đón nhận nguồn vốn dồi dào nhưng hơi khó chịu này một cách hiệu quả và an toàn là gợi ý của một cổng thông minh tối ưu.
Thêm ôn định để gia cố ổn định
Thu hút đầu tư,
Thêm ổn định để gia cố ưu thế ổn định
Giữa lúc thế giới phập phồng vì nạn khủng bố hay các xáo trộn về chính trị thì Việt Nam nổi lên như một nơi bình yên, thuận lợi cho sản xuất, làm ăn. Cùng với yếu tố con người được đánh giá là thông minh, khéo léo; lao động tháo vát, cần cù và tương đối rẻ, lợi thế thu hút đầu tư nước ngoài (FDI) đáng lẽ phải được mùa… Nhưng thực tế một thời gian dài đã không diễn ra như mong đợi, vì sao?
Có thể ta đã nghe nói nhiều về những ách tắc do pháp lý chưa đồng bộ, hạ tầng chưa đáp ứng, tệ quan liêu nhũng nhiễu, giá tiện ích đắt đỏ, chi phí thực tế cao, v.v… Nhưng còn một nguyên nhân tuy ít nói ra lại được giới đầu tư trong và ngoài nước quan tâm đặc biệt, đó là tình trạng thiếu nhất quán hay thiếu ổn định trong hoạch định chính sách.
Sự thiếu nhất quán chung quanh chiếc xe gắn máy là một ví dụ. Còn nhớ, vào đầu những năm 2000, hàng loạt chính sách khuyến khích sản xuất xe gắn máy trong nước đã được tung ra. Trong đó có lộ trình giảm nhập, tăng nội địa hoá, các nỗ lực tập trung để có xe giá thấp cho người thu nhập thấp. Kế hoạch sản xuất động cơ mà Bộ Công Nghiệp từng dự trù là từ ba đến năm trăm ngàn bộ mỗi năm nhằm cổ xúy cho chiến lược xe máy thương hiệu Việt Nam… Những nội dung vừa kể đó đã thu hút các nhà đầu tư hưởng ứng đón đầu khá sôi động. Nhưng đến cuối năm 2002, chủ trương hạn chế xe gắn máy bằng các biện pháp hành chánh được đưa ra khá bất ngờ, lại được thực hiện trong thời gian ngắn. Điều này lập tức làm cho ngành sản xuất mới vừa được khuyến khích kia nhanh chóng bị xìu xuống. Mặc dù được công nhận là một chủ trương đúng và cần thiết, sự thay đổi đột ngột như cú thắng gấp không chỉ gây sốc cho các nhà đầu tư nước ngoài mà nhiều doanh nghiệp trong nước cũng đã lao đao.
Cùng quan sát các động thái vĩ mô tương tự, các nhà sản xuất xe hơi tuy được xem là đãi ngộ, mới đây cũng đã có nhiều phản ứng, cho dù tính chất vấn đề có hơi khác. Hay chuyện thay tới đổi lui hạn ngạch dệt may xuất đi Mỹ (giữa năm 2003) đã gây không ít trở ngại, tốn kém, thậm chí bất bình, cho giới sản xuất gia công may mặc khắp nước. Nhiều nhà đầu tư nước ngoài còn có những vấn đề riêng đã được nêu lên tại nhiều diễn đàn. Vụ việc đôi khi chỉ là một, nhưng nơi này có thể làm ngược nơi khác. Báo chí và chính người trong cuộc đã mô tả các tồn tại kia như là các “thử thách” cần phải “kiên nhẫn” để vượt qua!…
Sự không nhất quán, thiếu ổn định về chính sách như vậy đã làm cho các nhà đầu tư trở nên thận trọng, dễ có tâm lý lo âu, thủ thế… Ai đã quen hay năng động một chút thì phải xoay xở nhiều hơn, nhưng họ chỉ làm ngắn và nhỏ chứ không mở rộng. Điển hình, đầu tư của Nhật vào Việt Nam năm 1996-1997 là 119 dự án với tổng vốn là 1,2tỷ USD. Đến năm 2002 số dự án của họ là 42 nhưng tổng vốn đầu tư chỉ là 102triệu USD (bình quân một dự án từ hơn 10triệu USD giảm xuống còn dưới 2,5triệu). Cho dù vào những ngày giữa Quý 3–2003, sau hằng loạt nổ lực của Chính phủ, đã có một số dấu hiệu tốt hơn về các dự tính của người Nhật, đặc biệt là các dự án sẽ triển khai tại miền Bắc, hậu quả giảm sút đầu tư từ Nhật trong vòng 5 năm qua là kinh nghiệm không nên xem thường. Nhiều thống kê gần đây có thể làm ta sốt ruột. Ví dụ, trong tổng vốn Nhật đầu tư vào ASEAN thì Việt Nam chỉ chiếm có 0,9%, qúa nhỏ so với Thái Lan là 37,4%, Philippines là 18,4%, Indonesia là 16,5%… (Tuổi Trẻ 17-7-2003). Tình hình chung được các khu công nghiệp tại TP HCM và một số tỉnh trong vùng động lực ghi nhận trong nhiều năm vừa qua là quy mô vốn đầu tư của đa số các dự án được cấp phép đều nhỏ, thường là dưới 2triệu USD, không ít dự án chỉ là vài trăm ngàn USD.
Một so sánh khác của ông Sarath Sajapatirana, chuyên gia WTO, phát biểu tại diễn đàn “Việt Nam: Sẵn sàng gia nhập WTO” hồi tháng 6-2003, có thể minh hoạ thêm các đặc điểm hạn chế cần được nghiên cứu cải thiện: “Hơn 70% vốn FDI tại Châu Á ngày nay là từ các nước đã phát triển. Trong khi đó, gần 70% vốn FDI vào Việt Nam hiện nay là từ các nước Châu Á”. Theo ông Sarath, sở dĩ có chuyện này là vì chỉ có các nước quen xoay xở trong khu vực mới dễ thích nghi được những điều kiện làm ăn còn thiếu hấp dẫn tại Việt Nam. Trong đó có hạ tầng yếu kém, tệ quan liêu, nhũng nhiễu, sự thiếu ổn định của các chính sách…
Điều kiện ổn định là quan tâm hàng đầu khi các ‘nhà giàu’ quyết định bỏ tiền ra đi làm ăn xa. Điều kiện ổn định đó cần được hiểu gồm cả về mặt xã hội và chính sách. Một bối cảnh chính trị xã hội ổn định nhưng khâu chính sách kém ổn định thì không đủ sức thu hút. Ngoại trừ để kiếm “áp phe”, không ai đi đầu tư lại muốn bị ‘thử thách’. Các nhà đầu tư dù đi tìm lợi thế cho mình, chính họ đang thủ đắc lợi thế, vì sự cạnh tranh thu hút đầu tư của các nước quanh ta rất gay gắt. Bởi vậy, thật đáng quý nếu họ chịu ngồi lại để bộc bạch khó khăn này vấn đề nọ với ta, thậm chí là than phiền hay phê phán… Một sự bỏ đi lặng lẽ mới nguy! Vấn đề sẽ không có gì lớn nếu trong tư duy hay hành xử ta luôn thử đặt mình trong đó.
Cũng là sự không ổn định của chính sách, một vấn đề rất thời sự xảy ra vào giữa năm 2003 làm cho nhiều cá nhân và doanh nghiệp trong nước một phen “xanh” mặt: Chỉ thị 07 của UBND Quận 2 TPHCM quy định lại lộ giới sông Sài Gòn đồng loạt là 50mét. Theo thông tin phân tích trên báo thì ý tưởng dù là rất hay này lại phủ nhận toàn bộ cơ sở pháp lý được xác lập trước đó với lộ giới từ 20-50m. Dựa vào lộ giới cũ, nhiều doanh nghiệp được khuyến khích đã bỏ tiền ra đầu tư hạ tầng dể biến một vùng sình lầy hoang sơ thành đường sá và các khu dân cư từ những năm ’94-’95, dân chọn ra ở đây lúc ấy cũng chẳng phải nhiều tiền… Nay thì ai cũng có cùng nỗi khổ khi nghĩ đến việc sẽ được đền bù! Đáng nói, bối cảnh của sự việc được xem là nghiêm chỉnh (khu này được đánh giá có quy hoạch tốt, giấy tờ thuộc loại đầy đủ nhất TPHCM). Chỉ có sự không nhất quán là có lỗi, có thể để lại di chứng…
Nhà nước, nhà đầu tư và người dân sẽ chẳng ai có lợi trong bối cảnh thiếu nhất quán và chính sách không ổn định. Nền kinh tế dễ bị co cụm khi ‘người có tiền’ co cụm, khi người đầu tư chỉ tính ngắn, làm ‘ngầm’, chạy thương vụ… chứ không chú tâm gầy dựng lâu dài. Tâm lý bất an sanh tiêu cực đối phó, tác hại đến yếu tố lạc nghiệp trong phát triển bền vững.
Sự cải thiện và đổi mới liên tục, hiểu sâu đi sát trong đánh giá và bổ sung chính sách là cần, nhằm duy trì hiệu lực quản lý nhà nước. Tuy nhiên quá trình đó chỉ tích cực khi nó động viên được nội/ngoại lực, tránh gây tổn hại cho người làm ăn ngay thẳng, khuyến khích tốt hơn sự tham gia… Ý này muốn nói, ngay cả sự thay đổi trong chính sách cũng nên dựa trên nền an dân. Nhà nước nếu có thiệt chỉ là để cho nước nhà giàu mạnh hơn lên…
Huy Nam, 2003
Equitization là gì
Từ “equitization” nghĩ đến hội nhập…
Người nước ngoài mới đến Việt Nam, đặc biệt là giới kinh tế tài chánh, đọc báo tiếng Anh tại chỗ có thể sẽ khó hiểu ta muốn nói gì với equitization, cho dù đó là người Anh hay Mỹ. Chuyện có vẻ lạ nhưng lại đơn giản vì thật ra trong tiếng Anh không có từ equitization.
Vẫn là tiếng Anh… Lâu nay ta quen gọi cổ phần hoá là equitization đến mức… không muốn nghe ai nói khác! Đồng thời vì nhiều lý do, cũng ít ai tìm hiểu kỹ cổ phần hóa tiếng Anh chuyên ngành gọi là gì, hoặc có hay không từ equitization trong tiếng Anh? Chỉ biết, từ những năm ‘90 khi chủ trương cổ phần hóa doanh nghiệp nhà nước (DNNN) tại Việt Nam đi vào cụ thể, một số báo tiếng Anh trong nước khi đưa tin hoạt động này đã gọi đó là equitization. Sau đó, do được dùng thường xuyên hơn, báo chí một số nước có thông tín viên tại Việt Nam, nhất là các tờ báo trong khối Asean và châu Á, hoặc các tổ chức kinh tế tài chánh quốc tế có theo dõi quá trình này tại Việt Nam, cũng đã bê nguyên từ equitization lên các bài viết của họ. Tuy nhiên, đáng lưu ý là giới chuyên nghiệp thường thận trọng đặt “thuật ngữ” này trong cái nháy nháy, thêm “so called”, hay thêm từ “interchangeable” với đôi lời giải thích.
Như vậy, có lẽ do được bắt đầu từ các phương tiện chính quy và chính thức (một tờ báo hay một tài liệu phát tán nào đó), được lặp đi lặp lại hay dùng theo như một cách nói riêng, nên ít ai đặt thành vấn đề đúng sai. Hơn nữa, cho dù nếu có ai đó biết rằng dùng tiếng Anh trong bối cảnh kinh tế tài chánh như vậy là không đúng thì họ cũng ngại nêu lên, một phần vì sợ bị lẻ loi, một phần như cảm thấy thiếu tự tin. Chuyện tuy nhỏ nhưng lại khó nói chỉ vì chung quanh ai cũng dùng cũng hiểu cả. Thậm chí có người còn tin rằng thế giới sẽ theo ta thôi! (Hơi quá đáng!) Dù sao thì cũng không nên bỏ qua sự thật đây là tiếng Anh. Rất nhiều cách nói đã quá quen lại đang tỏ ra trở ngại khi đi ra, trong quá trình nghiên cứu trao đổi thông tin với thế giới.
Dùng thì dùng nhưng thực tế không ít người vẫn còn hoài nghi hay cứ bị ngờ ngợ về độ chuẩn của equitization. Ít ra một lần họ đã nghe equitization không phải là thuật ngữ tài chánh chính hiệu, không phải là từ có khả năng chuyển tải hoạt động cổ phần hóa. Vì ngoài ‘từ điển Lạc Việt’, sẽ khó tìm đâu ra từ equitization, kể cả việc truy tìm trong nhiều tự điển hiện nay ở Anh Mỹ. Lên mạng và nhờ “google” search dùm, dù từ này có được “thống kê” trong các tin và bài viết thì cũng chỉ nói riêng về cổ phần hoá ở Việt Nam! Vậy thuật ngữ tương đương để chỉ bối cảnh mà các xứ nói tiếng Anh dùng là gì?
Về kỹ thuật, nếu hiểu hoạt động cổ phần hoá một cách tổng quát là quá trình tái cấu trúc về vốn và sở hữu doanh nghiệp thì tùy trường hợp và ngữ cảnh cách nói tương thích trong tiếng Anh là equity restructuring, equity financing, going public hay initial public offering (IPO). Trường hợp hiểu cổ phần hoá là việc chuyển DNNN thành công ty cổ phần, với quá trình phát hành cổ phiếu ra công chúng, thì ta có thể gọi đó là SOEs going public hay SOEs launch IPO. Tất cả các hoạt động vừa nói là nằm trong tổng thể cải cách DNNN và tiếng Anh tương đương gọi chung là state-owned enterprises reform, gọi tắt là SOEs reform. Báo chí tại nhiều nước còn gọi thẳng hoạt động này là “sale”. Ví dụ thông tin về “state-owned businsess on sale” là việc bán bớt một phần hay toàn bộ sở hữu của nhà nước. “Sale” là cách nói phổ biến trong hoạt động cấu trúc lại vốn chủ sở hữu ở thị trường tài chánh chứng khóan. Ví dụ một “SOE offer for sale” có thể chỉ bán một lượng cổ phần nào đó của công ty ấy thôi.
Trở lại với equitization, có lẽ từ này được tạo dựng dựa theo thuật ngữ equity, nhưng do không nắm rõ thuật ngữ tài chánh nên đã có sự nhầm lẫn đáng tiếc. Equity có nghĩa gốc là vốn chủ sở hữu. Người ta còn dùng equities để chỉ cổ phần (ordinary hay common shares), và điều cần nhớ khi dùng cho ý sau này thì nó luôn luôn phải được viết ở số nhiều (equities). Vậy là trong tiếng Anh chỉ có equity hoặc equities chứ không có equitization. Hơn nữa, vì equity là vốn chủ sở hữu cho nên dù ta có “equitize” (vốn hoá) nó đi thì vốn chủ sở hữu vẫn chỉ là nó. Như vậy suy cho cùng thì equitization chẳng có ý nghĩa gì nên không ai dùng. Còn nếu gắn equitization với equities thì gượng ép quá. Nhưng việc gì phải “tự chế” khi mà tiếng Anh đã có sẵn?
Điều đáng nói, ngay cả việc người ngoài nếu phải chấp nhận nhập gia tùy tục, để hễ ai vào Việt Nam đều cần phải hiểu equitization theo cách của Việt Nam, thì đồng thời equitization cũng sẽ chẳng thể “xuất ngoại” được, nghĩa là không hội nhập được. Điều này quan trọng, vì khả năng thông đạt ra nước ngoài sẽ bị hạn chế do chính ngôn từ không tương thích. Một người ngoại quốc có thể hiểu equitization theo cách của ta, và chỉ với trường hợp của ta thôi, nhưng họ sẽ mất công “dịch” phương ngữ này sang thuật ngữ phổ biến khi muốn thông tin nối tiếp về nước họ. Vậy thì liệu có nên? Thực tế có nhiều tài liệu trên website đã dịch từ này từ “equitzation” sang “to launch IPO”; “SOEs reform”; hay thậm chí “privatization”.
Câu chuyện trên đây lại chưa phải đã dừng ở “equitization”… Là doanh nhân, quan chức chính phủ, nhà báo, sinh viên, nếu vì đã quen dùng từ nội địa, để rồi lúc đi ra nói nó lên không ai hiểu, bị question là “what do you mean?”, thì đáng tiếc vậy. Phải chăng cũng vì lý do bất tiện vừa nêu nên cách đây không lâu Singapore đã quyết tâm từ bỏ loại tiếng Anh mà có thời họ từng tự hào là của riêng họ, để ngày nay ta không còn nghe nhắc đến Singlish nữa!
Huy Nam, 2003
Sự thật … “vốn điều lệ”
Hậu kiểm với tập quán công bố vốn-thực-góp trong công ty cổ phần
Trong một cuộc hội thảo về ký kết hợp đồng kinh tế, một luật sư nước ngoài có quá trình làm việc 10 năm với Vệt Nam lưu ý rằng: Hãy thận trọng, vốn ghi trong điều lệ có cả tỷ đô-la nhưng cần xem tiền thực góp là bao nhiêu?…(*) Ở ta ý này không khác, nhưng đã có cách làm khó hiểu: Lúc thì dựa vào lượng cổ phần khi thì căn cứ vào giá trị (tiền), một công ty tuy thật sự chỉ huy động vốn có một lần, lại có thể nhiều lần làm động tác “tăng vốn”. Chuyện nghe kỳ lạ, chưa có một lý giải vững chắc nào nhưng cũng được “nhân điển hình”. Do đâu?
Thực trạng: Đầu tiên là do cách hiểu. Tư duy “vốn-điều-lệ” theo khuôn khổ “công-ty trách-nhiệm-hữu-hạn” tỏ ra không hợp với “công-ty-cổ-phần”. Do quán tính, một số tiền “cứng” được ghi vào điều lệ và bị hiểu lầm là cơ sở ‘trách nhiệm hữu hạn’. Chỗ “không có tóc” này lại bị quản một cách máy móc đưa đến lắm cách làm vô lý. Bởi, số tiền đó chỉ có thể là giá trị ước định cho lượng cổ phần tại thời điểm được ghi mà vào lúc khác nó có giá trị khác. Minh hoạ sau giúp làm rõ vấn đề.
Ví dụ, một công ty có vốn ban đầu ghi trên điều lệ là: “vốn 20tỷ đồng–tổng số cổ phần 2triệu–mệnh giá 10.000đ”. Sau đó vào lúc thị giá 20.000đ/cp, công ty huy động thêm 10tỉ đồng, và chỉ phát hành 500.000cp là đủ. Tình trạng thực nay là “vốn thực góp 30tỷ, tổng số cổ phần 2,5triệu”. Nhưng, cách hiểu lệch đã cho phép công ty chỉnh điều lệ là “25tỉ đồng và 2,5triệu cp”. Vậy là Vốn thực góp đã bị bóp méo, bị tách ra phi lý. 5tỉ đồng dôi ra có thể tiếp tục bị ‘vận dụng’ lòng vòng: Được qui về mệnh giá để “tạo” thêm 500.000cp. 500.000cp này được chia cho 2,5triệu và mỗi cổ phần đang lưu hành sẽ nhận thêm 0,2cp …khống. Chỉ thêm gánh nặng chứ không có tiền, việc này lại được mệnh danh ‘phát hành để tăng vốn’, nghe oai thật. Sự vận dụng tùy ý ‘lúc thì dựa vào giá trị khi thì dựa vào cổ phần’ đó đưa đến điều lạ: Cùng một số tiền huy động có thể có hơn một lần xin phép phát hành và chỉnh điều lệ! Động tác giả này đã khó lý giải lại có thể đặt công ty vào thế bất lợi.
Có hợp lý? Sau khi phân chia lại, nhóm người vừa đóng góp 10tỉ (nhóm sau) nay sở hữu 600.000 cổ phần. Giả sử tài chánh công ty còn chân phương, chưa có tích lũy, thì theo tinh thần cách tính và xét về lý, có vẻ như nhóm sau này tham gia vào công ty chỉ 6tỉ (600.000 x 10.000đ). Như vậy còn 4 tỷ công ty đã thu của họ nhưng lại “đem chia cho người khác” nghĩa là gì? Cần nhớ là họ gia nhập công ty chứ không trực tiếp mặc cả với cổ đông cũ. Không như phương thức tách cổ phiếu, cách chia tươi này vừa tước đi lợi thế (nội lực) công ty, vừa cho người mua sau tâm lý bị cắt xén. Đối với công ty, lượng cổ phằn gia tăng duy ý chí đó không cải thiện ‘tư thế đối tác’ hay chứng tỏ ‘sự lớn mạnh’ như từng có suy nghĩ đơn giản. Trái lại là gánh nặng dễ làm công ty “mất sức”, nghĩa vụ gia tăng, áp lực hiệu quả căng hơn, cổ tức bị teo lại do số chia tăng lên đột ngột, tạo tâm lý bất lợi. Đó là ta mới chỉ nói giá cổ phần tăng. Trường hợp giá giảm (ví dụ lúc huy động 10tỉ kia giá bán chỉ còn là 5.000đ/cp) thì liệu cách dọn cỗ bằng chính thịt của mình này có còn là khái quát hợp lý?
Bên cạnh đó, không thể không đề cập một khía cạnh khác của vấn đề…Vì nhiều lý do, công ty có thể giảm vốn cổ đông, thực chất là giảm lượng cổ phần đang lưu hành. Chẳng hạn, công ty mua lại và rút hẳn 250.000 cổ phần giá trị 5tỉ đồng, nếu trên điều lệ còn nguyên vốn ban đầu là 20tỉ thì tiền này được điều chỉnh ra sao? Trừ đi 5tỉ hay 2,5tỉ đều không phải là cách.
Thủ phạm ẩn khuất làm rối tình hình cần được đưa ra ánh sáng là sự cuồng tín vào mệnh giá. Đã gọi là thị trường chứng khoán mà ta cứ bắt cổ phần nhốt vào mệnh giá 10.000đ! Cách làm khiên cưỡng này với công ty cổ phần là không khoa học. Tại sao? Cổ phần là đơn vị xác định mối quan hệ giữa cổ đông và công ty. Cổ đông trả tiền mua và công ty nhận tiền bán cổ phần. Quan hệ này sòng phẳng, là sự thỏa đáng về giá chứ không dựa vào mệnh giá. Mẫu số chung cổ phần mặc nhiên loại bỏ yếu tố biến động giá của chính nó. (Vì thế, cổ tức trả cho cổ phần là số tiền, chứ làm sao tính được phần trăm?). Cần nhớ, cổ đông và công ty có tư cách độc lập. Nên về nguyên tắc, nếu công ty nhận được nhiều tiền hơn và phát ra ít cổ phần hơn là có lợi thế. Vậy lý do gì công ty lại từ bỏ lợi thế đó? Lại đi phát khống cổ phần? Giả thiết có hai công ty phẩm chất như nhau, vốn thực góp cùng là 30tỷ, nhưng có lượng cổ phần lưu hành khác nhau, là 3triệu và 2,5triệu, hỏi công ty nào có lợi thế hơn? Chưa xét gì nhiều, chỉ cần so sánh giá cổ phần theo sổ sách thì rõ: Công ty có lượng cổ phần ít hơn lợi thế hơn. Vâng, là lý lẽ “the fewer the better cheer”. Ta cũng nên lưu ý, nếu cổ đông có quyền lợi và trách nhiệm hữu hạn theo cổ phần thì công ty có trách nhiệm và nghĩa vụ vô hạn dựa trên tài sản (tiền). Chỗ này dễ lẫn lộn nếu vốn bị gò vào mệnh giá.
Sự thật là gì? Cần thay đổi cách tư duy. Quản lý hành chánh cần rạch ròi nghĩa vụ và quyền lợi dựa trên cổ phần, do đó, trên điều lệ lượng cổ phần sẽ được chú trọng. Nhưng đấy cũng mới chỉ là lời tự khai và được thừa nhận trên danh nghĩa. Cần nhớ là bản điều lệ có trước khi công ty thành lập, việc góp vốn sau đó mới được thực hiện.Vốn này sẽ còn thay đổi dài dài khi công ty có các giao dịch cổ phiếu của chính mình. Tất cả các phát sinh sẽ được ghi nhận hay điều chỉnh (tăng giảm) trực tiếp vào sổ sách kế toán. Chỗ này rất cần hậu kiểm! Không kiểm soát vốn khi thành lập, luật pháp sẽ buộc anh công bố vốn thực góp của cổ đông. Đến đây, nó kích hoạt cả một hệ thống giám sát, toàn diện và có vẻ không giới hạn: Cơ quan thuế, tài chánh, TTCK, kiểm toán, đối tác, giới tài trợ, nhà đầu tư, giới phân tích giá… Do vậy ta thấy nguyên tắc không kiểm soát vốn không là điều ngẫu nhiên hay ngẫu hứng, cũng không có sự chiếu cố gì đặc biệt. Trong khi nó giúp mở cửa (khác với “thả cửa”) để doanh nghiệp ra làm ăn dễ dàng, thì đồng thời phép nước cũng đặt doanh nghiệp trước hành lang kỷ cương và yêu cầu “hậu kiểm” thường xuyên.
Như vậy, thực chất vấn đề vốn không nằm trong điều lệ. Từ “vốn điều lệ” mà ta quen dùng có thể gây ngộ nhận, và có vẻ không ích lợi. Ta dịch “vốn điều lệ” là “charter capital”, thực ra Anh Mỹ không có thuật ngữ này. Trên điều lệ, tổng số cổ phiếu được quyền chào bán (thuật ngữ của Luật DN) mới quan trọng và cần được thể hiện khi đăng ký. Chính lượng cổ phiếu này là con số cần giải trình và được thừa nhận, theo luật, chứ không phải muốn ghi sao cũng được.
Công bố vốn: Kể từ đây, việc công bố vốn sẽ phải được công ty thực hiện một cách bắt buộc và thường xuyên (bằng bố cáo hay thông tin theo quy định). Công bố thế nào? Trong tổng số cổ phiếu được quyền chào bán (authorized shares hay authorized capital stock) ghi trên điều lệ, phần nào đã bán xong (paid-up shares) và đã thu tiền (direct payment) thì phải được công bố là vốn thực góp (paid-up capital). Ngày trước, các công ty cổ phần tại Sàigòn gọi đây là vốn góp đủ. Vốn thực góp có bản chất là một giá trị thuần nhất, nhưng cũng có thể ghi chép theo cách minh họa như sau: Giá trị cổ phần sáng lập (đợt đầu tiên và duy nhất) được gọi là vốn mệnh giá (par value). Các đợt góp vốn sau nếu giá cổ phần cao hơn thì khoản dôi lên gọi là vốn góp chênh lệch (paid-in surplus). (Khoản chênh lệch dôi lên khi bán lại cổ phiếu quỹ cũng có tính chất như paid-in surplus). Gọi hoặc ghi vậy chỉ có ý nghĩa thông tin chứ không nhằm mục đích phân biệt hay tách ra. Do mệnh giá là thứ chóng bị mất ý nghĩa, ngày nay nó không còn được chú trọng, các cổ phần được phát hành thường có bản chất là không mệnh giá (no par).
Việc cần phân biệt là, giữa vốn thực góp (paid-up capital) và vốn chủ sở hữu (owners’ equity). Vốn chủ sơ hữu là tài sản thuần (net assets) của công ty, bao gồm vốn thực góp của cổ đông cộng lợi nhuận giữ lại (retained earnings), hay trừ đi phần lỗ. Suy cho cùng, công ty có làm ăn tốt, có tiềm lực hay không thể hiện ở phần retained earnings, với điều kiện là khoản lợi giữ lại này được sử dụng hiệu quả. Các nhà phân tích kinh tế tài chánh thường đánh giá chất lượng quản trị của lãnh đạo công ty thông qua khả năng sử dụng hiệu quả và/hoặc xử lý khôn ngoan khoản tiền này. Tiếc thay, nhiều công ty cùng lúc cũng đã gói luôn khoản này đem chia!…(**)
Vậy là rõ: Điều lệ xem trọng lượng cổ phần; sổ sách kế toán xem trọng vốn thực góp. Do đó, chỉ khi nào lượng cổ phần thay đổi thì công ty mới điều chỉnh điều lệ, việc này xảy ra khi: (1) Công ty phát hành thêm cổ phiếu để huy động tăng vốn; (2) Chia cổ tức bằng cổ phần (giảm retained earnings, tăng tương ứng paid-up capital); (3) Mua lại cổ phiếu và rút hẳn để giảm vốn (giảm lượng cổ phần trên điều lệ và giảm vốn trong sổ sách kế toán); và (4) Tách gộp cổ phiếu. Trong bốn trường hợp nêu trên, 3 trường hợp đầu công ty cần công bố vốn điều chỉnh.
Chưa thoát được nếp cũ, nên dù luật có hội nhập thì “lệ” lại vẫn thích cách riêng. Khác nào trên bảo mở nhưng dưới lại trổ cửa khác. Liệu có sẽ tiêu tốn để sửa, có chậm tiến trình, vuột cơ hội và bào mòn niềm tin? Là trí tuệ được đúc kết hằng trăm năm, học và ứng dụng thôi cũng đã bạc đầu…
(Báo Đầu tư Chứng khoán, 9-2002, Tạp chí Chứng Khóan VN.)
(*) Mượn ý của luật sư Lucy Wayne, giám đốc hãng luật Lucy Wayne & Associates, tại hội thảo “Hợp đồng quốc tế, các chỉ dẫn và cạm bẫy bất ngờ” – Thời báo KTSG 22-8-2002.
VAMC và khoảng cách
VAMC và khoảng cách còn lại
Thông tin về Công ty Quản lý Tài sản Việt Nam (VAMC) được thành lập và hoạt động vào Quý 2-2013 tuy có chuyển tải dấu hiệu tích cực, một sự lạc quan quá sớm với các suy diễn đơn giản lại có thể không giúp cho quá trình giải quyết vấn đề nợ xấu của nền kinh tế và tình trạng đình đốn sản xuất kinh doanh của doanh nghiệp một cách căn cơ như mong đợi.
Đã có nhận định cho rằng các DN có nợ xấu bán cho VAMC sẽ có thể vay vốn mới từ các ngân hàng và xem đây là khả năng hóa giải bế tắc cho doanh nghiệp, đẩy mạnh sản xuất kinh doanh, khai thông đầu ra cho tín dụng ngân hàng… Điều này vừa có thể là ngộ nhận vừa là điều không thể khẳng định.
Theo thông tin chính thức (Nghị định 53/2013/NĐ-CP) và những gì đến nay được biết, VAMC là một doanh nghiệp nhà nước có vốn 500 tỷ đồng từ nguồn của Ngân hàng Nhà nước, chủ yếu (hay ít ra có nhiệm vụ ban đầu) là để mua ‘nợ xấu’ của các ngân hàng thương mại, với phương thức thanh toán bằng trái phiếu không hưởng lãi, và một số điều kiện, chính sách áp dụng đối với tài sản sẽ được mua. Xét về nguồn vốn, qui mô vốn, cách thanh toán, quy định tái cấp vốn… thì VAMC như một ‘công cụ đặc nhiệm’ (SPV: Special Purpose Vehicle) của Ngân hàng Nhà nước, nói rộng hơn là của hệ thống ngân hàng.
Để hiểu vấn đề một cách chính xác ta cần biết, về khía cạnh kỹ thuật dù được gọi là mua nợ thật ra VAMC không mua nợ của doanh nghiệp con nợ, mà chỉ mua tài sản xấu (các khoản cho vay khó đòi nói chung) của ngân hàng chủ nợ. Điều này nếu có làm nhẹ phần nào tình trạng quá xấu lâu nay (từ 2011-2013) của nhiều ngân hàng, thì vấn đề nợ xấu của doanh nghiệp trong nền kinh tế không vì thế mất đi. Nghĩa là, sau các ‘thương vụ’ mua bán giữa VAMC và ngân hàng, tình trạng nợ của doanh nghiệp vẫn còn nguyên trên sổ sách. Khác biệt quan trọng của bối cảnh lúc này là có thêm nhân tố trung gian can thiệp của chính phủ do VAMC làm đại diện. Thế nhưng, với đặc điểm thành lập (về vốn, quyền hạn, nhiệm vụ) thì VAMC có lẽ sẽ nặng gánh hệ thống ngân hàng hơn. Và từ việc giải hạn cho hệ thống ngân hàng đến sự lạc quan của cộng đồng doanh nghiệp sẽ còn là khoảng cách.
Nếu VAMC có cho doanh nghiệp điều chỉnh kỳ hạn trả nợ, giảm hoặc miễn toàn bộ các khoản lãi quá hạn… thì không có gì chắc các ngân hàng sẽ cho các doanh nghiệp đã và đang đầm đìa nợ xấu được tiếp tục vay thêm. Mặt khác, cùng với thực tế đình đốn sản xuất kinh doanh do sức mua suy giảm, nhu cầu vay vốn của doanh nghiệp ít ỏi, khả năng khai thông đầu ra tín dụng cho hệ thống ngân hàng do đó cũng khó mong sớm sủa. Việc mua bán nợ lại cũng không thể là chuyện cứu tế, mà cần thiết là các thương vụ minh bạch. Vậy, với ẩn số giá và phí, quan hệ kinh tế giữa VAMC và các ngân hàng khách hàng sẽ cần sòng phẳng. Bởi, tiếng là bán tài sản, các khoản nợ khó đòi chẳng khác ‘của nợ’ mà ngân hàng rất cần tống khứ đi. Khỏan lỗ xử lý này do đó ngân hàng sẽ phải chịu, chứ không đơn giản chuyển qua VAMC. Ngoài ra, việc gọi chung là ‘mua bán nợ’ mà chưa rõ phương thức vận động, có chuyển quyền hay chỉ ủy quyền, sẽ còn là vấn đề khác liên quan đến nghiệp vụ giao dịch và khả năng xử lý nợ nói chung.
Giao dịch mua bán nợ là mảng giao dịch tài sản tài chánh đặc thù, có nghiệp vụ chuyên biệt và cần một số yếu tố pháp lý nhất định ứng với từng phương thức khác nhau. Chẳng hạn, phương thức ứng vốn trước (advance factoring) có đặc điểm tài trợ trực tiếp cho bên bán, thì phương thức ủy nhiệm thu (maturity factoring) bên bán còn phải chờ… Hoặc, việc bên mua nợ có đảm nhận rủi ro (non-recourse) hay sẽ đẩy rủi ro về bên bán (recourse) là vấn đề cần minh định, đặc biệt đối với nợ xấu. Tất cả sẽ còn cần cho việc tính toán chiết giảm, để xác định giá giao dịch và chi phí.
Điều đáng nói, giao dịch mua bán nợ của thế giới phổ biến là hoạt động vì lợi nhuận và theo cơ chế thị trường. VAMC cũng tham gia mua bán nợ, nhưng nhiệm vụ lại thiên về sự nghiệp hơn là kinh doanh. Đồng thời, do tài sản mua về là nợ xấu (không khả thu), khả năng chuyển hóa các tài sản cá biệt này ra tiền sẽ lệ thuộc tiến trình hồi phục của nền kinh tế, đặc biệt là thị trường bất động sản. Điều này lại không thể một sớm một chiều, do bất động sản sẽ khó ấm lên trong vài năm. Ai đến Thái Lan năm, bảy năm sau khủng hoảng 1997 cũng đã có thể thấy rất nhiều khối nhà cao ngất vẫn còn chỏng chơ thô.
Như vậy ngay cả khi đã có VAMC, và giả định tổ chức này sẽ làm tốt chức năng mua nợ như dự liệu, thì nợ xấu vẫn còn nguyên là vấn đề của nền kinh tế. Nợ xấu lại không nhỏ và có dây mơ rễ má phức tạp, việc sẽ mua món nào, của ai, quy mô ra sao… không đơn giản. Thật vậy, theo John Sheehan (tổ chức giám định FRICS thuộc Hoàng Gia Anh), số nợ xấu thực sự so với công bố tại các thị trường minh bạch thường gấp hai lần và tại các thị trường kém minh bạch thường gấp 4 lần (Thái Lan số công bố 1996 là 5% thì sau khủng hoảng 1997 là 50%; Ireland số công bố 2007 là 8% đến khi khủng hoảng 2010 là 30%).
Là vấn đề của nền kinh tế, nợ xấu vừa là hậu quả của sự đình đốn kinh tế, vừa là nguyên nhân làm hao hụt niềm tin xã hội. Việc giải quyết nợ xấu do đó sẽ khó thành công nếu không đi cùng các chuyển động vĩ mô mang tính đột phá trong nỗ lực khôi phục các hoạt động kinh tế nói chung. Kinh nghiệm thế giới có nhiều. Chẳng hạn, sau sự tàn phá từ khủng hoảng kinh tế Châu Á 1997, Hàn Quốc đã đổi chiến lược phát triển kinh tế dựa vào đại công ty (chaebol) để thay bằng lực lượng doanh nghiệp nhỏ và vừa. Họ tập trung tài lực với các chế định ưu đãi, khuyến khích phát triển hằng loạt doanh nghiệp thuộc các lãnh vực mũi nhọn, công nghệ cao, tiên phong sáng tạo. Tại Thái Lan, bên cạnh nhiều chính sách kinh tế mới thúc đẩy và khơi dậy các nguồn lực tiềm năng, quyết định kiêm nhiệm bộ trưởng giáo dục của thủ tướng Thaksin ngay sau khi nhậm chức đã tạo nên niềm hưng phấn độc đáo từ việc trồng người. Nhờ định hướng đúng và cách ‘chăm từ gốc, trồng từ đất’ như vậy, với môi trường cởi mở đầy cơ hội, nhiều nước đã vượt khúc quanh khô hạn rất tốt. Tuy nhiên, cái giá phải trả cho sự tiêu tốn thời gian là không nhỏ.
Trở lại với VAMC… VAMC “không phải là cây đủa thần” có thể sớm dệt nên mùa xuân cho nền kinh tế. Vâng, bởi từ lúc có VAMC cho đến khi nền kinh tế gượng dậy và lấy lại được sức sống sẽ cần nhiều nỗ lực song hành và đồng bộ khác. Và bởi khi ôm về đống nợ xấu (cùng với tài sản bảo đảm) mà kinh tế doanh nghiệp vẫn đình đốn thì VAMC cũng sẽ dễ bế tắc. Việc ‘nuôi’ con nợ và ‘dưỡng’ tài sản bảo đảm lại không đơn giản là việc của VAMC. Quá trình giải quyết nợ xấu sẽ còn lệ thuộc nhiều vào tình trạng thị trường nói chung và thị trường tài sản nói riêng. Chỉ khi sản xuất kinh doanh tươi tốt lên và niềm tin xã hội đã phục hồi thì huyết mạch tài chánh mới cải thiện.
Cho dù khả năng phục hồi sức sống doanh nghiệp và tái lập cảm hứng tiêu dùng và đầu tư còn khoảng cách, sự ra đời của VAMC ít nhiều sẽ cho hy vọng giảm nhẹ âu lo nợ xấu. Cũng hy vọng khi đi vào hoạt động, VAMC sẽ chạm đến và đặt vấn đề cho các quyết sách đột phá giúp kinh tế nước nhà có điều kiện hồi phục nhanh và thoát lên vững. Đây sẽ là hiệu ứng tích cực, tuy có chút tiếc như vậy là chậm. Cuối cùng, điều gì chính VAMC và nền kinh tế không chờ đợi là những vấp váp kém thuyết phục như SCIC…
Mua bán nợ.
Từ “mua bán nợ” đến lời giải cho bài toán nợ khó đòi
Nhiều người đã không hiểu được tại sao lại có chuyện “mua bán nợ”. Bởi nợ là thứ gắn liền với con nợ thì làm sao bán được, và đã gọi là ‘của nợ’ thì ai thèm mua? Đúng là khó hiểu. Không ít dân tài chánh đôi khi cũng mơ hồ. Do nợ đâu phải ‘tài sản’, đâu có cho ‘quyền’ để mà sở hữu. Điều tưởng “không thể có” như vậy lâu nay ở ta lại chính danh lưu truyền, gây ngộ nhận trong cách nghĩ và làm, bỏ trống một mảng giao dịch tài chánh chuyên biệt.
Thay vì chuẩn hóa để có thuật ngữ chuyên ngành, ta đã bê nguyên cách nói thuận tai dân dã dân gian vào lãnh vực tài chánh để khái quát một mảng giao dịch tài sản chuyên biệt. Cho dù thiếu chuẩn xác nhưng do quen dùng nên đã thành nếp và ít ai để ý, hoặc biết nhưng chẳng quan tâm. Gọi “mua bán nợ” thì cũng giống như ta nói ngược, cũng ngộ nghĩnh như khi ta nghe ai đó nói ‘học lái phi công’ hay ‘đi khám bác sĩ’. Hai cách nói sau dù sai, nhưng do ngữ cảnh không có gì phức tạp nên ai cũng tự hiểu đó là học lái phi cơ và đi khám bệnh. Còn với “mua bán nợ” thì không như vậy, không thể là cách ‘nói vậy mà không phải vậy’ phi học thuật được.
Nếu ta hiểu (và đây là cách hiểu đúng) nợ là khoản phải trả (accounts payable hay liabilities) thì khoản phải trả đó là nghĩa vụ pháp lý (liability). Đã là nghĩa vụ pháp lý thì đâu thể nào đem bán được và làm gì có ai dám mua? Thật ra, ý mua bán nợ được sử dụng lâu nay chính là việc mua bán các khoản sẽ thu nói chung (receivables), và nói riêng là các khoản cho vay (loan) của ngân hàng. Đối với doanh nghiệp, các khoản sẽ thu (hay phải thu) là các khoản tiền phát sinh từ hoạt động bán hàng hay cung cấp dịch vụ cho khách hàng trả chậm. Các khoản tiền này là tài sản nên đều có thể mua bán được. Người mua các khoản cho vay hay khoản sẽ thu sẽ có quyền thu nợ, họ hưởng một khoản phí hay chênh lệch giữa số tiền bỏ ra hôm nay và khoản sẽ thu về sau này.
Việc mua bán như vậy dựa trên cái quyền thu nợ của chủ nợ, chứ không phải nghĩa vụ trả nợ của con nợ. Bên bán trong giao dịch này được cái lợi là hóa giải được bài toán tài chánh doanh nghiệp dù phải chịu một khoản “lỗ” nào đó (có khi chỉ là kỹ thuật). Thuật ngữ tiếng Anh gọi hoạt động này là “factoring”. Factoring (tạm hiểu là giao dịch ủy quyền) tuy có vẻ không liên quan đến tài chánh, nhưng từ lâu đây là thuật ngữ được đặc cách dùng trong lãnh vực giao dịch các khoản sẽ thu và cho vay tại thị trường Âu Mỹ. Hoạt động này đôi khi có các biến thể và nghiệp vụ trung gian phức tạp, tuy nhiên, dù là thế nào ta cũng nên hiểu đúng đó là mua bán khoản sẽ thu hay giao dịch quyền thu nợ. Đồng thời, cũng là để xóa đi cách hiểu sai nghĩ lệch gần đây ở ta rằng “việc mua bán nợ sẽ giúp giải quyết gánh nặng nợ nần cho doanh nghiệp”!
Trên thế giới, việc mua bán các khoản sẽ thu (khoản cho vay, tức tài sản tài chánh) là hoạt động kinh doanh sinh lợi. Nhiều công ty tập hợp (mua lại) các tài sản tài chánh dài hạn, ví dụ các khoản cho vay mua nhà, rồi chia ra thành các khoản sẽ thu nhỏ hay rất nhỏ (giống như trái phiếu) để bán cho công chúng. Đó là các sản phẩm mà ta thường nghe là ‘chứng khoán hóa’ như MBS /ABS (mortgage /asset backed security), CDO (collateralized debt obligation), v.v… rất hữu ích trong lãnh vực tài trợ địa ốc. Hoạt động này còn là để làm đẹp sổ sách, hoặc có mục đích phòng ngừa rủi ro, đặc biệt là tại các ngân hàng, thông qua một thực thể công cụ gọi là SPV (special purpose vehicle). Các ngân hàng tại Việt Nam chắc cũng đã quen với các hoạt động này.
Tại Việt Nam, hoạt động “mua bán nợ” diễn ra rõ nét từ sau những năm 2000 với DATC, là doanh nghiệp do nhà nước lập ra. Tuy mục đích của DATC có ghi là ‘để mua bán tài sản’, nhiệm vụ số một của tổ chức này là giải quyết các tồn đọng của quá trình CPH, mà chủ yếu là vấn đề nợ của các doanh nghiệp nhà nước. Có lẽ do vậy mà cách gọi “mua bán nợ” thêm phổ biến.
Gần đây, vấn đề lại nóng lên trước đống nợ xấu khổng lồ của hệ thống ngân hàng. Để giải quyết đống nợ ấy, một công ty mua bán nợ quy mô “trăm ngàn tỷ” đã được nghị tới bàn lui suốt hai năm qua (2011~2012) nhưng vẫn khó quyết. Tại sao? Ngoài cái khó ‘tiền đâu’, để cứu ai và tại sao phải cứu, các ẩn khuất kỹ thuật cũng gai góc không kém. Việc sử dụng một doanh nghiệp mới toanh để giải quyết một vấn đề tầm quốc gia vừa lớn vừa phức tạp, với yêu cầu “2 in 1” về chức năng nhiệm vụ (nhiệm vụ chính trị và hiệu quả kinh tế) sẽ như bài toán cần hai đáp số, liệu có đặt giới điều hành vào thế lưỡng nan (?) Đó cũng còn là câu hỏi về hoạt động mua bán sẽ thế nào, đã là nợ xấu, đặc biệt nợ nhóm 4, nhóm 5 (có khả năng mất trắng) thì mua bán ra sao? Vấn đề lại không chỉ dừng lại ở cái ngọn nợ xấu, mà cộm lên trong đó các rối rắm về bảo lãnh, nợ lòng vòng, đầu tư chéo, vốn ảo, tài sản đảm bảo xấu, rút ruột sân sau… Tất cả đã phủ lên nền kinh tế một màu xám ách tắc. Do vậy, việc xử lý không thể chỉ đơn thuần trông cậy vào một doanh nghiệp, mà theo kinh nghiệm thế giới sẽ cần đến cả hệ thống quyền và lực của nhà nước, cần có điều tra, nghiên cứu xác thực với sự góp sức của giới kinh tế độc lập.
Chỉ khi nào ta có kết quả điều tra nghiêm túc, thống kê tách bạch cái gì nằm sau đống nợ và nhận diện rõ chỗ cần tập trung, thì việc chọn lựa phương sách xử lý mới căn cơ. Phương sách đó có thể là giải pháp hay biện pháp, là trực tiếp giải cứu (bailout) hay gián tiếp kích thích (stimulus) để ‘nuôi’ con nợ và “dưỡng” tài sản đảm bảo. Với nợ lòng vòng, đầu tư chéo, vốn ảo, rút ruột sân sau, sẽ cần biện pháp thích hợp, kể cả biện pháp hành chánh. Không loại trừ khả năng các ngân hàng nói chung, các ‘chủ chéo’ nói riêng, phải cân đối bù trừ để giảm vốn hoặc chịu lỗ. Mặt khác, nhà nước cũng cần chịu phần thiệt trên phần nợ xấu do khu vực doanh nghiệp nhà nước gây ra, bất kể là mình có bảo lãnh hay không. Đây là yêu cầu thiết yếu để củng cố niềm tin, như ông Louis Taylor, TGĐ Standard Chartered Bank, đã góp ý “nhà nước cần có hy sinh” tại Diễn dàn Doanh nghiệp Việt Nam (VBF) tổ chức tại Hà Nội ngày 3-12-2012.
Về phương diện nhìn nhận, nếu nợ xấu (bad debts) được liên hệ với và được hiểu là tài sản vẩn đục (troubled assets) thì việc đề ra các giải pháp cứu chữa sẽ thiết thực hơn. Việc giải quyết theo đó cần dựa trên bốn cơ sở phân lập: tự cứu, lắng lọc, giảm nhẹ và chấp nhận thiệt hại. Tự cứu là việc tự xử lý của các ngân hàng, lắng lọc nhờ nghiệp vụ factoring với các tài sản còn giá trị, giảm nhẹ sẽ cần sự ra tay của chính phủ, và trường hợp các troubled assets đã quá đục thì phải chấp nhận thiệt hại. Mặt khác, do yêu cầu cứu chữa cần cắt cơn và hồi sức, các bài thuốc luôn cần sự phối kết đồng thời, có sự tham gia của ngân hàng nhà nước, bộ tài chánh, cơ chế công-tư và nguồn lực khác. Chương trình TARP (Troubled Assets Relief Program) hay PPP (Public-Private Partnership Investment Program) của Bộ Tài chánh Mỹ có thể là ví dụ tham khảo.
Việc đặt lại vấn đề ở đây hy vọng sẽ cho ta cái nhìn mạch lạc hơn, hướng giải quyết từ đó sẽ linh hoạt và khả thi hơn. Nợ xấu là vấn đề của cả nền kinh tế nên việc giải quyết hậu quả không thể chỉ trong phạm vi nội bộ của riêng lãnh vực ngân hàng…