
Ai là Chủ sở hữu DN nhà nước
Cải cách Doanh Nghiệp Nhà Nước
Động lực cần đặt vào bên trong
Ai là chủ tại các doanh nghiệp nhà nước (DNNN) là câu hỏi tưởng cũ mà còn rất mới. Còn ai nữa nếu không phải là Nhà Nước? Nhưng cụ thể Nhà Nước là ai thì rối! Rối giữa Nhà Nước quản lý và Nhà Nước kinh doanh. Dù đã tiêu tốn nhiều công sức và tiền của, thậm chí mất cả ‘người’, đến nay vẫn còn đó…vấn đề. Có khi gay gắt như vụ Công ty Tiếp Thị và Thương Mại (Bộ Nông Nghiệp và PTNT – 2003)… Thay vì tiếp tục đi tìm “ông chủ” bài này đề nghị một cái nhìn vào bản chất trách nhiệm và động lực trong quá trình đi tìm “ai” đó.
Có thể trở lại chút thời hoàng kim của DNNN. Chính cái thời kinh tế tập trung trong tay nhà nước với một sân chơi hầu như ‘toàn quốc doanh’ ấy là thời mà bóng dáng “ông chủ” trong DNNN mờ nhạt nhất. Thực tế chủ quản đại trà (là quận huyện, tỉnh thành, hay bộ ngành) không những chỉ có tiếng mà còn là bối cảnh chao mờ về cương kỷ làm ăn (tam giác twilight). Đó là giai đoạn trước năm 1987 (hay cũng có thể là trước 1992 khi chủ trương cải cách và sắp xếp DNNN chưa rõ ràng). Lúc đó, khái niệm chủ DNNN thậm chí còn tá túc ở “bộ tứ” hay người lao động, dù chỉ là danh nghĩa. Mục tiêu của DNNN không rõ ràng, nhiệm vụ chính trị xã hội xen lẫn với họat động sản xuất kinh doanh. Các “chỉ tiêu pháp lệnh” hồi đó rất phức tạp và đôi khi mâu thuẫn nhau. Thành tích được xem trọng, nhưng do tiêu chí đánh giá thiên về xã hội và chủ yếu đặt nặng vào chỉ tiêu sản lượng… làm cho yếu tố hiệu quả chẳng những không được chú trọng mà còn là chỗ dễ bị lạm dụng.
Từ năm 1990, sau khi có Luật Đầu tư Nước ngoài và Luật Công ty, nền kinh tế không còn độc tôn quốc doanh. Yếu tố cạnh tranh bắt đầu có hiệu lực và sự tích cực của yếu tố này đã làm cộm lên các khiếm khuyết của cơ chế quốc doanh. Hàng loạt chủ trương sắp xếp lại và cải cách DNNN ra đời. Trong đó có việc hình thành mô hình các tổng công ty 90-91 và thực hiện cổ phần hóa (CPH) DNNN. Thực chất của hai họat động này cũng không ngoài mục đích đi tìm vai trò “ông chủ” đích thực cho DNNN. Thế nhưng, theo tổng kết sau khoảng một thập niên thực hiện chủ trương cải cách sắp xếp, tiến trình CPH tuy chậm nhưng đạt kết quả tốt, còn hình thái sắp xếp tổng công ty (TCTy) tiếp tục tồn tại tình trạng kém hiệu quả. Vấn đề động lực và trách nhiệm vẫn còn là mối quan ngại của chính phủ.
Do hiệu lực quản lý DNNN và TCTy chưa được cải thiện như mong đợi, trước sức ép của các cam kết giao thương quốc tế và lộ trình hội nhập, vào đầu những năm 2000, một lần nữa vấn đề cải tổ DNNN được hâm nóng. Sau khi phân tích và đánh giá lại, TCTy có chiều hướng bị thu hẹp và mô hình mẹ con được đề nghị thí điểm. Tuy vậy, ngay từ đầu mô hình mẹ-con đã nhận được sự thận trọng và chút băn khoăn về hiệu lực. Vẫn chỉ là sắp xếp, mẹ-con cũng gần như là cách gom đầu mối cải biên. Việc quanh quẩn mô hình, thay vì quyết sách vào cái bản chất động lực, đã làm cho vấn đề ít được cải thiện. Vậy bản chất ấy thế nào?
DNNN trong cơ chế thị trường có thể là công cụ kinh tế định hướng hay phục vụ công quyền, nhưng không nên tràn lan, không là thực thể kinh doanh cạnh tranh. Ý niệm bản chất này như một điều kiện cần. DNNN cũng không là các phương tiện điều tiết vĩ mô. (Cần phân biệt rõ khái niệm DNNN với kinh tế nhà nươc, và ở đây ta chỉ bàn đến DNNN). Theo thuộc tính kinh tế thị trường thì công suất vận động của cơ chế này sẽ đạt tối ưu khi DNNN chỉ hiện diện một cách thật thích đáng, theo yêu cầu bổ sung, là thành tố thúc đẩy, để dọn đường…
Khía cạnh kinh tế của DNNN (vấn đề hiệu năng, hiệu quả) được tập trung vào các toan tính vĩ mô (dọn đường, khai phá, thúc đẩy…). Như vậy, dù là công cụ hay nhằm mục đích dẫn hướng, nhà nước vẫn luôn ở tư thế cây cao bóng cả. Không cạnh tranh, thâu tóm hay để độc quyền, nhà nước vẫn là một cổ máy đầu tư lớn, đặc biệt với các lãnh vực cần quy mô, các ngành chiến lược, khai thác tài nguyên, phức hợp công nghiệp, khai phá phát triển… Các ‘DNNN chủ đạo’ này có thể vẫn làm kinh doanh, vẫn thu đạt hiệu quả về lợi nhuận (có khi rất lớn), nhưng không (hay ít) bị hụt hẫng về động lực và vai trò chủ sở hữu. Tại sao vậy? Bởi dù là DNNN, các đại công ty (hay tập đòan) này mặc nhiên là các “cơ quan” hay “cơ phận” của nhà nước. Chúng nằm trong hệ quản lý (vĩ mô) của chính phủ, là một phần công việc của nhà nước… Những người điều hành các DNNN chủ đạo ấy là các nhà qủan trị chuyên nghiệp mang lon “công chức”. DNNN dạng công ích, an sinh xã hội hay chiến lược, sẽ do các địa phương hay ngành quản lý; DNNN tầm quốc gia (dầu khí, hàng không…) có thể do nhà nước lớn trực tiếp trông nom. Do số lượng chọn lọc, không tràn lan, lại nằm trong chừng mực là nhiệm vụ hay phương tiện vĩ mô, DNNN như vậy sẽ gắn kết với bộ máy nhà nước. Sự sâu sát là đương nhiên, và vấn đề chủ sở hữu sẽ ổn thỏa. Cách làm của các nền kinh tế đã thành công là minh chứng cho lý giải này. Tuy vậy, về lâu dài họ cũng chọn “bán” bớt DNNN (CPH).
Thực trạng DNNN ở ta hiện diện khắp các ngóc ngách của nền kinh tế, việc hóa giải có thể cần kiên trì nhưng phải dứt khóat. Cách giải quyết vấn đề của nhiều nước cùng cảnh tuy có khác nhau nhưng đều có điểm chung là mạnh mẽ và quyết liệt. Nếu tiến trình kéo dài sẽ dễ dẫn đến biến thái ‘cộng sinh tự biện’. Lúc đó, các DNNN không cần thiết sẽ được thay áo hay được lập mới để tồn tại cạnh tranh nhau và cạnh tranh với các thành phần kinh tế khác. Nhưng do vấn đề động lực và tâm lý cậy nhờ cố hữu, các DNNN này lần nữa sẽ thua sút trên thị trường… Liệu rằng nhà nước (và xã hội) có sẽ tiếp tục nuôi và sắp xếp? Liệu đất nước có thóat được cái vòng lẩn quẩn: “Vì cậy nhờ nên DNNN dễ bị yếu – DNNN yếu nên phải sắp xếp cho mạnh lên – DNNN mạnh lên thì nhà nước muốn giữ – Nhà nước giữ nên DNNN lại cậy nhờ – Vì cậy nhờ nên DNNN sẽ yếu…”. Không dứt khóat với lọai DNNN không cần thiết thì vấn đề chủ quản sẽ còn quanh quẩn, khó hết chuyện bên trọng bên khinh…
Việc đi tìm ‘ông chủ’ DNNN theo “mô hình” còn có thể tạo hệ quả xấu. Chẳng hạn, việc TCTy nhà nước làm ‘trùm’ một ngành sẽ dẫn đến độc quyền hạn chế. Điều này làm hạn chế việc gia nhập của khu vực tư còn non yếu trong nước vào ngành đó, nhưng là cơ hội để các công ty nước ngòai có tiềm lực thâm nhập chi phối. Cũng vậy là việc dựng lên các mô hình mẹ-con gượng ép. Hình thức này chỉ phát huy tốt khi mẹ ruột đẻ ra con thực sự và mẹ phải đủ bản lĩnh… Nếu không được như vậy, cách này sẽ bít các cánh cửa phát triển năng động của các đứa con sung sức hơn mẹ nó do chính sự ép gá. Hơn nữa, liệu trách nhiệm và động lực đã nằm bên trong các Tổng và Mẹ ấy chưa hay các mô hình này sẽ còn tiếp tục bị sắp xếp?
Xóa chủ quản không nên là cách chuyển chủ quản về ‘trung gian’ (TCTy hay CtyMẹ). Đấy chưa phải là mục đích lớn, bởi cốt lõi của vấn đề là động lực. Khi cấy yếu tố chủ sở hữu vào bên trong doanh nghiệp thì động lực sẽ mọc lên. Yếu tố này đã sẵn có ở khu vực tư hay ngòai quốc doanh, dễ có ở DNNN chủ đạo, nhưng bị hụt hẫng nặng tại những DNNN không cần thiết. Do các doanh nghiệp CPH có yếu tố chủ sở hữu ‘thường trú’, họat động cải cách DNNN theo hướng CPH sẽ có kết quả tốt.
Đi tìm động lực là đi sâu vào cốt lõi vấn đề cải cách. Vì vậy việc đẩy mạnh cải cách để tránh kéo dài sắp xếp có thể là ưu tiên cần chú trọng.
Huy Nam, 2003
Trước khi là Công ty Mẹ
Trước khi là công ty mẹ …
Theo ghi nhận hiện nay tại nhiều quốc gia trên thế giới trung bình cứ mỗi 5 hoặc 7 người dân thì có một doanh nghiệp. Số trung bình này ở Việt Nam, vào năm 2002, là hơn 1000. Như vậy, với dân số 76 triệu người, nước ta đang còn chỗ cho hàng triệu doanh nghiệp sẽ ra đời… Doanh nghiệp sẽ nhiều gần bằng dân số, lại “sinh tử” (thành lập hay phá sản) dễ như không! Vậy có chăng rồi đây các thực thể đó sẽ trở nên tầm thường, cần gì phải lo xa, trí tuệ chi cho mệt? Quan điểm này là tâm lý khá phổ biến, có thể tạo ra cách hiểu lệch và khả năng làm suy giảm tinh thần doanh nghiệp. Một sự phân tích với lý giải xác định để làm rõ vấn đề quả là cần thiết.
Thứ nhất, dù dân số tại một nước có đến hàng trăm triệu, thậm chí cả tỉ đi nữa, thực tế không đâu dám xem con người là tầm thường. Ngược lại, lẽ sống muôn đời đã khẳng định, con người vừa là vốn quý vừa là đối tượng được tập trung. Điều này cũng cho ta kết luận nhanh rằng nhiều không phải là tầm thường. Sanh ra một con người không đơn giản, dưỡng dục con người đó còn khó hơn bội bội. Sinh thể đó lại cần được tiếp nhận nhiều tinh hoa và tinh túy trong quá trình nó sống bình thường (tồn tại), lúc nó phấn đấu vì sự hiển đạt (phát triển), hay khi cần thử thách để thành danh (khẳng định)… Thật thú vị làm sao, về nguyên lý và thực tế, doanh nghiệp cũng là một thực thể cần được chăm lo y như vậy. Hơn thế nữa, đời sống của doanh nghiệp được xem là vô hạn…
Thứ hai, không có diễm phúc như con người – vốn được xem là do tạo hóa sinh ra, doanh nghiệp là sản phẩm của con người. Vận mệnh tốt xấu mà doanh nghiệp có được tùy thuộc vào con người đã đành, việc sinh tử của nó cũng hoàn toàn do con người định đoạt. Do đó, chưa nói đến sự phát triển và yêu cầu thành danh, quá trình tồn tại của nó thôi đã rất chật vật. Yêu cầu phải cạnh tranh sinh tồn có ngay từ khi doanh nghiệp mới được thành lập, càng gay gắt hơn nếu muốn trưởng thành, hay để bước qua từng nấc thang danh vọng… Cuộc cạnh tranh đó cần sự động não cao và liên tục, sự bền bỉ và tháo vát. Điều này chẳng những đòi hỏi kiến thức hay trí tuệ nói chung, mà còn trông cậy vào khả năng tổ chức, nắm vững và quán xuyến công việc… Trang bị tối thiểu mà thực thể nào cũng cần có là vậy, sự tinh tế trong vận dụng và huy động các nguồn lực, khả năng thích ứng cao, mới là thứ tạo ra các khoảng cách trên đường chạy thị trường. Ở đây bắt đầu xuất hiện sự sàng lọc. Quá trình sàng lọc đó được xem là không có điểm dừng, vì luôn luôn có nhân tố mới gia nhập. Vì vậy mới có sự sôi động, mới có sinh khí kinh doanh. Công ty như một động cơ “vĩnh cửu” không được nghỉ ngơi dừng lại, không được già đi. Mãi mãi phải là chàng thanh niên cần cù, sung sức… cho đến khi nào nó còn sống. Điều gì đã làm cho người ta mê mệt với cuộc làm ăn như vậy? Đó là niềm đam mê doanh nghiệp. Vâng, đây mới chính là chất keo kết dính nhiều đời người vào sự hưng vong của một công ty.
Năng lượng mà công ty nhận được trên đường chạy vượt thời gian đó không gì khác hơn là trí tuệ của con người. Tài trí ấy luôn được bổ sung để thích ứng trong suốt chiều dài sống của nó. Cứ thế, doanh nghiệp nhận được sự đổi mới liên tục để có được thể trạng trẻ mãi không già. Đích đến của doanh nhân cũng vì thế màhầu như luôn di động, luôn được nâng lên hay dời xa ra phiá trước, dù có đạt thành chăng nữa vẫn luôn là chưa tới… Động cơ làm giàu của họ đến một lúc được hoá thành nhu cầu hiển đạt. Cao hơn là sự lưu danh hay tình tự cống hiến để đời, là chân thiện mỹ chinh phục… Cũng nhờ vậy mà các nền kinh tế phát triển, thế giới phát triển, nhiều công ty đang tồn tại đã trải qua hàng trăm năm. Rất nhiều công ty có lịch sử khởi nghiệp chỉ là “hộ cá thể”, phát triển từ đời cha qua đời con, lớn mạnh sang đời cháu, rồi mở rộng đại chúng (publicly-held corporation) ở đời chắt… Từng đoạn lột xác như vậy các thực thể doanh nghiệp được mặc tiếp theo những “chiếc áo” mới, do hình thái công ty (form of business hay legal entity) cần được thay đổi cho phù hợp với yêu cầu và giai đoạn phát riển. Tất cả được đúc kết thành các mô hình và kinh nghiệm tổ chức công ty. Từ những thành bại trong quá trình chắt lọc “thử và sai” như vậy, khoa học doanh nghiệp đã hình thành rõ nét từ già nửa sau của thế kỷ 20.
Các thực thể doanh nghiệp khi đã phát triển lớn mạnh, muốn mở rộng qui mô và tầm hoạt động, thường được cấu trúc thành bối cảnh mẹ-con. Theo đó, công ty mẹ (holding hay parent company) nắm quyền kiểm soát một hay nhiều công ty khác, bằng cách lập ra hoặc “cho thuê tài sản” tại các đơn vị hoạt động (operating units, cũng là các công ty), hay mua lại cổ phần để sở hữu áp đảo tại một công ty có sẵn. Là “mẹ” nhưng không theo một tôn ti hành chánh trên dưới hay hệ thống nào. Mối quan hệ mẹ-con hiện hữu trên cơ sở hiệu quả, vì quyền lợi, và chỉ tồn tại khi công ty con giỏi làm ăn hay được tiên liệu là sẽ tốt. Không giỏi thì mẹ sẽ bỏ con dễ dàng! Đây lại là cách “cư xử” cần thiết. Công ty mẹ cũng không phải là một loại hình doanh nghiệp gì khác lạ, đó chỉ là một công ty bình thường như bao công ty khác, và cũng như con của nó. Ngay cả “quyền kiểm soát” cũng dựa theo chừng mực luật lệ (vốn luôn có các điều khoản bảo vệ cổ đông nhỏ). Không có vai trò chủ quản, Công ty mẹ được “lên chức” từ nhu cầu làm ăn tự nhiên, chứ không phải “tổ chức” mới có. “Mẹ” là cách gọi hình tượng để phân biệt, để diễn đạt tương quan một bối cảnh động về sở hữu, việc làm ăn của “mẹ” có thể hiểu là kinh doanh vốn. Kinh doanh vốn khác với quản lý vốn! Ta thấy, động cơ hiệu quả luôn là lý giải thuyết phục của bối cảnh, với một chút “quyền lực” có từ quyền sở hữu. Đấy, vẫn là đồng tiền đi liền khúc ruột! Cho nên, nếu mẹ-con mà tổ chức mô phỏng theo kiểu hợp lại khiên cưỡng thì kết quả cũng chỉ là “mô phỏng”. Mẹ nuôi thì sẽ có con nuôi thôi. Lẽ đời chẳng còn lạ, chỉ khi là mẹ ruột–con ruột thì mới có một đan quyện tâm huyết trọn vẹn.
Thế là đã rõ, từ các thực thể nhỏ lẻ cho đến anh khổng lồ, không đâu có thể thiếu vắng sự tận tụy và tài trí tổ chức điều hành. Hơn nữa, tinh thần doanh nghiệp – entrepreneurship – ngày nay không chỉ liên hệ đến chuyện làm ăn cụ thể, mà còn là thứ tinh hoa trí tuệ của loài người, được triết lý như là sự nghiệp đáng tôn vinh. Vậy, hãy bắt đầu gầy dựng công ty bằng tinh thần doanh nghiệp để có sự đam mê…
Huy Nam, CV kinh tế và chứng khoán
(2002)
Đích đến là Công ty Quốc gia
Đích đến là Công ty Quốc gia
Sau ‘nhát cắt’ mạnh tay 388*, số doanh nghiệp nhà nước (DNNN) ở Việt Nam đã giảm từ 12.000 xuống còn 6.000. Từ 1992, việc cải tổ DNNN tiếp tục được thực hiện theo hướng sắp xếp và cổ phần hóa. Tuy vậy, nếu cổ phần hóa (CPH) ì ạch bao nhiêu thì họat động sắp xếp lại diễn ra ì xèo bấy nhiêu. Hằng chục tổng công ty (Tcty) đã ra đời trong một thời gian ngắn. Không cần hỏi tại sao thì người đương thời có lẽ cũng chẳng khó biết tại sao…
Mô hình Tcty đắc dụng tới nỗi, không chờ kế họach, đợi động viên, các cấp chủ quản đã mau mắn ‘xin’ lập Tcty. Mặt khác, trong khi nhiều DNNN ngại có ‘sếp’ mới (Tcty) thì không ít DNNN khác lại tích cực ‘chạy’ vào các Tcty để được yên! Khác với CPH, bị duyệt tới thẩm định lui, việc lập Tcty thường là được ‘ẵm bồng’. Không chỉ cấp bộ hay tỉnh thành mới mặn với Tcty, nhiều quận huyện cũng tranh thủ gom ‘con’ để lập ‘tổng’ riêng. Tuy nhiên, do mô hình không có cái nền vững, càng về sau trục trặc và yếu kém càng bộc lộ, việc tồn tại của nhiều Tcty bắt đầu bị thử thách. Không ít ‘sếp’ thay vì ‘chủ đạo’ tiếp tục là gánh nặng hay tỏ ra đuối sức trước sự phát triển mạnh mẽ của thị trường. Số liệu năm 2001 cho thấy, nếu DNNN nắm đến 60% tổng tài sản doanh nghiệp (tài sản sản xuất kinh doanh) của nền kinh tế, thì lực lượng này chỉ tạo ra 30% GDP, sử dụng 1,9 triệu lao động trên tổng số 38 triệu lao động cả nước; ghi nhận riêng tại 17 Tcty 91 thì đã có đến 12 Tcty thua lỗ hoặc hòa vốn (TBKTSG 8-11-2001). Kém thuyết phục trước một tòan cảnh kinh tế năng động đang đòi công bằng, năm 2001 Chính phủ đã có đúc kết về Tcty theo hướng ‘khép lại’ để chấn chỉnh. Vậy là sau gần mười năm sắp xếp DNNN vào Tcty, nay đến lượt Tcty ‘bị’ sắp xếp…
Lần này mô hình mẹ-con được giới thiệu. Hiểu đây như giải pháp hay lối thóat thiết nghĩ đều được cả. Vì cũng giống như thời triển khai thí điểm Tcty, từ năm 2001 đến nay (12-2004) rất nhiều DNNN và các Tcty đã lại hồ hởi lên kế họach đổi đời để thành mẹ-con. Sự đón nhận nói chung cũng nồng nhiệt không kém thời nở rộ Tcty, tình nguyện vẫn nhiều. Thế nhưng, ‘xu thế’ này đã bị đặt dấu hỏi lo ngại ngay từ đầu. Đáng nói, trong bối cảnh củng cố và nhiều mẹ-con đang bận rộn tính chuyện ráp lại đó, điều không mong đã đến. Nhiều anh khổng lồ đã ngã bệnh, đang nhuốm bệnh hay được chẩn bệnh… Trong đó có cả những tên tuổi từng vang bóng một thời.
Vẫn thận trọng nhưng cứng rắn xóay vào cái quyết sách, lần này Chính phủ có động thái hành xử khác trước, sẵn sàng ‘chịu đau’ cho yêu cầu lành mạnh. Trong khi công tác thanh tra sàng lọc diễn ra dày hơn, thì việc tiến hành ‘đại phẫu thuật’ (kiểm tóan độc lập) vào 47 doanh nghiệp thuộc 9 Tcty là thông điệp cải cách mạnh nhất xưa nay theo ước lệ minh bạch. Đây có lẽ là bước chuyển quan trọng, báo hiệu giai đọan ‘đâu ra đó’ sẽ được mở ra. Kết luận kém vui, do các công ty kiểm tóan hàng đầu thế giới thực hiện, được Bộ Tài chánh và World Bank công bố ngày 20-10-2004, tái xác nhận nhiều mặt yếu kém của các Tcty. Riêng tỷ suất lợi nhuận trên vốn chủ sở hữu trung bình chỉ đạt 7,6% là không sáng sủa, dưới mức cầm cự đối với các doanh nghiệp trưởng thành, còn nếu ‘ngang ngay sổ thẳng’ (tước bỏ ưu đãi) thì sẽ là lỗ nặng.
Khả năng sắm vai và hiệu quả tại các Tcty vậy là không ổn. Sự ‘quá nhiệt tình’ với mẹ-con lại đang là lo ngại khác. Gần đây giới trách nhiệm đã nhắc tới các biểu hiện tiêu cực ẩn trong các ‘đặc khu quá độ’ ấy: trì hõan cải cách, cải trang, né tránh CPH… Vâng, những sự thật ấy không khó thấy, nhưng chúng ta sẽ không đi sâu vào vấn đề ngọn. Việc đi tìm lô-gic tổ chức của mô hình sẽ quan trọng và cần thiết hơn. Vậy tại sao việc thí điểm Tcty ở ta không thành công và mô hình mẹ-con đang bị nghi ngại?
Bỏ qua lý do chủ quan hay ý chí, có lẽ đã có sự nhầm lẫn giữa một thực thể kinh doanh với một thực thể khác trong việc tổ chức các Tcty, Cty mẹ-con, hoặc các tổ chức ‘quá độ’ tương tự (ta gọi chung là công ty ‘sếp’). Nói chung, trong thực tế đã có các thực thể doanh nghiệp (sản xuất, đầu tư hay kinh doanh) không hòan chỉnh. Nếu một thực thể doanh nghiệp (theo lô-gic pháp nhân) luôn cần tính độc lập, yếu tố tổ chức thuần nhất, và khả năng định đọat (khái niệm nhất thể), thì các công ty ‘sếp’ ở ta không được vậy. Tcty và Cty mẹ thực chất hầu như chỉ đóng vai đại diện, được ‘phong hàm’ và không ổn định. Trong khi đó, thành viên lại là các thực thể thâm niên, có ‘mâm riêng’ và tự kiếm ăn, việc gắn với ‘sếp’ chỉ là vì tôn ti sắp đặt… Thật ra, anh nào cũng thích độc lập hay muốn vươn lên làm ‘sếp’, do vậy hầu hết các ‘tổng’ nay đều đã có ‘tổng con’… Khái niệm chủ sở hữu lại không rành mạch. Theo sắp đặt thì Tcty hay Cty mẹ là chủ, nhưng không dễ đụng tới các thành viên. Hội đồng quản trị và Tổng giám đốc thường căng kéo nhau, không biết ai ‘lớn’ hơn ai, là ‘chủ’ và ‘làm thuê’, hay cả hai đều làm thuê? Hoặc, tiếng là ‘chủ’ nhưng Hội đồng quản trị muốn gì phải lên chủ quản, mà lên đến chủ quản thì thường là ‘không phải của ai’…
Không độc lập thì không có động lực bền vững; tổ chức không thuần nhất sẽ khó tập hợp sức mạnh, thiếu nhất quán; khả năng định đọat kém sẽ làm cho khâu định hướng mục tiêu hụt hẫng, hiệu quả may rủi… Tcty hay Cty mẹ do không có hay không hội đủ các tố chất tiên quyết của thực thể kinh doanh như vậy nên họat động không hiệu quả, kém thuyết phục. Đã vậy, do nhiệm vụ không rõ ràng (nửa kinh doanh nửa sự nghiệp) nên kế họach mục tiêu khó lượng hóa, kém minh bạch trong kiểm sóat và đánh giá. Điều này đã được kiểm tóan quốc tế đặt vấn đề trong báo cáo 10-2004. Cũng không thiếu những thực trạng tệ hại khác do hết phương chống đỡ và đã bị phanh phui… Cuối cùng thì lợi thế, năng lực doanh nghiệp (gồm nhân lực), và có thể cả uy tín nhà nước bị ảnh hưởng hay tiêu hao.
Thật ra, lọai công ty ‘sếp’ không mới. Gần một thế kỷ rưỡi trước, thế giới đã có kinh nghiệm tổ chức một số dạng này, nhưng người ta làm theo bài bản ‘tập đòan’ quyền lợi gắn kết. Cụ thể là các trust (kết dọc), cartel (kết ngang), conglomerate (kết khối) và một ít dạng cải biên khác.
Trust phát triển từ nửa sau thế kỷ 19, với tham vọng ‘bá chủ’ để lọai bỏ cạnh tranh trong một ngành hay lãnh vực. Nhằm kiểm sóat thị trường đối với một sản phẩm, trust kết chặt nhiều công ty cùng ngành thành một (kết dọc từ ‘cây lúa đến ổ bánh mì’). Các công ty (được chọn) khi đã quyết định gia nhập trust sẽ tham gia vào một cơ cấu quyền lực gọi là ‘Hội đồng Trục’ (Board of Trustees) và xem như ‘mất’ mình. Khi đó trust (gồm các công ty con trước kia cạnh tranh nhau) trở nên thuần nhất để thực hiện ước mơ thống lĩnh! Trust đầu tiên tại Mỹ được John D. Rockefeller thành lập năm 1882 trong ngành dầu khí. Ông này cần trust để đổ bê-tông thành quả của mình, vì trước đó 4 năm (1878) vị nhà giàu này đã kiểm sóat 90% kỹ nghệ lọc dầu của Mỹ. Và có lẽ do đã hành động đúng, 17 năm sau (1899) thương hiệu vang bóng một thời là Standard Oil Co. of New Jersey đã ra đời. Tuy nhiên do trust giết chết cạnh tranh, nên từ 1890 luật lệ Mỹ đã liên tục để mắt tới ‘ông kẹ’ này. Đến sau 1911, cuối cùng thì Standard Oil Co. cũng đã bị buộc phải chẻ nhỏ lại.
Gần như cùng thời với trust, cartel xuất hiện đầu tiên ở Đức vào những năm 1870. Không chặt như trust, nhưng cartel là một liên minh thao túng (ngang) cũng bóp nghẹt cạnh tranh không kém. Cartel dùng các biện pháp chốt giá, hạn chế cung, chia thị trường để dễ bề làm mưa làm gió nhằm thao túng, lái thị trường đi theo ý chủ quan, và cuối cùng là thu họach. Nhiều chính phủ, hoặc liên chính phủ, đã từng sử dụng cartel để phục vụ cho nhiều mục đích chiến lược khác nhau. Đây cũng là một dạng ‘phương tiện’ kinh tế được nhiều nhà nước sử dụng trong hoạt động chính trị và quân sự. Đặc biệt, Đức đã tận dụng hiệu lực cartel để tổ chức hậu cần phục vụ cho hai cuộc Thế Chiến (lần thứ I từ 1914-1918 và lần II từ 1939-1945). Tuy nhiên, ở Mỹ họat động cartel được xem là bất hợp pháp.
Chỉ có conglomerate là tương đối dễ được chấp nhận. Việc ‘kết khối’ này chẳng qua là các họat động merger, tức ‘sáp nhập’ mà ta thường nghe. Cách thu xếp này phổ biến vào thập niên 1960, lắng dịu vào thập niên 1970, rồi phát triển lại vào giữa thập niên 1980 với các họat động acquisition (thủ đắc/thâu tóm) tại Mỹ. Gần đây khuynh hướng conglomerate có vẻ lại mạnh lên. Tuy nhiên, luật lệ nhiều nước vẫn luôn canh chừng các anh khổng lồ này để tránh hậu họa độc quyền.
Tuy trust và cartel bị mang tiếng ‘diều hâu’, tổ chức của chúng được xem là khoa học. Do tính thuần và độ tùy thuộc cao, có thể ví trust và cartel như các ‘sinh thể’ chứ không là ‘người máy’. Dù luật lệ thế giới hầu như đã lọai trust và cartel ra khỏi các sân chơi, giá trị tham khảo của chúng vẫn còn đó. Chính conglomerate cũng đã lấy ý tưởng và rút tỉa kinh nghiệm xây dựng thực thể từ các cái nền này. Conglomerate và các lọai biến thể khác, gồm cả keiretsu hoặc chaebol, đều là các tổ chức có sắc thái hậu duệ của trust và cartel. Tuy nhiên, tất cả các ‘anh hai’ này là những cỗ máy kinh doanh (có thể được nhà nước hậu thuẫn) chứ không đơn giản là sự sắp xếp ý chí.
Trở lại ở ta, một khi nền kinh tế đã vận động theo cơ chế thị trường, và khi thị trường càng phát triển, thì quốc doanh bị tụt lại phía sau trong nhiều lãnh vực là thực tế khó tránh. Điều này không cần bàn nhiều nữa và Chính phủ cũng đã thấy trước. Vì vậy, đầu những năm 1990, ý tưởng về các đại công ty hay tập đòan dẫn đạo (khác chủ đạo) đã nhen nhóm; nỗ lực xóa DNNN nhỏ lẻ, nâng tầm nhà nước quản lý, đẩy lùi quốc doanh đại trà, là các ví dụ. Tuy nhiên, có vẻ khâu thực thi sau đó (từ 1992) đã ‘không hiểu ý’ nên chỉ ‘sắp xếp’ đơn giản… Việc này vô tình tạo nơi ẩn náu mới, tâm lý nấn ná lây lan… Hậu quả, sau 12 năm CPH (đến 2004) họat động này chỉ đạt độ 6% tổng giá trị vốn DNNN cả nước, chủ yếu là của tỉnh thành (chiếm 74%). Trong 6% đó (quy ra 100%), 38% là cổ phần nhà nước, 54% phân phối nội bộ, chỉ có chừng 8% được bán ra ngòai là quá nhỏ! Thực trạng CPH khép kín như thế cho thấy một khi chủ trương của Nhà nước đã bị ‘làm khó’ thì dân chúng có muốn hưởng ứng cũng không được!
Yêu cầu là tàu lớn công suất mạnh, nhưng do nặng sắp xếp, nền kinh tế chỉ nhận được ‘liên hợp’ các tàu nhỏ với động lực cũ nên không tạo được sức mạnh mới. Điều này có vẻ luẩn quẩn và khác với mong đợi ban đầu của Chính phủ. Vì ta nhớ lại rằng chủ trương xóa các dạng liên hiệp xí nghiệp và xí nghiệp liên hợp đã có từ trước 1992.
Bên cạnh sự hụt hẫng các điều kiện tiên quyết về tổ chức như đã phân tích, đến nay vấn đề cốt tử ‘chủ DNNN là ai’ vẫn còn chưa rõ. Tại sao vậy? Là vì DNNN nhiều và rộng quá, tập trung đầu mối thì không xuể mà chia thì phân tán, trong khi mọi doanh nghiệp lại đòi bình đẳng và Chính phủ cần công minh. Vậy là lúng túng… Nỗ lực cài ‘chủ’ vào Tcty, hay DNNN nói chung, sở dĩ khó thành công vì ta đã nhầm yếu tố đại diện với chủ sở hữu. Có lẽ không nên quanh co chỗ này nữa, vì chủ sở hữu DNNN cần thiết phải là ‘chính phủ’. Đây là cái gốc quyết định việc tổ chức DNNN, kinh doanh cái gì, bao nhiêu thì vừa (tầm hạn quản trị). Đây là tiền đề để có các đại công ty.
Ngòai việc phải kiểm sóat được doanh nghiệp do mình làm chủ, cần thiết Chính phủ sẽ không cạnh tranh hay gián tiếp tạo phân biệt với các lọai doanh nghiệp trong nền kinh tế. Cuối cùng thì quản lý nền kinh tế và vai trò đối tác quốc gia mới là thiên chức của Chính phủ. Điều này lý giải tại sao Chính phủ có thể quản lý trơn tru hơn 200.000 doanh nghiệp, hay sẽ là 500.000 như mong đợi, nhưng lại không thể ‘làm chủ’ vài ba ngàn DNNN. Xem vậy nhà nước chỉ nên tổ chức các đại công ty (hay tập đòan) trong một số lãnh vực quốc kế dân sinh hoặc tiên phong dọn đường là phù hợp. Các ‘đại DNNN’ này (có ý kiến không nên quá hai con số) cũng là công cụ ẩn trong một tổng thể quản lý nhà nước và việc ‘làm chủ’ sẽ không còn là vấn đề. Còn lại hãy ‘giao lại’ cho nền kinh tế, vì điều chắc là thương trường sẽ sớm xuất hiện nhiều tập đòan trong các lãnh vực mà nhà nước không có lợi để tham gia. Vận hội mới đang cần những công ty quốc gia tầm cỡ là vậy…
Do chỉ hiện diện trong các lãnh vực then chốt và thiết yếu, công ty quốc gia có thể là doanh nghiệp dẫn đạo nhưng không đóng vai điều tiết hay trực tiếp làm các nhiệm vụ vĩ mô khác của nhà nước. Vì là doanh nghiệp, chúng sẽ được tổ chức quản trị tối ưu theo hướng chuyên nghiệp và minh bạch. Công ty quốc gia cũng rất cần được hình thành theo tiếp cận ‘dựng mới’, cho dù đó có là sự chọn lọc từ các nền tảng có sẵn.
Huy Nam
(TBKTSG số đặc biệt Tết DL 2005 – 30-12-2004)
(*) Nghị định 388, Ban hành Qui chế thành lập và giải thể DNNN (20-11-1991)
Áo nào cho DN nhà nước
Áo nào cho DN nhà nước?
TNHH một thành viên hay Đơn danh?
Trong quá trình xây dựng và góp ý dự thảo Luật Doanh Nghiệp (thống nhất), vấn đề nổi cộm là sau khi có luật ‘thống nhất’ doanh nghiệp nhà nước (DNNN) sẽ được điều chỉnh theo luật nào? Dù vấn đề đã được gút lại ở các điều khoản quy định tại chương cuối (Chương X) của Luật Doanh Nghiệp được Quốc Hội thông qua ngày 29-11-2005. Theo đó DNNN sẽ có một lộ trình chuyển đổi là bốn năm, kể từ 1-7-2006. Nhưng vấn đề lại không đơn giản chỉ là lộ trình mà tiềm ẩn trong bản chất tồn tại của DNNN ở nước ta.
Ẩn số của vấn đề là gì? Là yêu cầu hội nhập đối với hoạt động DNNN. Và điều gì chưa thuyết phục? Sự thiếu khẳng định của việc đưa ra lộ trình chuyển đổi DNNN trong luật. Nếu bối cảnh nước nhà đang ở thế thuận lợi, cần có điều kiện tốt đón nhận các ‘làn sóng’ đầu tư và cơ hội vươn ra để phát triển kinh tế, thì Luật Doanh Nghiệp thống nhất (LDNTN) phải là một thông điệp rất khẳng định. Đây là cơ sở xác định (xác định chứ không chỉ hứa hẹn) việc tạo ra một sân chơi chung. Ngoạt trừ các lãnh vực được bảo hộ hay hạn chế theo luật, đã là sân chơi chung thì đội quốc gia cũng cần phải ‘vào cuộc chơi’ như các đội khác, nghĩa là cần có sự công bình. Và hơn thế nữa, đội nào cũng phải đá bằng chính đôi chân mình… Cách ví von là vậy, còn thực tế là gì? Là đòi hỏi của doanh nghiệp nước ngoài muốn được nhìn nhận như doanh nghiệp trong nước; Là mong đợi của doanh nghiệp trong nước muốn được bình đẳng như DNNN; Là ưu tư của bản thân DNNN về tư thế tồn tại và áp lực cải cách trước tình trạng kém hiệu quả của khu vực kinh tế này… Nhìn ở góc độ khác, các yêu cầu hay bức xúc ở đây không đơn thuần là của riêng khu vực kinh tế nào, mà là sự thôi thúc của cả nền kinh tế trước biển lớn, để ta không bỏ lỡ thời cơ hay vận hội được xem là vàng đang mở ra cho Việt Nam, với cột mốc được nhắc tới là 2006. Yêu cầu thống nhất đặt ra là vậy. Cho nên nếu DNNN vẫn nằm ngoài cuộc chơi thì, ngoài ý nghĩa thống nhất của luật sẽ không hiện thực, luật này chỉ có lợi cho các doanh nghiệp FDI, đồng thời có thể là bất lợi cho khu vực tư trong nước, vì trên sân chơi bây giờ có tới hai ‘anh hai’.
Là băn khoăn của nhiều người, trong đó có các đại biểu QH, việc ta đặt ra lộ trình e sẽ như mở lối thoát cho DNNN. Đây còn là sự khiếm dụng đối với chính ‘cây gậy’ luật. Có bi quan không? Không, vì cuối lộ trình ta chưa chuyển đổi hết thì sao? Hoặc nếu DNNN chỉ đơn giản thay cái bình mới là TNHH một thành viên để tiếp tục được che chở hay ‘chủ đạo’ thì tình hình có mấy cải thiện? Kinh nghiệm cho thấy, nếu 13 năm (kể từ 1992 đến 2005) mà chỉ CPH được 9% giá trị vốn DNNN thì giả định sẽ CPH hết DNNN lẽ nào phải đợi trăm năm? Tình trạng trên giục dưới thủng thẳng năm sau đã quá quen, trong khi việc sắp xếp DNNN không thể là công việc hành chánh mãi được. Thật khó nghĩ (có lãng phí?) khi ta vừa có Luật DNNN vừa duy trì một hệ thống nhân sự chính qui từ trên xuống dưới, không phải để kinh doanh mà là để lý quản DNNN, trong đó có chủ quản và sắp xếp, lại không biết chuyện này bao giờ dứt!
Đi sâu vào vấn đề chuyển đổi, ngoại trừ là ý muốn, cách hiểu và làm cứng như đang áp dụng có thể là trở ngại. Theo cách hiện nay, để có thể nhập được vào LDN, DNNN chỉ có con đường duy nhất là chuyển thành công ty CP hay TNHH. Hãy xem có nhất thiết như vậy và có hay không sự trục trặc về khái niệm và cách hiểu…
Lâu nay có thể ta đã hiểu (nhầm) rằng ngoài bốn thực thể doanh nghiệp quy ước – trách nhiệm hữu hạn (TNHH), cổ phần (CP), hợp danh (HD) và đơn danh (ta quen gọi là tư nhân/DNTN) – còn có thực thể nữa là công ty nhà nước (?) Thật ra thì không có loại ‘thứ năm’ này. Tại sao vậy? Vì theo thông lệ, đã là công ty thì doanh nghiệp sẽ hoạt động theo luật công ty hay luật doanh nghiệp và bị điều chỉnh bởi bốn dạng cơ bản kia. Cũng vậy, dù ta có gọi là công ty cổ phần nhà nước thì đó cũng chỉ là công ty CP có cổ đông nhà nước. Vì thế, khi nghe nước ngoài họ gọi ‘state-owned company’ thì ta nên hiểu đây là công ty TNHH hay CP có nhà nước góp vốn, hoặc nếu nhà nước sở hữu 100% thì cũng đã được tổ chức và hoạt động theo luật công ty ‘chung’ (xin lưu ý Luật Công ty khác LDN). Kỹ hơn, nhiều nước không cho doanh nghiệp một chủ thuộc quyền được ‘trách nhiệm hữu hạn’. Điều này là để tăng trách nhiệm hành xử của bộ máy công quyền và bảo vệ quyền uy nhà nước. Vậy cách họ làm thế nào?
Nếu Luật DNNN ở ta kiêm luôn việc chế định pháp lý thực thể hoạt động (dọn riêng cho DNNN) thì ở các nước, luật về DNNN nói chung chỉ quy định về sở hữu nhà nước, tức có tính nội bộ. Muốn hoạt động phải tổ chức và chơi bình đẳng theo luật doanh nghiệp, thường là luật công ty. Ở New Zealand do luật công ty buộc loại TNHH có ít nhất hai thành viên nên DNNN muốn hoạt động theo pháp lý TNHH phải cần đến hai bộ trưởng đứng tên. Xin lưu ý đứng tên (chức danh) chứ không phải chủ quản. Điều có tính nguyên tắc là hễ đã kinh doanh thì DNNN bắt buộc phải đi cùng xuồng, chơi cùng sân như các chủ thể sở hữu khác. Trường hợp đặc biệt, tùy theo nhiêm vụ kinh tế – chính trị – xã hội, nhà nước sẽ dọn riêng các tổ chức công cụ, có thể là loại sự nghiệp có thu (dạng statutory body) hay các thực thể kinh tế công (economic entity) nhưng rất hạn chế. Ở Phần Lan mỗi tổ chức kinh tế nhà nước như vậy được hình thành bằng một luật riêng. Ngoài đặc điểm qui mô và sự chọn lọc, nói chung lượng DNNN của họ rất ít, việc thêm bớt DNNN hay doanh nghiệp có vốn nhà nước trên 50% đều phải được Quốc hội thông qua. Theo nghiên cứu của CIEM (Bộ KHĐT-12/2004) tại bốn nước Hàn Quốc, New Zealand, Phần Lan, Thụy Điển, số DNNN tại mỗi nước này chỉ là vài chục và hiện diện chừng mực trong một ít ngành đặc biệt hay lĩnh vực tiên phong.
Nhưng nếu nhà nước có dọn sân riêng thực sự cho DNNN (ngành nghề chủ lực hay đặc biệt, ví dụ casino ở Phần Lan) thì cũng là chuyện bình thường. Ở ta sự thể có khác. Với sự hiện diện đại trà về lượng, phủ đều ngành nghề hoạt động trên cao dưới thấp, các DNNN được xem đang chơi theo luật riêng trên sân chung! Vậy là khó tránh các xử sự phân biệt và kém minh bạch. Nhà nước có lẽ đã thấy điều này và rất muốn giải quyết từ khi có LDN 1999 với loại công ty TNHH một thành viên. Tiếc là tiến trình diễn ra quá chậm. Lý do? Ngoài việc trù trừ chờ sắp xếp (TCT, Mẹ con, TNHH một thành viên) còn có ‘lỗi’ do luật. Trong bốn loại hình doanh nghiệp được chế định theo LDN, ta đã gọi (không chuẩn) loại thứ tư là doanh nghiệp ‘tư nhân’. Do gọi quá cụ thể, luật đã gắn chết loại doanh nghiệp này với các cá nhân bằng xương bằng thịt và mặc nhiên loại trừ các đối tượng khác. Cách gọi đúng là doanh nghiệp một chủ và phạm vi điều chỉnh sẽ khác. Là vì, DNTN chỉ là một đối tượng của loại hình doanh nghiệp một chủ (sole proprietorship). Gọi khái quát hơn thì đây là loại đơn danh, cũng là để phân biệt với loại hợp danh. Chủ của doanh nghiệp đơn danh có thể là cá nhân, là tổ chức hay pháp nhân, trong đó có chủ thể nhà nước (DNNN).
Việc đổi cách ‘xưng hô’ từ tư nhân thành đơn danh, ngoài việc mở rộng đối tượng áp dụng, còn có khả năng hoá giải một số tình tiết luật chưa hợp lý. Chẳng hạn, tại sao trong cùng một môi trường kinh doanh mà doanh nghiệp một chủ tư nhân thì chịu trách nhiệm vô hạn còn doanh nghiệp một chủ nhà nước lại chỉ là hữu hạn? Tại sao công ty (hay tổ chức) mở doanh nghiệp con 100% vốn của mình thì được ưu ái ‘chỉ’ trách nhiệm hữu hạn mà không bị buộc là doanh nghiệp đơn danh? Trong nhiều trường hợp, tại sao không qui định tổ chức phải là thành viên hợp danh, hay phải hành xử như loại đơn danh, và chịu trách nhiệm vô hạn? Xin nêu lại một ý kiến đáng tham khảo của một thầy dạy luật (phát biểu tại cuộc điều trần về Luật Doanh Nghiệp do VP Quốc Hội tổ chức ngày 29-7-2005 tại KS Legend): “Loại TNHH một thành viên sẽ được lập các công ty TNHH một thành viên con, rồi cháu… tới đâu?”
Đến đây có thể vẫn còn câu hỏi liệu DNNN có nên tiếp tục tồn tại dưới dạng đơn danh hay không? Câu trả lời là nên và cần thiết. Điều này hợp cả lý lẫn lẽ, lại có tác dụng thúc đẩy: Nếu chậm cải cách thì bị buộc phải tồn tại dưới dạng đơn danh! Tuy nhiên, như trên đã nói, trường hợp đặc biệt (lãnh vực cần độc quyền hay công ích) Nhà nước có thể tổ chức DNNN, vẫn là đơn danh nhưng theo Luật Tổ chức Chính phủ hoặc luật riêng (điều lệ đặc thù) như cách làm của Phần Lan hay Hàn Quốc.
Và một khi công pháp không còn vị thân thì (thay vì như hiện nay) LDN đã có thể ghi hẳn vào điều khoản thi hành: Sau ‘x’ năm từ ngày hiệu lực, các DNNN chưa chuyển thành công ty và không thuộc loại đặc biệt sẽ được điều chỉnh theo quy định về doanh nghiệp đơn danh tại luật này. Tính thống nhất của luật nhờ vậy được xác định ngay từ đầu chứ không đợi đến 7-2010! Lộ trình mặc nhiên sẽ là việc của hành pháp. Sự tách bạch lý–tình ở đây (giữa luật và nhiệm vụ) còn giúp sớm khép lại tình trạng ỷ lại và sắp xếp dây dưa, bởi khi luật đã “xuống đường” thì kỷ luật nội bộ lập tức buộc các DNNN phải chạy. Lúc này luật DNNN vẫn tồn tại, nhưng chỉ như một ‘nội qui’ của chủ sở hữu Nhà nước.
Để phòng tránh những phát sinh khó xử về sau, Luật Doanh Nghiệp lẽ đáng cũng cần lưu ý công ty có thể mở DN đơn danh hay không? Trường hợp nào thì bắt buộc? Thành viên hợp danh có thể là tổ chức?… Cuối cùng, để tránh việc ‘nhân bản’ tràn lan, đặc biệt không để DNNN ‘sinh đẻ’ tùy tiện, nên chăng quy định loại DN đơn danh và TNHH một thành viên không được ‘có con’ loại này.
Huy Nam, CV kinh tế và chứng khoán TPHCM
(TBKTSG, 25-8-2005)
(Bài này được viết cho VCCI và Ban soạn thảo Luật DN thống nhất. Nguyên văn tại website http://www.vibonline.com.vn/forums/index.php?showtopic=817#. TBKTSG có trích in một đoạn ngắn)
Giải cứu CONDOTEL
Giải cứu condotel giữa mùa bão corona
Condotel không còn xa lạ và đã du nhập vào Việt Nam khoảng trước sau 2014. Việc phát triển mỗi ngày một đình đám, ồn ào nhưng thiếu nề nếp. Nhánh bất động sản hấp dẫn này do vậy đã sớm có vấn đề, gây rủi ro cho cả doanh nghiệp và nhà đầu tư. Tại sao?
Pháp lý và quản lý nếu đã được đề cập nhiều thì đó chưa phải là cái gốc. Cái gốc nằm ở cách hiểu chưa thấu, cách làm chưa bài bản, lại có vẻ vội vàng tranh thủ kiểu ‘chưa đi đã chạy’ trước một hoạt động kinh tế du nhập rất cần bài bản. Vậy ta hãy xem bài bản đó là gì, lý lẽ về bối cảnh vận động và vận hành condotel thế giới có gì cần ghi nhận…
Điều cần nói sớm là, nếu ở ta xếp condotel vào hoạt động du lịch thì thế giới họ xem đó là hoạt động bất động sản bình thường. Các căn hộ trong đó cũng được xem là ‘nhà riêng’, như là căn nhà thứ hai (second home) hay nhà để đi nghỉ (vacation home) của người có điều kiện. Về bản chất, việc sở hữu và sử dụng đối với người chủ không khác căn nhà thứ nhất. Chút khác nếu có (và thường có) là ở đặc điểm ‘hơn một’ về vị trí và ý đồ ‘kép’ trong việc chọn mua. Rõ hơn, chủ nhà có thể ở đó quanh năm (nghỉ dưỡng quanh năm), nhưng thường họ chỉ dùng để nghỉ một số ngày và cho khách du lịch thuê thời gian còn lại. Nói chung, chủ nhà có toàn quyền định đoạt, không bị hạn chế bởi quyền sở hữu và cư trú, trừ phi có sự ràng buộc bởi một hợp đồng khai thác (là quan hệ dân sự, tự nguyện).
Thoát thai từ ‘condominium’ và được khoác thêm chiếc áo ‘hotel’, nhưng về mặt pháp lý xây dựng, quá trình hình thành, sở hữu và tồn tại, condotel không khác gì condominium (sẽ đề cập ở đoạn sau). Các chủ dự án (developer) sau khi bán xong sẽ không còn là ‘ông chủ lớn’, ngoại trừ phần họ giữ lại để kinh doanh. Tuy nhiên, do đặc điểm có tính mục đích và được hoạch định trước, loại dự án này thường có có gắn thêm tên của nhà quản lý khai thác chuyên nghiệp. Đó là các tên tuổi lớn như Four Seasons, Hilton, Trump, Wyndham… Việc bán các ‘unit’ cho khách đầu tư cũng sẽ có điều kiện ưu tiên cho khai thác theo một hợp đồng riêng với nhà quản lý. Hợp đồng này dựa trên cơ sở đối tác và thường có thời hạn 10 năm, có điều kiện tái tục, và nếu không được tái tục thì chủ sở hữu sẽ nhận lại unit để tuỳ nghi sử dụng.
Condotel thế giới không có việc khống chế ’50 năm’, không có điều kiện ‘cấm ở’. Không có sự khuôn định hay phân lập (theo luật) đó là ‘bất động sản du lịch’ với chế định đặc thù, ngoại trừ hoạt động khai thác sau khi hoàn tất. Việc hình thành dự án, bán hàng, sở hữu và sử dụng, đều dựa trên cùng hành lang pháp lý về đất đai, xây dựng và bất động sản như condominium, hoặc townhouse complex, apartment, hotel… Bởi, thế giới họ phân các hoạt động chuyên ngành theo chức năng nghề nghệp. Ví dụ, REIT (tổ hợp đầu tư bất động sản) thì không phải ‘developer’ và không là ‘contractor’; họ làm chủ nhiều loại bất động sản như khách sạn, shoping center, các căn hộ trong condotel, v.v… nhưng thường không làm dịch vụ, không là nhà quản lý khai thác chuyên nghiệp. Condotel cũng vậy, ông chủ đất hay ‘developer’ sẽ không ôm từ A tới Z.
Câu chuyện condotel tại Việt Nam cứ lình xình và ồn ào do đâu? Do việc khống chế sở hữu ’50 năm’ và ‘cấm ở’; do ta bó chung (không hợp lý) hoạt động kinh doanh bất động sản với du lịch, do ta chia tách đất ở với đất làm du lịch, do có nhiều đầu mối quản lý mà ít đầu trách nhiệm. Trước nhu cầu cuộc sống, cơ hội kinh doanh, bối cảnh kinh tế không ngừng vận động cho yêu cầu phát triển bắt kịp… thì tại sao ta phải rườm rà, kín kẽ đến ngưng trệ như vậy (?) có lẽ là câu hỏi khác.
Việc gì phải khống chế chỉ ‘50 năm’ cho một condotel, trong khi các bất động sản khác xây dựng trên cùng vệt đất kế đó như chung cư condo, chung cư apartment, thậm chí ‘hotel’ hay ‘serviced apartment’, lại được ‘lâu dài’. Bản chất giao dịch bán mua condotel đâu khác gì mua bán căn hộ condo chung cư, chủ dự án bán căn hộ xong là ‘hết nhiệm vụ’. Việc khống chế 50 năm tưởng ràng buộc chủ dự án ‘thuê đất’, hoá ra sẽ bị đẩy nhanh sang người mua căn hộ với số năm luôn ngắn hơn 50. Vả lại, có chăng sự ‘bất cân xứng’ giữa một bên kinh doanh nhà dựa trên ‘đất thuê’ với bên kinh doanh nhà dựa trên đất mua?
Mặt khác, nếu chủ dự án có thể rút lui sớm thì sau 50 năm tính sao? Công trình có bị ‘đập bỏ’ và chủ căn hộ có bị truất quyền sở hữu? Vậy có bất định, có rủi ro, và điều gì là hấp dẫn? Từ đây, tôi xin gợi lên vài ý cần cân nhắc: Có cần thiết đặt ra và áp đặt “tuổi thọ” cho loại bất động sản condotel? Nếu condotel được xây trên ‘đất thuê’ thì cơ sở nào lý giải cho việc kinh doanh nhà? Việc kinh doanh nhà (căn hộ) mà không được tách bạch với hoạt động kinh doanh du lịch vậy có nhập nhằng? Bởi, sự tách bạch về chức năng, lãnh vực, giới hạn của mảng việc đang bàn sẽ rất cần thiết cho hướng hoá giải. Rõ hơn, cần tách hoạt động kinh doanh mét vuông sàn ra khỏi cơ chế sử dụng đất thuê, đất du lịch. Nếu đất du lịch không phải là đất ở thì không được kinh doanh mét vuông sàn. Chẳng hạn, nếu đất ven biển đã được quy hoạch là đất du lịch thì không được xây nhà để bán, doanh nghiệp chỉ có thể thuê 50 năm xây khách sạn, resort, và tự khai thác theo quan hệ hợp đồng.
Cần thêm câu hỏi ai đầu tư và sẽ sống chết với condotel. Đó có phải các công ty bất động sản? Không! Vì như đã nói, sau khi bán xong họ có thể rút sớm. Chính người mua và sở hữu các mét vuông sàn ở đó mới là người ở lại và sống chết với ‘sự nghiệp’ condotel. Những người chủ thật sự này (hầu hết là công chúng) lại còn bị làm khó ‘không được ở‘ chỉ vì cái hộ khẩu mới lạ. Nhưng nếu không hộ khẩu họ có bị cấm ở? Không! Vậy có chăng việc to chuyện hộ khẩu chỉ là sợi dây rào bâng quơ cho có? Bởi, đã là căn nhà thứ hai thì cần gì hộ khẩu? Vậy việc lo ngại tiện ích hạ tầng bị quá tải chỉ là sự cả lo không cơ sở.
Các ràng buộc bất hợp lý, không hợp thời, cùng với làn sóng triển khai ồ ạt nhiều năm qua trước cơn khát đầu tư trong điều kiện chưa thấu hiểu đã gây ra các hậu quả nhãn tiền. Không ít người mất tiền, kẻ vỡ nợ, vi mô vỡ trận, vĩ mô bối rối lúng túng… Tình thế lại có thể tăng nặng vào 2020 trước đại dịch cúm Covid 19. Đã vậy, người mua condotel lại còn bị cái vòng kim cô cài chặt trong một hợp đồng uỷ thác với điều khoản sau khi mua phải giao căn hộ lại bên bán “vô điều kiện và không huỷ ngang”. Thế nghĩa là… ‘mút chỉ’?! Sao lạ vậy? Nếu sau một thời gian tôi giao anh khai thác mà không hiệu quả hoặc lỗ lã thì tôi chịu chết à! Vậy đấy, lại thêm một tầng nấc có quyền ‘rào và cấm’ thì chắc condotel sẽ dễ bị… ‘teo’.
Bàn về condotel, ta cũng nên hiểu qua về condominium (condo), nên có sự phân biệt các loại căn hộ theo đặc điểm riêng. Theo đó, condo là căn hộ trong một khu phức hợp có đủ các tiện ích mua sắm và sinh hoạt dành cho cư dân. Condo là căn hộ được người mua sở hữu, còn apartment (hay flat) thì không, vì đó là căn hộ kinh doanh cho thuê. Condo có HOA (home owner’s association) lo việc quản trị, còn apartment do chủ toà nhà quản lý. Như vậy, về khía cạnh sở hữu và đặc thù, cần hiểu condotel là biến thể của condo và serviced apartment là biến thể của apartment. Hai loại sau không có sở hữu đơn vị.
Condotel được phát triển tại các vị trí đắc địa, đặc biệt là các vùng gần biển, nhưng không nhất thiết chỉ có tại vùng biển mà còn tại các hạ lưu sông, triền núi, hoặc nằm sâu trong phố, nơi có công viên và tiện ích công cộng. Condotel là loại căn hộ lưỡng dụng, được phát triển để bổ sung và làm phong phú lãnh vực ‘hospitality’, là nguồn tiếp trợ bên cạnh khách sạn truyền thống và serviced apartments.
Một lần nữa, để ‘giải cứu’ codotel, có lẽ sẽ cần một sự nhìn nhận lại mạch lạc, rằng codotel là hoạt động kinh doanh bất động sản, cần quyền sử dụng đất lâu dài, dân mua căn hộ cần được sở hữu lâu dài, trừ người nước ngoài. Chủ dự án muốn dựng bảng “condotel” phải cần có đối tác quản lý vận hành và khai thác chuyên nghiệp. Chính đối tác này cùng chủ sở hữu căn hộ mới là đối tượng làm du lịch. Ngược lại, nếu không thể nhìn nhận được như vừa nói (vì bất cứ lý do gì, ví dụ vướng pháp lý về đất đai) thì nên chế định lại (1) đây là mô hình kinh doanh góp vốn tương tự loại doanh nghiệp cổ phần và/hoặc (2) cần xem đó là thực thể kinh doanh tương tự khách sạn hay serviced apartment đơn sở hữu hoặc pháp nhân. Trường hợp này sẽ không có việc sở ‘hữu mét vuông’ và tất nhiên không được ở.
Với một đất nước hiền hoà, có lắm sông nhiều hồ và rừng núi trải dài từ bắc chí nam, với 3300 km bờ biển đẹp và thuận lợi để phát triển condotel, tôi chắc mai kia condotel sẽ không chỉ mọc lên dọc biển. Xu thế bất động sản này tuy đã cũ nhưng còn thời sự tại Việt Nam và đang cần được giải cứu…
Huy Nam, CV Kinh tế TC và CK – Chuyên gia độc lập – Thành viên HĐ Chỉ số TTCK VN – Giảng viên PACE – Trọng tài viên TT Quốc tế VN – Thành viên HĐ cố vấn Báo Đầu tư – Chuyên gia Nhóm KTSG.
https://vietnamnet.vn/vn/tuanvietnam/tieudiem/giai-cuu-condotel-giua-mua-bao-corona-619123.html
Giải cứu Condotel giữa ‘mùa bão corona’
26/02/2020 06:48 GMT+7
 – Condotel đã du nhập vào Việt Nam khoảng trước sau năm 2014, phát triển đình đám, ồn ào nhưng thiếu nề nếp. Nhánh bất động sản hấp dẫn này do vậy đã sớm có vấn đề, gây rủi ro cho cả doanh nghiệp và nhà đầu tư. Tại sao?
Condotel và những mảng sáng tối
Pháp lý và quản lý nếu đã được đề cập nhiều thì đó chưa phải là cái gốc. Cái gốc nằm ở cách hiểu chưa thấu, cách làm chưa bài bản, lại có vẻ vội vàng tranh thủ kiểu ‘chưa đi đã chạy’ trước một hoạt động kinh tế du nhập rất cần bài bản. Vậy ta hãy xem bài bản đó là gì, lý lẽ về bối cảnh vận động và vận hành condotel thế giới có gì cần ghi nhận…
Thế giới coi condotel như bất động sản bình thường
Điều cần nói sớm là, nếu ở ta xếp condotel vào hoạt động du lịch thì thế giới họ xem đó là hoạt động bất động sản bình thường. Từ lâu họ xem các đơn vị hình thành trong đó cũng là chỗ ở, là nhà riêng cho người có điều kiện. Nhà riêng đó được mệnh danh là căn nhà thứ hai (second home) hoặc nhà để đi nghỉ (vacation home). Nhưng dù được gọi thế nào thì về bản chất, việc sở hữu và sử dụng đối với người chủ không khác gì căn nhà thứ nhất. Chút khác nếu có (và thường có) là ở đặc điểm ‘hơn một’ về vị trí và ý đồ ‘kép’ trong việc chọn mua.
Rõ hơn, chủ nhà có thể ở đó quanh năm (nghỉ dưỡng quanh năm), nhưng thường họ chỉ dùng để nghỉ một số ngày và cho khách du lịch thuê thời gian còn lại. Nói chung, chủ nhà có toàn quyền định đoạt, không bị hạn chế bởi quyền sở hữu và cư trú, trừ phi có sự ràng buộc bởi một hợp đồng khai thác (là quan hệ dân sự, tự nguyện).
Thoát thai từ ‘condominium’ và được khoác thêm chiếc áo ‘hotel’, nhưng về mặt pháp lý xây dựng, quá trình hình thành, sở hữu và tồn tại, condotel không khác gì condominium (sẽ đề cập ở đoạn sau). Các chủ dự án (developer) sau khi bán xong sẽ không còn là ‘ông chủ lớn’, ngoại trừ phần họ giữ lại để kinh doanh.
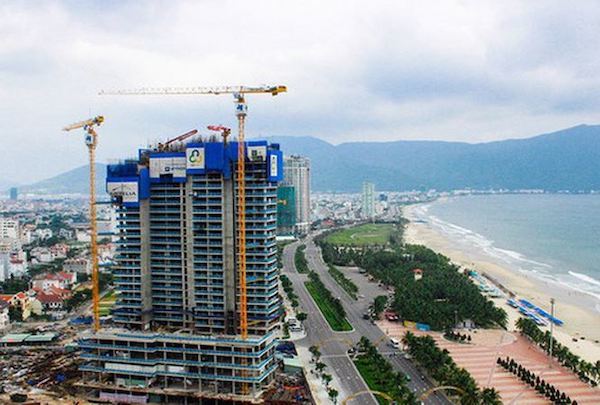 |
| Giải cứu Condotel giữa ‘mùa bão corona’ |
Tuy nhiên, do đặc điểm có tính mục đích và được hoạch định trước, loại dự án này thường có có gắn thêm tên của nhà quản lý khai thác chuyên nghiệp như Four Seasons, Hilton, Trump, Wyndham… Việc bán các ‘unit’ cho khách đầu tư cũng sẽ có điều kiện ưu tiên cho khai thác theo một hợp đồng riêng với nhà quản lý. Hợp đồng này dựa trên cơ sở đối tác và thường có thời hạn 10 năm, có điều kiện tái tục, và nếu không được tái tục thì chủ sở hữu sẽ nhận lại unit để tuỳ nghi sử dụng.
Condotel thế giới không có việc khống chế ’50 năm’, không có điều kiện ‘cấm ở’. Không có sự khuôn định hay phân lập (theo luật) đó là ‘bất động sản du lịch’ với chế định đặc thù, ngoại trừ hoạt động khai thác sau khi hoàn tất. Việc hình thành dự án, bán hàng, sở hữu và sử dụng, đều dựa trên cùng hành lang pháp lý về đất đai, xây dựng và bất động sản như condominium, hoặc townhouse complex, apartment, hotel… Bởi, thế giới họ phân các hoạt động chuyên ngành theo chức năng nghề nghệp. Ví dụ, REIT (tổ hợp đầu tư bất động sản) thì không phải ‘developer’ và không là ‘contractor’; họ làm chủ nhiều loại bất động sản như khách sạn, shoping center, v.v… nhưng thường không làm dịch vụ, không là nhà quản lý khai thác chuyên nghiệp. Condotel cũng vậy, ông chủ đất hay ‘developer’ sẽ không ôm từ A tới Z.
Câu chuyện ở Việt Nam
Câu chuyện condotel tại Việt Nam cứ lình xình và ồn ào do đâu? Do việc khống chế sở hữu ’50 năm’ và ‘cấm ở’; do ta bó chung (không hợp lý) hoạt động kinh doanh bất động sản với du lịch, do ta chia tách (khiên cưỡng) đất ở với đất làm du lịch, do có nhiều đầu mối quản lý mà ít đầu trách nhiệm. Trước nhu cầu cuộc sống, cơ hội kinh doanh, bối cảnh kinh tế không ngừng vận động cho yêu cầu phát triển bắt kịp… thì tại sao ta phải rườm rà, kín kẽ đến ngưng trệ như vậy có lẽ là câu hỏi khác.
Việc gì phải khống chế chỉ ‘50 năm’ cho một condotel, trong khi các bất động sản khác xây dựng kế đó như chung cư condo, chung cư apartment, thậm chí ‘hotel’ hay ‘serviced apartment’, lại được ‘lâu dài’. Bản chất giao dịch bán mua condotel đâu khác gì mua bán căn hộ condo chung cư. Việc khống chế 50 năm tưởng ràng buộc chủ dự án ‘thuê đất’, hoá ra sẽ bị đẩy nhanh sang người mua căn hộ, và luôn ngắn hơn 50 năm. Vả lại, có chăng sự ‘bất cân xứng’ giữa một bên kinh doanh nhà dựa trên ‘đất thuê’ với một bên kinh doanh nhà dựa trên đất mua (?).
Mặt khác, chủ dự án có thể sẽ rút lui sớm, vậy sau 50 năm tính sao? Công trình có bị ‘đập bỏ’ và chủ căn hộ có bị truất quyền sở hữu? Vậy có bất định, có rủi ro, và điều gì là hấp dẫn? Từ đây, tôi xin gợi lên vài ý cần cân nhắc: Có cần thiết đặt ra và áp đặt “tuổi thọ” cho loại bất động sản condotel? Nếu condotel được xây trên ‘đất thuê’ thì cơ sở nào lý giải cho việc kinh doanh nhà? Việc kinh doanh nhà mà không được tách bạch với hoạt động kinh doanh du lịch vậy có nhập nhằng?
Bởi, sự tách bạch về chức năng, lãnh vực, giới hạn của mảng việc đang bàn sẽ rất cần thiết cho hướng hoá giải. Rõ hơn, cần tách hoạt động kinh doanh mét vuông sàn ra khỏi cơ chế sử dụng đất du lịch. Nếu đất du lịch không phải là đất ở thì không được kinh doanh mét vuông sàn. Chẳng hạn, nếu đất ven biển đã được quy hoạch là đất du lịch thì không được xây nhà để bán, doanh nghiệp chỉ có thể thuê 50 năm xây khách sạn và tự khai thác.
Cần thêm câu hỏi ai đầu tư và sẽ sống chết với condotel. Đó có phải các công ty bất động sản? Không! Vì như đã nói, sau khi bán xong họ có thể rút sớm. Chính người mua và sở hữu các mét vuông sàn ở đó mới là người ở lại và sống chết với ‘sự nhiệp’ condotel. Những người chủ thật sự này (hầu hết là công chúng) lại còn bị làm khó ‘không được ở‘ chỉ vì cái hộ khẩu mới lạ. Nhưng nếu không hộ khẩu họ có bị cấm ở? Không! Vậy có chăng việc to chuyện hộ khẩu chỉ là sợi dây rào bâng quơ cho có? Bởi, đã là căn nhà thứ hai thì cần gì hộ khẩu? Vậy việc lo ngại tiện ích hạ tầng bị quá tải chỉ là sự cả lo không cơ sở.
Cần cách nhìn mạch lạc
Các ràng buộc bất hợp lý, không hợp thời, cùng với làn sóng triển khai ồ ạt nhiều năm qua trước cơn khát đầu tư trong điều kiện chưa thấu hiểu đã gây ra các hậu quả nhãn tiền. Không ít người mất tiền, kẻ vỡ nợ, vi mô vỡ trận, vĩ mô bối rối lúng túng… Tình thế lại có thể tăng nặng vào 2020 trước đại dịch cúm Covid 19.
Đã vậy, có công ty còn “vận dụng” các quy định thiếu logic kia để cài thêm cái vòng kim cô cho người mua condotel, bằng cách buộc họ phải tham gia vào một hợp đồng uỷ thác với điều khoản sau khi mua phải giao lại bên bán chăm sóc căn hộ “vô điều kiện và không huỷ ngang”. Thế nghĩa là… ‘mút chỉ’?! Sao lạ vậy? Nếu sau một thời gian tôi giao anh khai thác mà không hiệu quả hoặc lỗ lã thì tôi chịu chết à! Vậy đấy, lại thêm một tầng nấc có quyền ‘rào và cấm’ thì chắc condotel sẽ dễ bị… ‘teo’.
Bàn về condotel, ta cũng nên hiểu qua về condominium (condo), nên có sự phân biệt các loại căn hộ theo đặc điểm riêng. Theo đó, condo là căn hộ trong một khu phức hợp có đủ các tiện ích mua sắm và sinh hoạt dành cho cư dân. Condo là căn hộ được người mua sở hữu, còn apartment (hay flat) thì không, vì đó là căn hộ kinh doanh cho thuê. Condo có HOA (home owner’s association) lo việc quản trị, còn apartment do chủ toà nhà quản lý. Như vậy, về khía cạnh sở hữu và đặc thù, cần hiểu condotel là biến thể của condo và serviced apartment là biến thể của apartment. Hai loại sau không có sở hữu đơn vị.
Condotel được phát triển tại các vị trí đắc địa, đặc biệt là các vùng biển, nhưng không nhất thiết chỉ có tại vùng biển mà còn tại các hạ lưu sông, triền núi, hoặc nằm sâu trong phố, nơi có công viên và tiện ích công cộng. Condotel là loại căn hộ lưỡng dụng, được phát triển để bổ sung và làm phong phú lãnh vực ‘hospitality’, là nguồn tiếp trợ bên cạnh khách sạn truyền thống và serviced apartment.
Một lần nữa, để ‘giải cứu’ codotel, có lẽ sẽ cần một sự nhìn nhận lại mạch lạc, rằng codotel là hoạt động kinh doanh bất động sản, cần quyền sử dụng đất lâu dài, dân mua căn hộ cần được sở hữu lâu dài, trừ người nước ngoài. Chủ dự án muốn dựng bảng “condotel” phải cần có đối tác quản lý vận hành và khai thác chuyên nghiệp. Chính đối tác này cùng chủ sở hữu các mét vuông sàn mới là đối tượng làm du lịch.
Với một đất nước hiền hoà, có lắm sông nhiều hồ và rừng núi trải dài từ bắc chí nam, với 3300 km bờ biển đẹp và thuận lợi để phát triển condotel, thế nhưng tôi chắc mai kia condotel sẽ không chỉ mọc lên dọc biển. Xu thế bất động sản này tuy đã cũ nhưng còn thời sự tại Việt Nam và đang cần được giải cứu…
Huy Nam
Trọng tài viên, Trung tâm Trọng tài Quốc tế Việt Nam (VIAC)
Để condotel phát triển chính danh
Hoàn thiện mô hình ‘huy động vốn nhà giàu’…
Để condotel có điều kiện phát triển chính danh
Trong một bài viết khác trước đây tôi đã giới thiệu condotel theo cách làm của thế giới (1). Để có sự nhìn nhận đúng đắn về mô hình, đáp ứng yêu cầu ‘cần và đủ’ trong triển khai, bài này sẽ đi sâu vào bối cảnh vận động, bàn thêm các khía cạnh có tính lý giải liên quan đến thực trạng vấp váp tại Việt Nam.
Về hình thái, condotel là phức hợp căn hộ cao cấp (cao hơn condominium) theo chuẩn khách sạn phục vụ du lich. Cho dù condotel có cái đuôi ‘tel’ thì đó vẫn là các ‘căn nhà’ được sở hữu riêng. Điều khác biệt là sự ràng buộc về mục đích ‘để sinh lợi và nghỉ dưỡng’ chứ không phải để giải quyết nhu cầu chỗ ở.
Do đây là mô hình du nhập, một biến thể gia cư đặc thù, việc triển khai sẽ cần đúng bài đúng cách. Theo đó, các ‘developer’ sẽ cần thêm tâm tầm khai thác lưu trú du lịch ngay lúc khởi xướng, chứ không chỉ có ‘máu’ kinh doanh bất động sản đơn thuần. Người mua căn hộ cũng vậy, sẽ cần là người có điều kiện kinh tế dư dã, đã no đủ nơi ăn chốn ở, nay muốn có thêm cơ hội sinh lợi, để nghỉ ngơi. Một sự nhìn nhận thấu suốt như vậy là điều kiện cần để condotel có chỗ dựa hình thành và phát triển.
Thế nhưng, yêu cầu có tính định hướng trong quá trình khởi lập như vậy tại Việt Nam thường không rõ ràng, lại đã bị các cơn sốt nóng bất động sản dắt đi. Condotel rộ lên khoảng từ 2014 đến 2019, trùng với giai đoạn thị trường bất động sản hồi phục mạnh. Cùng với các điều kiện vay vốn thoải mái, cam kết khó cưỡng, hứa hẹn hấp dẫn là các chiêu tiếp thị có cánh, từ đó không ít dự án đã ‘phái sinh’ như các chợ đầu cơ. Chủ trương ‘lướt sóng’ của lớp người mua có mục đích ‘mì ăn liền’ và sự kém thành thạo đường đi nước bước nói chung của các bên, đã làm cho cỗ xe condotel rung lắc, môi trường hoạt động sớm bị điểm trừ. Tình trạng vỡ trân, chết lâm sàng vừa qua (và đang còn âm ỉ) có nguyên nhân trực tiếp từ đó.
Các tranh cãi về hướng đi, về khả năng phát triển lành mạnh condotel như thế nào tới nay vẫn chưa ngã ngũ. Do hành lang pháp lý thiếu đồng bộ, định hướng mục đích và chủ trương đầu tư chưa được xác lập nghiêm túc, quá trình tạo dựng condotel có thể sẽ còn bị thử thách. Tình trạng nghĩ ngắn và thu hoạch sớm, nếu có, sẽ làm cho condotel khó hiện thực chính danh và việc khai thác sẽ còn bất định.
Thật ra, yếu tố hấp dẫn của condotel là tính đồng bộ, có sự quản lý khai thác tập trung chuyên nghiệp gắn với uy tín thương hiệu của đơn vị vận hành. Thế nhưng, bên cạnh các dự án tiền hậu nghiêm túc, có nơi lại cho phép người mua tự khai thác, tự thuê người khai thác, và dùng để ở. Điều này dễ tạo tình trạng ‘xôi đậu’ kéo lùi phẩm cấp, làm cho ý nghĩa bay bổng của tập hợp các ‘căn nhà thứ hai’ theo định dạng condotel mất đi đặc điểm phân biệt với condominium, apartment, serviced apartment…
Ngoài các tiện ích, tiện nghi cao cấp được bàn giao hoàn chỉnh, condotel còn được quản lý điều hành chuyên nghiệp với chuẩn mực khách sạn nhiều sao. Do vậy, các thông tin về đơn vị khai thác (thường là các tên tuổi lớn) phải được xác lập từ đầu và cần xem đây là một cam kết với nhà đầu tư khi họ rót tiền mua căn hộ. Đơn giản vì giá mua căn hộ đã được cộng thêm giá trị vô hình kia (goodwill value) nên yêu cầu tiền hậu nghiêm túc sẽ cần được đặt ra. Ngược lại người mua cũng nên biết, condotel cần chuẩn cao nên chi phí quản lý sẽ cao, điều này giúp giải thích tại sao đó không là nơi thích hợp cho thường trú.
Việc nghiệm thu và bàn giao là hai vấn đề cần lưu ý khác liên quan đến thủ tục hoàn công và khai thác. Trường hợp một dự án có 3 toà nhà thì chỉ khi nào xong cả ba mới mong có condotel. Nếu chỉ xong một phần rồi bàn giao thì người mua nên cẩn thận, vì đó mới chỉ là ‘condo’ chứ chưa có ‘tel’. Đồng thời, việc kinh doanh hotel cần được tiến hành ngay sau khi các căn hộ được bàn giao cho người mua. Ý này quan trọng, do nó liên quan đến việc quản lý căn hộ và hiệu suất khai thác. Bởi không loại trừ sẽ có trường hợp bàn giao theo từng toà, hay thậm chí từng tầng. Điều này là không thể chấp nhận, có thể đẩy người mua vào thế bị động, không biết nhận để làm gì…
Hợp đồng là vấn đề khác. Đây là văn tự rất khó nuốt và một khi đặt bút ký sẽ ‘bút sa gà chết’. Hãy thận trọng, bởi sẽ dễ có các điều khoản không thoả đáng, kém bình đẳng, phức tạp và khó hiểu. Người có chữ đọc đôi khi cũng tối trời chứ đừng nói tay ngang. Condotel lại không chỉ có căn hộ ‘sờ được’ mà còn ẩn ‘cái hồn’ khách sạn. Nếu người mua quá chú trọng căn hộ mà bỏ sót các nội dung liên quan đến khai thác thì rất dễ gánh chịu điều không mong muốn. Ví dụ, việc chậm bàn giao căn hộ thì có đặt ra và có chế tài, nhưng việc chậm đưa vào khai thác nếu không đề cập thì khả năng bất lợi người mua sẽ chịu. Hoặc, nghĩa vụ của bên mua là phải ký với bên bán hợp đồng khai thác có nội dung “vô điều kiện và không huỷ ngang”, nhưng nếu việc khai thác bế tắc, thua lỗ kéo dài thì chủ căn hộ có bị bó tay? Sự thiếu vắng cơ chế bảo vệ quyền lợi của cộng đồng các chủ căn hộ, việc định đoạt tỷ lệ ăn chia, v.v… người mua cũng bị đặt vào thế lép vế. Rủi ro tiềm ẩn, xung đột, tranh chấp, là điều khó tránh (2).
Hiện nay, tại Việt Nam việc sở hữu căn hộ condotel do bị trộn chung với hoạt động kinh doanh nên thời hạn sở hữu lệ thuộc thời hạn (thuê) đất kinh doanh 50 năm. Đã vậy, giả định đất đó đã có từ 10 năm trước và việc xây dựng mất 5 năm nữa thì thời hạn sở hữu căn hộ chỉ còn 35 năm. Không ai mua căn hộ cao cấp đắt tiền mà thời hạn sở hữu lại bị đóng nắp như vậy cả. Thực tế này đã làm cho căn hộ condotel kém hấp dẫn và đây có lẽ là chỗ cần được xem lại: Việc cho xây bán và cấp quyền sở hữu căn hộ trên đất thuê (đất có thời hạn) liệu có hợp lý? Vì không thể bán cái mình đang mượn tạm. Do đó, một khi đã cho phép xây bán căn hộ và cấp quyền sở hữu thì pháp lý phải lâu dài. Nói một cách đơn giản condotel cần được xây trên đất ở. Nếu nó được xây trên đất thuê, đất ven biển, thì các mối quan hệ sẽ theo pháp lý hơp đồng, hoặc có thể lập công ty với pháp nhân sở hữu và khai thác theo cơ chế góp vốn.
Condotel là hàng nhập nhưng nếu không đồng bộ sẽ dễ bị trục trặc, bị lỗi, gây bất lợi không đáng có cho hoạt động đầu tư và yêu cầu phát triển bắt kịp (1). Do không tách bạch quan hệ sở hữu với hoạt động kinh doanh, có chăng condotel đã bị ngộ nhận, bị o ép vào thế khó. Cụ thể, việc xây dựng và bán mua căn hộ (là quá trình tạo lập các đơn vị gia cư và xác lập pháp lý sở hữu) đã bị đánh đồng với hoạt động kinh doanh, vốn là hoạt động giao kết sau khi căn hộ đã có sở hữu riêng. Gọi condotel là ‘căn hộ khách sạn’ nhưng nó rất khác với các khách sạn thông thường. Khác ở chỗ, các đơn vị lưu trú (units) ở đó là các tài sản riêng lẻ được sở hữu bởi nhiều người (được nhà phát triển xây bán căn hộ cho nhiều chủ thể khác nhau), chứ không như khách sạn thông thường có sở hữu đơn nhất là thể nhân hay pháp nhân. Mặt khác, cũng không nên xem căn hộ condotel như các gian hàng trong siêu thị hay shopping center…
Cần minh thị các chủ sở hữu căn hộ là chủ nhà chứ không phải chủ thể kinh doanh. Chủ thể kinh doanh là developer hoặc người của họ. Họ xin phép kinh doanh, quản lý điều hành, chịu trách nhiệm lời lỗ chứ không phải ‘tôi’. Điều gì ràng buộc ‘các tôi’ ở đây là một quan hệ ‘thứ cấp’ qua hợp đồng khai thác, có thời hạn mỗi mười năm. Mặt khác, cho dù mục đích ban đầu hình thành condotel có quy ước để khai thác khách sạn, cần lưu ý cái ‘cốt’ của nó luôn là condo (condominium chung cư). Bởi, có thể do nhiều nguyên nhân, đến một lúc việc khai thác hotel không hiệu quả, lỗ lã kéo dài, phải đóng cửa, thì cái đuôi ‘tel’ có thể không còn, nhưng ‘condo’ sẽ vẫn tồn tại ‘lâu dài’, và căn hộ phải được trả về cho chủ. Đây là lý giải không thể loại trừ và để củng cố yêu cầu bình đẳng về sở hữu lâu dài cho căn hộ condotel.
Condotel là mô hình “huy động vốn nhà giàu” nhanh gọn và hiệu quả, để có các tổ hợp khách sạn quy mô hiện đại, đáp ứng nhu cầu đa dạng, phục vụ ngành công nghiệp không khói rất tiềm năng của nền kinh tế nước nhà. Mô hình ‘cũ người mới ta’ này tuy vậy chỉ phát triển thành công khi nó được thực hiện bài bản và đồng bộ.
Huy Nam,
(1) Xem “Giải cứu Condotel giữa mùa bão corona” (VietNamNet)
https://vietnamnet.vn/vn/tuanvietnam/tieudiem/giai-cuu-condotel-giua-mua-bao-corona-619123.html
(2) Xem “Bên yếu thế trong giao dịch hợp đồng” (Thời báo KTSG)
https://www.thesaigontimes.vn/292770/ben-yeu-the-trong-giao-dich-hop-dong-.html
Khủng hoảng TC 2008 và những rút tỉa
Những rút tỉa từ suy thoái toàn cầu
Vấn đề nhận diện và ứng xử
Cuộc khủng hoảng kinh tế tài chánh thế giới năm 2008 đã tác động xấu đến hoạt động kinh tế trong nước là điều không còn cần bàn cãi. Khủng hoảng đặt ra nhiều vấn đề cần ứng phó và giải quyết thì đã rõ. Nhưng điều gì là vấn đề của Âu Mỹ lại có thể không hay chưa phải là của ta. Các vấn đề lớn như thất nghiệp, tiêu dùng, địa ốc hay chứng khoán, v.v… ở ta có thể khác. Việc nhìn ra được vấn đề là bước quan trọng, cách ứng phó hay giải pháp cũng bắt đầu từ đó.
Vấn đề lao động và thất nghiệp
Có thể hiểu công nhân, viên chức, nói chung là người lao động làm thuê. Ở các nước công nghiệp phát triển họ là những đơn vị cung ứng nhập lượng (input, là một trong bốn yếu tố sản xuất /factors of production: đất đai, lao động, vốn, chất xám quản trị), với “nguyên liệu” là nguồn lực chuyên nghiệp chuyên ngành (human resourses) cho các tổ chức hay hệ thống kinh tế. Nền kinh tế công nghiệp hóa càng cao thì người làm việc càng cần có tay nghề chuyên biệt, được phân công cao, tình trạng sinh kế của họ mặc nhiên dựa vào công việc và nghề nghiệp đặc thù do đó cũng có sự lệ thuộc cao. Đặc điểm gắn kết hệ thống này làm cho bất cứ một diễn biến suy thoái kinh tế nào cũng lập tức đẩy một bộ phận người lao động vào chỗ khó khăn bế tắc.
Khi công suất cỗ máy kinh tế giảm thì việc làm sẽ thiếu, người làm việc bị dôi ra, sinh kế dừng lại, nhưng cuộc sống của họ thì không thể dừng lại. Thất nghiệp do đó đối với họ như tai họa, là điều khủng khiếp…
Nói tóm lại, thất nghiệp nặng tại các nước công nghiệp phát triển là tình trạng người lao động không thể hay không biết làm việc gì khác, không có việc khác để làm, là ngồi nhà. Tình trạng bị mất chỗ dựa kinh tế này đồng nghĩa với việc họ bị đẩy ra ngoài xã hội. Nếu kể thêm tập quán ‘xài trước trả sau’ theo văn hóa ‘hiện sinh’ ở Âu Mỹ (ít chú trọng việc cần kiệm tích lũy hay dành dụm riêng để phòng xa) thì thất nghiệp đối với các nước này là vấn đề lớn, có khi rất lớn và nan giải. Thật vậy, thất nghiệp ảnh hưởng trực tiếp đến tiêu dùng. Tiêu dùng (giảm) ảnh hưởng trực tiếp đến các hoạt động sản xuất kinh doanh dịch vụ. Sản xuất kinh doanh dịch vụ (giảm) sẽ tiếp tục ảnh hưởng xấu đến tình trạng công ăn việc làm… Đây như cái vòng luẩn quẩn, biểu hiện nhạy cảm trên các ‘hàn thử biểu’ thị trường. Cụ thể, bất chấp các dấu hiệu kinh tế tích cực được công bố trước đó, thị trường chứng khoán Mỹ ngày 2-7-2009 đã giảm sâu đến hơn 212 điểm DJIA khi có thông tin các doanh nghiệp đã cắt giảm tổng cộng 467.000 việc làm trong tháng Sáu!
Ở ta có khác. Nền kinh tế chỉ mới ở giai đoạn chuyển đổi, công nghiệp còn ở mức thấp, cơ cấu nông nghiệp nông thôn chiếm phần lớn (70%), tiểu thủ công nghiệp và kinh tế gia đình phổ biến. Người lao động, đặc biệt là công nhân và người làm việc chân tay, có thể chuyển dịch công việc dễ dàng. Với cuộc sống đơn giản, nhu cầu không cao, đa số họ lại là những người đi ra từ các vùng quê, tuy làm việc tại các thành phố hay khu công nghiệp, cuộc sống của họ nhìn chung vẫn gắn với quê nhà, kinh tế gia đình vẫn còn là chỗ dựa. Thất nghiệp với nhiều người Việt Nam do vậy có thể nhẹ nhàng hơn. Họ sẵn sàng về quê, phụ việc nhà, quay lại với công việc ruộng đồng hay thủ công mỹ nghệ khi bị mất việc. Có thể nói khả năng tự xoay xở và thích ứng của người Việt rất cao.
Nói vậy không có nghĩa ta xem nhẹ các yêu cầu về chính sách, không chú trọng điều chỉnh linh hoạt các hoạt động kinh tế đáp ứng và thích ứng (để giảm nhẹ khó khăn cho người lao động, hóa giải tình trạng thời vụ hay điều hòa nhu cầu lao động). Ta sẽ bàn một phần nội dung này ở phần sau.
Khả năng tự xoay xở và thích ứng cao của người lao động cho thấy tình hình thất nghiệp ở ta (và ngay như ở Trung Quốc là nước có sự tương đồng) vào đầu năm 2009 dù cũng khá cao nhưng không quá căng thẳng. Đây là một thực tế có thể “đo” được. Cụ thể, trong hơn ba tháng đầu năm sau Tết Kỷ Sửu, số công nhân trở lại làm việc tại nhiều doanh nghiệp may và công trường xây dựng chỉ còn khoảng một nửa. Thậm chí nhiều nơi chỉ còn non một phần ba, bởi trước khi nghỉ Tết họ đã biết tình hình… Một chủ doanh nghiệp may thuộc loại khá, có xưởng tại Bình Thạnh và Quận 9, nửa than nửa mừng rằng không ngờ ra Tết các em trở lại làm việc chỉ khoảng một phần ba. Và khác với mọi năm, năm này anh không dám đưa xe về các tỉnh để đón công nhân lên. Anh cho vậy là ‘cũng hay’, vì vào thời điểm đầu năm, đơn hàng của anh chỉ còn khoảng một phần ba so với năm trước.
Tạm quên chuyện tốt xấu, thực tế ‘tự xử’ như vậy thật ra không chỉ có ở các giai đoạn khủng hoảng, mà đã trở thành điều bình thường đối với người lao động Việt Nam, đặc biệt là trong các ngành có độ thâm dụng lao động cao và khi thị trường ảm đạm. Sự cần cù và sẵn sàng chấp nhận xoay xở trong khó khăn để sống là thực tế khác của người Á Đông nói chung và Việt Nam nói riêng. Cho nên, không khó để nhận ra rằng, ngay đối với người Việt hải ngoại, ngoài sự thành công làm sống dậy những địa danh như Orange County ở Mỹ hay Cabramatta ở Úc, hoạt động kinh tế gia đình và loại kiếm tiền mặt (như may mặc, làm nail, buôn bán và sửa chữa nhỏ) của bộ phận cư dân này luôn tồn tại ở xứ người. Đồng thời, đây cũng là chỗ dựa của nhiều người khi chẳng may thất nghiệp.
Có thể nói, nếu vấn đề thất nghiệp ở Âu Mỹ là vấn đề liên quan đến mức độ toàn dụng hay khiếm dụng (underemployment), thể hiện qua các chỉ số thuộc loại kinh tế, thì tại Việt Nam, và các nước đang phát triển khác, vấn đề có thể được hiểu là sự dịch chuyển lao động. Sự dịch chuyển này đồng hướng theo quá trình phát triển đô thị và công nghiệp, nhưng có thể thay đổi hay chuyển hướng ngược lại dễ dàng khi tình trạng kinh tế các vùng miền được cải thiện,.hoặc chỗ làm bị khó khăn, không còn hấp dẫn.
Khả năng ‘tự xử’ của người lao động là tốt, nhưng cùng lúc đó có thể lại là điều khó khăn tiềm ẩn cho hoạt động sản xuất kinh doanh nói chung. Trường hợp thiếu hụt lao động diễn ra tại nhiều khu công nghiệp phía Nam một thời gian ngắn sau đó (nửa sau năm 2009) là một ví dụ khá kịch tính.
Có thể thấy, không lâu sau sự lo ngại thất nghiệp với các thông tin dồn dập về tình trạng cắt giảm lao động gia tăng vào cuối 2008 và đầu 2009, từ tháng 6-2009 nhiều doanh nghiệp sản xuất đóng tại các khu công nghiệp ở Bình Dương và Đồng Nai bỗng thiếu lao động nặng. Các doanh nghiệp buộc phải cạnh tranh thu hút, làm cho chi phí thuê lao động (tiền lương) có nơi tăng đột biến. Nguyên nhân do tình hình sản xuất và xuất cảng tại nhiều doanh nghiệp được cải thiện sớm hơn dự liệu làm nhu cầu lao động tăng nhanh, trong khi cung lao động không đáp ứng kịp. Chỉ riêng bối cảnh việc làm, có thể nói tháng 6-2009 ở Việt Nam trái ngược tháng 6-2009 ảm đạm ở Mỹ vậy! Và đây là một đặc điểm khác nữa (thiên về tình huống) cần được ghi nhận khi ta nhận dạng và thẩm định một thực trạng, cụ thể là tình trạng thất nghiệp ở một nước.
Đặc điểm thực trạng lao động được phân tích trên đây cũng cho thấy một vấn đề kinh tế khác. Đó là, trong một nền kinh tế mà hoạt động sản xuất còn nặng thâm dụng lao động với nguồn nhân công rẻ, tay nghề không cao, lại có thể tiềm ẩn các rủi ro liên quan đến ổn định nói chung.
Vấn đề sản xuất và tiêu dùng
Ở Mỹ và nhiều nước phát triển khác, tiêu dùng co cụm nói chung, đặc biệt trong một thời gian dài sau khủng hoảng 2008, đã gây ảnh hưởng dây chuyền đến hằng loạt hoạt động kinh tế khác, từ ngành bán lẻ đến các lãnh vực sản xuất, xuất nhập cảng, vận chuyển hàng hải, ngân hàng… Bởi tiêu dùng là lẽ sống của hoạt động sản xuất kinh doanh, là yếu tố quyết định cho toàn cục kinh tế tại các nước có thị trường phát triển cao.
Giữa một thời buổi ảm đạm, chỉ cần động thái tiêu dùng có dấu hiệu tăng là bối cảnh kinh tế như được hững sáng. Cụ thể như ngày 27-5-2009, ngay sau khi thông tin lạc quan về tâm lý tiêu dùng (consumer sentiment) của dân Mỹ được loan đi thì chỉ số DJIA đã tăng gần 200 điểm. Ở phương tây, tiêu dùng đã ở mức cao và có độ nhạy cũng cao. Cơ cấu nhu cầu cao và tập quán tiêu dùng là những yếu tố dẫn dắt nhiều hoạt động kinh tế. Chẳng hạn, yêu cầu về tiện nghi cao làm cho nhiều mặt hàng có thể được xem là xa xỉ đối với các nước đang phát triển thì đối với họ là nhu yếu. Họ không lo nhiều cái ăn cái mặc, mà lo cho chiếc xe riêng, xe phải mạnh, to và tiện nghi. Bên cạnh đó là nhu cầu nghỉ ngơi, mua sắm… Vào thời buổi khó khăn thì khác. Việc cắt giảm chi tiêu buộc họ phải tính lại một ‘consumer sentiment’ khác: Đi xe chung, không cần xe to, xe mạnh, và điều này làm cho những công ty sản xuất xe hơi, đặc biệt là các hãng sản xuất xe công suất lớn, đắt tiền, bị ảnh hưởng ngay. Ngành sản xuất xe hơi ở Mỹ và nhiều nước khác lao đao rất sớm sau cơn khủng 2008 là do vậy.
Một đặc điểm khác liên quan đến cơ cấu nhu cầu và tập quán tiêu dùng là việc ‘xài trước trả sau’. Cùng với các cơ chế tài chánh vi vĩ mô có tính khuyến khích (đôi khi bị cho là quá dễ dãi), việc xài trước trả sau có ý nghĩa ‘kích cung’, đã từng giúp cho nhiều ngành kinh tế phát triển. Nhưng khi khủng hoảng, tập quán tiêu dùng này lại có khả năng nhận chìm hay làm sâu sắc nhiều ngành kinh tế đã được chính nó ‘kích’, mà trước tiên là ngành ngân hàng. Điều đáng lưu ý ở đây là tình trạng xài trước trả sau quá đà đến mức được xem là cẩu thả, với sự đáp ứng liều lĩnh không kém của lãnh vực tín dụng, được tiếp sức hay cổ xúy có hệ thống, đã treo tất cả vào cùng sơi dây rủi ro. Tình trạng vung tay quá trán ở đây ngay lúc bình thường, chỉ cần tiêu dùng sụt giảm vì một lý do nào đó, nền kinh tế cũng có thể lâm vào khó khăn, chứ không đợi đến khủng hoảng. Những điều vừa nói (cơ cấu nhu cầu và tập quán tiêu dùng) tuy chưa phải là tất cả nhưng là những vấn đề lớn, nổi cộm và có tính đại diện cho một tình trạng kinh tế đã phát triển cao đến mức nhạy cảm.
Ta hãy xem vấn đề tiêu dùng ở Việt Nam thế nào. Có thể nói ngay rằng, dù không nằm ngoài tầm ảnh hưởng của cơn bão toàn cầu, trong thời gian qua, kể từ cột mốc bùng nổ suy thoái kinh tế thế giới là tháng 9-2008, tình trạng tiêu dùng ở Việt Nam hầu như không suy giảm. Tiêu dùng không phải là vấn đề lo ngại như nhiều nước trên thế giới. Quả thật, hầu hết khách nước ngoài đến Việt Nam, nếu chỉ quan sát sinh hoạt, họ đều nói “không thấy có khủng hoảng ở đây”. Kể cả Michael E. Porter, ông tổ của học thuyết cạnh tranh toàn cầu, trong chuyến du thuyết tại Việt Nam vào cuối năm 2008 cũng nói vậy. Ngược lại là khác, trước tháng 10-2008, do lạm phát cao, giá cả leo thang nên ai cũng dè xẻn. Khi thị trường ‘hạ nhiệt’ người dân đã lại nhiệt tình mua sắm. Cũng cần lưu ý, cho dù thị trường địa ốc trong nước cùng thời gian có sự trầm lắng, kéo theo việc tồn đọng một số loại vật tư hàng hóa như xi măng, sắt xây dựng,… nhưng điều này không có mối liên hệ nào rõ ràng với tình hình của thế giới, mà chủ yếu là do bị tác động từ các biến động nội tại, do lạm phát, giá vật liệu tăng cao trước đó…
Cơ cấu tiêu dùng của người Việt Nam lại rất đơn giản, có thể nói còn ở mức cơ bản, thậm chí là không được khuyến khích đối với nhiều mặt hàng ‘chuẩn nhu yếu’ (không khuyến khích) như xe hơi, máy điều hòa không khí… Xét về cơ cấu nhu cầu và giai đoạn phát triển, có thể nói tiêu dùng trong nước như người trẻ đang lớn, rất sung sức, thèm ăn và đang có nhu cầu nạp năng lượng cao (sức mua cao – và đây là chỗ được các công ty phân phối hay bán lẻ nước ngoài để mắt). Điều này hoàn toàn khác với tình trạng biếng ăn, kén ăn hay kiêng ăn của những thể trạng (nền kinh tế) đã no đủ, béo phì, hay vì khó khăn nay buộc phải tiết giảm các món sơn hào hải vị…
Phân tích sâu vậy để thấy bịnh nào thuốc nấy, và việc kê toa bốc thuốc sẽ còn tùy cơ địa. Việc nhận dạng vấn đề thực là bước vô cùng quan trọng. Rất tiếc việc này trong thời gian qua có vẻ còn phân tán, chỉ bàng bạc và dừng lại ở một số bậc thức giả, trên một số diễn đàn… Một khi vấn đề chưa thực sự được đúc kết thì giải pháp hay biện pháp ứng phó sẽ khó đem lại kết quả mong đợi. Cũng vậy, các ‘bài thuốc tây’ dù có liều cao mà không đúng bệnh, không hợp cơ địa thì cũng khó giúp tình hình cải thiện nhanh. Có thể khẳng định, dù cùng bị ảnh hưởng suy thoái toàn cầu, ở ta không có vấn đề suy giảm tiêu dùng, ít ra là vào thời điểm so sánh tương ứng với thế giới ngay sau khủng hoảng 2008. Ở bên tây tiêu dùng co cụm, hàng loạt các thị trường khê đọng nên người ta kích cầu. Ở ta tiêu dùng đang sung, thị trường đang sức lớn, mà ta cũng kích cầu thì rất dễ nuôi hàng Thái Lan hay Trung Quốc. Lẽ ra lúc này ta kích cung thì sẽ hợp lý hơn. Nhưng không phải và không thể kích cung đơn giản.
Chiến lược sản xuất, việc hoạch định và phân bổ nguốn lực hợp lý và tối ưu (vấn đề phân vùng và/hoặc tập trung), là những vấn đề không thuần tài chánh, là thứ vượt tầm doanh nghiệp. Doanh nghiệp không tự làm được nhưng sẽ làm được bằng các phương thức có tác nhân chính phủ. Lấy ví dụ trong ngành xe hơi, thay vì chỉ đưa ra lộ trình và tỉ lệ nội địa hóa một cách hành chánh quá đơn giản, nếu chính phủ ngồi lại với doanh nghiệp, chọn ra các chi tiết hay bộ phận cụ thể mà trong nước có điều kiện, khả năng và lợi thể sản xuất cho hoạt động lắp ráp tại chỗ (và để xuất cảng) thì chắc sẽ rất tốt cho quá trình phát triển ngành xe hơi. Kể cả việc xuất ngược lại cho các hãng xe đang kinh doanh tại Việt Nam, và coi đây như một điều kiện tiêu thụ đối lưu có qua có lại. Công nghiệp phụ trợ (sản xuất linh kiện và bộ phận rời) chỉ có thể hiện thực bằng các bước đi cụ thể như vậy. Bên cạnh đó, ta sẽ có nhiều ưu đãi khuyến khích cho chính các doanh nghiệp được thành lập trong nước để làm ra các sản phẩm phụ trợ này, chứ không phải chỉ cho các hãng xe hơi.
Chiến lược sản xuất quốc gia, sự huy động toàn lực sao cho hiệu quả, việc hoạch định và phân bổ nguốn lực hợp lý và tối ưu nói ở đoạn này là một đề tài lớn mà một người không đủ sức bàn sâu. Chỉ thêm, cần xác định rõ vai trò kinh tế nhà nước và hoạt động kinh tế nhà nước sẽ tốt và có hiệu lực thuyết phục ở các lãnh vực và chừng mực nào. Làm sao để vai trò này tạo ra sự vận động kích hoạt, thu hút toàn lực, tăng cường sức mạnh, khuyến khích hay khơi dậy mọi tiềm năng cho nền kinh tế; cố tránh tạo ra tình trạng cạnh tranh bất cân xứng. Ví dụ chính phủ có nên đứng ra (dưới các hình thức) xây nhà giá thấp hay chỉ nên sắm vai hỗ trợ về tài chính và chính sách để doanh nghiệp tham gia sẽ tốt hơn? Ta cũng đã nghe nói nhiều đến hoạt động kinh tế theo qui mô cho mục đich dọn đường của Hàn Quốc. Hoặc sự khuyến khích các hoạt động kinh tế ‘siêu vi mô’ theo kiểu gia đình hay hộ dân của Nhật trước đây, Hồng Kông, Đài Loan hay Thái Lan sau này. Việc tham khảo và mô phỏng có thể giảm thiểu chi phí trả cho việc ‘thử và sai’.
Hoạt động kích cung ở đây không nên chỉ là biện pháp chữa cháy nhất thời, mà nên là chiến lược dài hơi để mở rộng thị trường nội địa. Việc này sẽ cần đến các chính sách rõ ràng, nhất quán. Nếu không, sẽ khó cạnh tranh với các nguồn hàng nhập, không chỉ là của Trung Quốc, mà ngay cả với nhiều mặt hàng (như thực phẩm, thịt) từ các châu lục xa xôi khác ở Âu, Mỹ, Phi… Mặt khác, vì nhiều lý do, ta cũng không thể đơn giản ‘bê’ các mặt hàng xuất cảng qua tiêu thụ nội địa mà thành công được (do khác biệt về tập quán tiêu dùng, sử dụng và công dụng), ngoại trừ là việc tạm thời để giải quyết hậu quả hay hàng tồn.
Việc quá tập trung cho sản xuất xuất cảng, không hay ít chú trọng thị trường nội địa, đến một lúc nhiều doanh nghiệp có thể bị rơi vào bế tắc kép: xuất thì khó khăn, mà tiêu thụ nội địa lại chưa thể sẵn sàng. Chính sách kích cầu (bằng hỗ trợ tài chánh) lúc này đối với các doanh nghiệp làm hàng xuất cảng (thời điểm 2009) có thể không như mong đợi. Tại sao? Vì khác với thời gian trước tháng 9-2008 bị khó khăn về tài chánh (lãi suất cao), khó khăn tại thời điểm của doanh nghiệp là thị trường xuất cảng bị thu hẹp. Việc ăn hàng, nhu cầu mua hàng là ở đầu nước ngoài nên không thể ‘kích’ được. Việc mở rộng thị trường nội địa dù có đặt ra thì lại không thể một sớm một chiều.
Nhân đây, cũng nên bàn một chút về cách gọi ‘kích cầu’ ở ta. Cách gọi này có thể gây nhầm lẫn, vì thật ra thế giới họ gọi hoạt động này là stimulus, nghĩa là kích thích kinh tế nói chung chứ không đơn giản chỉ kích cầu. Tùy tình trạng ‘bệnh lý’ mà họ sẽ kích cái gì, bơm ở đâu, có thể là kích cung thay vì chỉ kích cầu. Chẳng hạn, muốn phá đóng băng thanh khoản người ta sẽ đổ tiền vào ngân hàng, muốn cứu một ngành nào đó họ sẽ dùng cách tài trợ hay mua lại, khi muốn kích cầu người ta cấp phiếu hay cho tiền…
Vấn đề tài chánh và sự thật nợ dưới chuẩn
Từ năm 2007 cho đến nửa đầu 2009 thông tin về nợ dưới chuẩn tràn ngập trên báo chí. Chẳng lạ, vì cuộc khủng hoảng tài chính Mỹ gây suy thoái nặng nề cho kinh tế toàn cầu năm 2008 được xem đã ngấm ngầm từ tình trạng rớt giá nhà năm 2006, với ngòi nổ mang tên nợ dưới chuẩn.
Thật ra, từ năm 2006, hay sớm hơn một chút, vấn đề liên quan đến nợ dưới chuẩn đe dọa hệ thống tài chính tại Mỹ đã được các nhà kinh tế tài chánh và báo chí nước này gọi đích danh là cuộc khủng hoảng nợ dưới chuẩn (subprime mortgages crisis). Những tưởng vậy là đã rõ: nợ dưới chuẩn chính là kẻ đáng tội. Thế nhưng, kết luận kia liệu có thật chính xác, có khách quan công bình hay không… vẫn còn đó vấn đề. Bởi, phải chăng do nhạy cảm hay bị nhuộm màu, và đặc biệt có quá ít người nói lên sự thật rằng nợ dưới chuẩn đã từng ‘có công’ trong một thời gian dài. Công thế nào? Nếu vì lý do ‘quan điểm’ trước một tình hình kinh tế tồi tệ có tên ‘vấn đề nợ dưới chuẩn’ mà người ta không thể kể công nó đã làm giàu cho nhiều ngành kinh tế, đặc biệt là ngân hàng và địa ốc, thì ít ra, về mặt xã hội, nhờ nợ dưới chuẩn mà rất nhiều người dân ‘dưới chuẩn’ (không riêng ở Mỹ) đã giải quyết được những cái khó cơ bản về nhà ở, xe đi…
Cứ nghĩ dưới chuẩn là cái gì xấu tất, không ít thông tin đã cào bằng nợ dưới chuẩn là loại ‘độc hại’, phê phán không tiếc lời loại nợ này. Có biết đâu bản thân nợ dưới chuẩn thật ra không có gì đáng gọi là độc cả. Nếu ta biết rõ cơ chế cho vay nợ tại Mỹ và nhiều nước khác, cùng với việc xếp loại thế nào là nợ chuẩn (standard hay prime loans) và thế nào là dưới chuẩn (sub-prime loans) thì có lẽ người ta sẽ có cách nhận định khách quan và đúng mực hơn. Là vì, trong thực tế chỉ có lòng tham con người, chỉ có sự cho vay cẩu thả hoặc người đi vay cẩu thả, và cơ chế quản lý lỏng lẻo mới là những thứ đáng gọi là độc hại.
Cũng có nhiều sự phê phán về các chính sách nới lỏng, các biểu hiện không đồng tình về việc mở ra hoạt động cho vay dưới chuẩn. Tuy nhiên, chưa thấy có ai nêu giả định nếu hệ thống ngân hàng (cụ thể như ở Mỹ) chỉ duy trì các tiêu chí cho vay bảo thủ “trên chuẩn” (từng là thực tế trước những năm 1970) thì có nên?
Sự thực là ở Mỹ chẳng phải đã không có sự tung hô các chính sách ‘dân túy’, không ít người đã vui hưởng phồn vinh, hoặc thực hiện được ước mơ sở hữu nhà, xe của mình từ nợ dưới chuẩn… cho đến khi niềm hưng phấn ấy trở nên lố đà. Không khó thấy một chính sách (của doanh nghiệp) hay một hàng rào nào đó được dựng lên đều có thể có hai mặt, mà nếu được mặt này thì sẽ mất hoặc không được mặt khác. Nếu ngân hàng bảo thủ chỉ cho đối tượng ‘trong luồng’ (người đủ chuẩn) vay thì cơ hội kinh doanh có bó hẹp? Việc này có đẩy hằng triệu người dưới chuẩn vào thế bị đói vốn? Và đây có là sự thiệt thòi hay thậm chí (ở một góc nhìn khác) là một khía cạnh của bất công xã hội? Vậy ta hãy xem lỗi có phải là do bản thân cách phân biệt chuẩn hay dưới chuẩn?
Sự vận động của hoạt động tín dụng nói chung và nợ dưới chuẩn nói riêng cho thấy, dù được gọi là ‘dưới chuẩn’, loại nợ này vẫn có các tiêu chí cho vay (theo thang điểm) dành cho những người đi vay không nằm ở khung điểm cao, tức khung chuẩn mà ngành ngân hàng gọi là nguồn chính thống (mainstream). Nhìn ở góc độ làm ăn, việc phân mảng khách hàng ở đây đặt giới điều hành trước việc phải chọn lựa hay quyết định liều lượng giữa an toàn hơn (lời ít) và rủi ro hơn (lời nhiều), thử thách năng lực, đạo đức và trách nhiệm của họ với môi trường kinh doanh. Ví dụ, một người mua nhà với khoản nợ chuẩn vay theo điều kiện tài trợ chuẩn (mainstream financing) chịu lãi suất 7,5% và trả trước 10% (downpayment), thì cũng khoản nợ này nhưng cho người dưới chuẩn vay lãi suất có thể sẽ là 9% và trả trước 20%. Ngôn từ tài chánh, trong hoạt động cho vay, gọi khoảng chênh lệch của bách phân cao hơn áp dụng đối với trường hợp này (nợ dưới chuẩn) là khoản bù rủi ro (risk premium hay credit spread), mà nếu không có sự phân biệt ‘chuẩn’ và ‘dưới chuẩn’ thì sự việc có lẽ sẽ dễ được cho là bình thường. Suy cho cùng, vấn đề có thể là các giới hạn, điều kiện chế tài bổ sung, hệ thống giám sát và cảnh báo sớm…
Có thể hiểu nợ dưới chuẩn đơn giản chỉ là các khoản cho vay dành cho những đối tượng không đủ điểm chuẩn tín nhiệm theo xếp loại của ngân hàng. Đây là sự phân biệt có tính kỹ thuật cho tất cả các khoản nợ nằm dưới thang điểm cao nhất (less-than-top-quality credit ratings). Xin mở ngoặc, theo tiêu chí FICO(*) điểm tín nhiệm được xếp từ 300 ~ 850, và thang chuẩn có điểm trên 650. Tùy theo mức độ, các khoản nợ cho người có điểm tín nhiệm dưới chuẩn vay có đặc điểm lãi suất cao, chiết khấu sâu, tỉ lệ nợ vay tối đa trên tài sản thế chấp (LTV ratio – Loan-to-Value ratio ) thấp so với các khoản nợ chuẩn. Đối tượng đi vay như vậy không có gì đáng trách và bản thân món nợ cũng chẳng có gì là độc cả.
“Độc” có khi lại rơi vào các khoản nợ “chuẩn mà không chuẩn”, và sự đáng trách có khi nằm ở phía những người vay “đủ chuẩn” nhờ bùa phép để có điểm tín nhiệm cao. Độc hay đáng trách cũng nên được xét từ phía các tổ chức cho vay liều lĩnh, đã rót tiền cho các “Ninja”, là dạng khách “no income, no job, no asset” (không thu nhập, không việc làm, không tài sản). Cần biết, ở Mỹ và các nước phát triển khác việc chấm điểm tín nhiệm (credit scoring) thường dựa trên các tiêu chí về thu nhập, tài sản, việc làm, thời gian định cư hay chỗ ở ổn định bao lâu, mức độ tín nhiệm được ghi nhận trong quá khứ thế nào… Vậy có thể xem những trường hợp vay và cho vay liều lĩnh như vừa nêu chẳng có chuẩn nào cả.
Việc hiểu rõ bối cảnh một cách ngọn ngành là điều cần thiết, giúp ta xóa đi nếp nghĩ oan sai trong thông tin và tiếp nhận thông tin, có lợi cho việc tham khảo và yêu cầu tiến hóa. Bởi, cho dù vừa qua vấn đề liên quan đến nợ dưới chuẩn có bị tai tiếng (xin lưu ý ở đây tôi gọi “vấn đề liên quan đến nợ dưới chuẩn” là để phân biệt với cách nói chưa chính xác là “vấn đề nợ dưới chuẩn”), hiện nay hoạt động cho vay theo các tiêu chí dưới chuẩn vẫn diễn ra bình thường ở Mỹ và nhiều nước khác có áp dụng chấm điểm tín nhiệm.
Việc chấn chỉnh các hoạt động nhạy cảm của ngành ngân hàng mà thế giới đã và đang tập trung mới là vấn đề trọng tâm. Nhưng đây là việc khác. Thật ra, yêu cầu chấn chỉnh này không mới, ít ra đã có từ năm 1998 sau biến cố sụp đổ của quỹ đầu cơ LTCM (một hedge fund của Mỹ), và chiến dịch ‘đại tu’ (overhaul) đặt ra cho ngành ngân hàng ở Mỹ hồi 6-2009 không ngoài mục đích này.
(*) FICO, tên viết tắt của Fair Isaac & Co., công ty cung ứng phần mềm xác định điểm tín nhiệm của khách hàng trong hoạt động tín dụng, được Mỹ và nhiều nước khác áp dụng.
Vấn đề chứng khoán và họat động phái sinh
Trong dịp nói chuyện tại Sheraton Sài Gòn do PACE tổ chức hồi tháng 5-2009, khi một khách tham dự đề nghị Paul Krugman, nhà kinh tế đoạt giải Nobel 2008, cho biết ý kiến của ông về hoạt động phái sinh, ông này đã trả lời ngắn gọn với đại ý “đừng đụng tới những gì mà ta không biết hay không nắm vững”. Ý của ông có lẽ chỉ đơn giản như nghĩa đen của câu trả lời. Đó là, cần biết rõ, nắm vững các đặc điểm về công dụng cũng như ‘công phạt’ liên quan trước khi ta muốn sử dụng một công cụ nào.
Việc cần biết rõ và nắm vững trước khi sử dụng không có nghĩa (hay khác với cách nói) là đừng hay không sử dụng. Thế nhưng, đã có không ít phản ứng vừa qua là dị ứng, có vẻ như muốn nói ‘không’ một cách quá đơn giản với các công cụ và sản phẩm phái sinh. Việc đưa ra các cảnh báo, cho là thứ nguy hiểm, đòi phải rút kinh nghiệm theo đó đã vượt xa sự cần thiết, bỏ dở những gì đáng lẽ nên làm sớm, cần nỗ lực cao để trang bị sẵn sàng cho bước tới. Đầu đuôi là do lỗi từ thông tin và cách hiểu, là do ta không nắm vững nên cứ nói không cho chắc.
Khi khủng hoảng nổ ra, cánh báo chí (cả trong và ngoài nước) trong khi trích dẫn các nhận định của chuyên gia, hay tự mình diễn đạt, đã gọi lẫn lộn hay không chính xác (sử dụng thuật ngữ không chính xác) giữa các sản phẩm, nghiệp vụ với công cụ trong thị trường tài chánh chứng khoán. Lại càng không có sự phân biệt khi nào và trong bối cảnh nào thì một công cụ sẽ sắm vai là sản phẩm. Đặc biệt là đối với loại hợp đồng futures, options và swaps, là các công cụ dẫn xuất (phái sinh) phức tạp, có công dụng vừa phục vụ cho hoạt động phòng vệ trong sản xuất kinh doanh, vừa là sản phẩm đầu cơ tài chánh rất dễ gây công phạt… Tại sao lại có tình trạng không mong đợi này? Đơn giản vì việc sử dụng ngôn từ ở đây (theo ngữ cảnh) chỉ là sự diễn đạt thông thường để thông tin. Việc có đủ kiến thức chuyên ngành để phân tích nghiệp vụ với lý giải chuyên sâu, chính xác, không phải ai cũng có và/hoặc lúc nào cũng cần. Ngay như ông Alan Greenspan, cưu chủ tịch FED, cũng thường gọi (một cách không phân biệt) các trái phiếu đươc chứng khoán hóa (như MBS) là sản phẩm phái sinh.
Đi sâu vào bối cảnh, cũng có thể thấy một công cụ phái sinh được nhắc tới nhiều trong mớ rối rắm hoạt động tài chính tín dụng tại Mỹ vào giai đoạn nổ ra khủng hoảng (2007-2008) là CDS (credit default swaps). Tuy nhiên, CDS bị dính vào tai tiếng khi nó sắm vai là sản phẩm đầu cơ. Nhà kinh tế Joseph Stiglitz khi nhắc tới công cụ này cũng đã phê phán việc sử dụng CDS trong đầu cơ. Ông nói “với hoạt động đánh cuộc đan xen phức tạp qui mô lớn, không một ai có thể biết chắc tình trạng tài chính của bất cứ ai khác, thậm chí của ngay cả chính mình; do đó thị trường tín dụng đóng băng là điều chẳng lạ.”. Thật ra, Joseph Stiglitz không có chủ ý kết tội công cụ CDS mà chỉ phê phán những ‘người chơi dao’ đã làm rối thêm tình hình (contributed to the systemic meltdown). Thiết nghĩ đây là một nhận định đúng mực. Bởi suy cho cùng, với các cơ chế hoạt động đan xen, vào lúc bối cảnh quá phức tạp mà không có CDS để phòng vệ (bảo hiểm) các vị thế tài chánh thì chí nguy!
CDS ở vế phòng vệ (hedging) lúc bấy giờ như cái phao. Và sự thật là do không có nó, Merrill Lynch đã buộc phải ‘bán mình’ cho Bank of America vào tháng 9-2008, sau khi bị AIG từ chối cung cấp hợp đồng CDS để bảo hiểm cho danh mục các sản phẩm CDOs (collateralised debt obligations) mà Merrill Lynch đang nắm giữ. (Xin đọc bài CDS ở phần sau).
Ngoài trường hợp CDS vừa nêu, ta cũng có thể nghe nhắc đến các giao dịch phái sinh khác, nhưng đó vẫn là ở vế sản phẩm với hoạt động đầu cơ trên thị trường futures và options. Đặc biệt là với các sản phẩm có tính ‘ăn chơi’ như hợp đồng chỉ số chứng khoán, hoặc loại nhạy cảm như hợp đồng tiền tệ. Đó cũng có thể chỉ là các kỹ thuật mua bán (chứ không phải giao dịch phái sinh) như mua bán song hành (arbitrage) mà quỹ đầu cơ LTCM đã sử dụng và ‘trúng đạn’ năm 1998. Trước đó, Nick Leeson nướng sạch 827 triệu bảng Anh và chôn vùi ngân hàng Baring năm 1995 do đã chơi ngông vào hợp đồng mua chỉ số Nikkei 225. Trong khi George Soros lại thắng lớn 1,1 tỉ USD năm 1992 bằng hợp đồng bán hơn 10 tỉ bảng Anh (futures contract) lúc đồng tiền này đang có giá cao. Giao dịch này của Soros đã làm cho đồng bảng Anh và Bank of England điêu đứng.
Tuy vậy, có thể nói do cơ chế vận đông kinh tế thị trường có tính liên lập, cần yếu tố đối trọng, nên giới điều hành, các chuyên gia kinh tế và người hiểu biết thấu đáo vấn đề chưa ai dám khẳng định hoạt động đầu cơ là không cần thiết. Đồng thời cũng ít ai đổ tội một cách đơn giản nguyên nhân suy thoái kinh tế là từ lãnh vực hoạt động phái sinh. Vấn đề là các giới hạn và cơ chế ngăn chặn từ xa.
Lấy trường hợp Bank of England trên đây để minh họa. Do nguy cơ mất giá đồng bảng Anh đang treo lơ lửng, trong khi ngân hàng Anh lại chần chừ việc tăng lãi suất và neo giữ tỉ giá, nên Soros mới nhảy vào bán các hợp đồng sterling. Nhưng không đợi Soros, việc này cũng cần cho và được thực hiện bởi bất cứ ai đang nắm giữ một lượng lớn đồng bảng Anh lúc bấy giờ (ví dụ các nhà xuất nhập khẩu). Vậy, ta có thể liên tưởng vấn đề với con gà và quả trứng… Lại một trường hợp khác, vào năm 1997, Thái Lan vướng bẫy hối đoái và lãi suất tương tự cũng là do chủ quan, do chính phủ nước này đã bỏ qua lời khuyên của các nhà kinh tế. Có thể nói, loại trừ các biến thể kiểu ‘đánh đề’, cho tới nay chưa có công cụ hay phương thức phòng vệ rủi ro nào tốt hơn và đủ sức thay cho các công cụ phái sinh. Nếu có sự lo ngại về độ phức tạp hay việc nên áp dụng và tham gia loại nào, phân khúc nào, thì đó lại là vấn đề khác và việc này còn đòi hỏi phải có hiểu biết sâu.
Việc đi sâu vào bối cảnh tuy có tốn thời gian và có thể là điều khó khăn với nhiều người, nhưng là việc cần thiết. Là vì, để thẩm định một biến cố lớn và phức tạp, có ảnh hưởng toàn cầu, thì không thể chỉ nghe ngóng nguội và suy diễn chủ quan. Việc thiếu tiếp cận sâu, hiểu vấn đề không tới nơi tới chốn, có thể dẫn tới các quyết định kém chính xác, hoặc thái độ dè dặt thiếu cơ sở. Điều này đã không giúp cải thiện tình hình, lại có thể làm trì chậm cơ hội, cản trở việc thực hiện các toan tính tốt. Bối cảnh kinh tế tài chánh hiện đại lại rộng hơn, với nhiều công cụ tài chánh khác, chứ không riêng phái sinh.
Đến đây, nếu cần phải chỉ ra điều gì đã gây nên những cơn sóng dữ vừa qua (thời điểm 2008 về trước) thì đó là hoạt động chứng khoán hóa (securitization), với các sản phẩm như MBS (Mortgage-Backed Securities), CDO (Collateralized Debt Obligation), ARM (Adjustable-Rate Mortgage)… Đây là các chứng khoán nợ, thuộc họ trái phiếu (bond) được tạo ra từ một tập hợp các khoản nợ chế chấp, phổ biến là nợ vay mua nhà (mortgage pool), chứ không phải sản phẩm phái sinh (gọi securitization là phái sinh chỉ là cách suy diễn hay tiện gọi). Nhưng suy cho cùng thì đây cũng chỉ là các sản phẩm có tính công cụ, tốt hay không tốt là do người sử dụng. (Thật sự nó tốt trong một số bối cảnh và ứng dụng). Không ai vứt bỏ hay xa lánh con dao khi bị đứt tay, vì như vậy là thiếu khôn ngoan, không ích lợi gì, và cũng chẳng công bình. Bởi vậy, các bậc thức giả thường có chung quan điểm ‘tiên trách kỷ’ và yêu cầu không nên co lại, vì càng co lại (co cụm) thì tình hình sẽ dễ tồi tệ hơn. Các nỗ lực phá băng thanh khoản và chống bảo hộ là các ví dụ điển hình.
Việc tiếp cận sâu và nhanh vào thị trường tài chính thế giới, nắm vững các công cụ để chọn lọc ứng dụng và sử dụng, với ta là một yêu cầu không thể xem nhẹ hay chần chừ trong quá trình hội nhập. Nguyên tử không chỉ để chế bom mà còn để phát điện và nhiều ứng dụng khác. Phái sinh không chỉ để đầu cơ mà chính là công cụ phòng vệ rủi ro hiệu quả giữa thời buổi đa phương biến động. Biết cách ‘hedging’ và cài đặt các hợp đồng phù hợp thì rủi ro có thể được loại trừ. Hoạt động kinh tế, các thị trường tài chánh và giao dịch hàng hóa (commodity market) thiếu phái sinh, thiếu các sản phẩm nghiệp vụ hỗ trợ và bổ trợ khác là thiếu các “bộ linh kiện” hay “đồ chơi” cần thiết, sẽ không đồng bộ và đơn điệu…
Tuy nhiên, lãnh vực phái sinh không chỉ có hoặc dừng lại ở các thị trường giao dịch cao cấp như futures, options và swaps, mà còn gồm những sản phẩm thiết thực và gần gũi như cơm. Theo thuộc tính, các sản phẩm như rights (đặc quyền mua), warrants (cam kết bán), DRs (depository receipts), chứng khoán chuyển đổi (convertible)… cũng thuộc họ phái sinh. Gọi là như ‘cơm’, vì chúng không thể thiếu trong các ‘thực đơn huy động vốn’. Ví dụ, nếu không có right, và không xây dựng các hành lang pháp lý với các yếu tố nghiệp vụ và thị trường tương thích cho right, thì hoạt động phát hành huy động vốn sẽ dễ tùy tiện, kém minh bạch, cổ đông (nhất là cổ đông nhỏ) sẽ bị thiệt hại. Hoặc, nếu không có DR thì trong một số trường hợp cổ phiếu có thể bị tắc đường xuất ngoại (niêm yết nước ngoài)…
Nhận diện đúng vấn đề để có giải pháp phù hợp
Trở lại với kinh tế trong nước. Trước tiên, cần xác định một thực tế là trước thời điểm nổ ra khủng hoảng kinh tế tài chánh toàn cầu (9-2008) thì tình trạng suy thoái kinh tế tại Việt Nam đã được ghi nhận là do những bất ổn nội tại. Đặc biệt là những diễn biến bất thường thiếu kiểm soát bộc phát từ sau khi Việt Nam gia nhập WTO, cụ thể từ năm 2007. Khủng hoảng kinh tế toàn cầu đến sau chỉ như cú bồi khó tránh.
Như vậy, ta không thể đơn giản đổ lỗi tình hình là do khủng hoảng toàn cầu gây ra. Và điều gì được gọi là kinh nghiệm tại Mỹ chỉ có thể là bài học chung về kinh tế khủng hoảng, chứ không thể (không nên) bê nguyên về làm “bài học kinh nghiệm” cho Việt Nam. Thông tin dày đặc về khủng hoảng trên các phương tiện truyền thông có thể đã gây hốt hoảng, làm mất tinh thần nhất thời cho nhiều người. Nếu ta không vững thì sự lo ngại quá đáng, tâm lý hoang mang, thái độ lần lựa thiếu cơ sở, có thể dẫn đến những co cụm thiếu khôn ngoan và bất lợi. Nhận dạng vấn đề là quá trình cần có phân tích sâu và mạch lạc, cần sự tỉnh táo, cần cả tâm lẫn tầm và khách quan. Vấn đề ở ta có khác và rất cần được nhận dạng như vậy. Nền kinh tế của ta lại đang còn ờ mức thấp, cần học tập kinh nghiệm thế giới, tận dụng cơ hội hội nhập để tăng tốc phát triển. Nhưng khi nhìn ra thế giới, việc ta có rút tỉa được gì, rút tỉa thế nào và áp dụng ra sao là chuyện khác. Một sự cố dẫn đến tai họa cho tàu con thoi ở Mỹ chẳng hạn chưa phải là điều đáng lo ở ta.
Do không có vấn đề chung nên việc đi tìm lời giải, đưa ra giải pháp hay các biện pháp ứng phó sẽ cần dựa trên thực tế. Chẳng hạn, trong khi thanh khoản là một trong các vấn đề gay gắt của Mỹ và nhiều nước phương tây xảy ra ngay sau cuộc khủng hoảng toàn cầu, thì đây lại không phải là vấn đề của Việt Nam vào thời điểm đó. Chúng ta cũng không nên đánh đồng vấn đề tương tự của Việt Nam đã diễn ra trước đó khoảng một năm (đặc biệt vào thời điểm cuối 2007 và đầu 2008), nhất là về nguyên nhân và bối cảnh đặc thù của mình. Hoặc, cũng gọi là thất nghiệp, nhưng cách giải quyết có hiệu quả của Việt Nam có thể không phải là (hay không chỉ có) trợ cấp hay lệ thuộc ở nguốn cung việc làm mới, mà có thể là các biện pháp phát triển kinh tế nông thôn và khuyến khích hoạt động kinh tế gia đình.
Một vấn đề khác, để giải quyết khó khăn bế tắc cho các doanh nghiệp xuất cảng, thay vì chỉ đơn giản kích cầu bằng cách bơm tiền cho mảng doanh nghiệp này, ta sẽ tập trung hỗ trợ họ đầu ra, tức thị trường, mà thị trường nội địa là một nhánh quan trọng. Trong đó, đặc biệt không thể xem nhẹ thị trường nông thôn trong nước.
Chẳng phải chuyện mới mẻ, nhiều chuyên gia kinh tế trong và ngoài nước cũng đã đề cập đến giải pháp đẩy mạnh việc phát triển qui mô thị trường trong nước. Điều này hoàn toàn hợp lý và chính người viết tài liệu này cũng đã từng nêu lên trong một số nghiên cứu và tham luận ở các diễn đàn kinh tế. Nhưng từ ý tưởng đến việc triển khai thế nào để thị trường nội địa có độ lớn như mong đợi, nhằm phục vụ cho sản xuất nội địa (xin nhấn mạnh là phục vụ cho sản xuất nội địa), sẽ cần các biện pháp tập trung và bước đi thật cụ thể.
Biện pháp tập trung và bước đi cụ thể cần được chú trọng và nên bắt đầu ngay là thị trường nông thôn. Đây là thị trường lớn trong nước với hơn 60 triệu người tiêu dùng. Gọi là tiêu dùng, nhưng định hướng phát triển không chỉ chú trọng ‘tiêu’ mà cần đạt được năng lực vừa cung vừa tiêu. Cho dù chưa phải là mô hình có thể học tập, hoạt động kinh tế hương trấn của Trung Quốc gần đây là một trường hợp đáng tham khảo. Riêng kinh nghiệm của Thái Lan thì rất đáng tham khảo. Sau khủng hoảng năm 1997, cụ thể là từ năm 2001, Thái Lan đã có chính sách cổ xúy “mỗi làng một sản phẩm”. Mục đích là để tạo công ăn việc làm, giảm tệ nạn xã hội, để chọn lọc cơ cấu hàng hóa và đẩy mạnh hoạt động xuất cảng.
Điều cần nhắc lại là không nên nghĩ đơn giản xuất cảng không được thì bán trong nước. Vì rất dễ có chuyện xuất cảng không được mà bán trong nước cũng không xong. Cũng không thể dùng phương tiện hay cơ sở sản xuất hàng xuất cảng để sản xuất hàng hóa tiêu thụ nội địa. Tại sao? Do giá cả, mẫu mã, quy cách, vật liệu, bao bì đóng gói, liều lượng, thành phần… thường là không phù hợp. Yêu cầu kỹ thuật, công nghệ và cơ cấu hàng cũng là các yếu tố có tính quyết định.
Giả định, có một nhà máy chuyên sản xuất dụng cụ gia đình để xuất cảng và nay muốn bán hàng cho thị trường trong nước, thì xét theo phân khúc, trong đó có vấn đề phẩm cấp và ‘gu’, có thể nói điều kiện sản xuất và cơ cấu hàng xuất hiện tại của nhà máy đó chỉ phù hợp tối đa 30% dân số tiêu dùng trong nước, nhưng chủ yếu sẽ dừng lại ở lớp thị dân. Để đáp ứng nhu cầu tiêu dùng của 70% còn lại, họ sẽ cần điều chỉnh và tổ chức lại nhiều khâu sản xuất, sản phẩm và phân phối thích hợp. Việc này lệ thuộc vào khả năng xoay xở thích ứng của doanh nghiệp là chính, nhưng chính sách trợ giúp hay chủ trương khuyến khích từ phía chính phủ sẽ có ý nghĩa quyết định. Do những yêu cầu đặc thù và nhiều lý do khác, hoạt động sản xuất hàng phục vụ thị trường nội địa hầu như nền kinh tế nào cũng có. Nhật Bản hay Thái Lan chẳng hạn, hàng nội địa của họ thường có đặc điểm phân biệt khá rõ.
Việc quân bình hoạt động xuất cảng và tiêu thụ nội địa giúp hóa giải tình trạng hụt hẫng kinh tế quốc gia trong các giai đoạn thị trường thế giới bị co cụm, đồng thời sẽ khắc phục được tình trạng ‘bỏ trống sân nhà’ cho hàng ngoại tung hoành như thực tế lâu nay. Ngoài ra, việc phát triển nội thương qua tiếp cận chú trọng kinh tế nông thôn còn là cách nâng cao lạc phúc cho đại đa số dân chúng nước ta đang ở nông thôn, góp phần xóa đói giảm nghèo. Đây có thể là bước đệm cần thiết để sàng lọc cho quá trình tái cấu trúc nền kinh tế theo hướng công nghiệp hóa.
Với tín dụng, tài chánh chứng khoán, các sản phẩm có tính công cụ trong các thị trường cao cấp, là lãnh vực có độ chuyên sâu cao và yêu cầu cân não, sẽ đòi hỏi cần có sự nghiên cứu nghiêm túc. Vấn đề đặt ra là sự tiếp cận bài bản, hiểu biết thấu đáo, khả năng trang bị sâu, thay vì là dị ứng cảm tính, thận trọng cho chắc ăn, tự an bài hay né tránh phức tạp. Việc tích cực chuẩn bị và có lộ trình ưu tiên chọn lọc triển khai là cách hành xử khôn ngoan mà nhiều nước quanh ta đã làm. Điều nghịch lý (và chính đây có thể là vấn đề) là trong khi ta chậm hay ngại triển khai các sản phẩm có tính công cụ hay nghiệp vụ cơ bản để tăng cường hiệu quả hoạt động cho các định chế tài chính nói chung, thì sự vận dụng hay cách làm ‘na ná’ ăn theo thị trường thế giới lại đang phổ biến và có đất sống tốt…
Không có vấn đề chung, không thể có giải pháp giống nhau, nhưng đứng trước cùng một vấn đề thì giải pháp có thể tương đồng. Vấn đề có thể không phải từ khủng hoảng mà đã bộc lộ từ khi có khủng khoảng toàn cầu, và chính đây là vấn đề rất riêng. Vấn đề là nhận diện đúng vấn đề. Việc nhận diện đúng vấn đề và đưa ra giải pháp phù hợp chẳng phải chuyện quá tầm với các chuyên gia có tâm trong nước…
(Tham luận này được chọn in trong cuốn ‘Khủng hoảng Kinh tế toàn cầu & Giải pháp của Việt Nam’ – Saigon Times Book, Nxb TP Hồ Chí Minh, 2009)
Kinh tế dùng sức và động cơ tự hành
Kinh tế dùng sức và Động cơ tự hành
trước yêu cầu phát triển bắt kịp
Bài này được viết sau khi kế hoạch kinh tế 2004 khép lại, trong một bối cảnh khá đặc biệt: lạc quan trong trăn trở. Quả thật, tình hình ‘thực hiện kế hoạch’ 2005 (và chắc không chỉ riêng năm 2005) cũng sẽ có đặc điểm giống như năm 2004. Nhưng do năm 2004 đã để lại những ghi nhận đáng chú ý và cảm nhận ‘ấn tượng’nên sự quan sát hay khảo sát kinh tế cần đặt tại mốc thời gian này để có đối chứng rõ hơn. Ngoài các nhận định kinh tế, bài viết có thể được xem là một ghi nhận có tính giai đoạn. Bài viết được VietnamNet đặt hàng truyền tải liên tiếp 3 kỳ vào dịp Tết Ất Dậu trên VietnamNet và trích đăng trên Thời báo Kinh tế Sài Gòn (VietnamNet ngày 15, 16, 17/2/2005 và TBKTSG 7/4/2005).
Nức lòng thành quả…
Kết quả kinh tế thu đạt trong năm 2004 của Việt Nam được báo chí loan đi khá ấn tượng: Là năm được mùa, bội thu, kỷ lục… Trong khi sự lạc quan và niềm hưng phấn có cho ta chút nghỉ ngơi vào khoảng giao thời giữa năm cũ và năm mới thì cỗ xe kinh tế vẫn cứ thế… cần cù leo dốc. Thời gian này đối với nhiều ‘cái đầu’ còn là dịp nghỉ để nghĩ, là khoảng ‘giữa giờ’ để nhìn lui cho hướng tới. Nếu cần thêm đôi lời ngắn gọn để tiễn biệt năm Giáp Thân (2004) thì đó là một năm đầy kịch tính nhưng kết thúc khá ‘hậu’…
Quả thật, có nhiều con số và sự kiện mà vào thời điểm đầu năm 2004, thậm chí là cho đến Quý 3, ít ai dám nghĩ tới, ví dụ, đầu tư nước ngoài: trên 4tỷ USD, xuất khẩu: 26tỷ USD, tài trợ ODA: 3,4tỷ USD, kiều hối: 3,8tỷ USD… Ngay như du lịch (tưởng sẽ rất khó khăn) cũng đã vượt cái ách cúm gà, với lượng khách ‘in bound’ (du lịch đến Việt Nam) là 2,9 triệu lượt khách, một con số cao nhất xưa nay. Về kinh tế đối ngoại, sự thành công của việc tổ chức Hội nghị cấp cao Diễn đàn Hợp tác Á-Âu lần thứ năm (ASEM-5) đã cho cái nhìn của quốc tế về Việt Nam thuận lợi hơn, trong đó có việc mở thêm cánh cửa để Việt Nam gia nhập vào Tổ chức Thương mại Thế giới (WTO).
Ngay như quá trình ‘không mấy bằng phẳng’ trong hợp tác thương mại Việt-Mỹ (BTA), thì kết quả làm ăn của hai ‘đồng minh cũ’ này cũng rất nổi trội. Những con số thực tế cho thấy hiện nay Mỹ đang là thị trường xuất khẩu lớn nhất của Việt Nam (năm 2004 là 4,2tỷ và bằng 25 nước Châu Âu cộng lại); trong khi nhập khẩu từ Mỹ vào Việt Nam là 1,2tỷ USD. Một ‘bạn hàng’ như vậy là rất khích lệ. Nhưng số liệu chỉ là một lẽ và thành quả không chỉ là số liệu… Mới đây, bà Charlene Barshefsky (một kiến trúc sư của quá trình xây dựng Hiệp định Thương mại Việt Mỹ) trong cuộc gặp 200 doanh nhân và sinh viên Việt Nam tại Hà Nội (ngày 18-1-2005) đã nói: “Kết quả thăm dò của Zoghy International, hãng thăm dò ý kiến nổi tiếng của Mỹ, cho thấy 2/3 người Mỹ hài lòng với sự tăng trưởng thương mại Việt Mỹ và ủng hộ Việt Nam gia nhập WTO. Đây có thể coi là một sự ủng hộ cao bất thường về thương mại dành cho một quốc gia. Sự ủng hộ dành cho Việt Nam như vậy thậm chí chỉ đứng sau sự ủng hộ của người Mỹ dành cho nước Anh”.
Bối cảnh quan hệ kinh tế và cải thiện đầu tư với nhiều nước khác, đặc biệt là với Nhật, cũng được ghi nhận là tích cực. Việc thu hút nguồn ‘nội lực’ từ nước ngoài (Việt kiều) lại đã cho kết quả khá tốt; cụ thể, Liên doanh Hạlong Bay Group Ltd., ký ngày 26-1-2005, có qui mô vốn đầu tư lên tới 1,5tỳ USD, là một dấu ấn đậm nét, không chỉ ở ý nghĩa kinh tế mà còn là cái gạch nối tình cảm của một hiện thực Việt Nam ‘không thể tách rời’. Thành tựu có thể làm ta nức lòng, nếu kể nữa chắc sẽ còn nữa. Nhưng thành tựu chỉ là cái kết thúc của qúa trình. Một thành tựu ấn tượng và một quá trình thuyết phục là hai khái niệm khác nhau. Ý này rất cần được nhìn nhận rõ và đầy đủ.
Kết quả 2004 cho dù là đáng mừng nhưng không phải ít lo. Tôi nghĩ rằng, rất nhiều người, ở những vị trí lãnh đạo đất nước, tại các doanh nghiệp, đặc biệt là giới nghiên cứu và phân tích kinh tế, vẫn còn lắm ưu tư trăn trở, không phải riêng đối với năm 2004 mà nói chung cho cả một diễn tiến dài trước đó. Và khi nhìn lại đoạn đường đã qua cũng như hướng đến con đường sắp tới, thay vì ta lạc quan suông, những quan sát đánh giá, so sánh rút tỉa trên tinh thần cầu thị để có bước đi chắc hơn, nhanh hơn, là rất cần thiết, vì điều này sẽ cho ích lợi thực sự về lâu về dài. Quá trình nhìn lại để hướng tới đó rất cần một tư duy vĩ mô trong cái nhìn vi mô, đồng thời (và ngược lại) cũng cần một tư duy vi mô trong toàn cảnh vĩ mô. Sự đan quyện trong tư duy như vậy là nên có và nên khuyến khích, vì nó làm tăng ý thức trách nhiệm, cho cái nhìn thấu hơn vào vấn đề, để biết cái gì là thực trạng, điều gì sẽ cần lời giải căn cơ… Điều này lại có ý nghĩa tương tác cho quá trình điều chỉnh và bổ sung liên tục, giúp nền kinh tế có điều kiện phát triển thích ứng, phát triển đuổi theo hay bắt kịp…
Theo lệ thường, cứ hễ ‘kế hoạch hoàn thành’ là ta có chút ít xả hơi… Nền kinh tế thì lại không vậy, nền kinh tế không có khái niệm hoàn thành và không bao giờ có sự nghỉ ngơi. Mặt khác, cho dù cái gánh của năm 2005 (kế hoạch tăng GDP 8,5%) có nặng hơn thì điều này lại không đơn giản sẽ chỉ dừng ở 2005… Không có gì phải bi quan và ta sẽ tự tin lên đường thôi, tuy nhiên, yêu cầu về độ bền và sức mạnh trong phát triển kinh tế vẩn còn đó là bài toán đặt ra cho ‘niên khoá’ mang nhiều ý nghĩa này…
Đặt vấn đề độ bền và sức mạnh cho một cái nền căn cơ là việc của chúng ta. Thật may khi nghĩ về điều này ta không bị bế tắc, vì ta thực sự đang có sẵn một tiềm lực còn thừa công suất: là ‘nội lực’ của hằng triệu con người trong nền kinh tế đang khao khát hiển đạt. Chính đây là sức mạnh đang chờ được khơi lên. Tương tự ‘khoán 10’ hay như bước điều chỉnh nhẹ nhàng ‘ai làm ruộng’ đã cho có cú nhảy vọt sản lượng gạo xuất khẩu của Việt Nam vào khoảng trước sau 1990…
Bối cảnh ‘kinh tế dùng sức’
Mặc dù tăng trưởng liên tục, kinh nghiệm nhiều năm qua cho thấy yếu tố bền vững trong phát triển kinh tế nước nhà vẫn chưa rõ ràng. Hay có thể nói, kinh tế Việt Nam đã và đang trải qua một thời kỳ phát triển tốn nhiều sức. Sự phát triển tốn nhiều sức hay kinh tế dùng sức ở đây diễn đạt cả nghĩa đen lẫn nghĩa bóng. Chẳng hạn, việc xuất khẩu sản phẩm thô, sơ chế, gia công, sản phẩm có độ tinh không cao, hàm lượng chất xám ít… sẽ cho hệ quả về giá trị thặng dư thấp, hiệu quả kinh tế kém, chỉ là lấy công hay thậm chí ‘ép’ công làm lời. Ngành dệt may và giày da có thể là minh hoạ rõ nhất, thường dễ được nêu lên nhất mỗi khi ta đề cập đến tình trạng kinh tế này. Tuy vậy, thật ra dệt may và da giày chưa xứng là đại diện. Xét về bản chất tương đồng thì dầu thô, gạo, cao su, cà phê… cũng như rất nhiều khu công nghiệp (hay ngành công nghiệp) cũng đang cho kết quả kinh tế hay hoạt động theo lối ‘dùng sức’. Nhưng đấy cũng mới chỉ là một mảng của bối cảnh…
Phát triển tốn nhiều sức (theo cách hiểu thoát hơn) còn thể hiện từ thực tế vận dụng, sự vận động hay tác động quá tập trung từ nguồn lực nhà nước, phải thúc và đẩy liên tục với nhiều ‘biện pháp’ khác nhau mà nếu ngừng thúc đẩy thì kết quả có thể lập tức bị ảnh hưởng… Nền kinh tế như vậy chưa có được một động cơ tự hành. Quá trình thúc và đẩy đôi khi lại căng thẳng, nhất là vào giai đoạn nước rút (càng về cuối năm), nôm na là phải ‘chạy kế hoạch’. Sự tập trung cho kinh tế là bình thường, nhưng quá tập trung lại có thể ảnh hưởng đến yêu cầu quân bình đối với việc điều hành vĩ mô. Nhiều lãnh vực hay chức năng quan trọng khác (thuộc nhiệm vụ nhà nước) có thể bị xem nhẹ, khó khách quan, không tách bạch… Vấn đề ‘Bộ chủ quản lo cho con mình’ (DNNN) và yêu cầu ‘Bộ quản lý ngành’ theo tiêu chí ‘đồng đều về đối xử’ là một thực trạng kém thuyết phục.
Kinh tế dùng sức còn là sự khai thác thái quá các điều kiện thiên nhiên, thậm chí là môi sinh, để canh tác và làm hạ tầng sản xuất, mà hiệu quả – về vật chất hay lạc phúc cộng đồng nói chung – có thể không bù đắp được các di hại tiềm ẩn. Phản ứng từ dự án ‘Life Resort’ trên Đồi Vọng Cảnh (Sông Hương, Thừa Thiên – Huế) và nhiều thực tế khác là ví dụ về sự lo ngại này. Bên cạnh đó, sự cạnh tranh thu hút đầu tư hay tự đầu tư giữa các địa phương nhỏ lẻ, cách làm kinh tế theo ‘nhiệt tình’, không đủ tầm hay có ít điều kiện chọn lựa (và chọn lọc), cũng dễ cho tình trạng hiệu quả thấp hơn là tổn phí thực nhưng khó thấy vì nhiều lý do, mà nếu tính đúng thì thậm chí đó có thể là hoang phí… Các nhà máy xi măng lò đứng, mía đường, các dự án đánh bắt xa bờ, chế biến tinh bột sắn và phát triển trồng cây khoai mì… thuộc mảng ý này.
Chúng ta thường nhắc đến ‘cái đà’, nhưng thực tế phát triển ‘vất vả’ (hay chật vật) trong nhiều năm qua có thể nói chưa cho cái đà đủ vững nào. Vừa thở phào ‘hoàn thành kế hoạch’ cho năm này thì lại lo ngay ngáy ‘chạy’ cho năm tới. Không có cái đà và chưa có cái nền, việc thực hiện kế hoạch thường giống như ‘ăn đong’, nhất là trong tình hình có nhiều bất trắc khách quan (từ trong nước hay của thế giới). Nội dung thuộc về chất lượng phát triển, bối cảnh và quá trình bất ổn này đã được thừa nhận và nhắc tới tại nhiều diễn đàn.
Hãy lấy năm 2004 để soi xét. Cho dù đây là năm đạt thành tựu đáng mừng, quá trình để có thành tựu đó lại rất phập phồng. Đó là gì? Là vấn đề dịch cúm gà và du lịch, là giá tiêu dùng bứt lên, sự bất ổn ‘lợi hại’ của giá dầu cao (lợi xuất khẩu dầu thô, nhưng hại và bị ảnh hưởng dây chuyền khi nhập xăng dầu thành phẩm). Là đồ gỗ lên ngôi bất ngờ chỉ là nhờ gặp hên (từ việc Trung Quốc bị áp thuế ngành này), là cái rủi con tôm, cái may kiều hối… Chưa nói các nỗi lo nội bộ khác như ‘vấn đề quota’, các trường hợp ‘hạn chế về trình độ’ dẫn đến sự cố làm nghèo nhiều DNNN, tình trạng ‘bộ máy hư hỏng’(*) trong quá trình ‘dùng sức’ (quá trình tham gia ‘thúc đẩy’ ở khu vực hành chánh và trực tiếp điều hành kinh tế)… Mặt khác, các diễn biến phức tạp liên quan đến tình hình thế giới cũng đã làm ta lên ruột: Lò lửa Trung Đông, hệ quả từ việc đồng đô la Mỹ xuống/Euro lên, vàng nóng… là những thứ dễ có ảnh hưởng nội tại đến kết quả tính toán giá trị tổng sản lượng (cả GDP lẫn GNP) của ta.
Đánh giá bất lợi của Diễn đàn Kinh tế Thế giới (World Economic Forum) về khả năng cạnh tranh toàn cầu của nước ta, sụt 17 hạng trong năm 2004, ít nhiều cũng là phản ảnh của thực trạng. Trước những phập phồng mỗi năm mỗi lo như vậy, năm 2005 cũng đã đến với ít tình huống tương tự: Dịch cúm gia cầm lan rộng, giá tiêu dùng hứa hẹn lên cao (hai tháng đầu năm đã là 3,6%, bằng cả năm 2003), dệt may bị thử thách do thế giới (WTO, AFTA, FTA) tháo bỏ hạn ngạch mà Việt Nam còn phải tiếp tục bị đứng ngoài…
Nghiêm túc để nhìn nhận có thể thấy, bên cạnh những ảnh hưởng khách quan, nền kinh tế còn nhiều trì trệ chủ quan chưa được tháo gỡ. Vậy là… nếu người ta lo một thì mình có thể phải lo hai, ba hay hơn. Bởi, cho dù tác động ngoại lai hay khách quan (chuyện ở đâu và thời nào cũng có) là khó tránh, kinh tế một nước vẫn có khả năng phát triển vững nếu có một cái nền tự hành đủ vững. Cái nền tự hành này nằm ở đội ngũ doanh nghiệp trong nền kinh tế. Đội ngũ doanh nghiệp ở ta lại có sự phân biệt rõ là tư nhân, nhà nước, nước ngoài… gọi là các ‘thành phần kinh tế’, có luật điều chỉnh riêng. Trong khi ‘quốc doanh’ được giao nhiệm vụ chủ đạo, thì quá trình vận động theo quy luật cạnh tranh lâu nay cho thấy thành phần này lại tỏ ra đuối sức. Đã có quá nhiều sự cố và vấn đề, từ những bất minh tai tiếng, phí phạm, tới các bế tắc đưa đến lụi tàn… Nhiều DNNN đang tồn tại thì hiệu quả chỉ là cầm cự, dưới mức lãi ngân hàng; chưa nói lỗ. Kết quả kiểm toán 47 DNNN thuộc 9 tổng công ty (loại có bề dày, nhiều lợi thế) được công bố hồi tháng 10-2004 cho thấy tỷ suất lợi nhuận trên vốn chủ sở hữu trung bình chỉ là 7,6%. Các công ty cổ phần mà lợi nhuận kiểu này thì chắc đã sóng gió! DNNN lại nắm đến 60% tổng tài sản doanh nghiệp trong nền kinh tế nhưng chỉ đóng góp vào GDP ít hơn 40%.
Về hiệu quả và ý nghĩa đầu tư từ vốn nhà nước, nhận xét mới đây của Bà Phạm Chi Lan (Ban Nghiên cứu cạnh Thủ tướng Chính phủ) cho một góc nhìn sâu hơn: “Đầu tư 1 triệu USD cho sản xuất hàng xuất khẩu có thể tạo ra 3000 việc làm. Trong khi Chính phủ chi 230 triệu USD xây nhà náy xi măng thì chỉ cho có 700 việc làm. Mặt khác, sản phẩm do nhà náy xi măng đầu tư bằng vốn nhà nước làm ra có chi phí đến 50USD/tấn, so với 12USD/tấn của Chinfon và 17USD/tấn của Holcim”.
Do được khuyến nghị và thực tế nhiều trường hợp đầu tư vốn nhà nước kém hiệu quả, thời gian qua rất nhiều dự án đã bị ách lại, các dự án Giấy Thanh Hóa (1637 tỷ đồng), Giấy Kontum (2400 tỷ đồng)… là các ví dụ. Cho dù không thể phủ nhận nỗ lực cải cách DNNN của Chính phủ, kinh nghiệm thế giới và thực tế ở ta cho thấy, thành tố DNNN khó đảm đương vai trò ‘chủ đạo’ trước các áp lực khách quan trong quá trình tạo lập nề nếp vận động theo cơ chế thị trường, nhất là để đáp ứng các yêu cầu cho quá trình hội nhập. Điều này có thể kiểm chứng qua mức độ xoay chuyển, năng động thích ứng, tổ chức điều hành… là những hạn chế về quản trị hiệu quả; cũng như cung cách hành xử bao cấp, thói quen ỷ lại, dựa dẫm, quan hệ đan xen, chao mờ… là các hạn chế về minh bạch. Thêm nữa, kết quả thực hiện còn tùy vào năng lực và đạo đức cá nhân nên thường may rủi, có ít tính bền. Nhìn từ góc độ quản lý kinh doanh, sự vận hành nặng nề của thành phần DNNN như vậy là một biểu hiện khác của kinh tế dùng sức. Đã vậy, nhiều ngành kinh tế tại Việt Nam hiện nay lại hầu như chỉ có ‘hai người’ trên sân chơi, là DNNN và đầu tư nước ngoài (xi măng, sắt thép, dầu khí, viễn thông, hàng không, đường sắt…). Đây có thể là mối lo, là điều đáng suy nghĩ… Bởi thực trạng kém hiệu quả của DNNN (hay tình trạng hụt hẫng tài sức) tại những ngành kinh tế nặng ký này đến một lúc có thể là nguy cơ buộc ta phải nhường sân lại cho ‘khách’ chơi với nhau hoặc mặc nhiên tạo lợi thế tuyệt đối cho các đội ‘bạn’. Cả ‘khách’ và ‘bạn’ ở đây đều là nước ngoài !
Bền vững… ‘động cơ tự hành’
Không phủ nhận sự cần thiết của yếu tố quốc doanh, ngược lại nếu thủ đúng vai, hiện diện đúng chỗ, thì thành tố này chẳng những cần thiết mà còn là yếu tố ‘dẫn đạo’ (khái niệm dẫn đạo thay cho chủ đạo). Tuy nhiên, ngoài các phân tích ở phần trước, với bối cảnh ‘đại trà’ (hiện diện không cần thiết trong nhiều bối cảnh thị trường), sự xoay chuyển nặng nề, mơ hồ về yếu tố cốt tử ‘ai là chủ’ (chủ sở hữu DNNN đến nay vẫn được hiểu là toàn dân!), cộng với quá trình dai dẳng sắp tới xếp lui chưa biết lúc nào xong. . . làm cho thành tố này kém thuyết phục.
Đầu tư nước ngoài tuy là một yếu tố giúp phát triển tích cực, cho sức bật cần thiết, đôi khi khá mạnh mẽ, nhưng cần thấy rằng đây là thành tố rất ‘khó tánh’ và chẳng phải họ hào phóng hay vô tư ‘giúp’ ta cái gì… Điều này cũng đúng thôi, vì họ đến đây là để làm ăn kiếm lợi, lại làm ăn xa nhà, đang mạo hiểm vào miền đất lạ, mà nếu rủi ro thì có thể là mất chứ không phải chỉ có “lọt sàng…”. (Nói là nói vậy, thật ra thành tố này luôn được bảo vệ tới hai lần: một là luật pháp của nước đầu tư sở tại với các cam kết quốc tế, và hai là quốc gia mẹ của họ với các cam kết ngoại giao). Như vậy, cũng chẳng khó thấy việc họ làm vì họ và đặt ưu tiên cho đất nước họ và chuyện khi vui tôi ở lúc buồn tôi đi đối với thành tố đầu tư nước ngoài là bình thường. Dù được xem quan trọng, được đánh giá cao, dù ta có muốn (hay đôi khi họ muốn) xem họ như người nhà, thì trước sau gì (hay lúc khác) họ vẫn muốn là khách hơn…
Không xem nhẹ hai ‘ông anh’ đang mạnh hơn kia, tuy nhiên, suy cho cùng thì khu vực kinh tế tư trong nước mới là ‘người ở lại’, sẽ bám chặt và sống chết với nền kinh tế. (Ở đây tôi cố ý gọi là khu vực kinh tế thay cho thành phần kinh tế vì cách nói sau dễ gây phân biệt mà nhiều doanh nhân không thích). Chính khu vực kinh tế tư mới thiệt là ‘người nhà’ của kinh tế thị trường… Và như lẽ sống ngàn đời, khu vực kinh tế này luôn luôn cần mẫn vì mình, cao hơn còn vì quê hương mình, (mà dẫu có ‘thấp’ thì cũng là cho con cho cháu mình). Không hề có ý bảo thủ, chỉ là để nhận dạng rõ hơn một nguồn lực có cường suất vừa lớn vừa bền, ta liên tưởng khu vực kinh tế tư là lực lượng doanh nghiệp có trang bị sẵn động cơ tự hành.
Là người chí khú làm ăn và bám trụ dài lâu với đất nước, khu vực kinh tế tư trong nước khi làm giàu cho mình thì mặc nhiên cũng là làm giàu cho đất nước. Họ càng giàu thì đất nước càng mạnh, doanh nghiệp của họ phát triển nghĩa là đất nước phát triển… Động cơ tự hành của khu vực này hiện hữu tự nhiên, có nhiên liệu và được bôi trơn bằng lợi nhuận; được chắp cánh bằng niềm đam mê doanh nghiệp, tình tự chinh phục và tình yêu quê hương. Tất nhiên, tùy theo thực trạng và khả năng vận dụng, đất nước phát triển không phải từ riêng một ‘thành phần’ nào, nhưng tôi cho rằng năng lượng (hay động lực) toát ra từ khu vực kinh tế tư trong nước trong quá trình hoạt động kinh doanh là vô tư và mạnh nhất. Họ liên tục gầy dựng cho mình, cho con cho cháu mình, với chút hồn nhiên (và tự nhiên) coi việc làm ăn là lẽ sống. Không ít trường hợp họ miệt mài (có thể hiểu là cống hiến) suốt đời cho sự phát triển doanh nghiệp, thậm chí chỉ biết làm chứ không biết hưởng!… Một bối cảnh tập hợp được tinh thần doanh nghiệp như vậy sẽ rất bền bĩ. Đây là khu vực kinh tế có cường độ làm việc và năng suất công việc cao nhất; hiệu quả tích lũy tiếng là ‘của riêng’ nhưng đấy chính là tài sản quốc gia. Cũng cần nói thêm một khía cạnh trung thực từ suy nghĩ mộc mạc ‘mình làm cho mình’, và ý này cũng tải đi một góc tư duy vĩ mô: Nếu các ‘cá nhân’ khu vực tư càng có điều kiện làm giàu thì đất nước sẽ càng được giàu, ngược lại với bối cảnh DNNN, khi một số cá nhân ‘có điều kiện’ càng giàu thì ‘đất nước’ có thể sẽ càng bị nghèo đi.
Tương tự khu vực tư, một ‘nội lực’ khá mạnh và ‘hồn nhiên’ không kém đó là người Việt hải ngoại, mà lượng kiều hối hằng năm họ gởi về chỉ là một phần nhỏ hay phần nổi so với tiềm lực của họ.
Đến đây, việc nhận dạng thế nào là kinh tế dùng sức, thế nào là kinh tế tự hành đã rõ hơn. Sự nhìn nhận và ‘biên chế’ lại lực lượng chủ lực cho nền kinh tế sẽ là tiền đề quyết định tính bền (sustainability) cho phát triển. Một quyết sách nhanh chóng khơi dậy và nâng tầm kinh tế tư nhân cần được tập trung cao và nhất quán. Đây là việc không còn thời gian để chậm, vì ‘lực lượng kinh tế nòng cốt’ này đang ở thế yếu nhất về nhiều mặt (so với DNNN và đầu tư nước ngoài).
Là tương tác nhân quả, nỗ lực tập trung cũng đồng thời cần được tiến hành từ việc đẩy mạnh cải cách DNNN một cách triệt để và nhất quán, chứ không chỉ sắp xếp để mai này lại phải tiếp tục sắp xếp. Đích đến thuyết phục cho kinh tế nhà nước sẽ là phục vụ hạ tầng, dọn đường, khai thác dẫn dạo (không nên là chủ đạo) với các công ty quốc gia xứng tầm. Đặc biệt, DNNN không nên là một ‘thành phần kinh tế để cạnh tranh với các thành phần kinh tế khác’. Trong một đóng góp cho quá trình chuẩn bị ‘luật doanh nghiệp thống nhất’ (Ban Nghiên Cứu TTgCP/VCCI chủ trì) tôi có đề nghị nên có một danh mục cụ thể cấm những ngành mà DNNN không được kinh doanh (việc mà ta đã áp dụng với các khu vực kinh tế khác), bất kỳ là khi thành lập hay sau khi đi vào hoạt động. Tại sao vậy? Vì DNNN mà đi kinh doanh karaoke hoặc cạnh tranh loạn vào những ngành nghề mà ai cũng làm được (và làm tốt hơn) thì sẽ ảnh hưởng đến hình ảnh và chức trách của nhà nước.
Quá trình xây dựng khu vực tư và cải cách khu vực DNNN nói ở phần này vừa tạo ra được một bối cảnh kinh tế đồng chuyển vừa làm tăng thiên chức nhà nước. Một khi không phải tốn quá nhiều sức tập trung cho lãnh vực kinh tế, thì nhà nước sẽ rảnh tay hơn cho những lãnh vực quốc kế dân sinh khác, nâng tầm vai trò đối tác quốc gia, và hình ảnh một ‘nhà nước thân thiện’ cũng sẽ dễ là hiện thực…
Tạo ‘sự khác biệt’ qua tiếp cận ‘chất lượng’
Phát triển sản phẩm chất lượng cao là một tiếp cận cũng rất cần được xem xét và chú trọng. Nền kinh tế cần được định hướng thế nào để có khả năng tạo được những sự khác biệt có lợi thế cạnh tranh. Cùng quan điểm này, giáo sư Goarnission Oliver (Đại học UBI của Bỉ) đã gợi ý trong một cuộc trao đổi hồi Quý 3-2004 tại TT Kinh tế Châu Á Thái Bình Dương (VAPEC) rằng “Việt Nam hãy là một Thụy sĩ của Viễn Đông… Hãy quên vấn đề giá đi để chú trọng chất lương hàng hoá…”.
Nhiều khảo sát quốc tế cũng đã có chung nhận định rằng, tay nghề và độ khéo léo của bàn tay Việt có khả năng làm ra nhiều sản phẩm chất lượng cao. Theo giáo sư Trần Văn Thọ (Đại học Waseda, Nhật Bản) thì “nhiều công ty đa quốc gia sản xuất cho thị trường Việt Nam trong thời gian qua có nhận xét là giới tiêu dùng ở Việt Nam rất khắc khe về phẩm chất, luôn đòi hỏi phải cải tiến chất lượng và kiểu dáng sản phẩm…”. Anh Thọ cũng cho rằng khuynh hướng chuộng chất lượng này dễ làm cho hàng hoá sản xuất tại Việt Nam có sức cạnh tranh cả về giá thành lẫn phẩm chất.
Tôi rất tâm đắc với ý kiến và nhận định của hai vị giáo sư vừa nêu. Tất nhiên, phẩm chất (và giá thành) sản phẩm còn tùy thuộc vào nhiều yếu tố khác, nhưng quan trọng hơn hết, quá trình thử thách để sản phẩm đạt đến hoàn thiện (nhìn từ góc độ xã hội) cần được bắt đầu từ phẩm chất chủ quan của chính con người. Vấn đề ở đây là họ có muốn và/hoặc có đòi như vậy hay không?… Thiết nghĩ, các giá trị chung quanh vấn đề phẩm chất (sự công phu, tinh tế, khéo léo) của người Việt thể hiện trong nếp sống, được gởi gắm vào các sản phẩm hay gói trong phong cách sử dụng và thể hiện, sẽ là đề tài thú vị để các nhà nghiên cứu khám phá và có đúc kết. (Có thể liên hệ đến chén trà hay thanh kiếm của người Nhật, lọ nước hoa của người Pháp, chiếc đồng hồ Thụy sĩ…). Một ý khác cũng đáng được quan tâm, nếu không phải là vấn đề quá ‘cơm gạo’ thì, xét ở nhiều mặt và vì nhiều lý do, có lẽ Việt Nam không nên (hay không thể) là ‘cái xưởng của thế giới’ như Trung Quốc được (về khoa học kỹ thuật, vị thế, lãnh thổ, dân số, thị trường…)
Nền kinh tế lại rất cần có sự phát triển đột phá bất cứ khi nào có thể được. Là vì theo tính toán, cho dù kinh tế Việt Nam sẽ có mức tăng trưởng liên tục 8,5%/năm trong 10 năm tới (điều không phải dễ trong điều kiện hiện nay) thì GDP nước ta cũng khó mơ đuổi kịp Thái Lan hiện nay (thời điểm 2004, GDP Thái Lan trên 200 tỷ USD). Đặt lại vấn đề canh tân và chấn hưng kinh tế, có lẽ không người Việt nào lại không mơ ước đến một giai đoạn phát triển thần kỳ như nước Nhật từng có (từ 1955-1973, GDP tăng bình quân 9%/năm, riêng giai đoạn từ 1965~1970 là 12%/năm); hay các thập niên bức phá diệu kỳ của ‘bốn con rồng châu Á’ (các nước NIC, 1970/1980). Có nhiều cơ sở để chúng ta tin vào một vận hội mới. Bởi tiềm lực kinh tế của ta còn rất lớn, nằm trong hằng triệu trái tim doanh nhân hay chuẩn doanh nhân trong nước, đang có mong muốn làm giàu cho chính mình giữa lòng đất nước. Mặt khác, vì kinh tế Việt Nam đang còn ở mức rất thấp, được xem như một vùng trũng của cơ hội…
Hy vọng, song song với nhiệm vụ 2005, trong khi khép lại ‘ngũ niên’ tốt đẹp đầu tiên của thiên niên kỷ thứ ba và đón chào những sự kiện lớn của năm, nền kinh tế sẽ đồng thời nhận được một bước chuyển khẳng định sang giai đoạn phát triển tự hành. Một khi bối cảnh kinh tế có sự đồng chuyển trên các trục động lực (được vận hành bằng ‘năng lượng’ phù hợp) sẽ tạo đà bền vững và mở ra cơ hội cho giai đoạn phát triển vượt thoát. Những khao khát được cống hiến của riêng khu vực kinh tế tư cho sự giàu có của đất nước chắc chắn sẽ là sức bật chủ lực cho giai đoạn phát triển vượt thoát đó. Và điều này như đang đăt hàng cho một chiến lược vĩ mô… Đây có thể là một hoạch định lịch sử cho bước chuyển thế kỷ, là lời hiệu triệu để tập hợp tâm huyết Việt, mở ra một giai đoạn phát triển tự tin trên nền Việt.
Huy Nam, CV Kinh tế TC và TTCK, TPHCM
*Ý này đã được TT Phan Văn Khải dùng trong phát biểu nhân dịp găp gỡ doanh nhân tại TPHCM ngày 14-10-2004
(VietnamNet: vnn.vn/kinhte/2005/02/377367–vnn.vn/kinhte/2005/02/377177– vnn.vn/kinhte/2005/02/377479, ngày 15, 16, 17-2-2005. Thời báo Kinh tế Sài Gòn 7-4-2005)